

Hindiston iqtisodiyoti oʻsayotgan bir paytda uning fond bozori pasayib borayotganining beshta sababi
Dunyodagi eng tez rivojlanayotgan yirik iqtisodiyot 2026 yilda eng yomon koʻrsatkichlarga ega boʻlgan yirik aktsiyalar bozorlaridan biriga aylandi.
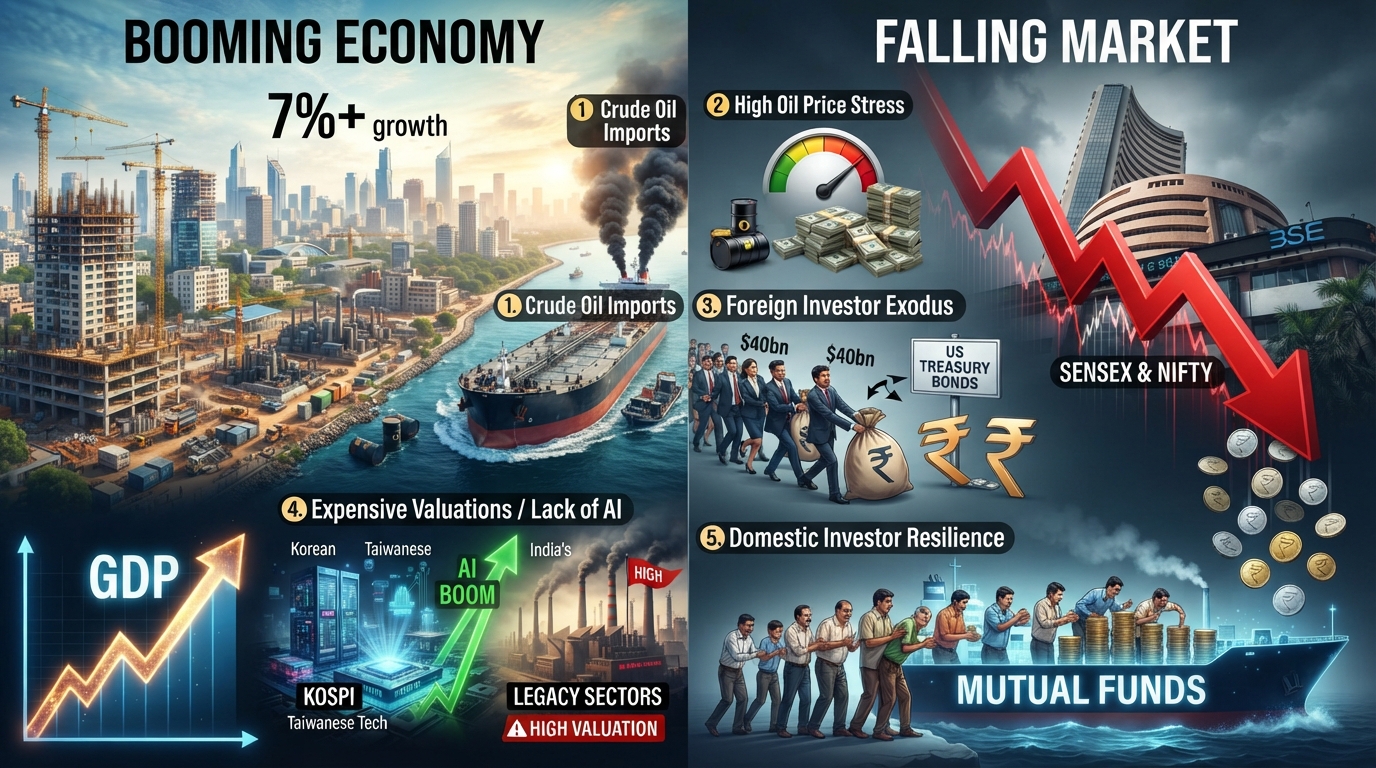
Iqtisodiyot oʻsayotgan boʻlsa-da, Hindiston fond bozori pasayishining beshta sababi
Hindiston 2026 yilda dunyodagi eng yomon koʻrsatkichga ega boʻlgan yirik aktsiyalar bozorlaridan biriga aylandi.
Global energetik shoklar, yuqori foiz stavkalari, tariflar boʻyicha noaniqlik va ob-havo bilan bogʻliq uzilishlarga qaramay, Hindiston iqtisodiyoti havas qilgudek surʼatda — 7% dan koʻproqqa kengaymoqda.
Shunga qaramay, dunyodagi eng tez rivojlanayotgan yirik iqtisodiyot 2026 yilda eng yomon koʻrsatkichga ega boʻlgan yirik aktsiyalar bozorlaridan biriga ham egadir. Aslida, Hindiston aktsiyalarining pasayishi soʻnggi haftalarda yanada chuqurlashdi.
Mamlakatning eng yirik kompaniyalari faoliyatini kuzatuvchi asosiy Sensex va Nifty indekslari ketma-ket sakkiz haftalik yoʻqotishlardan soʻng — Reuters xabariga koʻra, bu 25 yildagi eng uzoq davom etgan pasayish seriyasidir — dushanba kunidan boshlab biroz koʻtarildi.
Nifty indeksiga pul tikkan oddiy hind investorlari joriy yilda oʻz boyliklarining taxminan 15 foizga kamayganini koʻrishdi. Bundan farqli oʻlaroq, ular yanvardan beri Koreyaning Kospi indeksida 62% yoki soʻnggi ikki yil ichida 170% foyda koʻrishlari mumkin edi.
Birgalikda olganda, xorijiy investorlarning soʻnggi oʻn yil ichida Hindiston bozorlariga kiritgan mablagʻlari — sotish va mablagʻlarni qaytarib olish chegirilgandan keyin — hozirda nolga yaqinlashdi. Faqatgina soʻnggi ikki yil ichida xorijiy institutsional investorlar ulkan 40 milliard dollarni olib chiqib ketishdi, deb koʻrsatadi Bernstein Research maʼlumotlari.
Aynan mahalliy institutsional va chakana mablagʻlarning katta oqimi pay fondlari kabi vositalarga yoʻnaltirilayotgani bozorning yanada keskin qulashini oldini olishga yordam berdi.
Mahalliy pay fondlari boshqaruvidagi aktivlar 2016 yildagi taxminan 125 milliard dollardan joriy yilda taxminan 900 milliard dollargacha oʻsdi, aktsiyalar va pay fondlariga pul tikayotgan hindistonliklar soni esa uch baravardan koʻproqqa koʻpayib, 150 million kishiga yetdi.
Bu esa bozorning soʻnggi pasayishini yanada tashvishli qiladi, chunki zaif ish oʻrinlari bozori, yuqori inflyatsiya va isteʼmolning sekinlashishi bilan kurashayotgan uy xoʻjaliklari endi oʻzlarining aktsiyalardagi jamgʻarmalariga ham zarar yetayotganini koʻrishmoqda.
Xoʻsh, nima xato ketdi?
Bu yerda Hindistonning gullab-yashnayotgan iqtisodiyoti uning fond bozorini koʻtara olmayotganining beshta sababi keltirilgan.
Hindiston xom neftga boʻlgan ehtiyojining 90% dan ortigʻini import qiladi
Hormuz boʻgʻozi orqali yuklarni tashishdagi uzilishlar sakkizinchi oyga qadam qoʻygani sababli, xom neft narxi bir barrel uchun 90 dollardan 100 dollargacha boʻlgan oraliqda qolmoqda, bu tahlilchilar kutganidan ancha uzoqdir. Vaziyat qachon normallashishi boʻyicha hali ham aniqlik kam.
«Ushbu yagona oʻzgaruvchi bozorlarga ancha salbiy taʼsir koʻrsatishga moyil», dedi BBC’ga Franklin Templeton Asset Management India fondi menejeri Hari Shyamsunder. «Bozorlar neft narxini 70 dollardan 90 dollargacha qabul qila oladi, ammo narxlar bir barrel uchun 100 dollardan oshganda, bu inflyatsiya kabi makroiqtisodiy koʻrsatkichlarga, shuningdek, kompaniyalarning daromadlari va marjalariga bosim oʻtkaza boshlaydi».
Hindiston oʻz ehtiyojlarining 90% dan ortigʻini import qiladi — uning xom neft importining deyarli yarmi, suyultirilgan neft gazi (LPG) va suyultirilgan tabiiy gaz (LNG) joʻnatmalarining katta qismi Hormuz boʻgʻozi orqali oʻtadi.
Dehli Rossiya neft bozorlaridan foydalanish orqali oʻz energiya manbalarini diversifikatsiya qilgan boʻlsa-da, AQSh Prezidenti Donald Tramp yaqinda Moskva bilan savdo qiluvchi mamlakatlarga 100% gacha tariflar joriy etish bilan tahdid qildi va bu vaziyatni yanada murakkablashtirdi.
Neft narxi oshgani sayin inflyatsiya ham koʻtariladi va natijada butun dunyo boʻylab foiz stavkalari ortib bormoqda. AQSh davlat obligatsiyalari boʻyicha haqiqiy daromadlilik 5% dan yuqori yoki 25 yillik eng yuqori koʻrsatkichlarga yaqin.
Bular koʻpincha xavfsiz investitsiyalar sifatida qaraladi. Shu sababli, stavkalar koʻtarilganda, xorijiy pullar Hindiston aktsiyalari kabi xavfliroq rivojlanayotgan bozor aktivlarini tark etib, AQSh obligatsiyalari kabi xavfsizroq variantlarga oʻtishga moyil boʻladi.
Xorijiy investorlar uchun zaif daromadlar rupiyning qadrsizlanishi tufayli yanada yomonlashdi. Valyutaga moslashtirilgan dollar hisobida ular Hindiston valyutasining pasayishidan zarar koʻrishdi.
Soʻnggi oʻn yil ichida Nifty yillik dollar hisobida atigi 6% daromad keltirdi — bu, ayniqsa, boshqa bir qator raqobatdosh bozorlar bilan solishtirganda, unchalik jozibador emas.
Hindiston aktsiyalari boshqa rivojlanayotgan bozorlarga nisbatan daromadga nisbatan qimmatligicha qolmoqda
Baholash yana bir katta tashvish boʻlib kelmoqda.
Soʻnggi ikki yil ichida bozordagi korrektsiya Hindiston aktsiyalarining boshqa rivojlanayotgan bozorlardagi tengdoshlariga nisbatan bir vaqtlar ega boʻlgan ustunligini (premiumini) kamaytirdi.
«Aktsiyalar soʻnggi oʻn yildagi oʻrtacha koʻrsatkichga qaraganda arzonroq», deydi Shyamsunder va Hindiston aktsiyalarining boshqa rivojlanayotgan iqtisodiyotlardan ustunligi soʻnggi yillarda keskin qisqarganini qoʻshimcha qiladi.
Shunga qaramay, ular daromadga nisbatan qimmatligicha qolmoqda, ayniqsa Janubiy Koreya va Tayvan kabi joylardagi kompaniyalar foydani oshirgan sunʼiy intellekt (SI) sohasidagi ulkan bumdan foyda koʻrganliklari sababli.
Hindistonda SI yoki kengroq maʼnoda yangi iqtisodiyot oʻsish tarixida katta yetishmayotgan element hisoblanadi.
«Hindistonning koʻplab yirik kapitalga ega [yirik kompaniyalari] oʻtmishdagi iqtisodiy davrni ifodalaydi», deyiladi Bernstein Research kompaniyasining yaqinda eʼlon qilgan eslatmasida. «Aksariyati kelajakka sarmoya kiritmayapti, balki oʻz oʻtmishini mustahkamlamoqda va koʻpincha siyosat ularni global raqobatdan himoya qilishda davom etishini kutmoqda».
Hindiston SI sohasida yutuqqa erishmoqchi — lekin u orqada qolyaptimi?
Uning kichikroq kompaniyalari ham xorijiy institutsional fondlarni jalb qilish uchun zarur boʻlgan miqyosga hali yetgani yoʻq.
Hindiston kompaniyalari maʼlumotlar markazlari va chiplar ishlab chiqarishga sarmoya kiritayotgan boʻlsa-da, mamlakat OpenAI, Anthropic yoki hatto Xitoyning DeepSeek kabi global gigantni yarata olmadi — vaholanki, SI qiymat zanjiridagi foydaning eng katta ulushi aynan shu yerda joylashgan.
Bernstein fikriga koʻra, xorijiy investorlarning qiziqishi Hindistonga faqat ushbu rivojlanayotgan sohalarda global miqyosda raqobatbardosh tarmoqlarni qura olgan taqdirdagina sezilarli darajada qaytadi.
«Biz buning dastlabki belgilarini kosmos, mudofaa, yarimoʻtkazgichlar va chuqur texnologik innovatsiyalar kabi sohalarda koʻrmoqdamiz, ammo ularning aksariyati ushbu oʻn yillikning katta qismida kapital taqsimoti boʻyicha qarorlarga sezilarli taʼsir koʻrsatish uchun juda kichikdir».
Bozor korrektsiyasiga qaramay, pay fondlariga mahalliy jamgʻarmalar oqimi sekinlashmadi
Xoʻsh, keyin nima boʻladi?
Bir qator bevosita omillar Hindiston bozorlarining bundan keyin qanday harakat qilishini belgilaydi.
«Geosiyosiy keskinlikning yumshashi va nisbatan jozibador baholashlar FPI [xorijiy portfel investorlari] oqimining qayta tiklanishini qoʻllab-quvvatlashi mumkin», deydi CareEdge brokerlik kompaniyasi, garchi savdo keskinligi va yuqori energiya narxlari «kelajakda korporativ faoliyat uchun qiyinchilik» boʻlib qolsa-da.
Hozircha, xorijiy investorlar voz kechgan boʻlishi mumkin boʻlsa-da, hind jamgʻaruvchilari — tobora xavotirga tushayotgan boʻlsalar-da — pay fondlariga oylik investitsiyalar oqimini sekinlashtirmadilar.
Haqiqiy sinov ushbu bardoshlilik oldinda turgan yanada chuqurroq korrektsiyada ham saqlanib qolishi yoki qolmasligida boʻladi.