

Yuqori xavfli biznes subʼyektlari toʻlovlarni qayta ishlash boʻyicha cheklovlarni qanday chetlab oʻtmoqda
Tartibga solinadigan sotuvchilar nima uchun toʻlov tizimlaridan uziladi hamda buning oldini oluvchi anderrayting va komplayens ishlari.
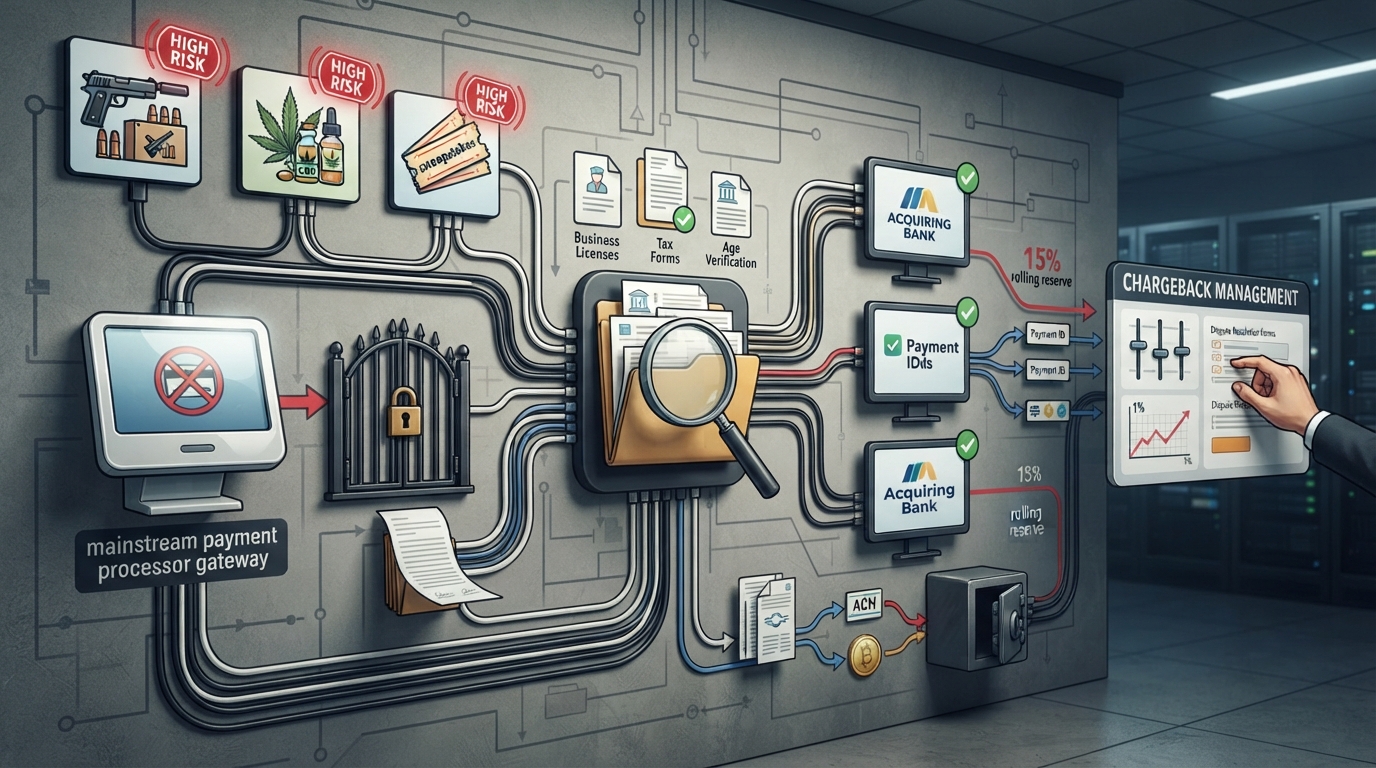
Yuqori xavfli biznes subʼyektlari toʻlovlarni qayta ishlash cheklovlarini qanday boshqaradi
Oʻqotar qurollar, KBD (kannabidiol) mahsulotlari va yutuqli oʻyinlar kabi sohalardagi kompaniyalar koʻplab odatiy chakana sotuvchilar hech qachon duch kelmaydigan muammoga duch kelishadi: xaridorlardan toʻlovlarni qabul qilishning ishonchli usulini taʼminlash. Standart toʻlov protsessinglari odatda bunday biznes subʼyektlarini rad etadi yoki ogohlantirishsiz ularning hisobvaraqlarini yopadi, bu esa savdogarlarni pul oqimini himoya qilish uchun shoshilinch choralar koʻrishga majbur qiladi. Muayyan sohalardagi tadbirkorlar uchun bunday cheklovlarning sabablarini va qanday muqobil variantlar mavjudligini bilish juda muhim boʻlib qoldi.
Toʻlov protsessinglari xavfni bir qancha omillar, jumladan, toʻlovni qaytarish (chardjbek) stavkalari, regulyatorlar eʼtibori, obroʻga yetkaziladigan zarar va firibgarlik ehtimoliga qarab baholaydi. Yosh boʻyicha cheklangan mahsulotlarni sotadigan, huquqiy jihatdan noaniq sohalarda faoliyat yuritadigan yoki qaytarish darajasi yuqori boʻlgan tovarlar bilan shugʻullanadigan biznes subʼyektlari tabiiy ravishda protsessinglar yuqori xavf deb hisoblaydigan toifalarga tushadi. Oʻqotar qurol dilerlari yurisdiktsiyaga qarab farq qiladigan qaʼtiy tartibga solingan tizimda ishlaydi, KBD sotuvchilari esa ham federal, ham shtat darajasidagi oʻzgaruvchan qonunlarga rioya qilishlari kerak. Yutuqli oʻyinlar kompaniyalari, hatto qonuniy faoliyat yuritayotgan boʻlsa ham, koʻpincha qimor oʻyinlariga oʻxshash faoliyatda ayblanadi.
Stripe, Square va PayPal kabi yirik protsessinglar taqiqlangan biznes turlarining aniq roʻyxatini yuritadi. Ushbu platformalar millionlab past xavfli savdogarlarni qoʻllab-quvvatlaydi va odatda bahsli sohalar bilan bogʻliq muvofiqlik (komplayens) yuki va obroʻga yetkaziladigan zarardan qochishni afzal koʻradi. Odatiy protsessing tizimida hisobvaraq ochishga muvaffaq boʻlgan oʻqotar qurol dileri yoki KBD sotuvchisi, rejali tekshiruvlar paytida biznes turi aniqlangach, baribir toʻsatdan hisobvaragʻi yopilishiga duch kelishi mumkin. Bunday beqarorlik jabrlangan kompaniyalarni ixtisoslashgan yechimlarni izlashga majbur qiladi.
Toʻlov protsessing tizimi hisobvaraqni yopganda, buning taʼsiri shunchaki noqulaylikdan ancha yuqori boʻladi. Rezerv davrlarida mablagʻlar oylab ushlab turilishi, xaridorlarning toʻlov maʼlumotlari koʻchirilishi kerak boʻladi va oʻtish davrida daromad toʻxtab qolishi mumkin. Past foyda marjasi bilan ishlaydigan korxonalar uchun toʻlovlarni qayta ishlashdagi uzilish ish haqining kechikishi, yetkazib beruvchilar bilan munosabatlarning yomonlashuvi yoki tovar tanqisligini anglatishi mumkin. Noaniqlik uzoq muddatli rejalashtirishni ham qiyinlashtiradi, chunki savdogarlar toʻlov tizimi yoʻqolib ketishi mumkin boʻlgan bir vaqtda marketing yoki kengayishga ishonch bilan sarmoya kirita olmaydilar.
Butun dunyo boʻylab moliyaviy muassasalar toʻlov oqimlari, ayniqsa yuqori xavfli deb hisoblangan sohalar ustidan nazoratni kuchaytirmoqda. Soʻnggi vaqtlardagi regulyatorlik oʻzgarishlari, jumladan, yirik oʻtkazmalar va yuqori xavfli yurisdiktsiyalar ishtirokidagi bitimlarni yanada qaʼtiyroq monitoring qilish boʻyicha takliflar, kengroq sinchkovlik bilan tekshirish tamoyiliga oʻtilayotganini koʻrsatadi. Ushbu sohalardagi savdogarlar, hatto ixtisoslashgan provayderlar bilan ishlashganda ham, koʻproq hujjatlar talab qilinishi va qaʼtiyroq anderraytingga tayyor boʻlishlari kerak.
Yuqori xavfli savdo hisobvaraqlari (high-risk merchant account) provayderlari odatiy protsessinglar rad etadigan sohalarga xizmat koʻrsatish uchun maxsus tashkil etilgan. Bu firmalar yuqoriroq qayta ishlash toʻlovlari evaziga yuqori xavfli profillarni qabul qilishga tayyor boʻlgan ekvayer banklar bilan aloqalarni saqlab turadi. Ularning anderrayting jarayoni standart tekshiruvlarga qaraganda batafsilroq boʻlib, odatda keng qamrovli biznes hujjatlari, moliyaviy hisobotlar va koʻpincha biznes egalarining shaxsiy kafolatlarini talab qiladi.
Oʻqotar qurollar, KBD yoki yutuqli oʻyinlar sohasidagi korxonalar uchun 2accept kabi provayderdan foydalanish umumiy maqsadli protsessinglar bera olmaydigan barqarorlikni taʼminlashi mumkin. Bunday ixtisoslashgan xizmatlar har bir sohaga xos boʻlgan muvofiqlik qoidalarini tushunadi, yuqori xavfli profillar uchun moʻljallangan chardjbeklarni boshqarish vositalarini taqdim etadi va tranzaktsiya hajmi oshganda qayta ishlash hajmini bir nechta savdogar ID'lari boʻyicha taqsimlash uchun hisobvaraqlarni shakllantiradi. Kamchiligi narxda: qayta ishlash toʻlovlari odatda har bir tranzaktsiya uchun 3,5% dan 8% gacha boʻladi, bu past xavfli korxonalar uchun 2,5% dan 3% gacha boʻlgan toʻlovga nisbatan yuqoridir.
Yuqori xavfli savdo hisobvaragʻini olish uchun ariza berish standart arizaga qaraganda koʻproq hujjatbozlikni talab qiladi. Korxonalar litsenziyalar, oxirgi uch-olti oylik bank koʻchirmalari, agar ilgari savdo hisobvaragʻi tarixi boʻlsa, protsessing koʻchirmalari, batafsil biznes-reja hamda mahsulot manbalari va muvofiqlik tartib-qoidalari haqidagi maʼlumotlarni taqdim etishga tayyor boʻlishlari kerak. Provayderlar, shuningdek, chardjbek tarixi, kredit balli va biznesning faoliyat muddatini oʻrganadilar. Yangi boshlangan korxonalar (startaplar) toza tarixga ega boʻlgan tajribali kompaniyalarga qaraganda qaʼtiyroq talablarga duch kelishadi.
Tasdiqlash biznesning qanchalik murakkabligi va ekvayer bankning qanchalik tez javob berishiga qarab bir necha kundan bir necha haftagacha vaqt olishi mumkin. Qaytariladigan rezervlar (rolling reserves) keng tarqalgan boʻlib, bu protsessing mumkin boʻlgan chardjbeklarni qoplash uchun muayyan muddatga har bir tranzaktsiyaning maʼlum bir foizini ushlab qolishini anglatadi. Rezerv talablari odatda oylik hajmning 5% dan 15% gacha boʻlgan qismini tashkil qiladi va uchdan olti oygacha ushlab turiladi. Bu protsessingni himoya qilsa-da, aylanma kapitalni kamaytiradi va uni pul oqimlarini rejalashtirishda hisobga olish kerak.
Savdo hisobvaragʻining oʻzi toʻlovlarni qayta ishlamaydi; u veb-sayt, xaridorning banki va ekvayer bank oʻrtasidagi texnik aloqani boshqaradigan toʻlov shlyuziga (payment gateway) ulangan boʻlishi kerak. Yuqori xavfli provayderlar odatda oʻzlarining savdo hisobvaraqlari bilan ishlash uchun yaratilgan shlyuz yechimlarini taqdim etadilar, garchi baʼzilari, agar biznes maxsus xususiyatlarga muhtoj boʻlsa, uchinchi tomon toʻlov protsessinglari bilan integratsiya qilishga ruxsat beradi. Shlyuz xaridorlar afzal koʻradigan toʻlov usullarini qoʻllab-quvvatlashi, firibgarlikni aniqlash vositalarini oʻz ichiga olishi va tranzaktsiya holati hamda chardjbek nizolari boʻyicha aniq hisobotlarni taqdim etishi kerak.
Texnik sozlash murakkabligi boʻyicha juda farq qilishi mumkin. Xosting qilingan toʻlov sahifalari kam dasturlash ishini talab qiladi, ammo xaridorlarni xaridni yakunlash uchun tashqi saytga yoʻnaltiradi, bu esa konversiya darajasini pasaytirishi mumkin. API integratsiyalari xaridorlarni butun toʻlov jarayonida saytda ushlab turadi, ammo joriy etish uchun koʻproq texnik mahorat talab qiladi. Mobil va savdo nuqtasi (POS) xususiyatlari jismoniy joylashuvga yoki joylarda sotuv guruhlariga ega boʻlgan korxonalar uchun muhimdir. Shlyuzning obunalar uchun takroriy toʻlovlarni qoʻllab-quvvatlashi va tranzaktsiyalarning eng yuqori hajmini cheklashlarsiz boshqara olishini tekshirish ham muhimdir.
Yuqori xavfli sohalarda chardjbek stavkalari yuqoriroq boʻladi, shuning uchun faol boshqaruv juda muhimdir. Chardjbeklar xaridorlar oʻz kartalarini chiqargan banklar bilan tranzaktsiyalar boʻyicha bahslashganda sodir boʻladi va haddan tashqari yuqori chardjbek nisbatlari, hatto ixtisoslashgan provayderlarda ham, hisobvaraqning yopilishiga olib kelishi mumkin. Koʻpchilik protsessinglar chegarani tranzaktsiyalarning 1% dan 2% gacha qilib belgilaydi, garchi bu sohaga va qayta ishlash hajmiga bogʻliq boʻlsa-da. Har bir chardjbek oʻn beshdan yuz dollargacha xarajat keltirib chiqaradi va takroriy nizolar hisobvaraqlarni xarajatlarni yanada oshiradigan monitoring dasturlariga tushirishi mumkin.
Chardjbeklarni kamaytirish mahsulotning aniq tavsiflari, shaffof qaytarish siyosati va mijozlarga tezkor xizmat koʻrsatishdan boshlanadi. Kredit karta koʻchirmalaridagi tavsif matni nizolarni keltirib chiqaradigan chalkashliklarning oldini olish uchun biznes nomini aniq koʻrsatishi kerak. Karta mavjud boʻlmagan (Card-not-present) tranzaktsiyalarda CVV tekshiruvi va AVS tekshiruvlaridan foydalanilishi kerak. Firibgarlikni aniqlash vositalari bir xil manzilga turli kartalardan bir nechta buyurtma berish yoki yangi xaridorlardan juda yirik buyurtmalar kabi shubhali buyurtma namoyonlarini aniqlashi kerak. Chardjbeklar sodir boʻlganda, korxonalar tranzaktsiyaning qonuniy ekanligini koʻrsatuvchi hujjatlar, jumladan, imzolangan yetkazib berish tasdiqnomalari, xaridor bilan aloqa yozishmalari va shartlar aniq oshkor qilinganining ipointi bilan tezda javob berishlari kerak.
Yuqori xavfli savdo hisobvaragʻini olish bu faqat birinchi qadamdir. Uni saqlab qalish muvofiqlik, chardjbek stavkalari va tranzaktsiya namoyonlariga doimiy eʼtiborni talab qiladi. Korxonalar barcha faoliyatning batafsil yozuvlarini yuritishlari kerak, chunki protsessinglar davriy tekshiruvlar oʻtkazadi va yangilangan hujjatlarni soʻrashi mumkin. Agar biznes modeli yangi mahsulot tarmoqlari yoki xizmatlarni oʻz ichiga olish uchun oʻzgarsa, ushbu oʻzgarishlar amalga oshirilishidan oldin protsessingga xabar berilishi kerak, chunki oshkor qilinmagan faoliyat tekshiruvlarga yoki hisobvaraqning yopilishiga olib kelishi mumkin.
Diversifikatsiya qayta ishlashdagi uzilishlardan qoʻshimcha himoyani taʼminlaydi. Baʼzi yuqori xavfli korxonalar bir nechta provayderlarda hisobvaraqlarni saqlab turadilar va asosiy hisobvaraqda muammolar yuzaga kelganda tranzaktsiyalarni zaxira protsessinglarga yoʻnaltiradilar. Bu murakkablik va xarajatni oshiradi, lekin u toʻsatdan yopilishlardan sugʻurta vazifasini ham oʻtaydi. Muqobil toʻlov usullari, jumladan, ACH oʻtkazmalari, kriptovalyuta yoki yetkazib berilganda naqd pul toʻlash variantlari karta protsessingini toʻldirishi va har qanday yagona toʻlov kanaliga qaramlikni kamaytirishi mumkin.
Yuqori xavfli sohalar uchun toʻlovlarni qayta ishlash muhiti, qoidalar kuchayishi va moliyaviy muassasalar oʻz xavf bardoshligini qayta koʻrib chiqishi sababli oʻzgarishda davom etmoqda. Bu sohalardagi korxonalar regulyatorlik yangiliklaridan xabardor boʻlishlari, toʻliq hisob-kitoblarni yuritishlari va oʻzlarining muayyan muvofiqlik majburiyatlarini tushunadigan protsessinglar bilan ishlashlari kerak. Xarajatlar va cheklovlar odatiy chakana sotuvchilar duch keladiganidan hamon yuqori boʻlsa-da, ixtisoslashgan savdo hisobvaraqlari provayderlari murakkab sohalarda uzoq muddatli oʻsish uchun zarur boʻlgan barqarorlikni taklif etadi.