

Toʻlovchilar kam, pensionerlar koʻp
Pensionerlar koʻp, toʻlovchilar kam: Qirgʻizistonning xavotirli arifmetikasi
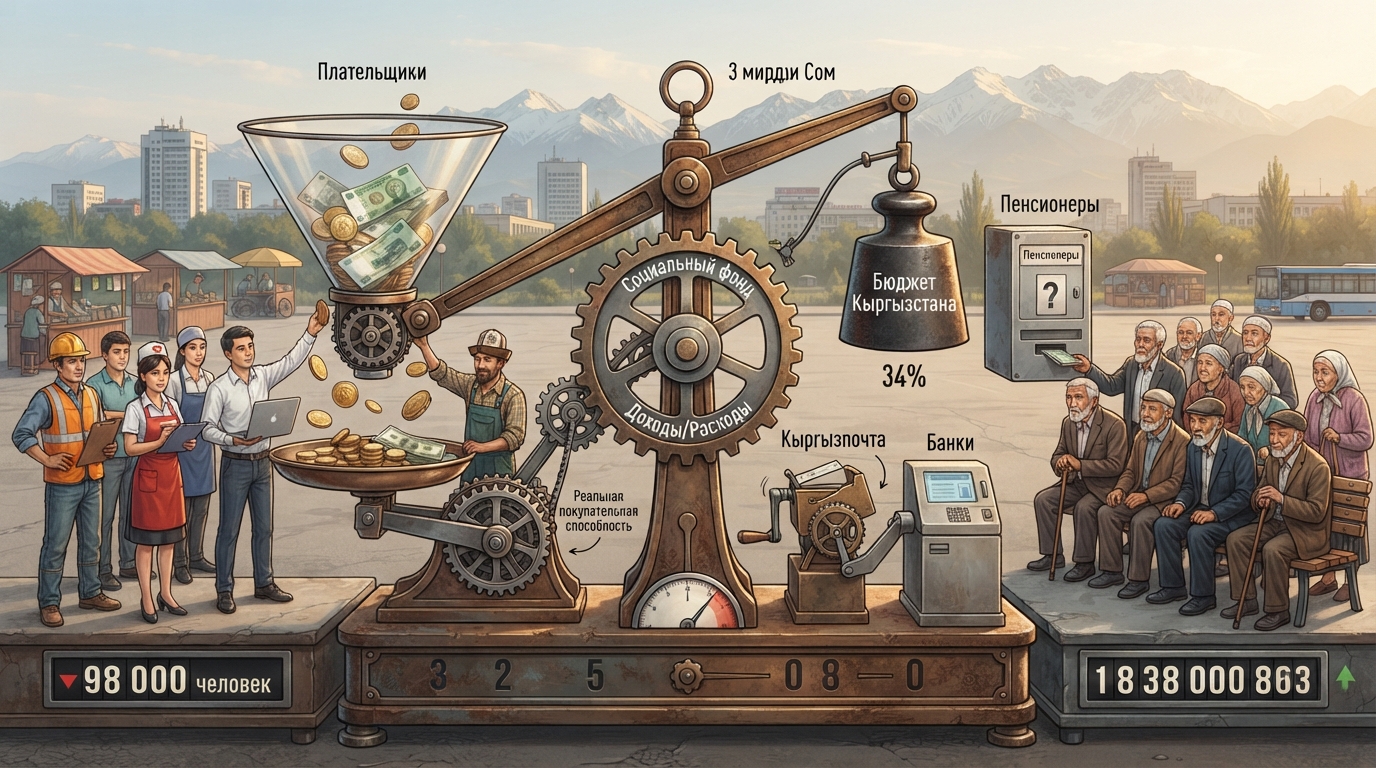
**Toʻlovchilar kamaymoqda, pensionerlar esa koʻpaymoqda**
Qirgʻiziston pensiya tizimi 2025 yilni profitsit bilan yakunladi, biroq bu tashqi tomondan ijobiy koʻringan raqam ortida ancha murakkab dinamika kuzatilmoqda.
Ijtimoiy fondning daromadlari 130,1 mlrd somni, xarajatlari esa 127,1 mlrd somni tashkil etdi, qoldiq — qariyb 3 mlrd som. Rasman tizim sarflaganidan koʻra koʻproq mablagʻ oldi. Ammo deyarli bir vaqtning oʻzida sugʻurta badallarini toʻlovchilar soni qariyb 98 ming kishiga kamayib, 1,464 mln kishini tashkil etdi, pensionerlar soni esa 816,6 minggacha oʻsdi. Natijada bir pensionerga toʻgʻri keladigan toʻlovchilar soni taxminan 1,8 tani tashkil etmoqda. Bu koʻrsatkich pensiya tizimini bir yillik hisobot sifatida emas, balki oʻn yilliklarga moʻljallangan mexanizm sifatida koʻrishga yordam beradi.
Solidar tizimdagi pensiya koʻp jihatdan bugungi kunda qancha odam rasmiy ravishda ishlayotgani, ish beruvchilar qanday ish haqini koʻrsatayotgani va ushbu daromadlardan qancha sugʻurta badallari tushayotganiga bogʻliq. Shu bois, toʻlovchilar sonining bir yilda qariyb 100 mingga kamayishi 3 mlrd somlik profitsitdan koʻra muhimroq koʻrinadi. Paradoks shundaki, 2025 yilda sugʻurta tushumlarining oʻzi kamaymadi, balki 12,4% ga oʻsib, 82,9 mlrd somga yetdi. Ijtimoiy fond buni, eng avvalo, yuridik shaxslar xodimlarining ish haqi oshgani bilan izohlaydi. Noodatiy vaziyat yuzaga kelmoqda: badal oʻtkazadigan odamlar soni kamaydi, lekin qolgan har bir ishtirokchi oʻrtacha hisobda tizimga koʻproq pul olib kelmoqda. Qisqa muddatli istiqbolda ish haqining oʻsishi bazaning torayishini qoplashi mumkin. Uzoq muddatli istiqbolda esa — hammasi toʻlovchilar sonining kamayishi barqaror tendentsiyaga aylanishi yoki aylanmasligiga bogʻliq.
Daromadlar tuzilmasi yana bir xususiyatni koʻrsatmoqda. Ijtimoiy fondning 130,1 mlrd somlik daromadlaridan bevosita sugʻurta badallari 82,9 mlrd somni tashkil etdi, yana 2,8 mlrd somi boshqa tushumlar hissasiga toʻgʻri keldi, 44,4 mlrd somi esa respublika byudjetidan tushdi. Shu tariqa, davlat byudjeti fond jami daromadlarining qariyb 34 foizini taʼminladi. Aslida, daromad qismidagi deyarli har uchinchi som byudjetdan moliyalashtirish bilan bogʻliq. Buning oʻzi moliyaviy inqirozni anglatmaydi: davlat qonunda nazarda tutilgan majburiyatlarini bajarmoqda, koʻplab mamlakatlarning pensiya tizimlari esa sugʻurta tushumlarini byudjet transfertlari bilan birlashtiradi. Masala boshqa narsada — agar pensionerlar soni sugʻurta bazasidan tezroq oʻsishda davom etsa, bunday oʻtkazmalarga boʻlgan ehtiyoj qanchalik tez ortadi. Bugungi kunda 1,464 mln toʻlovchi va 816,6 ming pensioner oʻrtasidagi farq hali ham sezilarli boʻlib qolmoqda, biroq 1,8 ga bir nisbati demografik zaxiraning cheklanganligini koʻrsatmoqda. Bu 1,8 kishini soʻzma-soʻz bitta muayyan pensionerni boqadigan xodimlar deb tushunmaslik kerak: badallar miqdori farq qiladi, band boʻlganlar va pensiya toʻlovlarining turli toifalari mavjud, majburiyatlarning bir qismi byudjet tomonidan qoplanadi. Ammo umumiy tuzilmani baholash uchun bu raqam yaqqol koʻrsatkichdir. Agar toʻlovchilar kamaysa, pensionerlar koʻpaysa va umr koʻrish davomiyligi asta-sekin oʻsib borsa, davlat sugʻurta tushumlarini koʻpaytirish, byudjetdan moliyalashtirishni oshirish va tizimning oʻziga xos parametrlarini oʻzgartirish oʻrtasida tanlov qilishiga toʻgʻri keladi.
Demografiya bu masalani ayniqsa muhim qiladi. Qirgʻiziston hozircha nisbatan yosh mamlakat boʻlib qolmoqda, biroq aholining yosh tuzilmasi asta-sekin oʻzgarmoqda. BMT prognozlariga koʻra, 65 yosh va undan katta yoshdagi aholining ulushi 2050 yilga borib taxminan 6% dan 10,1% gacha oʻsishi mumkin. Bir qarashda, chorak asr davomida 4,1 foiz punktiga oʻsish moʻʼtadil boʻlib tuyuladi. Aslida esa gap keksa aholi ulushining hozirgi darajaga nisbatan qariyb 70% ga oʻsishi haqida bormoqda. Shu bilan birga, kelajakdagi yuklama nafaqat keksa odamlar soni bilan belgilanadi. Pensiya tizimi uchun mehnatga layoqatli yoshdagi aholining qaysi qismi rasmiy iqtisodiyotda ekanligi juda muhimdir. Inson ishlashi, daromad olishi va hatto barqaror bandlikka ega boʻlishi mumkin, ammo daromadlar toʻliq roʻyxatdan oʻtkazilmasa, uning sugʻurta tizimiga qoʻshgan hissasi potentsial darajadan ancha past boʻladi.
Qirgʻiziston, bundan tashqari, ishchi kuchining yuqori harakatchanligi bilan ajralib turadi. Fuqarolarning sezilarli qismi mamlakat tashqarisida mehnat qiladi, iqtisodiyot ichida esa oʻzini oʻzi band qilish, kichik biznes va norasmiy bandlikning yirik segmenti saqlanib qolmoqda. Shu bois, demografik jihatdan yosh inson har doim ham avtomatik ravishda sugʻurta badallarining toʻlaqonli toʻlovchisiga aylanavermaydi. Sugʻurta bazasini kengaytirish nima uchun shunchaki ish oʻrinlari yaratish bilan cheklanib qolmaydigan alohida vazifaga aylanayotganini aynan shu bilan izohlash mumkin. Pensiya tizimi uchun nafaqat ishning mavjudligi, balki uning rasmiylashtirilishi, rasmiy ish haqi miqdori va ajratmalarning muntazamligi ham muhimdir.
Allaqachon tayinlangan pensiyalar bilan nima sodir boʻlayotgani haqidagi masala ham kam ahamiyatga ega emas. 2025 yilda oʻrtacha pensiya 6,1% ga oshdi, biroq uning haqiqiy xarid qobiliyati, deputat Dastan Bekeshevning Hisob palatasiga tayanib bergan maʼlumotlariga koʻra, taxminan 2% ga pasaydi. Bu nominal va haqiqiy pensiya oʻrtasidagi printsipial farqdir. Pensioner koʻproq som oladi, lekin bu pulga sotib olish mumkin boʻlgan tovarlar va xizmatlar miqdori kamayishi mumkin. Keksa odamlar uchun inflyatsiya ayniqsa sezilarlidir, chunki ularning xarajatlari tuzilmasi oʻrtacha isteʼmol savatidan farq qiladi: oziq-ovqat mahsulotlari, kommunal xizmatlar, dori-darmonlar, tibbiy koʻriklar va transport muhim rol oʻynaydi. Shu bois, indeksatsiyaning hayot kechirish qiymati oʻsishidan hatto nisbatan kichik orqada qolishi ham uy xoʻjaligi uchun tezda sezilarli boʻladi.
2026 yilda ancha yirikroq oshirish nazarda tutilgan: 1 oktyabrdan pensiyalarning sugʻurta qismini 20% ga oshirish rejalashtirilgan, qayta hisob-kitobdan keyin yoshga doir pensiyaning umumiy miqdori ustamalarni hisobga olmaganda kamida 8 800 somni tashkil etishi kerak. Bunday indeksatsiya pensionerlarning daromadlarini oshiradi, lekin ayni paytda Ijtimoiy fondning xarajat majburiyatlarini koʻpaytiradi. Bu yerda pensiya siyosati uchun xos boʻlgan bogʻliqlik namoyon boʻladi: davlat pensionerlarga narxlarning oʻsishini qanchalik tez qoplasa, tizimga shunchalik koʻp mablagʻ talab qilinadi; indeksatsiya qanchalik sekin amalga oshirilsa, toʻlovlarning haqiqiy xarid qobiliyati shunchalik pasayadi. Shu bois, barqarorlik endi shunchaki pensiyani oʻz vaqtida oʻtkazib berish qobiliyati bilan emas, balki bir vaqtning oʻzida toʻlovning maqbul miqdorini saqlab turish va uni byudjet transfertlarini doimiy ravishda tezlashtirmasdan moliyalashtirish imkoniyati bilan belgilanadi.
Bu fonda ilgari ikkinchi darajali boʻlib koʻringan maʼmuriy xarajatlar ayniqsa sezilarli boʻlib bormoqda. 2025 yilda pensionerlarning 83 foizi toʻlovlarni banklar orqali olgan va bu pullarni yetkazib berish taxminan 298 mln somga tushgan. Yana 17 foizi «Qirgʻizpochtasi» xizmatlaridan foydalangan, biroq ushbu kanal xarajatlari qariyb 430 mln somni tashkil etgan. Boshqacha aytganda, ancha kichikroq oluvchilar guruhiga 132 mln som koʻproq mablagʻ sarflangan. Agar pensionerlar soni 816,6 ming kishi ekanligidan kelib chiqilsa, bank usulidan taxminan 678 ming kishi, pochta usulidan esa taxminan 139 ming kishi foydalangan. Qoʻpol hisob-kitoblarga koʻra, xarajatlar bir bank oluvchisiga yiliga taxminan 440 somni, pochta orqali oluvchiga esa taxminan 3,1 ming somni tashkil etadi. Farq haqiqatan ham yetti barobarga yaqin. Ammo bu yerda ham oddiy taqqoslash butun manzarani koʻrsatmaydi. Pochta bank infratuzilmasi sustroq rivojlangan hududlarga xizmat koʻrsatadi, harakatlanishi cheklangan odamlarga toʻlovlarni yetkazib beradi va faqat bitta tranzaktsiya qiymati bilan baholab boʻlmaydigan ijtimoiy funktsiyani bajaradi. Shunga qaramay, raqamlar anʼanaviy modelni saqlab qolish bahosini koʻrsatmoqda. Agar oluvchilarning hech boʻlmaganda bir qismi ixtiyoriy ravishda bank xizmatiga oʻtsa, tizim miqyosidagi tejamkorlik yiliga oʻnlab million somlarni tashkil etishi mumkin. Xarajatlari 127,1 mlrd som boʻlgan fond uchun bu kichik ulush, ammo pensiya barqarorligi aynan shunday koʻplab moddalardan shakllanadi.
Ijtimoiy fond 2025 yilda yana 984,2 mln somni Mehnatkashlarni sogʻlomlashtirish fondiga yoʻnaltirdi. Bu qariyb bir milliard som boʻlib, moliyalashtirish toʻliq bajarildi. Pensiya xarajatlari fonida bu summa kichik boʻlib koʻrinishi mumkin, biroq u Ijtimoiy fond yillik profitsitining taxminan uchdan biriga teng. Shu bois, sanatoriy-kurort yoʻllanmalarini taqsimlash samaradorligi masalasi xususiy ijtimoiy dastur doirasidan chiqib ketadi. Agar davlat tizimi majburiy sugʻurta toʻlovlarini yigʻsa, xarajatlarning har qanday yoʻnalishi samaradorlikning umumiy bahosi bir qismiga aylanadi. Ayniqsa, deputatlarga bir vaqtning oʻzida yoʻllanma olishda qiyinchiliklarga duch kelayotgan pensionerlardan murojaatlar tushayotgani yaqqol koʻrsatkichdir. Toʻliq moliyalashtirilgan byudjet satri va muayyan oluvchi uchun natijaning mavjudligi oʻrtasida uzilish yuzaga kelmoqda. Bunday xarajatlarning oʻzi pensiya tizimining demografik muammolariga sabab emas, biroq ular toʻlovchilar soni kamayayotgan sharoitda har bir milliard somni boshqarish sifati qanchalik muhim boʻlib borayotganini koʻrsatadi.
Shunday qilib, asosiy xavf 2025 yil byudjetida emas. Unda arifmetika toʻgʻri keldi: 130,1 mlrd som daromadga qarshi 127,1 mlrd som xarajat. Muammo bugungi profitsit va kelajakdagi majburiyatlar oʻrtasida yotibdi. Pensiya tizimi oʻn yillar davomida ishlaydi va bir yillik ijobiy balans oʻn yoki yigirma yildan keyin yuklama qanday boʻlishi haqida kam narsa aytadi. Agar toʻlovchilar soni 2025 yildagiga teng surʼatlar bilan kamayishda davom etsa, bir pensionerga 1,8 toʻlovchi boʻlgan hozirgi nisbat tezda oʻzgarishi mumkin. Ammo har yili 98 ming kishiga kamayishni mexanik ravishda kelajakka koʻchirish ham xato boʻlar edi: bir yil hali uzoq muddatli trendni shakllantirmaydi, statistika esa hisobga olish, bandlik va toʻlovchilarni roʻyxatga olishdagi oʻzgarishlarga bogʻliq boʻlishi mumkin. Boshqa narsa muhim: tizim allaqachon bir vaqtning oʻzida bir nechta turli yoʻnalishdagi jarayonlarni namoyish etmoqda. Sugʻurta tushumlari 12,4% ga oʻsmoqda, toʻlovchilar soni kamaymoqda, pensionerlar soni koʻpaymoqda, byudjet daromadlarning qariyb 34% ini taʼminlamoqda, nominal pensiya oʻsmoqda, lekin uning haqiqiy xarid qobiliyati 2025 yilda taxminan 2% ga pasaymoqda. Har bir raqam alohida olinganda boshqariladigandek koʻrinadi. Birgalikda esa ular davlat uchun asta-sekin qimmatraq boʻlib borayotgan tuzilmani tavsiflaydi.
Bu maʼnoda Qirgʻiziston muammoga demografik tushunchada keksa mamlakatga aylanishidan oldinroq duch kelmoqda. Bu muhim holat. Odatda pensiya inqirozi keksalar ulushi juda yuqori boʻlgan jamiyatlar bilan bogʻlanadi. Qirgʻiziston vaziyati shuni koʻrsatadiki, agar rasmiy sugʻurta bazasi majburiyatlardan koʻra sekinroq oʻssa, bosim yosh mamlakatda ham yuzaga kelishi mumkin. 2050 yilga borib 65 yoshdan oshgan aholi ulushi 10,1% ga yetishi mumkin, biroq pensiya tizimi bu tuzilmaga ancha oldinroq tayyorgarlik koʻrishi kerak, chunki 20–25 yildan keyin pensiyaga chiqadigan odamlar bugunning oʻzida mehnat bozorida boʻlib, oʻz sugʻurta huquqlarini shakllantirmoqdalar. Shu bois, toʻlovchilar sonining 98 ming kishiga kamayishi — bu shunchaki bir hisobot davridagi tushumlarning bir qismini yoʻqotish emas. Bu iqtisodiyot aholi bandligini sugʻurta daromadlariga qanchalik toʻliq aylantirayotgani haqidagi signaldir. 44,4 mlrd somlik byudjet oʻtkazmalari fonida 3 mlrd somlik profitsit masalaning koʻlamini yaxshi koʻrsatadi: moliyaviy muvozanat allaqachon koʻp jihatdan davlat resurslari hisobiga saqlab turilibdi. Davlat ushbu transfertlarni taʼminlashga qodir ekan, toʻlovlar barqaror boʻlib qoladi. Ammo pensionerlar soni ortib borishi bilan pensiya tizimi byudjet mablagʻlari uchun taʼlim, sogʻliqni saqlash, infratuzilma va boshqa davlat xarajatlari bilan tobora kuchliroq raqobatlashadi.
Aynan shuning uchun Ijtimoiy fondning 2025 yil uchun hisoboti oʻzining 130,1 mlrd somlik daromadlari bilan emas, balki ushbu mablagʻlarning tuzilmasi va tizimning ikkala tomonidagi odamlar soni bilan qiziqarlidir. 1,464 mln toʻlovchi, 816,6 ming pensioner, 82,9 mlrd som sugʻurta badallari, 44,4 mlrd som byudjet moliyalashtirishi, sogʻlomlashtirish uchun qariyb bir milliard som va pensiyalarni yetkazib berishning ikkita asosiy kanali uchun 728 mln somlik umumiy xarajatlar yagona manzarani tashkil etadi. Qirgʻiziston hozircha pensiya tizimi majburiyatlarni bajarishni toʻxtatadigan vaziyatda emas. Aksincha, toʻlovlar moliyalashtirilmoqda, daromadlar xarajatlardan oshmoqda, sugʻurta tushumlari oʻsmoqda. Ammo pensiya modelining barqarorligi bugungi kunni plyus bilan yakunlash qobiliyati bilan belgilanmaydi. U ertaga qancha xodim toʻlovlarni moliyalashtirishi, ularning daromadlari qanchalik rasmiy boʻlishi, pensionerlar soni qanchalik tez oʻsishi va ushbu tuzilmaning qancha ulushini bevosita davlat byudjetidan toʻlashga toʻgʻri kelishi bilan belgilanadi. Bu maʼnoda 2025 yil Qirgʻizistonga bir vaqtning oʻzida ikkita raqamni berdi: 3 mlrd somlik buxgalteriya plyusi va bir pensionerga 1,8 toʻlovchi boʻlgan demografik-moliyaviy nisbat. Pensiya tizimining kelajagini baholash uchun ikkinchi raqam birinchisidan koʻra ancha muhimroq boʻlishi mumkin.