Oʻzbekiston pensiya islohoti. Iqtisodchi yoshning oshirilishi yagona yechim emasligini tushuntirib berdi
Oʻzbekiston pensiya islohoti. Iqtisodchi yoshning oshirilishi nega yagona yechim emasligini tushuntirdi
Oʻzbekistonda pensiya yoshini bir necha yilga: erkaklar uchun 3 yilga va ayollar uchun 4 yilga oshirish, shunda pensiyalar tegishlicha 63 va 58 yoshdan toʻlana boshlanishi muhokama qilinmoqda. Koʻp yillar davomida mehnat qilgan, ish haqidan majburiy ajratmalar toʻlagan va pensiya oldi yoshida boʻlgan inson uchun bu juda muhim. Savol tugʻiladi: nega? Bu bilan birga boshqa qator savollar ham paydo boʻladi: boshqa mamlakatlarda pensiya yoshi qanday? Insonning mehnat faoliyati davomida uning pensiya badallari bilan nima sodir boʻladi? U pensiyaga chiqqanidan keyin qancha olishi mumkin boʻladi? Va umuman, pensiya tizimini tashkil etishning qanday variantlari mavjud?
Ravshanbek Dalimo pensiya tizimi qanday tuzilgani, bugungi kunda amaldagi pensionerlarning toʻlovlarini kim moliyalashtirayotgani va 15–25 yildan keyin, ishlovchilar va pensionerlar nisbati oʻzgarganda nima sodir boʻlishi mumkinligi haqida soʻzlab berdi.
Pensiya tizimi moliyaviy institutlar — pensiya jamgʻarmalari majmui boʻlib, unda xodimlar mehnat faoliyati davomida badallar toʻlaydilar va u tugaganidan keyin Xalqaro mehnat tashkiloti (XMT) tomonidan 40 yil deb belgilangan ish stajiga ega boʻlganda pensiya toʻlovlarini oladilar. Yaʼni, xodimlar mehnat faoliyatini 20 yoshda boshlaydilar va 60 yoshda pensiyaga chiqadilar.
Hisob-kitob qilingan 40 yil oʻz vaqtida, jumladan, yashab qolish davri deb ataladigan koʻrsatkich — oʻrtacha umr koʻrish davomiyligi va pensiya yoshi oʻrtasidagi farq tufayli joriy etilgan edi. XX asrda odamlar oʻrtacha 65–67 yil yashagan boʻlsa, hozir sezilarli darajada uzoqroq yashamoqdalar. Turmush sharoiti va farovonlik qanchalik yaxshi boʻlsa, odamlar shunchalik uzoq yashaydilar, masalan, Yaponiyada. Shu bilan birga, umr koʻrish davomiyligi qanchalik yuqori boʻlsa, pensiya tizimiga shunchalik koʻp mablagʻ talab qilinadi.
Hozir Oʻzbekistonda oʻrtacha umr koʻrish davomiyligi 75,4 yilni tashkil etmoqda, bu 1991 yildagiga nisbatan 9 yilga koʻpdir. Bu mamlakatda pensiya yoshini oshirish taklifining birinchi sababidir.
Dunyoda pensiya yoshini oshirish tendentsiyasi 1990-yillarning oxiridan boshlab kuzatilmoqda: 63–65 yoshga oʻtish, masalan, Belarus, RF, Frantsiya va Yaponiyada sodir boʻldi, koʻp hollarda esa — YEI va AQShdagi kabi 67 yoshgacha yetdi. Erkaklar va ayollar uchun tegishlicha 60 va 54 yoshda pensiyaga chiqish hozircha XXRda saqlanib qolmoqda, biroq u yerda ham 2050 yilga borib pensiya yoshi oshirilishi kutilmoqda.
Shunday qilib, pensiya tizimida xodimlarning badallarini yigʻadigan va pensiya yoshi yetganda keksa fuqarolarga pensiyalarni hisoblaydigan va toʻlaydigan bir yoki bir nechta pensiya jamgʻarmalari mavjud. Qiziquvchan inson qonuniy va oddiy boʻlmagan savol beradi: oʻsha 40 yil oraligʻida badallar bilan nima sodir boʻladi? Badallar yo qayta taqsimlanadi, yoki jamgʻariladi — mavjud ikkita pensiya tizimi modelining mohiyati ham aynan shundadir.
Qayta taqsimlanadigan pensiya tizimi
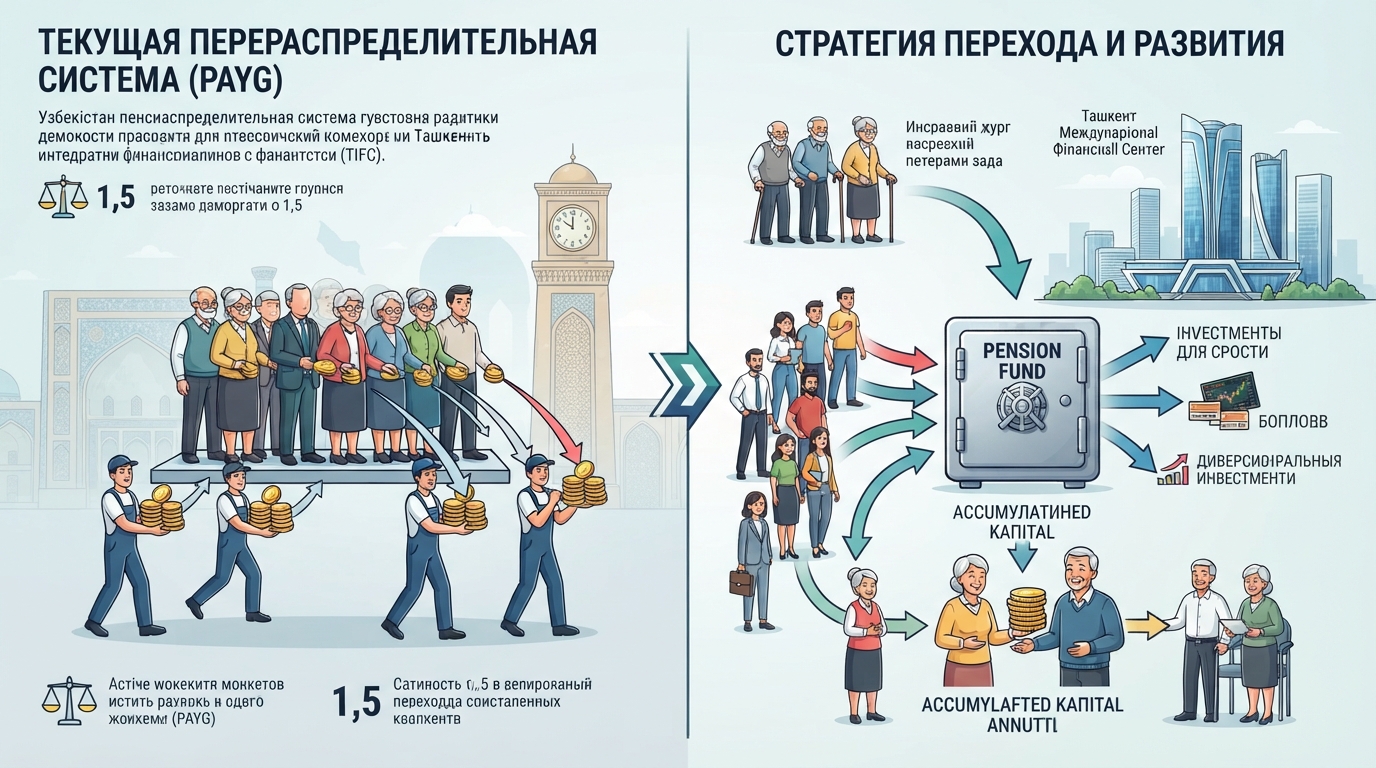
(boshqacha aytganda, solidar pensiya tizimi, xorijda esa — PAYG yoki Pay as you go, yaʼni "joriy toʻlovlar") xodimlardan ularning mehnat bilan band boʻlgan davrida ish haqining belgilangan foizi miqdorida badallar yigʻadi. Oʻzbekistonda pensiya tizimiga soliq stavkasi biznes uchun 12 % va byudjet tashkilotlari uchun 25 % ni tashkil etadi.
Olingan summalar pensiya olish huquqiga ega boʻlganlar oʻrtasida teng taqsimlanadi. Shu tariqa, pensiya tizimiga toʻlangan badallar bir tomon uchun hisobga olinadi va darhol boshqa tomonga toʻlanadi. Shuning uchun tizim qayta taqsimlanadigan tizim deb ataladi. Bu yerda pensiya olish uchun uni olish huquqlari deb ataladigan tizim joriy etilgan boʻlib, ular birinchi navbatda ish staji va uni olishdan oldingi maʼlum bir yakuniy badallar davri (butun kuzatuv davridagi inflyatsiya tufayli 10–20 yil) bilan belgilanadi. Gap shundaki, XMT qoida oʻrnatgan: pensiya miqdori hisobga olinadigan davr uchun oʻrtacha ish haqining kamida 40 % ini tashkil etishi kerak, demak, xodimlarning pensiya oldi ish haqi miqdorini bilish muhimdir.
Qayta taqsimlanadigan tizimning samaradorligi badallarning yigʻiluvchanligiga bogʻliq boʻlib, u ish haqining oʻz vaqtida toʻlanishi bilan belgilanadi va demak, mamlakat iqtisodiyotining samaradorligini aks ettiradi. Yana bir omil — ishlovchi xodimlarning pensionerlarga nisbati koeffitsiyentidir.
Oʻzbekistonda bu koeffitsiyent 1.5 ga teng, yaʼni uchta xodimning badallari ikkita pensionerning toʻlovlarini belgilaydi. Albatta, bu kam va bu amaldagi pensiya tizimining qamrovini tavsiflaydi. Masalan, agar ish haqi yetti million soʻmni tashkil etsa, uch kishi uchun u 21 million soʻmga teng boʻladi, ularning ish haqidan 12 % va 25 % miqdoridagi pensiya tizimiga badallari esa 2,52 million va 5,25 million soʻmni tashkil etadi, bu esa aniq yetarli emas.
Mamlakatda jami 2026 yilda 4,4 million pensioner mavjud boʻlib, ularning soni har yili 160–180 ming kishiga koʻpaymoqda. Shu bilan birga, pensiya tizimiga badal toʻlayotgan xodimlar soni hozirda olti million kishidan oshmaydi. Taqchillik davlatning pensiya tizimiga byudjet transfertlari hisobidan qoplanmoqda, ular 2025 yilda 20 trillion soʻmni tashkil etdi. XVF baholashiga koʻra, hozirgi tendentsiyalar saqlanib qolsa, 2030 yilga borib pensiya tizimining taqchilligi 38 trillion soʻmga yetadi.
Shu bilan birga, Oʻzbekiston aholisi hozirda kamida 39 million kishini tashkil etadi, ulardan taxminan 14 millioni iqtisodiyotda band, 3–4 millioni esa mamlakatdan tashqarida mehnat qiladi. Tegishlicha, koeffitsiyent reallikda normal boʻlgan 3.18–4.09 (14/4.4 – 18/4.4) oraligʻida boʻlishi kerak. 1.5 koeffitsiyenti pensiya tizimining qamrovini mehnatga layoqatli fuqarolarning barcha toifalariga kengaytirish va pensiya tizimiga badallarning umumiy summasini oshirish zarurligini koʻrsatadi. Yoki mamlakat pensiya tizimiga badallar kiritishni barcha fuqarolar uchun majburiy va/yoki jozibador qilish kerak.
Oʻzbekiston aholisining yosh tarkibi.
Taqqoslash uchun: Qozogʻistonda bu koeffitsiyent 4.95 ga, Chilida — 4.7 ga, Shvetsiya va Daniyada — 3.0 ga, AQShda — 2,8 ga teng. Xodimlarning pensionerlarga nisbati eng yuqori koeffitsiyenti Afrika mamlakatlarida kuzatiladi — 7 dan (Tunis va Marokash) 21 gacha (Uganda, Niger va Kot-d’Ivuar). RFda esa, aksincha, aholining qarishi tufayli koeffitsiyent hozirda 1.2 ga teng boʻlib, bu solidar pensiya tizimining samarali ishlashi uchun oʻta past koʻrsatkichdir.
1 dan koʻrinib turibdiki, hozirda 30–45 yoshda boʻlgan aholi guruhlari uchun toʻlovlar davri boshlanganda, yaʼni taxminan 15–25 yildan keyin, xodimlar soni pensionerlar soni bilan tenglashadi va Oʻzbekistonning qayta taqsimlanadigan tizimi badallar summasining yetishmovchiligiga duch keladi. Va bu mamlakatda tugʻilish darajasi yuqori boʻlishiga: aholining yiliga 700 ming kishidan ortiq koʻpayishiga qaramay sodir boʻladi.
XXR va Chili aholisining yosh tarkibi.
Shunga oʻxshash tahlillar mamlakatlar tomonidan muntazam ravishda oʻtkazib turiladi, ulardan maʼlumki, rivojlangan davlatlarda tugʻilish kamayishi sababli pensiya toʻlovlari bilan bogʻliq muammo hozirning oʻzidayoq kuchayib bormoqda. Shu bilan birga, soʻnggi ikki oʻn yillikda iqtisodiyot darajasi yuqori boʻlgan mamlakatlarda, masalan, XXR, Singapur va boshqalarda, aholining qarishi tufayli taxminan 25–30 yildan keyin pensiya tizimi muqarrar ravishda inqirozga duch keladi: pensionerlar soni ishlovchi fuqarolardan koʻproq boʻladi.
Qayta taqsimlanadigan pensiya tizimlariga moliyaviy yuklamani kamaytirish uchun 1990-yillarning oʻrtalaridan boshlab koʻplab mamlakatlar pensiya badallarini shakllantirishning jamgʻarib boriladigan tamoyiliga toʻliq yoki qisman oʻta boshladilar.
Jamgʻarib boriladigan pensiya tizimi
(Fully Funded Pension Scheme) xodimlarning badallari bilan tavsiflanadi, ular pensiya jamgʻarmalarida toʻplanadi va hisobga olinadi, turli obligatsiyalarga investitsiyalar hisobidan indekslanadi va pensiya yoshiga yetganda pensionerlarga annuitet asosida toʻlanadi. Oxirgisi shuni anglatadiki, jamgʻarmalar summasi yashab qolish davriga boʻlinadi va har oy teng ulushlarda pensionerlarga toʻlanadi.
Yuqorida taʼkidlanganidek, Oʻzbekistonda pensiya yoshini oshirish taklif etilmoqda. Bunday qadamning ehtimoliy samaralaridan biri — yaqin 15–25 yil ichida solidar pensiya tizimiga yuklamani yengillashtirishdir. Shu bilan birga, ushbu davrdan keyin, pensionerlar soni badal toʻlovchilar sonidan tezroq oʻsishda davom etganda nima boʻlishi haqidagi savol ochiq qolmoqda. Unda davlat oldida yana tushumlarning yetarliligi, badallar miqdori va pensiya tizimining oʻzi qanday tuzilishi kerakligi haqidagi savol koʻndalang boʻladi.
Shuning uchun, jamgʻarib boriladigan pensiya tizimi solidar pensiya tizimi taqchilligi muammosining yechimlaridan biriga aylanishi kerakligi ayon. Gap mehnatga haq toʻlash fondining 1 % i miqdoridagi amaldagi jamgʻarib boriladigan komponent imkoniyatlarini sezilarli darajada kengaytirish haqida bormoqda. Buning uchun katta mablagʻlar, shuningdek, investitsiyalash qoidalarini oʻzgartirish, yangi moliyaviy vositalarni, eng avvalo, obligatsiyalar bozorini yaratish va joriy etish talab etiladi.
Yuqorida bayon etilgan mulohazalar foydasiga boshqa fikrlar ham bor. 2026 yil 30 martda Toshkent xalqaro moliya markazini (TXMM) tashkil etish toʻgʻrisidagi farmon imzolandi. Rasman eʼlon qilingan maqsadlar qatorida — kapital bozorini rivojlantirish, uzoq muddatli xorijiy investitsiyalarni jalb qilish, Oʻzbekistonni global moliya tizimiga integratsiya qilish va Toshkentni mintaqaviy moliyaviy xabga aylantirish bor. Joriy yilning 13 iyulidayoq "Toshkent xalqaro moliya markazi toʻgʻrisida"gi qonun qabul qilindi. Unda uni yetakchi xalqaro moliya markaziga aylantirish intilishi toʻgʻridan-toʻgʻri aytilgan.
Toshkent xalqaro moliya markazi qimmatli qogʻozlar, investitsiyalar, bank va sugʻurta vositalari bilan operatsiyalarni rivojlantirishni, shuningdek, uzoq muddatli xalqaro kapitalni jalb qilishni nazarda tutadi. Yangi moliya markazi — bu nafaqat xorijiy pullar demakdir. Barqaror moliya bozori uchun ichki uzoq muddatli kapital ham kerak.
Oʻzbekiston kapital bozorini rivojlantirish va xalqaro moliya markazini yaratish vazifasi pensiya jamgʻarmalari hisobidan hal etiladi va buning foydasiga toʻplangan xalqaro tajriba guvohlik beradi. Har oylik pensiya badallari asta-sekin tizimda oʻnlab yillar davomida turishi mumkin boʻlgan kapital turini shakllantiradi. Shuning uchun koʻplab mamlakatlarda aynan pensiya jamgʻarmalari obligatsiyalar va boshqa moliyaviy vositalar bozorida yirik institutsional investorlardan biriga aylandi.
Yuqorida koʻrsatilganidek, pensiya tizimida tub oʻzgarishlar qilish toʻgʻrisida qaror qabul qilish siyosiy qaror hisoblanadi va daromad hamda xarajat qismlari, investitsiyalash usullari va umuman mamlakat moliya tizimini rivojlantirish oʻrtasidagi muvozanat nuqtai nazaridan puxta oʻylangan yondashuvni taqozo etadi. Boshqa tomondan, oʻzgarishlarni faqat pensiya yoshini oshirish bilan cheklash muammoning mohiyatini ikki oʻn yillikka kechiktiradi va uni sezilarli darajada qimmatroq qilishi mumkin. Hozircha esa mamlakatning iqtisodiy oʻsishi va amalga oshirilayotgan islohotlar Oʻzbekiston pensiya tizimida yanada jiddiy oʻzgarishlar qilish foydasiga xizmat qilmoqda.