

Neft narxi o‘zgarishlari O‘zbekiston iqtisodiyotiga qanday ta’sir qiladi
Maqolada jahon bozorida neft narxining o‘zgarishi va uning O‘zbekiston iqtisodiyotiga ta’siri, xususan inflyasiya, iqtisodiy o‘sish, yoqilg‘i narxlari va transport xarajatlariga ta’sir kanallari tahlil qilingan. Shuningdek, neft narxi shoklari sharoitida mamlakatning energiya xavfsizligini oshirish bo‘yicha takliflar keltirilgan.
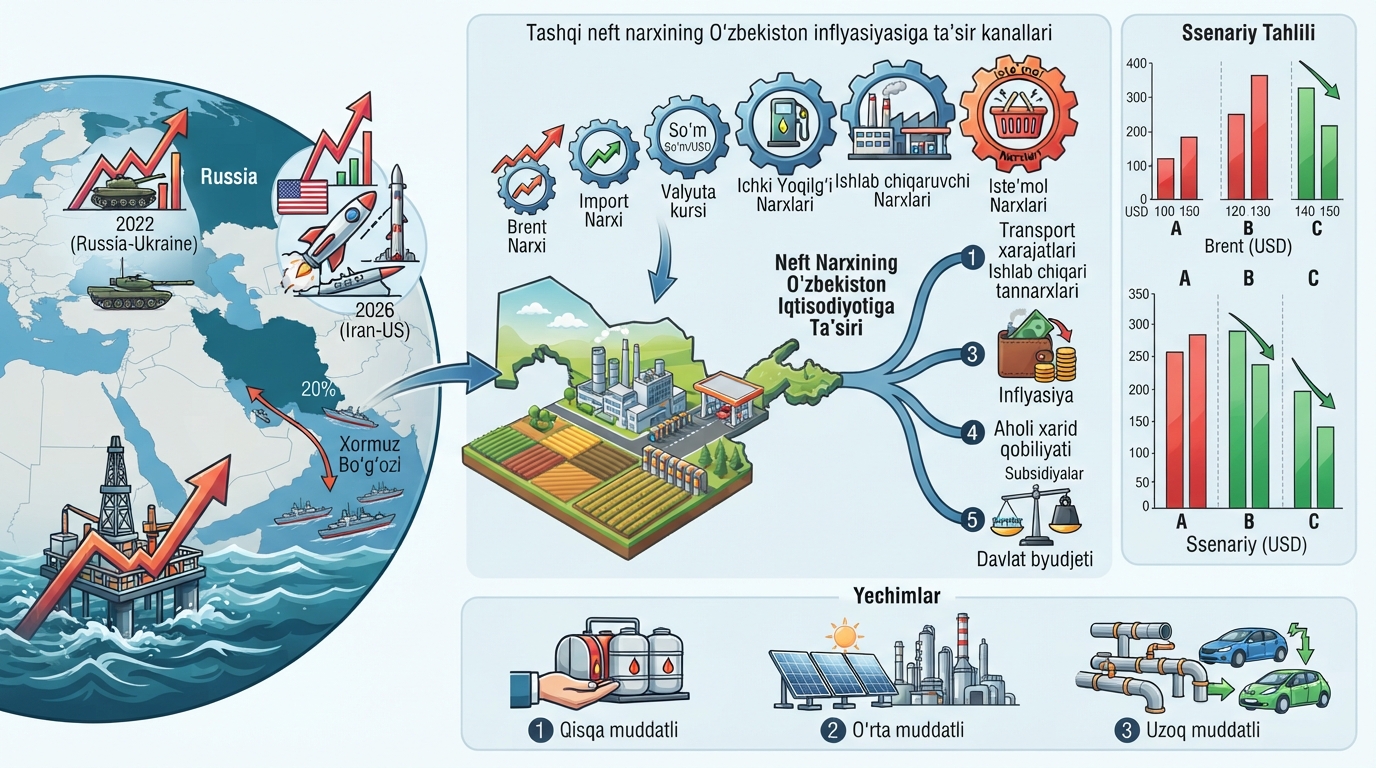
**Neft narxi o‘zgarishlari O‘zbekiston iqtisodiyotiga qanday ta’sir qiladi**
Neft zamonaviy jahon iqtisodiyotining eng muhim energiya manbalaridan biri bo‘lib, uning narxidagi tebranishlar dunyo mamlakatlari iqtisodiyotiga sezilarli ta’sir ko‘rsatadi. IEA ma’lumotlariga ko‘ra, neft jahon energetika balansida qariyb 30–31% ulushni egallaydi.
2022 yilda Rossiya-Ukraina urushi sabab Brent narxi 137 USD/barrelgacha ko‘tarilib, so‘nggi 8 yillik maksimumni yangiladi. 2026 yil boshida esa Yaqin Sharqdagi yangi geosiyosiy ziddiyat — Eron-AQSh urushi — jahon energiya bozorini yana larzaga soldi.
O‘zbekiston energetika jihatidan mustaqil davlat bo‘lsa-da, uning iqtisodiyoti neft va neft mahsulotlari importiga yuqori darajada tayanadi. Jahon banki ma’lumotlariga ko‘ra, 2020 yildan boshlab mamlakat sof energiya importchisiga aylangan.
Bu holat bir qator omillar bilan izohlanadi: aholining energiya iste’moli oshishi, sanoatlashtirish sur’atlarining tezlashishi va mavjud neft-gaz konlarida qazib olish hajmining kamayishi. 2025 yilda O‘zbekiston 1 million tonnadan ziyod neft va neft mahsulotlarini import qildi.
Neft narxining oshishi O‘zbekiston iqtisodiyotiga quyidagi yo‘llar orqali ta’sir qiladi:
1. **Transport xarajatlari**
— yoqilg‘i qimmatlashishi logistika tannarxlarini oshiradi;
2. **Ishlab chiqarish tannarxlari**
— neft va neft mahsulotlari ko‘plab tarmoqlar uchun asosiy xomashyo hisoblanadi;
3. **Inflyasiya**
— energetika narxlari iste’mol narxlari indeksining (CPI) muhim tarkibiy qismidir;
4. **Aholi xarid qobiliyati**
— inflyasiya real daromadni pasaytiradi;
5. **Davlat byudjeti**
— yoqilg‘i subsidiyalari va import xarajatlari byudjetga qo‘shimcha yuk yuklaydi.
Brent neftining jahon bozoridagi narxi bilan O‘zbekiston iqtisodiyotining asosiy makroiqtisodiy ko‘rsatkichlari — inflyasiya va YaIM o‘sishi — o‘rtasidagi bog‘liqlikni statistik usullar yordamida aniqlash, neft narxi shoklarining ichki iqtisodiyotga o‘tish kanallarini ochib berish hamda energiya xavfsizligini ta’minlash bo‘yicha tavsiyalar ishlab chiqish maqsad qilingan.
Tadqiqot natijalariga ko‘ra, Brent narxi va YaIM o‘sishi o‘rtasida kuchli salbiy bog‘liqlik mavjud (p = –0,833; R² = 0,694). Inflyasion ta’sir esa nisbatan zaifroq (p = 0,454; R² = 0,206), biroq u deyarli har doim musbat yo‘nalishga ega. 2026 yilgi Eron-AQSh urushi natijasida neft narxi 55%ga oshgan bo‘lsa-da, O‘zbekistonga bevosita ta’siri nisbatan cheklangan bo‘ldi, chunki urush ta’siriga uchragan davlatlar bilan savdo aloqalari kam. Shunga qaramay, global narxlarning oshishi ichki yoqilg‘i bahosiga 15–20%lik bosim o‘tkazdi.
Neft narxi o‘zgarishlarining iqtisodiyotga ta’siri ko‘plab olimlar tomonidan o‘rganilgan. Blanchard va Gali (2007) neft narxi shoklarining iqtisodiy ta’sirini tahlil qilib, zamonaviy iqtisodiyotlarda bu ta’sirning pasayishini ko‘rsatdilar. Hamilton (2009) neft narxi va AQSh iqtisodiyoti o‘rtasidagi aloqani o‘rganib, 1970–2000 yillarda neft narxi oshishi resessiyalarga olib kelganini aniqladi. Kilian (2009) neft narxi o‘zgarishlari turli omillarga — umumiy talab, sanoat talabi va neft taklifidagi shoklarga — bog‘liqligini ko‘rsatdi. Jimenez-Rodriguyez va Sanchez (2005) OECD mamlakatlarida neft narxi oshishining inflyasion ta’sirini tahlil qildilar. O‘zbekiston iqtisodiyoti bo‘yicha Mirkasimov va boshqalar (2023) energiya samaradorligini oshirish masalalarini ko‘tarib chiqdilar, Rahimov (2022) ham shu yo‘nalishda tadqiqot olib bordi. Tadqiqotlarning aksariyati rivojlangan mamlakatlarga qaratilgan bo‘lsa-da, rivojlanayotgan davlatlar, xususan O‘zbekiston kabi energiya importiga yuqori darajada bog‘liq mamlakatlar bo‘yicha ilmiy ishlar yetarli emas.
Jahon neft narxini shakllantiruvchi omillar quyidagi guruhlarga bo‘linadi:
1. Xormuz bo‘g‘ozi orqali jahon neftining 20% dan ortig‘i o‘tkaziladi [10] [11].
2.
3. Moliyaviy spekulyasiya [13].
Neft dunyoda dollarda baholanadi. Dollar mustahkamlanganda importchilar uchun neft arzonlashadi, aksincha bo‘lsa qimmatlashadi. Yashil energetikaga o‘tish va karbon soliqlari uzoq muddatda neft talabini kamaytiradi.
**Tashqi neft narxining O‘zbekiston inflyasiyasiga ta’sir kanallari**
Brent narxi → Import narxi (CIF) → Valyuta kursi (so‘m/USD) → Ichki yoqilg‘i narxlari → Ishlab chiqaruvchi narxlari (PPI) → Iste’mol narxlari indeksi (CPI).
Har bir bosqichda 1–3 oylik kechikish bo‘lishi mumkin.
Energiya importiga yuqori darajada bog‘liqlik (2020 yildan importchi bo‘lishi); transport tarmog‘ining iqtisodiyotdagi katta ulushi; yumshatuvchi omillar sifatida esa Markaziy bankning valyuta aralashuvi va oziq-ovqat narxini nazorat qilish mexanizmlari ko‘rsatiladi.
**Rasm 1.**
O‘lchov birligi mavjud emas (sxema).
Manba: Mualliflar tomonidan ishlab chiqilgan, Markaziy bankning moliyaviy barqarorlik sharhi asosida.
2025 yil yanvardan boshlab O‘zbekistonda benzin va dizel narxlari bozor mexanizmi orqali shakllanadi. Uzbekneftegaz yoqilg‘i quyish shoxobchalari va xususiy kompaniyalar birja savdolarida ishtirok etadi.
AI-92 benzinining o‘rtacha narxi 10 500 so‘mdan 11 600 so‘mgacha, AI-95 narxi esa 13 500 so‘mdan 14 600 so‘mgacha oshdi.
**2026 yil dinamikasi**
Aprel-iyul oylarida Brent narxi barqarorlashgan bo‘lsa-da, ichki narxlar yana o‘sishga qaytdi. Iyul oyida AI-92 import benzinining narxi 13 200 so‘mgacha (+15% yanvarga nisbatan), AI-95 esa 16 000–17 400 so‘mgacha yetdi.
Bu kechikish o‘tkazuvchanlik sxemasidagi “davlat rezervlari va subsidiyalar” yumshatuvchi omilini tasdiqlaydi.
**Rasm 2.**
O‘ng: 2026 yil boshidan narx o‘zgarishi (%).
Manba: Goldenpages.uz, yoqilg‘i quyish shoxobchalari ma’lumotlari asosida. Asosiy xulosa: Eron urushi davrida ichki narxlarga 3–4 oylik kechikish bilan 15–20%lik bosim o‘tdi.
Davr: 2011–2024 yillar. Shuningdek, 2025–2026 yillar uchun Markaziy bank va milliy statistika ma’lumotlari qo‘shildi.
1. Pearson correlation
Statsionarlik testlari
— ADF (Augmented Dickey–Fuller), Phillips–Perron (PP) va KPSS testlari;
— Johansen cointegration test;
4.
5. VECM (Vector Error Correction Model)
Diagnostik testlar
— Breusch–Godfrey (avtokorrelyasiya), White (geteroskedastiklik), CUSUM (model barqarorligi), Chow (strukturaviy uzilish).
Shu sababli dinamik modellar (ARDL/VECM) va instrumentli o‘zgaruvchilar usuli tavsiya etiladi. Matematik formulalar va batafsil test natijalari Ilovada keltirilgan.
**1. Kengaytirilgan korrelyasiya tahlili**
Kengaytirilgan korrelyasiya matritsasi. Davr: 2011–2024.
**Statsionarlik va kointegratsiya testlari**
Brent narxi, valyuta kursi va narx indekslari daraja ko‘rinishida nostatsionar bo‘lishi mumkin.
**ARDL modeli natijalari**
Brent narxi va inflyasiya o‘rtasidagi ikki o‘zgaruvchili oddiy regressiya o‘rniga quyidagi ko‘p o‘zgaruvchili ARDL modeli qo‘llandi.
**Iqtisodiy talqin**
Brent narxi har 10 USD ga oshganda, boshqa omillar nazorat qilinganda inflyasiya o‘rtacha 0,28 foiz punktiga oshadi.
Breusch–Godfrey LM testi: p = 0,45 (avtokorrelyasiya yo‘q);
White testi: p = 0,38 (geteroskedastiklik yo‘q);
**Eron–AQSh urushi va uning O‘zbekiston iqtisodiyotiga ta’siri**
8. 2026 yil 28 fevralda AQSh va Isroil Eronga havo hujumlarini boshladi. Eron javoban Xormuz bo‘g‘ozini blokadalash bilan tahdid qildi. Natijada:
31-mart: Brent = 118,35 USD/barrel (eng yuqori nuqta);
1-iyul: Brent = 71,57 USD/barrel (pasayish) [11].
**Rasm 4.**
O‘lchov birligi: USD/barrel.
Manba: Yahoo Finance, Reuters.
Xalqaro energetika agentligi (IEA) bu voqeani “jahon energiya xavfsizligi tarixidagi eng katta ta’sir” deb baholadi.
Xormuz bo‘g‘ozi yopilganda:
Qatarning Ras Laffan gaz kompleksiga zarar yetkazildi (LNG ishlab chiqarish quvvatining 17% qisqardi);
Neft yuk tashish indeksi 3 737 gacha ko‘tarildi (iyulda 1 850 gacha tushdi) [11] [11];
**Bevosita ta’sir (cheklangan):**
O‘zbekiston Markaziy banki ma’lumotlariga ko‘ra, urush ta’siriga uchragan davlatlar bilan savdo va pul o‘tkazmalari aloqalari nisbatan kam [16].
1. **Ichki yoqilg‘i narxlari:** AI-95 benzin narxi yanvar 2026 yildagi 13 500 so‘mdan iyul 2026 yilda 16 000–17 400 so‘mgacha (+18–29%) ko‘tarildi.
2. **Inflyasiya bosimi:** Markaziy bank 2026 yil uchun inflyasiya prognozi 5% maqsadli ko‘rsatkichidan yuqori darajada saqlanib qolishi kutilayotganini e’lon qildi. Bu qisman Yaqin Sharqdagi urush bilan bog‘liq global neft narxlarining yuqoriligi bilan izohlanadi [16].
3. **Transport xarajatlari:** 2026 yil iyulida O‘zbekiston avtobus va taksi xizmatlarida vaqtinchalik subsidiyalar joriy etildi.
4. **Valyuta kursi:** 2025 yilda so‘m dollarga nisbatan 7%ga mustahkamlangan bo‘lsa-da [17], urush davrida valyuta bozorida noaniqlik ortdi. Biroq, oltin zaxiralari (50 mlrd USD dan yuqori) va yuqori xalqaro rezervlar (13 oylik import miqdoriga teng) kursni barqaror saqlashga yordam berdi [16].
5. **YaIM o‘sishi:** Markaziy bank 2026 yil uchun real YaIM o‘sishi 6,8% darajasida barqaror saqlanishini kutmoqda. Biroq, agar urush uzoq davom etganida va neft narxi 100 USD dan yuqori saqlanganida, o‘sish sur’atlari 5,5–6,0%gacha sekinlashishi mumkin [16].
Asosiy xulosa: 150 USD ssenariysida inflyasiya 12,7%gacha, YaIM o‘sishi 2,2%gacha pasayishi mumkin; Eron urushi davridagi 118 USD narx esa o‘rtacha ssenariyga yaqin ta’sir ko‘rsatdi.
**Ssenariy tahlili**
Tuzilgan ARDL modeli asosida turli neft narxi ssenariylari uchun iqtisodiy ko‘rsatkichlar prognoz qilindi:
- **Ssenariy A (100 USD):** transport xarajatlari 10–15% oshishi, ishlab chiqarish tannarxlari 5–8% ko‘tarilishi mumkin.
- **Ssenariy B (130 USD):** inflyasiya keskin kuchayishi, yoqilg‘i narxi oshishi, aholining xarid qobiliyati pasayishi.
- **Ssenariy C (150 USD):** YaIM o‘sishi 2,2%gacha sekinlashishi, davlat byudjetida subsidiyalar xarajatlari keskin oshishi, milliy valyuta kursiga bosim.
**Xulosa va tavsiyalar**
O‘zbekiston iqtisodiyoti neft narxi o‘zgarishlariga sezilarli darajada javob beradi. ARDL modeli natijalariga ko‘ra, Brent narxi har 10 USD ga oshganda, boshqa omillar nazorat ostida inflyasiya 0,28 foiz punktiga, YaIM o‘sishi esa 0,67 foiz punktiga pasayadi.
Brent narxi va YaIM o‘sishi o‘rtasida kuchli salbiy bog‘liqlik mavjud (p = –0,833; R² = 0,694). Bu neft narxi oshishi O‘zbekiston iqtisodiy o‘sishiga sezilarli to‘sqinlik qilishini anglatadi.
Inflyasion ta’sir nisbatan zaifroq (p = 0,450; R² = 0,78 kengaytirilgan modelda), ammo u deyarli har doim musbat yo‘nalishga ega. Bu O‘zbekiston kabi rivojlanayotgan mamlakatlarda neft narxi o‘tkazuvchanlik kanallari mavjudligini tasdiqlaydi.
O‘zbekiston energetika balansi o‘zgarish bosqichida. 2020 yildan boshlab mamlakat sof energiya importchisiga aylangan, bu esa neft narxi oshishining salbiy ta’sirini yanada kuchaytiradi.
Eron–AQSh urushi (2026) jahon neft bozorida qisqa muddatli, ammo kuchli shok yaratdi. O‘zbekistonga bevosita ta’siri cheklangan bo‘lsa-da, ichki yoqilg‘i narxlari 15–20%ga oshdi va inflyasiya bosimi yuzaga keldi.
Korrelyasiya sabab-oqibat munosabatini isbotlamaydi. ARDL va VECM modellari, shuningdek, instrumentli o‘zgaruvchilar usuli orqali sabab-oqibat aloqasini aniqlash zarur.
**Qisqa muddatli (1 yil):**
- Neft mahsulotlari zaxiralarini 60 kundan 90 kungacha oshirish;
- Transport va qishloq xo‘jaligi yoqilg‘isi uchun maqsadli subsidiyalarni saqlash;
- Markaziy bank tomonidan valyuta bozorida noaniqlikni kamaytirish choralari.
**O‘rta muddatli (3–5 yil):**
- Energiya samaradorligini oshirish: sanoat va transport sohalarida energiya tejaydigan texnologiyalarni joriy etish orqali energiya iste’molini 15–20% kamaytirish;
- Alternativ energiya manbalarini rivojlantirish: quyosh va shamol energiyasi salohiyatidan to‘liq foydalanish;
- Import diversifikatsiyasi: neft va gaz importini bir necha ta’minotchilar (Rossiya, Qozog‘iston, Turkmaniston) orasida taqsimlash;
- Ichki neft qayta ishlash quvvatlarini oshirish: mavjud zavodlarni modernizatsiya qilish orqali import qilinadigan tayyor yoqilg‘i mahsulotlarini ichki ishlab chiqarish bilan almashtirish.
**Uzoq muddatli (5–10 yil):**
- Energiya xavfsizligi monitoring tizimini yaratish: davlat darajasida energiya ko‘rsatkichlarini doimiy kuzatish va tahlil qilish;
- Elektr energiyasi va tabiiy gaz bozorlarini to‘liq liberalizatsiya qilish;
- Rezerv fond va subsidiya mexanizmlarini takomillashtirish:
- neft narxi keskin oshganda ichki bozor narxi barqarorligini ta’minlash uchun byudjet zaxiralarini shakllantirish.