

Markaziy bank yaqin 3−4 yilda Oʻzbekistonda kreditlar va omonatlar boʻyicha stavkalar pasayishini kutmoqda
Oʻzbekistonda kreditlar va depozitlar boʻyicha foiz stavkalari yaqin 3−4 yil ichida bosqichma-bosqich pasayishi mumkin, dedi Markaziy bank raisi oʻrinbosari Nodirbek Achilov. Kreditlar boʻyicha oʻrtacha stavkalar bir yil ichida allaqachon 2−3 foiz bandga pasaydi. Banklar yillik 18% dan yuqori stavkali depozitlarni tobora kamroq taklif qilmoqda.
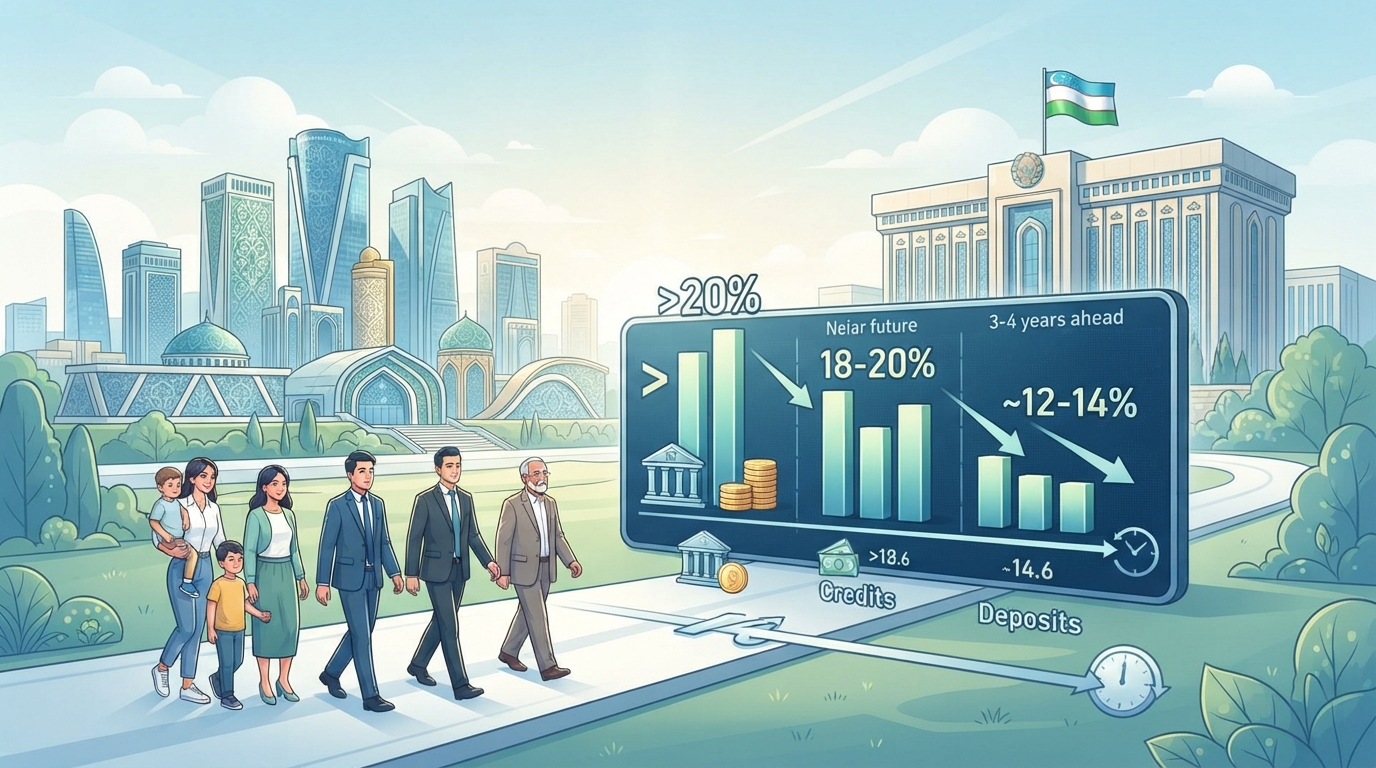
Markaziy bank yaqin 3–4 yil ichida Oʻzbekistonda kredit va omonat stavkalari pasayishini prognoz qilmoqda
Markaziy bank raisi oʻrinbosari Nodirbek Achilov 4 noyabrdagi matbuot anjumanida MB asosiy stavkasi 14% darajasida saqlanib qolayotganiga qaramay, nima uchun tijorat banklarida kredit stavkalari yuqoriligicha qolayotgani va ularning pasayishini qachon kutish mumkinligi haqida gapirib berdi.
OʻzA jurnalistining banklar nima uchun hamon yillik 20–34% bilan kredit ajratayotgani haqidagi savoliga javob berar ekan, Achilov soʻnggi oylarda bozorda foiz stavkalarining pasayish tendentsiyasi allaqachon sezilayotganini taʼkidladi.
«Agar stavkalar dinamikasini koʻrib chiqsak, pasayish tendentsiyasi mavjud. Masalan, 2025 yilning avgustiga nisbatan kreditlar boʻyicha oʻrtacha stavkalar taxminan 2–3 foiz bandga pasaydi», — dedi u.
MB rahbari oʻrinbosarining soʻzlariga koʻra, kreditlar qiymati ularning maqsadi, muddati va berish shartlariga bogʻliq. Xususan, investitsiyaviy kreditlar boʻyicha stavkalar odatda qisqa muddatli isteʼmol kreditlariga qaraganda pastroq boʻladi.
Achilov ipoteka stavkalarining pasayishiga alohida toʻxtalib oʻtdi. Agar uch-toʻrt yil oldin uy-joy kreditlari yillik 24–25% bilan berilgan boʻlsa, hozirda, uning soʻzlariga koʻra, bozorda taxminan 18% lik takliflar uchramoqda.
Shu bilan birga, eng yuqori stavkalar mikroqarzlar, garovsiz qisqa muddatli kreditlar, shuningdek, onlayn-xizmatlar orqali tezlashtirilgan rejimda rasmiylashtiriladigan qarzlar boʻyicha saqlanib qolmoqda. Tartibga soluvchining baholashicha, bu segmentda ham stavkalar bosqichma-bosqich pasaymoqda.
Achilov foiz stavkalari yuqoriligining sabablaridan biri sifatida 2017 yilda iqtisodiyotni liberallashtirish boshlangunga qadar toʻplanib qolgan kreditlarga boʻlgan sezilarli talabni atadi.
Uning soʻzlariga koʻra, ilgari aholining bank kreditlarini olish imkoniyatlari cheklangan edi. Moliya sektori liberallashtirilgach, bu talab tijorat banklari orqali amalga oshirila boshlandi, bu esa qarz olish mablagʻlari qiymati yuqoriligicha qolishiga yordam berdi.
«2017 yilgacha iqtisodiyotda kreditlarga juda katta talab toʻplanib qolgan edi. Iqtisodiyotni liberallashtirish boshlanganidan soʻng ushbu talab bank tizimiga kela boshladi. Ilgari jismoniy shaxslarning kredit olish imkoniyatlari juda cheklangan edi. Yuqori foiz stavkalari, jumladan, ushbu yuqori talabni ham aks ettirar edi», — deya tushuntirdi MB raisi oʻrinbosari.
Hozirgi vaqtda tartibga soluvchining baholashicha, kredit bozori bosqichma-bosqich toʻyinmoqda, qarz mablagʻlariga boʻlgan talab esa yanada muvozanatli boʻlib bormoqda.
Achilov qimmat kreditlarning yana bir sababi sifatida oʻtgan yillardagi ichki jamgʻarmalar hajmining yetarli emasligini aytib oʻtdi.
Uning tushuntirishicha, kredit ajratish uchun banklar mablagʻlarni — birinchi navbatda aholi va biznes depozitlari yoki tashqi moliyalashtirish hisobidan jalb qilishlari kerak. Uzoq vaqt davomida banklarning depozit bazasi nisbatan kichik boʻlib qoldi, vaholanki kreditlarga boʻlgan ehtiyoj jadal oʻsdi.
«Oʻtgan oʻn yillikda iqtisodiyotdagi jamgʻarmalar darajasi juda past edi... Banklarga kredit ajratish uchun resurslar kerak. Ularni ichki kanallar, depozitlar yoki xorijdan jalb qilish lozim. Shu bilan birga, banklardagi resurslar hajmi toʻplanib qolgan talabga nisbatan yetarlicha yuqori emas edi», — dedi Achilov.
Uning soʻzlariga koʻra, soʻnggi yillarda banklarning depozit bazasi faol ravishda ortib bormoqda, bu esa moliyalashtirishning qoʻshimcha manbalarini yaratmoqda. Moliyaviy resurslar taklifining ortishi, oʻz navbatida, foiz stavkalarining pasayishiga xizmat qilishi kerak.
MB rahbari oʻrinbosari, shuningdek, daromadliligi yillik 18% dan yuqori boʻlgan depozitlar boʻyicha takliflar tobora kamroq uchrayotganini taʼkidladi.
«Shu sababli biz depozitlar boʻyicha ham stavkalarning pasayish tendentsiyasini kuzatmoqdamiz. Bugungi kunda banklar daromadliligi yillik 18% dan yuqori boʻlgan omonatlarni juda kamdan-kam hollarda taklif qilmoqda. Asosan stavkalar 18% doirasida boʻlib turibdi. Biz ularning yanada pasayishini kutmoqdamiz», — dedi u.
Markaziy bank yaqin uch-toʻrt yilda pasayish nafaqat asosiy stavkaga, balki bank kreditlari va depozitlari qiymatiga ham taʼsir qilishini kutmoqda.
«Iqtisodiyot oʻtish davrida, liberallashtirish esa moliyaviy resurslarga boʻlgan talabning jadal ortishiga olib keldi, bozorga ushbu oʻzgarishlarga moslashish uchun vaqt kerak boʻldi. Bu jarayon davom etmoqda. Biz yaqin uch-toʻrt yil ichida foiz stavkalari oʻzlarining muvozanatli darajalariga yaqinlashishini kutmoqdamiz. Biz aynan shunga intilmoqdamiz», — dedi Nodirbek Achilov.
Shu bilan birga, u asosiy stavkaning keyingi pasayishi birinchi navbatda inflyatsiya va inflyatsion kutilmalarning barqaror sekinlashishiga bogʻliq boʻlishini taʼkidladi.
«Agar inflyatsiya pasaymasa, agar inflyatsion kutilmalar pasaymasa, biz asosiy stavkani kamaytira olmaymiz. Inflyatsiya va inflyatsion kutilmalar biz uchun har doim belgilovchi omillar boʻlib qoladi», — dedi MB raisi oʻrinbosari.
Stavkalarni yanada pasaytirish uchun Markaziy bank Xalqaro valyuta jamgʻarmasi va Yevropa tiklanish va taraqqiyot banki bilan hamkorlik qilmoqda. Uning soʻzlariga koʻra, tartibga soluvchi bank sektorida raqobatning kuchayishiga, kredit mahsulotlari taklifining kengayishiga va suzuvchi foiz stavkali moliyalashtirish instrumentlarining rivojlanishiga ham umid qilmoqda.
Shu bilan birga, Achilov stavkalarning umumiy pasayishi fonida ham taʼminlanmagan va tez beriladigan kreditlar nisbatan qimmat boʻlib qolishi mumkinligini qayd etdi.
Markaziy bankning oxirgi eʼlon qilingan maʼlumotlariga koʻra, 2026 yilning avgustida jismoniy shaxslar uchun milliy valyutadagi kreditlar boʻyicha oʻrtacha tortilgan stavka yanvardagi 22,1% ga qarshi yillik 21,3% ni tashkil etdi. Yuridik shaxslar uchun stavka ushbu davr mobaynida 23,4% dan 22,3% gacha pasaydi.
Shu bilan birga, depozitlar boʻyicha stavkalar tezroq pasaydi. Sumdagi muddatli omonatlarning oʻrtacha daromadliligi yanvardagi 18,9% dan avgustda 17,2% gacha, aholi uchun esa yanvardagi 20,6% dan avgustda 18,4% gacha (-2,2 foiz band) kamaydi. Yuridik shaxslar uchun koʻrsatkich 16,3% dan 15,5% gacha pasaydi. Shu tariqa, sakkiz oy ichida aholi depozitlari boʻyicha stavkalar jismoniy shaxslar uchun kreditlarga qaraganda sezilarliroq — 0,8 foiz bandga qarshi 2,2 foiz bandga pasaydi.
4 noyabr kuni Markaziy bank boshqaruvi asosiy stavkani yillik 14% darajasida saqlab qoldi. Tartibga soluvchi ushbu qarorni yuqori ichki talab va saqlanib qolayotgan inflyatsion xavflar bilan izohladi. Shu bilan birga, agar inflyatsiya barqaror ravishda maqsadli 5% gacha pasaysa va inflyatsion kutilmalar kamayishda davom etsa, MB 2027—2029 yillarda asosiy stavkani bir xonali darajagacha bosqichma-bosqich pasaytirish imkoniyatini istisno etmaydi.