

Hindistonda raqamli toʻlovlar rivojlanayotgan boʻlsa-da, naqd pul nega hamon ommabopligini yoʻqotmayapti
Raqamli toʻlovlar jadal rivojlanmoqda, biroq Hindiston markaziy banki maʼlumotlari shuni koʻrsatadiki, naqd pul iqtisodiyotga hamon chuqur singib qolgan.
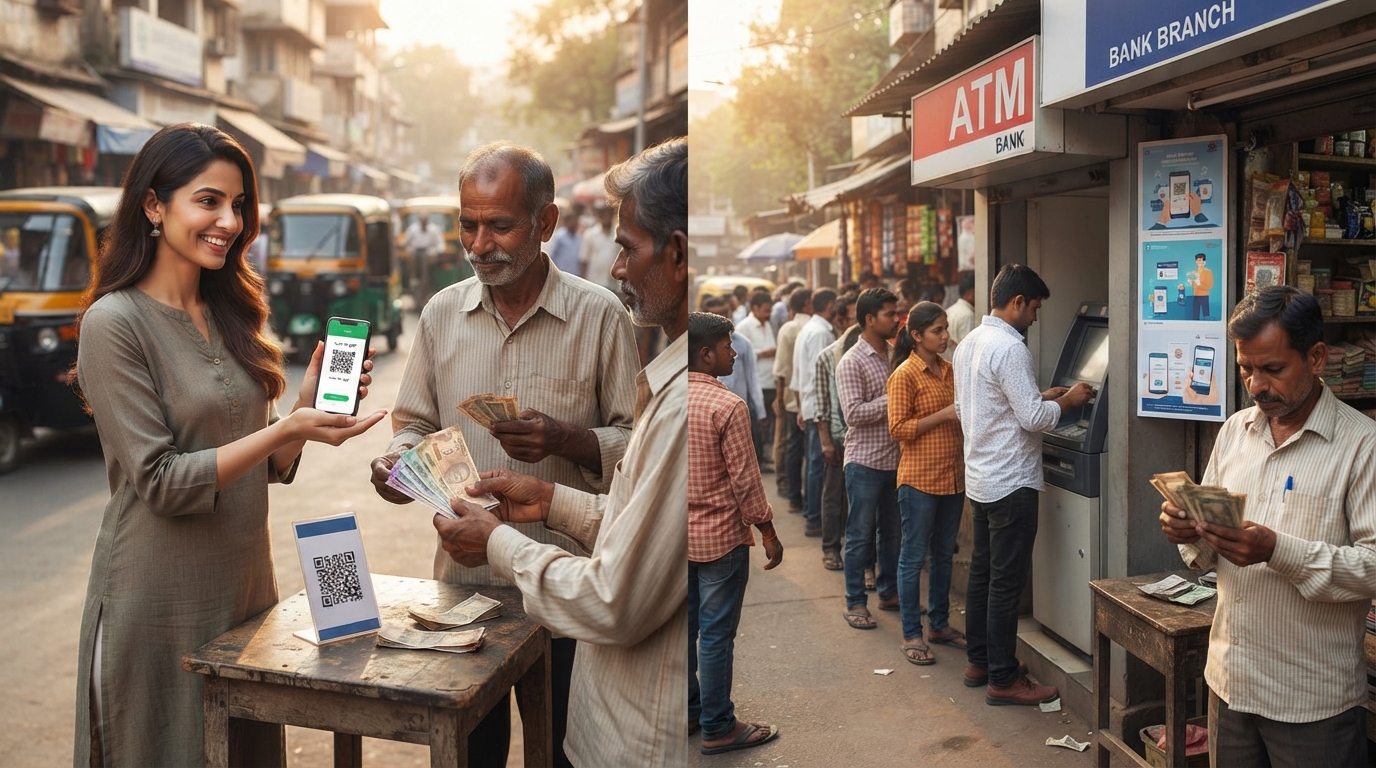
Hatto Hindistonda raqamli toʻlovlar kengayayotgan bir paytda ham naqd pulning gullab-yashnashi sababi nimada?
Har yili koʻproq hindistonliklar kartalarni tegizadi, skanerlaydi va oʻtkazadi. Har yili ular koʻproq qogʻoz pullarni ham saqlab qoladilar.
Mamlakat markaziy banki boʻlgan Hindiston zaxira banki (RBI) muomalasida hozirda 176 milliard banknot mavjud. U har yili oltita nominalda 28-30 milliard yangi banknotlarni bosib chiqaradi va taxminan 21 milliardini muomaladan chiqaradi. Bu juda katta logistika jarayonidir.
Shunga qaramay, Yagona toʻlov interfeysi (UPI) raqamli tranzaktsiyalari kuniga bir milliardga yaqinlashayotgan boʻlsa-da, iqtisodiyotda muomalada boʻlgan naqd pul miqdori tez surʼatlar bilan oʻsishda davom etmoqda.
«Raqamli toʻlovlarning tobora ommalashib borishi tufayli individual tranzaktsiyalarda naqd pulning ulushi kamayib borayotgan boʻlsa-da, muomaladagi valyuta ikki xonali surʼatlarda oʻsishda davom etmoqda. Bunday kombinatsiya kelajakdagi talabni prognoz qilishni qiyinlashtiradi, bu esa ishlab chiqarish va taqsimlash quvvatlarini rejalashtirishimizni murakkablashtiradi», dedi oʻtgan oy Jakartada markaziy bankchilarga qilgan nutqida RBI raisi oʻrinbosari Shirish Chandra Murmu.
Hindiston dunyodagi eng katta raqamli toʻlovlar moʻʼjizasini yaratdi.
U buni «naqd pul paradoksi» deb taʼrifladi. Ammo muomaladagi valyuta aslida nimani anglatadi?
Bu aholi va korxonalar tomonidan saqlanadigan, sarflanishi yoki shunchaki saqlanishidan qatʼi nazar, jismoniy banknotlar va tangalarning umumiy qiymatini anglatadi. Hindistonda naqd pul odamlarga toʻrtta asosiy yoʻl orqali yetib boradi: RBIning 19 ta hududiy idorasi; bank filiallari; 250 000 dan ortiq bankomatlar va naqd pul beruvchi qurilmalar; hamda qishloq joylarida va kichik shaharchalarda asosiy bank xizmatlarini taklif qiluvchi millionlab mahalliy agentlar — «biznes-korrespondentlar».
Har qanday meʼyor boʻyicha, bu juda katta miqdordagi naqd puldir. Taqqoslash uchun, Murmu oʻtgan yilning oxirida muomalada taxminan 56 milliard AQSh dollari va 30 milliard yevro banknotlari boʻlganini aytdi.
Bu taqqoslashda bir jihat bor: RBI koʻrsatkichi qisman pastroq qiymatli banknotlarning katta ulushi tufayli shishirilgan, bu esa xuddi shu tranzaktsiya qiymatini ifodalash uchun koʻproq banknotlar kerakligini anglatadi.
Sir hindistonliklarning hali ham naqd puldan foydalanishida emas — yangi tadqiqotlarga koʻra, yaqin-yaqingacha, yaʼni 2019 yilda tranzaktsiyalarning 94 foizi naqd pulda amalga oshirilgan.
Sir shundaki, kundalik toʻlovlarda naqd pulning roli kamayib borayotgan boʻlsa-da, naqd pul miqdori koʻpaymoqda.
«Naqd pul paradoksi global miqyosda oʻrganilgan va Hindiston naqd va naqd pulsiz toʻlovlarning koʻlami tufayli bu borada noyob va yangi misoldir», dedi BBCga hindistonliklarning toʻlov xulq-atvorini oʻrganuvchi iqtisodchi Tagat.
Uning soʻzlariga koʻra, raqamli toʻlovlar bilan bir qatorda naqd pulning koʻpayishi, ayniqsa, 2007-08 yillardagi global moliyaviy inqirozdan beri yaqqol koʻzga tashlanmoqda, Xalqaro hisob-kitoblar banki tadqiqotlari ham butun dunyo boʻylab shunga oʻxshash tendentsiyani koʻrsatmoqda.
Tagatning fikricha, valyuta hali ham uchta funktsiyaga ega — toʻlov vositasi, qiymatni saqlash vositasi va ofatlardan himoyalanish vositasi. Ilovalar faqat birinchisini almashtirmoqda. Shuning uchun raqamli toʻlovlarning oʻzi naqd pulga boʻlgan talabning toʻliq manzarasini tushuntirib bera olmaydi.
Hindistonning 2016 yildagi «demonetizatsiyasi» bir kechada mamlakatdagi naqd pulning qiymati boʻyicha 86 foizini bekor qildi.
Florida shtati universitetidan Devid Xamfri hammuallif Tanai Xiaonarong bilan birgalikda 14 ta iqtisodiyotda naqd puldan foydalanishni oʻrgangan boʻlib, raqamli toʻlovlarning joriy etilishi odamlar qancha naqd pul saqlashiga taʼsir qiluvchi bir nechta omillardan biri ekanligini aytadi.
Bu boshqa bir savolga olib keladi: uy xoʻjaliklari bank tizimidan tashqarida — favqulodda vaziyatlar, xavfsiz saqlash yoki Hindistonda oltin kabi aktivlarni sotib olish uchun koʻproq naqd pul saqlamoqdami?
U, shuningdek, ayniqsa yirik zaxira valyutalari uchun muhim boʻlgan omilga eʼtibor qaratadi: oʻsishning katta qismi ularni chiqargan mamlakatda emas, balki chet elda saqlanadigan yoki ishlatiladigan banknotlardan kelib chiqadi.
AQSh bunga yaqqol misoldir. Yirik nominaldagi 50 va 100 dollarlik banknotlar chet elda keng tarqalgan va ishlatiladi, ammo «normal ichki qonuniy naqd toʻlovlarda kamdan-kam hollarda koʻrinadi», deydi Xamfri.
Uning qoʻshimcha qilishicha, Federal zaxira tizimi muntazam ravishda chet eldan yaroqsiz AQSh valyutasini qabul qilib oladi, uni yaroqli banknotlarga almashtiradi va joʻnatuvchiga qaytarib yuboradi. Ushbu yaroqsiz banknotlar qiymatining katta qismi 50 va 100 dollarlik kupyuralarga toʻgʻri keladi.
Uning soʻzlariga koʻra, bu FZT nima uchun muomaladagi AQSh valyutasining umumiy qiymati oʻsishda davom etayotganini maʼlum qilayotganini tushuntirishga yordam beradi, vaholanki ichki bankomatlardan yechib olingan naqd pul qiymati — kundalik xarajatlarning koʻrsatkichi boʻlib, asosan 20 dollarlik, shuningdek 5 va 10 dollarlik kupyuralarda — yaqinda kamaygan.
Yevropa markaziy banki (YEMB) ham muomaladagi yevro banknotlari 2016 yildagi taxminan 1 trillion yevrodan joriy yilda 1,6 trillion yevrogacha oshganini kuzatdi.
Naqd pul iqtisodiyotining kamroq koʻrinadigan tomoni ham bor. Xamfrining tadqiqoti shuni koʻrsatadiki, koʻpincha hisobga olinmagan naqd pul tranzaktsiyalariga bogʻliq boʻlgan ichki noqonuniy faoliyat qiymatining oshishi valyuta oʻsishining qayd etilgan xarajatlardan oʻzib ketishining tizimli sabablaridan biridir — bu omil ayniqsa Hindiston uchun dolzarbdir.
Hindistonda koʻchmas mulk tranzaktsiyalari odatda naqd toʻlovlarni oʻz ichiga oladi, bu qisman gerb boji va hukumat tomonidan belgilangan «doiraviy stavkalar» bozor narxlaridan orqada qolishi mumkinligi bilan bogʻliq boʻlib, bu xaridor va sotuvchilarga bitimni kamroq koʻrsatish va farqni naqd pul bilan toʻlashga ragʻbat beradi.
Iqtisodchilarning taʼkidlashicha, 2016 yilda bir kechada mamlakat naqd pulining qiymati boʻyicha 86 foizini bekor qilgan demonetizatsiya «qora» naqd pul zaxirasini nishonga oldi, ammo bu oqimni deyarli oʻzgarishsiz qoldirdi. Bu koʻchmas mulkka bogʻlangan «qora pul»ning oʻnlab yillar davomidagi baholanishi nima uchun hech qachon ishonchli raqamni taqdim etmaganini tushuntirishga yordam beradi.
Bundan tashqari, toʻsiqsizlik psixologiyasi deb atash mumkin boʻlgan narsa ham bor. Tagat tadqiqotlarga, jumladan, yaqinda «Journal of Consumer Research» jurnalida chop etilgan ishga ishora qiladi, unda raqamli toʻlovlar tobora koʻproq toʻlov «ogʻrigʻini» — banknotlarni topshirishdagi noqulaylikni — yoʻqotish va uni qoniqarli signal tovushi bilan almashtirish uchun moʻljallanganligi koʻrsatilgan.
Nazariy jihatdan, bu naqd pulga boʻlgan talabni yanada kamaytirishi kerak. Buning sodir boʻlmagani valyutani boshqa narsa qoʻllab-quvvatlayotganini koʻrsatadi: qoʻrquv — nafaqat pul sarflashdan qoʻrqish, balki raqamli tizimlar ishlamay qolganda nima sodir boʻlishidan qoʻrqish.
550 milliondan ortiq hindistonliklar raqamli Yagona toʻlov interfeysi (UPI) toʻlov tizimidan foydalanadilar.
Bu borada Hindiston tajribasi Yevropa tajribasiga oʻxshashdir.
YEMB bosh iqtisodchisi Filip Leyn shu yil Irlandiyada boʻlib oʻtgan yozgi konferentsiyada tranzaktsiyalarda ishlatiladigan banknotlar soni kamayayotgan boʻlsa-da, uy xoʻjaliklari tomonidan saqlanadigan zaxira oʻsishda davom etayotganini aytdi — bu Murmu Jakartada nazarda tutgan narsaning ayni oʻzidir.
Shubhasiz, naqd pul, Hindistonda boʻlgani kabi boy demokratik davlatlarda ham, yaxshi kunlar uchun emas, balki yomon kunlar uchun zarur infratuzilma sifatida qayta shakllantirilmoqda.
Makkarti buni juda oddiy ifodalaydi: keksalar, qishloq kambagʻallari, tranzaktsiyalarni zoʻravondan yashirayotgan oilaviy zoʻravonlik qurbonlari va pul nima ekanligini oʻrganayotgan bolalar — ularning barchasi naqd pulga bogʻliq. «Baʼzi isteʼmolchilar, — dedi u menga, — naqd pulning maxfiyligi va qulayligini afzal koʻrishadi».
Hindistonning RBI banki uchun bu noqulay byudjetlashtirish muammosini keltirib chiqaradi.
U oʻz qogʻoz fabrikalari, toʻrtta valyuta bosmaxonasi va boʻyoq zavodlariga ega — butun taʼminot zanjiri mustaqillik uchun moʻljallangan — shu bilan birga dunyodagi eng muvaffaqiyatli tezkor toʻlovlar tarmogʻini targʻib qiladi.
Tagatning aytishicha, bu RBIni qiyin qaror qabul qilishga majbur qiladi: naqd pulni boshqarishga qancha va raqamli toʻlovlarni ragʻbatlantirishga qancha mablagʻ sarflash kerak, ayniqsa, bundan oʻn yil oldin taklif qilingan 10 va 20 rupiylik polimer banknotlarning sinovlari nihoyat boshlanganda.
Murmu ishonchli naqd pulni «valyuta suvereniteti»ning bir qismi deb taʼrifladi. Tagatning aytishicha, rupiyning Janubiy Osiyo boʻylab norasmiy ishlatilishi Hindistonga keng mintaqa uchun amortizator sifatida oʻz valyuta mexanizmini ishlatib turish uchun yana bir sabab beradi.
«RBI yangi raqamli toʻlov muqobillariga qaramay, naqd pulni saqlab qolish uchun kuchli asosga ega», deydi Tagat.
Agar UPI, xabar qilinganidek, kichik toʻlovlar uchun tranzaktsiya toʻlovlarini undirishni boshlasa, naqd pul nafaqat jamgʻarmalarda, balki toʻlovlarda ham oʻz ulushini qaytarib olishi mumkin, deya qoʻshimcha qiladi u.
Siyosiy saboq aniq va biroz kamtarlikni talab qiladi: raqamli toʻlovlar naqd pulni eskirtirib yubormadi. Naqd pul siqib chiqarilayotgan texnologiya emas, balki hech kim voz kechishni istamaydigan sugʻurta polisidir.