

«3,5 yil pul toʻladim, hali ham zarardaman». Nega odamlar kreditga botib boryapti?
Oʻzbekistonda qarz olish nihoyatda qimmat. Shunga qaramay, oxirgi 6 yil ichida jismoniy shaxslarning banklardagi kreditlari qoldigʻi 6 barobarga koʻpayib, 20 mlrd dollarga yetdi. Moliyaviy intizom masalasi har qachongidan dolzarblashib, borgan sari koʻproq odamlar qiyin ahvolga tushib qolmoqda. Bunga sabab nima?
«3,5 yil pul toʻladim, hali ham zarardaman». Nega odamlar kreditga botib boryapti?
Bugun mahsulotlarni kredit yoki boʻlib toʻlashga olish oʻzbekistonliklarning kundalik hayotidan ajralmas qismga aylanganini mubolagʻasiz aytish mumkin. Odamlar eng oddiy maishiy texnikadan tortib, avtomobil va uy-joy xarid qilishgacha boʻlgan turli ehtiyojlar uchun banklar yoki boshqa moliyaviy tashkilotlardan qarz olyapti. Jamiyatda kreditga yashash maʼlum maʼnoda «yangi norma»ga aylanib ulgurgan.
Qarz olish jarayoni ham avvalgidan ancha yengillashgan. Smartfon ekranidagi bank ilovasida atigi ikkita tugmani bosish, yuzni skaner qilish va SMS-kodni tasdiqlashning oʻzi kifoya — bir necha daqiqa ichida kerakli summa kartangizga tushadi. Bu qulaylik inson psixologiyasini tezda oʻziga tortadi va moliyaviy ehtiyojlarning eng tezkor yechimidek tuyuladi. Aslida vaziyat qanday?
Oʻzbekistonliklarning qancha krediti bor?
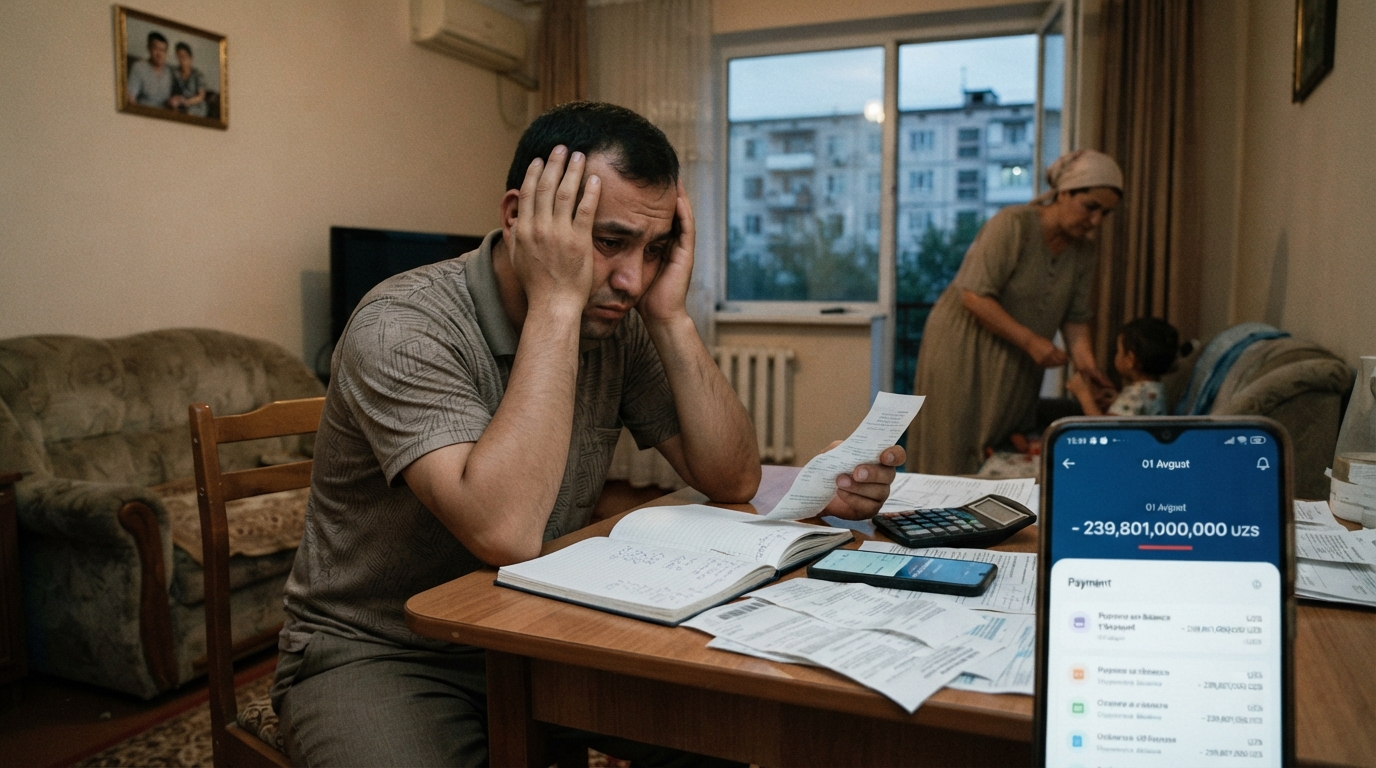
2026-yil 1-avgust holatiga banklar tomonidan jismoniy shaxslarga ajratilgan jami kreditlar qoldigʻi 239 trln 801 mlrd soʻmni, yaʼni qariyb 20 mlrd dollarni tashkil etadi.
Bu koʻrsatkich bir yil oldingiga nisbatan 18,8 foizga yuqori.
Statistik maʼlumotlar soʻnggi yillarda qarz qoldigʻi juda tez oʻsib borayotganini koʻrsatmoqda. Masalan, 2020-yil 1-yanvar holatiga jismoniy shaxslarning kredit qoldigʻi 39 trln 934 mlrd soʻm boʻlgan. Hozirga kelib bu summa 6 barobarga oshgan.
Soʻnggi 6 yillik davr tahliliga koʻra, aholining kreditlari keskin koʻpaygan davr 2023-yilga toʻgʻri keladi. Oʻsha yili qarz qoldigʻi 48 trln soʻmga yoki 47 foizga oshgan.
1-avgust holatiga koʻra, jismoniy shaxslar asosan quyidagi maqsadlarda kredit olgan:
Raqamlarga qaralsa, aholining umumiy qarz portfelining 40 foizdan ortiq qismini mikrokreditlar va mikroqarzlar tashkil etadi. Bu turdagi qarzlar foizi yuqori boʻlib, koʻpincha muayyan real aktivga aylanmaydigan kreditlardan iborat boʻladi. Avtokreditlarning ulushi ham ancha katta — 17 foiz. Klassik moliya qoidalariga koʻra, mashina qiymatini yoʻqotuvchi aktiv hisoblanadi. 40 trln soʻmdan koʻproq mablagʻning avtokreditlarga yoʻnaltirilgani xarid qobiliyati uzoq muddatli qarz hisobiga ushlab turilganini, biroq odamlarning fundamental boyligi oshmayotganini anglatadi.