

Ҳиндистон иқтисодиёти ўсаётган бир пайтда унинг фонд бозори пасайиб бораётганининг бешта сабаби
Дунёдаги энг тез ривожланаётган йирик иқтисодиёт 2026 йилда энг ёмон кўрсаткичларга эга бўлган йирик акциялар бозорларидан бирига айланди.
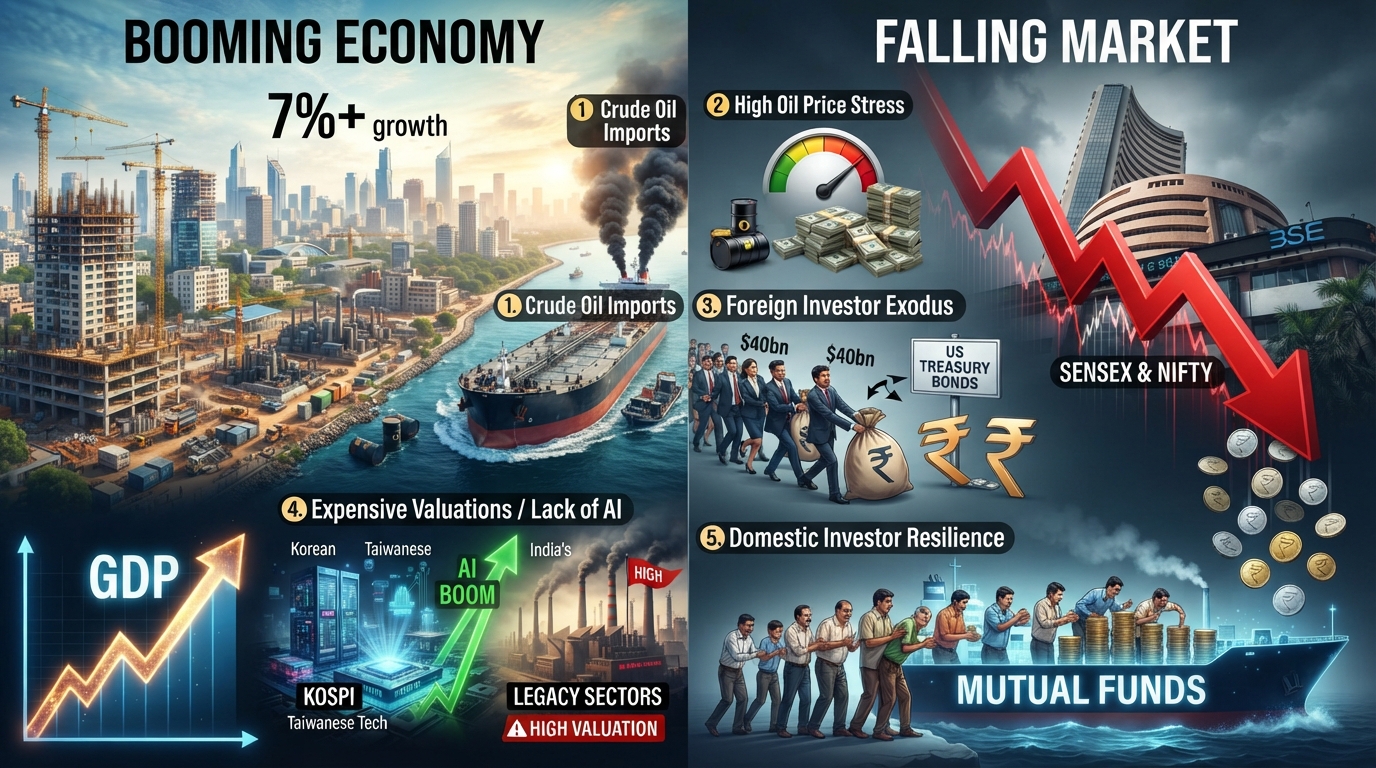
Иқтисодиёт ўсаётган бўлса-да, Ҳиндистон фонд бозори пасайишининг бешта сабаби
Ҳиндистон 2026 йилда дунёдаги энг ёмон кўрсаткичга эга бўлган йирик акциялар бозорларидан бирига айланди.
Глобал энергетик шоклар, юқори фоиз ставкалари, тарифлар бўйича ноаниқлик ва об-ҳаво билан боғлиқ узилишларга қарамай, Ҳиндистон иқтисодиёти ҳавас қилгудек суръатда — 7% дан кўпроққа кенгаймоқда.
Шунга қарамай, дунёдаги энг тез ривожланаётган йирик иқтисодиёт 2026 йилда энг ёмон кўрсаткичга эга бўлган йирик акциялар бозорларидан бирига ҳам эгадир. Аслида, Ҳиндистон акцияларининг пасайиши сўнгги ҳафталарда янада чуқурлашди.
Мамлакатнинг энг йирик компаниялари фаолиятини кузатувчи асосий Sensex ва Nifty индекслари кетма-кет саккиз ҳафталик йўқотишлардан сўнг — Reuters хабарига кўра, бу 25 йилдаги энг узоқ давом этган пасайиш сериясидир — душанба кунидан бошлаб бироз кўтарилди.
Nifty индексига пул тиккан оддий ҳинд инвесторлари жорий йилда ўз бойликларининг тахминан 15 фоизга камайганини кўришди. Бундан фарқли ўлароқ, улар январдан бери Кореянинг Kospi индексида 62% ёки сўнгги икки йил ичида 170% фойда кўришлари мумкин эди.
Биргаликда олганда, хорижий инвесторларнинг сўнгги ўн йил ичида Ҳиндистон бозорларига киритган маблағлари — сотиш ва маблағларни қайтариб олиш чегирилгандан кейин — ҳозирда нолга яқинлашди. Фақатгина сўнгги икки йил ичида хорижий институционал инвесторлар улкан 40 миллиард долларни олиб чиқиб кетишди, деб кўрсатади Bernstein Research маълумотлари.
Айнан маҳаллий институционал ва чакана маблағларнинг катта оқими пай фондлари каби воситаларга йўналтирилаётгани бозорнинг янада кескин қулашини олдини олишга ёрдам берди.
Маҳаллий пай фондлари бошқарувидаги активлар 2016 йилдаги тахминан 125 миллиард доллардан жорий йилда тахминан 900 миллиард долларгача ўсди, акциялар ва пай фондларига пул тикаётган ҳиндистонликлар сони эса уч баравардан кўпроққа кўпайиб, 150 миллион кишига етди.
Бу эса бозорнинг сўнгги пасайишини янада ташвишли қилади, чунки заиф иш ўринлари бозори, юқори инфляция ва истеъмолнинг секинлашиши билан курашаётган уй хўжаликлари энди ўзларининг акциялардаги жамғармаларига ҳам зарар етаётганини кўришмоқда.
Хўш, нима хато кетди?
Бу ерда Ҳиндистоннинг гуллаб-яшнаётган иқтисодиёти унинг фонд бозорини кўтара олмаётганининг бешта сабаби келтирилган.
Ҳиндистон хом нефтга бўлган эҳтиёжининг 90% дан ортиғини импорт қилади
Ҳормуз бўғози орқали юкларни ташишдаги узилишлар саккизинчи ойга қадам қўйгани сабабли, хом нефть нархи бир баррель учун 90 доллардан 100 долларгача бўлган оралиқда қолмоқда, бу таҳлилчилар кутганидан анча узоқдир. Вазият қачон нормаллашиши бўйича ҳали ҳам аниқлик кам.
«Ушбу ягона ўзгарувчи бозорларга анча салбий таъсир кўрсатишга мойил», деди BBC’га Franklin Templeton Asset Management India фонди менежери Ҳари Шямсундер. «Бозорлар нефть нархини 70 доллардан 90 долларгача қабул қила олади, аммо нархлар бир баррель учун 100 доллардан ошганда, бу инфляция каби макроиқтисодий кўрсаткичларга, шунингдек, компанияларнинг даромадлари ва маржаларига босим ўтказа бошлайди».
Ҳиндистон ўз эҳтиёжларининг 90% дан ортиғини импорт қилади — унинг хом нефть импортининг деярли ярми, суюлтирилган нефть гази (LPG) ва суюлтирилган табиий газ (LNG) жўнатмаларининг катта қисми Ҳормуз бўғози орқали ўтади.
Деҳли Россия нефть бозорларидан фойдаланиш орқали ўз энергия манбаларини диверсификация қилган бўлса-да, АҚШ Президенти Дональд Трамп яқинда Москва билан савдо қилувчи мамлакатларга 100% гача тарифлар жорий этиш билан таҳдид қилди ва бу вазиятни янада мураккаблаштирди.
Нефть нархи ошгани сайин инфляция ҳам кўтарилади ва натижада бутун дунё бўйлаб фоиз ставкалари ортиб бормоқда. АҚШ давлат облигациялари бўйича ҳақиқий даромадлилик 5% дан юқори ёки 25 йиллик энг юқори кўрсаткичларга яқин.
Булар кўпинча хавфсиз инвестициялар сифатида қаралади. Шу сабабли, ставкалар кўтарилганда, хорижий пуллар Ҳиндистон акциялари каби хавфлироқ ривожланаётган бозор активларини тарк этиб, АҚШ облигациялари каби хавфсизроқ вариантларга ўтишга мойил бўлади.
Хорижий инвесторлар учун заиф даромадлар рупийнинг қадрсизланиши туфайли янада ёмонлашди. Валютага мослаштирилган доллар ҳисобида улар Ҳиндистон валютасининг пасайишидан зарар кўришди.
Сўнгги ўн йил ичида Nifty йиллик доллар ҳисобида атиги 6% даромад келтирди — бу, айниқса, бошқа бир қатор рақобатдош бозорлар билан солиштирганда, унчалик жозибадор эмас.
Ҳиндистон акциялари бошқа ривожланаётган бозорларга нисбатан даромадга нисбатан қимматлигича қолмоқда
Баҳолаш яна бир катта ташвиш бўлиб келмоқда.
Сўнгги икки йил ичида бозордаги коррекция Ҳиндистон акцияларининг бошқа ривожланаётган бозорлардаги тенгдошларига нисбатан бир вақтлар эга бўлган устунлигини (премиумини) камайтирди.
«Акциялар сўнгги ўн йилдаги ўртача кўрсаткичга қараганда арзонроқ», дейди Шямсундер ва Ҳиндистон акцияларининг бошқа ривожланаётган иқтисодиётлардан устунлиги сўнгги йилларда кескин қисқарганини қўшимча қилади.
Шунга қарамай, улар даромадга нисбатан қимматлигича қолмоқда, айниқса Жанубий Корея ва Тайвань каби жойлардаги компаниялар фойдани оширган сунъий интеллект (СИ) соҳасидаги улкан бумдан фойда кўрганликлари сабабли.
Ҳиндистонда СИ ёки кенгроқ маънода янги иқтисодиёт ўсиш тарихида катта етишмаётган элемент ҳисобланади.
«Ҳиндистоннинг кўплаб йирик капиталга эга [йирик компаниялари] ўтмишдаги иқтисодий даврни ифодалайди», дейилади Bernstein Research компаниясининг яқинда эълон қилган эслатмасида. «Аксарияти келажакка сармоя киритмаяпти, балки ўз ўтмишини мустаҳкамламоқда ва кўпинча сиёсат уларни глобал рақобатдан ҳимоя қилишда давом этишини кутмоқда».
Ҳиндистон СИ соҳасида ютуққа эришмоқчи — лекин у орқада қоляптими?
Унинг кичикроқ компаниялари ҳам хорижий институционал фондларни жалб қилиш учун зарур бўлган миқёсга ҳали етгани йўқ.
Ҳиндистон компаниялари маълумотлар марказлари ва чиплар ишлаб чиқаришга сармоя киритаётган бўлса-да, мамлакат OpenAI, Anthropic ёки ҳатто Хитойнинг DeepSeek каби глобал гигантни ярата олмади — ваҳоланки, СИ қиймат занжиридаги фойданинг энг катта улуши айнан шу ерда жойлашган.
Bernstein фикрига кўра, хорижий инвесторларнинг қизиқиши Ҳиндистонга фақат ушбу ривожланаётган соҳаларда глобал миқёсда рақобатбардош тармоқларни қура олган тақдирдагина сезиларли даражада қайтади.
«Биз бунинг дастлабки белгиларини космос, мудофаа, яримўтказгичлар ва чуқур технологик инновациялар каби соҳаларда кўрмоқдамиз, аммо уларнинг аксарияти ушбу ўн йилликнинг катта қисмида капитал тақсимоти бўйича қарорларга сезиларли таъсир кўрсатиш учун жуда кичикдир».
Бозор коррекциясига қарамай, пай фондларига маҳаллий жамғармалар оқими секинлашмади
Хўш, кейин нима бўлади?
Бир қатор бевосита омиллар Ҳиндистон бозорларининг бундан кейин қандай ҳаракат қилишини белгилайди.
«Геосиёсий кескинликнинг юмшаши ва нисбатан жозибадор баҳолашлар FPI [хорижий портфель инвесторлари] оқимининг қайта тикланишини қўллаб-қувватлаши мумкин», дейди CareEdge брокерлик компанияси, гарчи савдо кескинлиги ва юқори энергия нархлари «келажакда корпоратив фаолият учун қийинчилик» бўлиб қолса-да.
Ҳозирча, хорижий инвесторлар воз кечган бўлиши мумкин бўлса-да, ҳинд жамғарувчилари — тобора хавотирга тушаётган бўлсалар-да — пай фондларига ойлик инвестициялар оқимини секинлаштирмадилар.
Ҳақиқий синов ушбу бардошлилик олдинда турган янада чуқурроқ коррекцияда ҳам сақланиб қолиши ёки қолмаслигида бўлади.