Сукук, фьючерсы и новые облигации. Что изменит закон о рынке капитала в Узбекистане
Сукук, фьючерсы и новые облигации. Что изменит закон о рынке капитала в Узбекистане
В Узбекистане готовится новый закон о рынке капитала, который должен расширить возможности бизнеса по привлечению инвестиций и открыть доступ к новым финансовым инструментам. В их числе — исламские ценные бумаги сукук, доход по которым формируется по правилам исламского финансирования, а не через традиционные процентные выплаты.
14 октября законопроект был представлен в Национальном агентстве перспективных проектов (НАПП). Документ включает 16 глав и 123 статьи, уже прошел первое чтение в Законодательной палате Олий Мажлиса и теперь готовится ко второму.
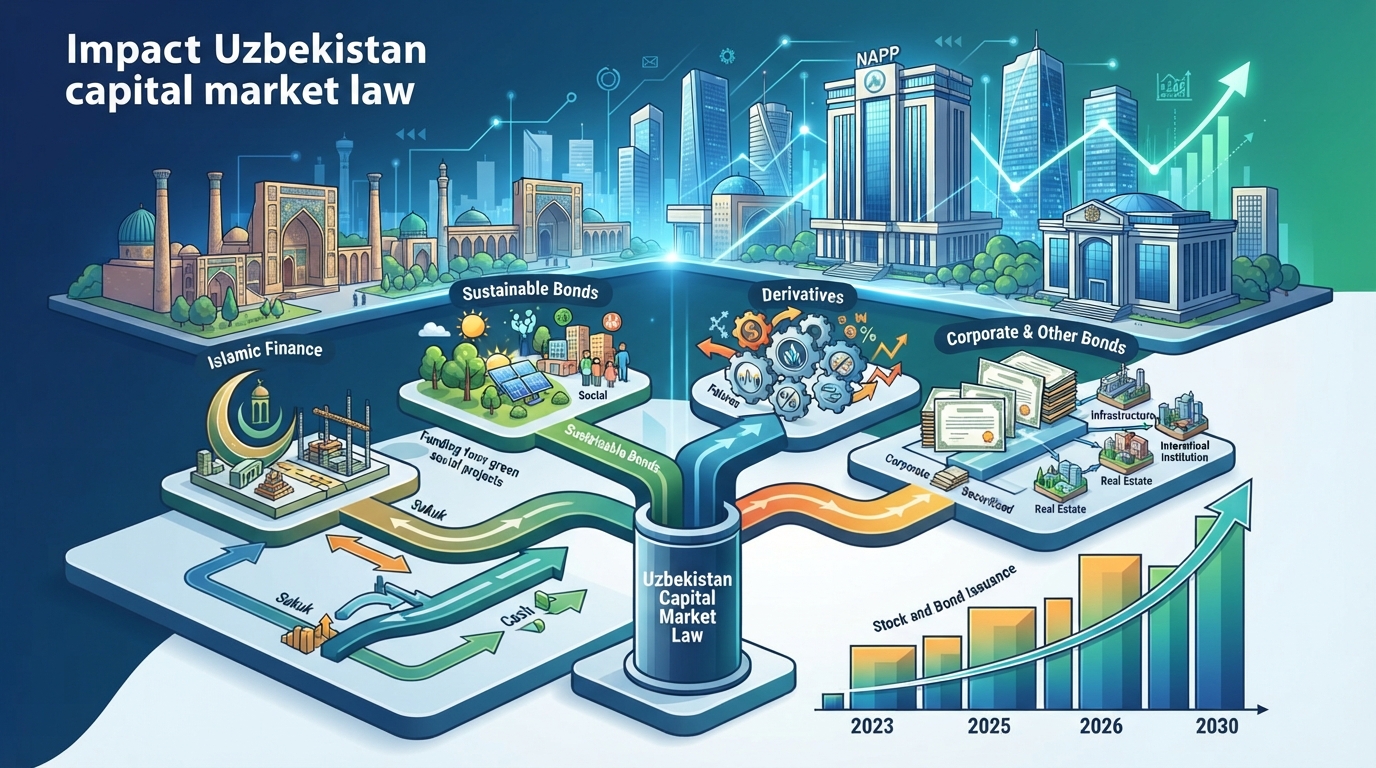
Одним из главных новшеств станет регулирование сукук. В отличие от обычных облигаций, где инвестор получает проценты за предоставленный заем, доход по сукук может складываться из прибыли проекта, арендных платежей или других операций с активами в соответствии с принципами исламского финансирования.
К примеру, компания может привлечь средства на строительство объекта, а инвесторы — получать доход от его использования на условиях выпуска ценных бумаг.
Законопроект также предусматривает выпуск облигаций устойчивого развития, которые будут направлены на финансирование экологических и социальных проектов.
Кроме того, предлагается урегулировать применение опционов, фьючерсов, форвардов, свопов и контрактов на разницу цен. Эти инструменты помогают управлять финансовыми рисками и использовать разные инвестиционные стратегии, но при этом могут нести дополнительные риски.
Отдельный раздел посвящен покрытым и секьюритизированным облигациям. Первые обеспечиваются определенным пулом активов, а вторые позволяют привлекать финансирование за счет активов или связанных с ними денежных потоков. Также предлагается урегулировать выпуск облигаций международных финансовых институтов.
Расширение списка инструментов, как ожидается, даст инвесторам больше возможностей для вложения средств, а компаниям — дополнительные способы привлечения финансирования помимо банковских кредитов.
В НАПП необходимость реформы объясняют развитием финансового рынка и появлением инструментов, которые требуют отдельного регулирования. Законопроект подготовлен на основе пересмотра действующего законодательства о рынке ценных бумаг, принятого в 2015 году.
Для сравнения, действующий закон содержит 64 статьи, тогда как новый документ — 123. В его разработке участвовали международные финансовые организации и профильные структуры, в том числе Европейский банк реконструкции и развития, Международная финансовая корпорация и Азиатский банк развития.
По данным НАПП, объем эмиссии акций вырос с 189,7 триллиона сумов в 2023 году до 265,1 триллиона сумов в 2025 году. На 1 июля 2026 года показатель достиг 269,4 триллиона сумов.
Объем выпуска корпоративных облигаций за тот же период увеличился с 1,06 триллиона до 3,93 триллиона сумов. Вырос и объем торгов на фондовой бирже: с 2,9 триллиона сумов в 2023 году до 17,6 триллиона сумов в 2025 году.
В НАПП рассчитывают, что внедрение новых инструментов позволит привлечь дополнительные 10 триллионов сумов инвестиций к 2030 году. При этом речь идет о целевом показателе, а не о уже привлеченных средствах.
Законопроект также предусматривает изменения в инфраструктуре рынка. В частности, предлагается ввести институт центрального контрагента, расширить полномочия Центрального депозитария ценных бумаг и усовершенствовать регулирование деятельности рейтинговых агентств и управляющих компаний.
Кроме того, документ предусматривает создание саморегулируемых организаций и введение института представителей владельцев облигаций. Этот механизм должен защищать общие интересы держателей долговых ценных бумаг.
Однако все перечисленные изменения пока остаются предложениями. Законопроекту еще предстоит дальнейшее рассмотрение в парламенте, поэтому окончательный перечень инструментов и правила их применения могут измениться.
Практический эффект реформы будет зависеть от того, как заработают новые механизмы и какие условия будут созданы для инвесторов и компаний.