

Почему мы купили свое первое жилье со 100-процентной ипотекой — несмотря на риски
Доля ипотечных кредитов с небольшим первоначальным взносом в Великобритании достигла максимума с 2008 года. Би-би-си пообщалась с заемщиками о том, как они справляются с рисками.
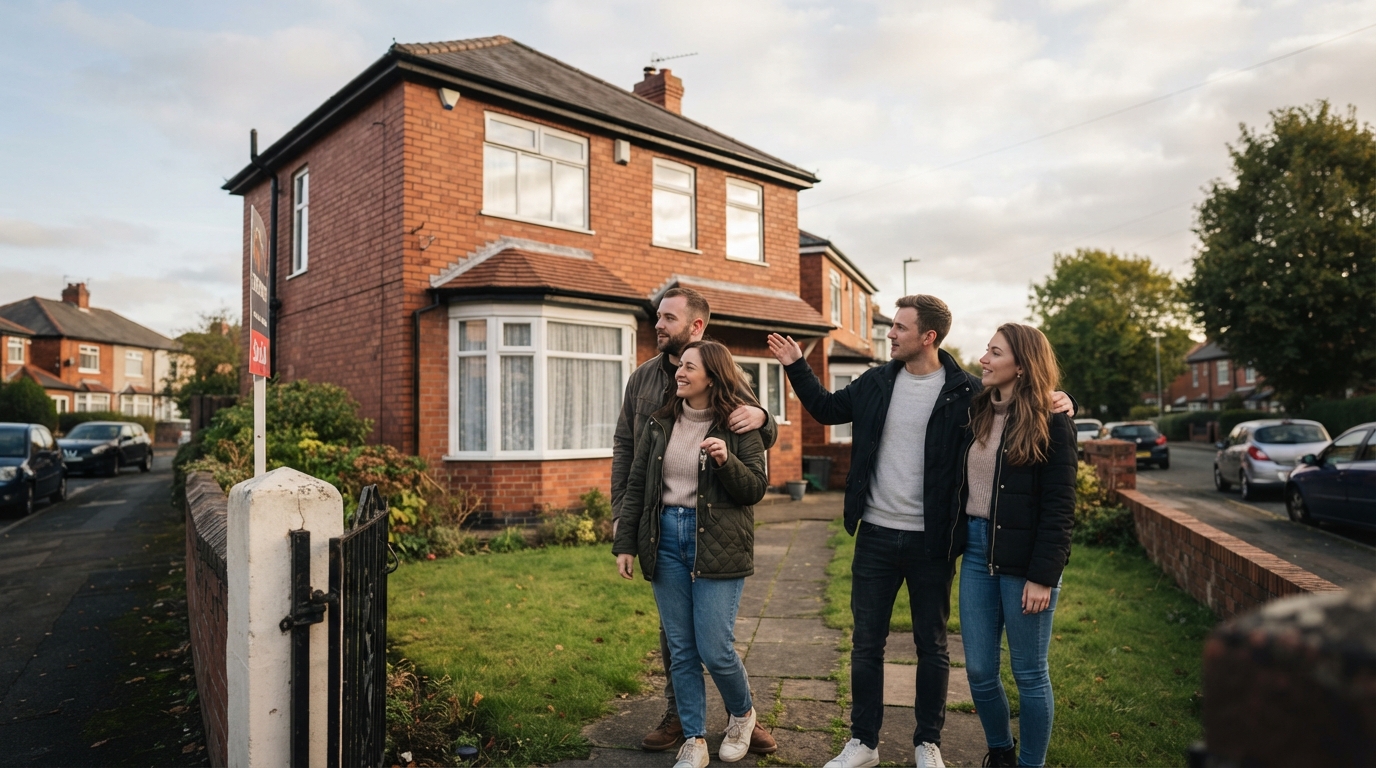
Почему мы купили наше первое жилье со 100% ипотекой — несмотря на риски
Пара осознает опасности, связанные с ипотекой без первоначального взноса
До прошлого года 32-летний Конрой и его 28-летняя партнерша Эмбер практически не видели шансов на покупку собственного жилья. Они арендовали жилье в центре Манчестера, где оба работают, и не могли накопить на первоначальный взнос.
Затем они нашли относительно нишевый и, по мнению некоторых экспертов, более рискованный вид ипотеки, который и стал решением.
Ипотечная программа Track Record от Skipton Building Society покрывает 100% стоимости недвижимости, что означает, что заемщик ничего не платит авансом.
Заявители должны пройти строгую проверку на соответствие требованиям и согласиться на более высокую процентную ставку — в случае Конроя и Эмбер она составила 5,33% фиксированных на пять лет, — но они были готовы пойти на это. В августе они купили дом с четырьмя спальнями за 242 000 фунтов стерлингов в Суинтоне, на окраине Манчестера.
«Мне кажется, мы еще не до конца осознали, что он действительно наш», — говорит Конрой, видеомонтажер.
По данным Банка Англии, доля ипотечных кредитов в Великобритании с первоначальным взносом менее 10% от стоимости недвижимости сейчас находится на самом высоком уровне с 2008 года.
Средний первоначальный взнос для покупателей первого жилья в настоящее время составляет около 20%.
Это происходит на фоне того, как кредиторы, включая Lloyds, Santander, Skipton и Yorkshire Building Society, за последние несколько лет представили волну новых ипотечных продуктов, покрывающих более 95% стоимости недвижимости, а в некоторых случаях и до 100%.
Они заявляют, что хотят помочь покупателям первого жилья выйти на рынок недвижимости, поскольку цены на жилье продолжают расти, а копить на первоначальный взнос по-прежнему сложно.
Однако эти кредиты обычно сопровождаются более высокими ставками, доступны не для каждого типа недвижимости или заемщика и несут в себе риски, которые клиенты должны понимать.
Конрой и Эмбер ожидали, что в обозримом будущем им придется снимать жилье.
У Конроя и Эмбер, которая работает солиситором, оформлен 25-летний кредит с ежемесячным платежом в размере 1500 фунтов стерлингов — примерно столько же, сколько они платили за аренду.
Он говорит, что они спокойно относятся к более высоким расходам, потому что «довольно хорошо зарабатывают» и ожидают роста своих зарплат.
Но он знает, что при ипотеке с низким или нулевым первоначальным взносом существует более высокий риск оказаться в ситуации отрицательного капитала (negative equity). Это происходит, когда стоимость недвижимости падает ниже суммы оставшегося долга по кредиту, что может обернуться для заемщика болезненными расходами, если ему вдруг понадобится продать жилье.
Конрой говорит, что они намерены вносить досрочные платежи по ипотеке в течение первых пяти лет, чтобы быстрее увеличить свою долю в собственности на дом.
«На рынке недвижимости всегда присутствует элемент игры», — говорит он.
«Но я изучил район, в который мы переехали, и не думаю, что цены на дома здесь упадут».
Двадцатисемилетняя Броня и ее 29-летний партнер Джордж также воспользовались ипотекой с низким первоначальным взносом, чтобы купить свой дом с четырьмя спальнями в Радлане, Северный Уэльс, в августе.
Lloyds предоставил им кредит в размере 258 000 фунтов стерлингов — примерно 98% от стоимости недвижимости — на срок 33 года, при этом им потребовалось внести всего 5 000 фунтов стерлингов в качестве первоначального взноса.
Пара платит 5,89% годовых, фиксированных на пять лет, что составляет ежемесячный платеж в размере 1400 фунтов стерлингов — примерно столько же, сколько они платили раньше за аренду однокомнатной квартиры.
Броня, государственная служащая, говорит, что они могли бы внести больший первоначальный взнос, но хотели сохранить свои сбережения для проекта по ремонту стоимостью более 20 000 фунтов стерлингов.
Они понимают риски отрицательного капитала, но верят, что ремонт увеличит стоимость их дома.
«Мы также планируем прожить здесь всю жизнь», — добавляет Джордж, отмечая, что они готовы переждать любые падения на рынке недвижимости.
Широкое использование ипотечных кредитов с низким первоначальным взносом заемщиками, которые не могли их себе позволить, считалось одним из главных факторов мирового финансового кризиса 2008 года.
Однако сегодняшние сделки проходят гораздо более жесткие проверки на платежеспособность и не создают таких же рисков, считает Дэвид Холлингворт, ассоциированный директор брокерской компании L&C Mortgages.
Заемщики, оформляющие ипотеку с нулевым первоначальным взносом от Skipton, например, должны доказать, что они своевременно платили за аренду в течение как минимум 12 месяцев подряд и вносили платежи по кредитам в течение последних шести месяцев.
А Lloyds не предложит ипотеку с первоначальным взносом в 5 000 фунтов стерлингов для покупки новостроек и жилья в долевую собственность (shared ownership).
Холлингворт говорит, что кредиторы признают: у некоторых людей «хорошая платежеспособность, но им может быть трудно копить на первоначальный взнос, одновременно оплачивая аренду и справляясь с ростом стоимости жизни».
Он добавляет, что после недавнего изменения правил кредиторы также допускают большую «гибкость» в отношении того, сколько человек может занять, при условии, что это ему по карману.
Тем не менее, он советует заемщикам руководствоваться здравым смыслом.
«Подумайте хорошенько — как выглядят ежемесячные платежи? Осознаете ли вы, что процентные ставки могут вырасти?»