

Плательщиков меньше, пенсионеров больше
Пенсионеров больше, плательщиков меньше: тревожная арифметика Кыргызстана
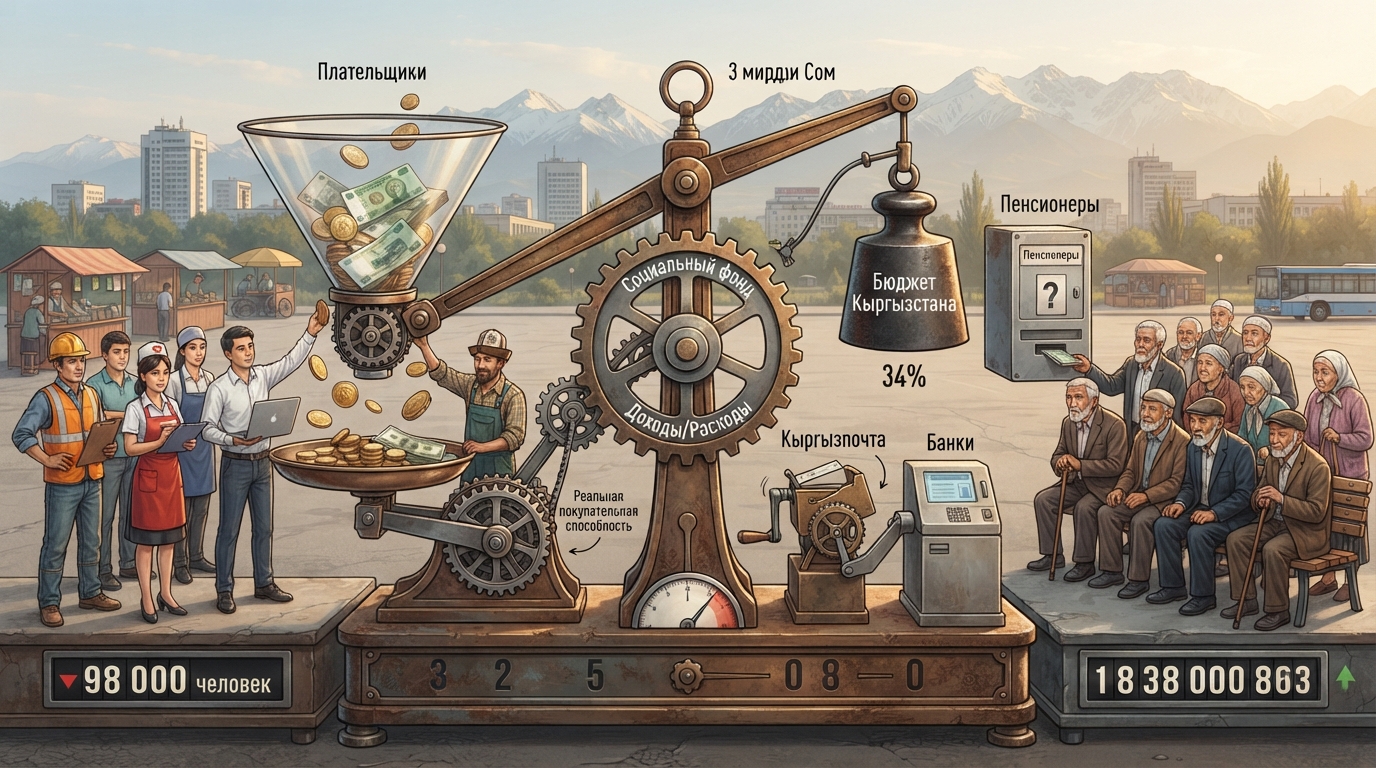
**Плательщиков становится меньше, пенсионеров — больше**
Пенсионная система Кыргызстана завершила 2025 год с профицитом, однако за этой внешне благополучной цифрой просматривается более сложная динамика.
Доходы Социального фонда составили 130,1 млрд сомов, расходы — 127,1 млрд, а остаток — около 3 млрд сомов. Формально система получила больше средств, чем израсходовала. Но почти одновременно число плательщиков страховых взносов уменьшилось примерно на 98 тыс. человек, до 1,464 млн, тогда как число пенсионеров выросло до 816,6 тыс. В итоге на одного пенсионера приходится около 1,8 плательщика. Этот показатель помогает увидеть пенсионную систему не как отчет за один год, а как механизм, рассчитанный на десятилетия.
Пенсия в солидарной системе во многом зависит от того, сколько людей сегодня работают официально, какую зарплату показывают работодатели и сколько страховых взносов поступает с этих доходов. Поэтому сокращение числа плательщиков почти на 100 тыс. за год выглядит более значимым, чем профицит в 3 млрд сомов. Парадокс в том, что сами страховые поступления в 2025 году не снизились, а выросли на 12,4% и достигли 82,9 млрд сомов. Соцфонд объясняет это прежде всего ростом заработной платы работников юридических лиц. Получается необычная ситуация: людей, перечисляющих взносы, стало меньше, но каждый оставшийся участник в среднем приносит системе больше денег. В краткосрочной перспективе рост зарплат способен компенсировать сужение базы. В долгосрочной — все зависит от того, станет ли сокращение числа плательщиков устойчивой тенденцией.
Структура доходов показывает еще одну особенность. Из 130,1 млрд сомов доходов Соцфонда непосредственно страховые взносы дали 82,9 млрд, еще 2,8 млрд пришлось на прочие поступления, а 44,4 млрд сомов поступили из республиканского бюджета. Таким образом, государственный бюджет обеспечил примерно 34% всех доходов фонда. Фактически около каждого третьего сома в доходной части связано с бюджетным финансированием. Само по себе это не означает финансового кризиса: государство исполняет предусмотренные законом обязательства, а пенсионные системы многих стран сочетают страховые поступления с бюджетными трансфертами. Вопрос в другом — насколько быстро будет расти потребность в таких перечислениях, если число пенсионеров продолжит увеличиваться быстрее страховой базы. Сегодня разница между 1,464 млн плательщиков и 816,6 тыс. пенсионеров еще остается существенной, однако соотношение 1,8 к одному уже показывает ограниченность демографического резерва. Эти 1,8 человека нельзя буквально воспринимать как работников, которые содержат одного конкретного пенсионера: размеры взносов различаются, существуют разные категории занятых и пенсионных выплат, часть обязательств покрывается бюджетом. Но для оценки общей конструкции цифра показательна. Если плательщиков становится меньше, пенсионеров больше, а продолжительность жизни постепенно растет, государству приходится выбирать между увеличением страховых поступлений, ростом бюджетного финансирования и изменением параметров самой системы.
Демография делает этот вопрос особенно важным. Кыргызстан пока остается сравнительно молодой страной, но возрастная структура населения постепенно меняется. По прогнозам ООН, доля жителей в возрасте 65 лет и старше к 2050 году может вырасти примерно с 6% до 10,1%. На первый взгляд увеличение на 4,1 процентного пункта за четверть века выглядит умеренным. На деле речь идет о росте доли пожилого населения почти на 70% относительно нынешнего уровня. При этом будущая нагрузка определяется не только числом пожилых людей. Для пенсионной системы критично, какая часть населения трудоспособного возраста находится в формальной экономике. Человек может работать, получать доход и даже иметь стабильную занятость, но при неполной регистрации доходов его вклад в страховую систему оказывается значительно ниже потенциального.
Кыргызстан дополнительно отличается высокой мобильностью рабочей силы. Значительная часть граждан работает за пределами страны, а внутри экономики сохраняется крупный сегмент самозанятости, малого бизнеса и неформальной занятости. Поэтому демографически молодой человек далеко не всегда автоматически становится полноценным плательщиком страховых взносов. Именно этим можно объяснить, почему расширение страховой базы превращается в отдельную задачу, которую нельзя свести лишь к созданию рабочих мест. Для пенсионной системы важно не только наличие работы, но и ее формализация, размер официальной зарплаты и регулярность отчислений.
Не менее важен и вопрос о том, что происходит с уже назначенными пенсиями. В 2025 году средняя пенсия выросла на 6,1%, однако ее реальная покупательная способность, по данным депутата Дастана Бекешева со ссылкой на Счетную палату, снизилась примерно на 2%. Это принципиальная разница между номинальной и реальной пенсией. Пенсионер получает больше сомов, но количество товаров и услуг, которые можно купить на эти деньги, может сокращаться. Для пожилых людей инфляция особенно чувствительна, поскольку структура их расходов отличается от средней потребительской корзины: значительную роль играют продукты питания, коммунальные услуги, лекарства, медицинские обследования и транспорт. Поэтому даже сравнительно небольшое отставание индексации от роста стоимости жизни быстро становится заметным для домохозяйства.
В 2026 году предусмотрено значительно более крупное повышение: с 1 октября страховую часть пенсий планируется увеличить на 20%, а общий размер пенсии по возрасту после перерасчета должен составлять не менее 8 800 сомов без учета надбавок. Такая индексация повысит доходы пенсионеров, но одновременно увеличит расходные обязательства Соцфонда. Здесь проявляется типичная для пенсионной политики зависимость: чем быстрее государство компенсирует рост цен пенсионерам, тем больше средств требуется системе; чем медленнее проходит индексация, тем сильнее падает реальная покупательная способность выплат. Поэтому устойчивость определяется уже не просто способностью перечислить пенсию вовремя, а возможностью одновременно поддерживать приемлемый размер выплаты и финансировать ее без постоянного ускорения бюджетных трансфертов.
На этом фоне особенно заметными становятся административные расходы, которые раньше могли казаться второстепенными. В 2025 году 83% пенсионеров получали выплаты через банки, и доставка этих денег обошлась примерно в 298 млн сомов. Еще 17% пользовались услугами Кыргызпочты, но расходы на этот канал составили почти 430 млн сомов. Иными словами, на значительно меньшую группу получателей было потрачено на 132 млн сомов больше. Если исходить из численности пенсионеров в 816,6 тыс. человек, банковским способом пользовались около 678 тыс. человек, почтовым — примерно 139 тыс. При грубом пересчете расходы составляют около 440 сомов в год на одного банковского получателя против примерно 3,1 тыс. сомов на получателя через почту. Разница действительно близка к семикратной. Но и здесь простое сравнение не показывает всей картины. Почта обслуживает территории, где банковская инфраструктура развита слабее, доставляет выплаты людям с ограниченной мобильностью и выполняет социальную функцию, которую нельзя оценивать только стоимостью одной транзакции. Тем не менее цифры показывают цену сохранения традиционной модели. Если хотя бы часть получателей добровольно перейдет на банковское обслуживание, экономия при масштабах системы может исчисляться десятками миллионов сомов в год. Для фонда с расходами 127,1 млрд сомов это небольшая доля, но пенсионная устойчивость складывается именно из множества таких статей.
Еще 984,2 млн сомов в 2025 году Соцфонд направил Фонду оздоровления трудящихся. Это почти миллиард сомов, причем финансирование было выполнено полностью. На фоне пенсионных расходов сумма может выглядеть небольшой, однако она сопоставима примерно с третью годового профицита Соцфонда. Поэтому вопрос эффективности распределения санаторно-курортных путевок выходит за рамки частной социальной программы. Если государственная система собирает обязательные страховые платежи, любое направление расходов становится частью общей оценки эффективности. Особенно показательно, что депутаты одновременно получают обращения пенсионеров, которые сталкиваются с трудностями при получении путевок. Возникает разрыв между полностью профинансированной строкой бюджета и доступностью результата для конкретного получателя. Подобные расходы сами по себе не являются причиной демографических проблем пенсионной системы, однако они показывают, насколько важным становится качество управления каждым миллиардом сомов в условиях, когда число плательщиков сокращается.
Главный риск, таким образом, находится не в бюджете 2025 года. В нем арифметика сошлась: 130,1 млрд сомов доходов против 127,1 млрд расходов. Проблема лежит между сегодняшним профицитом и будущими обязательствами. Пенсионная система работает десятилетиями, и положительный баланс одного года мало говорит о том, какой будет нагрузка через десять или двадцать лет. Если число плательщиков продолжит сокращаться темпами, сопоставимыми с 2025 годом, нынешнее соотношение 1,8 плательщика на одного пенсионера может довольно быстро измениться. Но механически переносить сокращение на 98 тыс. человек ежегодно в будущее тоже было бы ошибкой: один год еще не формирует долгосрочный тренд, а статистика может зависеть от изменений учета, занятости и регистрации плательщиков. Важно другое: система уже демонстрирует сразу несколько разнонаправленных процессов. Страховые поступления растут на 12,4%, число плательщиков уменьшается, количество пенсионеров увеличивается, бюджет обеспечивает около 34% доходов, номинальная пенсия растет, но ее реальная покупательная способность за 2025 год снижается примерно на 2%. Каждая цифра по отдельности выглядит управляемой. Вместе они описывают конструкцию, которая постепенно становится дороже для государства.
В этом смысле Кыргызстан сталкивается с проблемой раньше, чем становится старой страной в демографическом понимании. Это важное обстоятельство. Обычно пенсионный кризис связывают с обществами, где доля пожилых чрезвычайно высока. Кыргызская ситуация показывает, что давление может возникать и в молодой стране, если формальная страховая база растет медленнее обязательств. К 2050 году доля населения старше 65 лет может достичь 10,1%, но пенсионная система должна готовиться к этой структуре значительно раньше, потому что люди, которые выйдут на пенсию через 20–25 лет, уже сегодня находятся на рынке труда и формируют свои страховые права. Поэтому сокращение числа плательщиков на 98 тыс. человек — это не просто потеря части поступлений в одном отчетном периоде. Это сигнал о том, насколько полно экономика превращает занятость населения в страховые доходы. Профицит в 3 млрд сомов на фоне 44,4 млрд бюджетных перечислений хорошо показывает масштаб вопроса: финансовое равновесие уже во многом поддерживается государственными ресурсами. Пока государство способно обеспечивать эти трансферты, выплаты остаются стабильными. Но по мере роста числа пенсионеров пенсионная система будет все сильнее конкурировать за бюджетные деньги с образованием, здравоохранением, инфраструктурой и другими государственными расходами.
Именно поэтому отчет Соцфонда за 2025 год интересен не столько своими 130,1 млрд сомов доходов, сколько структурой этих средств и количеством людей по обе стороны системы. 1,464 млн плательщиков, 816,6 тыс. пенсионеров, 82,9 млрд сомов страховых взносов, 44,4 млрд бюджетного финансирования, почти миллиард сомов на оздоровление и 728 млн сомов совокупных расходов на два основных канала доставки пенсий складываются в единую картину. Кыргызстан пока не находится в ситуации, когда пенсионная система перестает выполнять обязательства. Напротив, выплаты финансируются, доходы превышают расходы, страховые поступления растут. Но устойчивость пенсионной модели определяется не сегодняшней способностью завершить год с плюсом. Она определяется тем, сколько работников завтра будет финансировать выплаты, насколько официальными будут их доходы, как быстро будет расти число пенсионеров и какую долю всей конструкции придется оплачивать напрямую из государственного бюджета. В этом смысле 2025 год дал Кыргызстану сразу две цифры: бухгалтерский плюс в 3 млрд сомов и демографически-финансовое соотношение 1,8 плательщика на одного пенсионера. Для оценки будущего пенсионной системы вторая цифра может оказаться гораздо важнее первой.