Не живите иллюзиями
Как решение Трампа по российскому дизелю повлияет на мировые цены и рынок Центральной Азии — экспертное мнение
Не стоит питать иллюзий
Решение Дональда Трампа временно снять санкции с экспорта российского дизельного топлива может принести дополнительную выручку российским нефтяным компаниям, однако вряд ли приведет к заметному снижению мировых цен на топливо. Для стран Центральной Азии отмена ограничений тоже не должна существенно изменить объемы поставок из России. Об этом в интервью рассказал директор по исследованиям Института энергетики и финансов Алексей Белогорьев.
— Как вы оцениваете договоренности России и США о поставках российского дизельного топлива? Насколько реалистичны заявленные объемы и смогут ли они заметно повлиять на мировые цены на дизель?
— Участники нефтяного рынка уже привыкли к тому, что Дональд Трамп нередко делает громкие заявления, за которыми почти ничего не следует. Пока не видно, что объявленная сделка как-то изменит реальный баланс спроса и предложения в международной торговле. Заявленное поэтапное наращивание российского экспорта отражает естественные сроки его восстановления на фоне начинающегося сезонного снижения внутреннего спроса.
В последние недели российские НПЗ находились на грани затоваривания хранилищ, поскольку производство превышало внутренний спрос. Насколько именно превышало, точно неизвестно, но, в отличие от бензина, избыток дизельного топлива очевиден.
Несмотря на запрет, определенный экспорт по ранее заключенным контрактам сохранялся и в предыдущие недели и месяцы — как минимум в Центральную Азию и Монголию. Так что России эта сделка не потребовала никаких дополнительных усилий.
С другой стороны, действительно важный для рынка шаг — хотя прежде всего он важен для российских компаний — это смягчение на полгода санкций в отношении экспорта российского дизельного топлива. Но на востребованности российского топлива на рынке это никак не отразится.
Даже при действовавших санкциях российский дизель хорошо продавался в Африке, Латинской Америке, Турции и отчасти в Азии. В условиях нынешнего дефицита, вызванного главным образом кризисом в Персидском заливе, востребованность российского экспорта, как мне кажется, никем не ставится под сомнение.
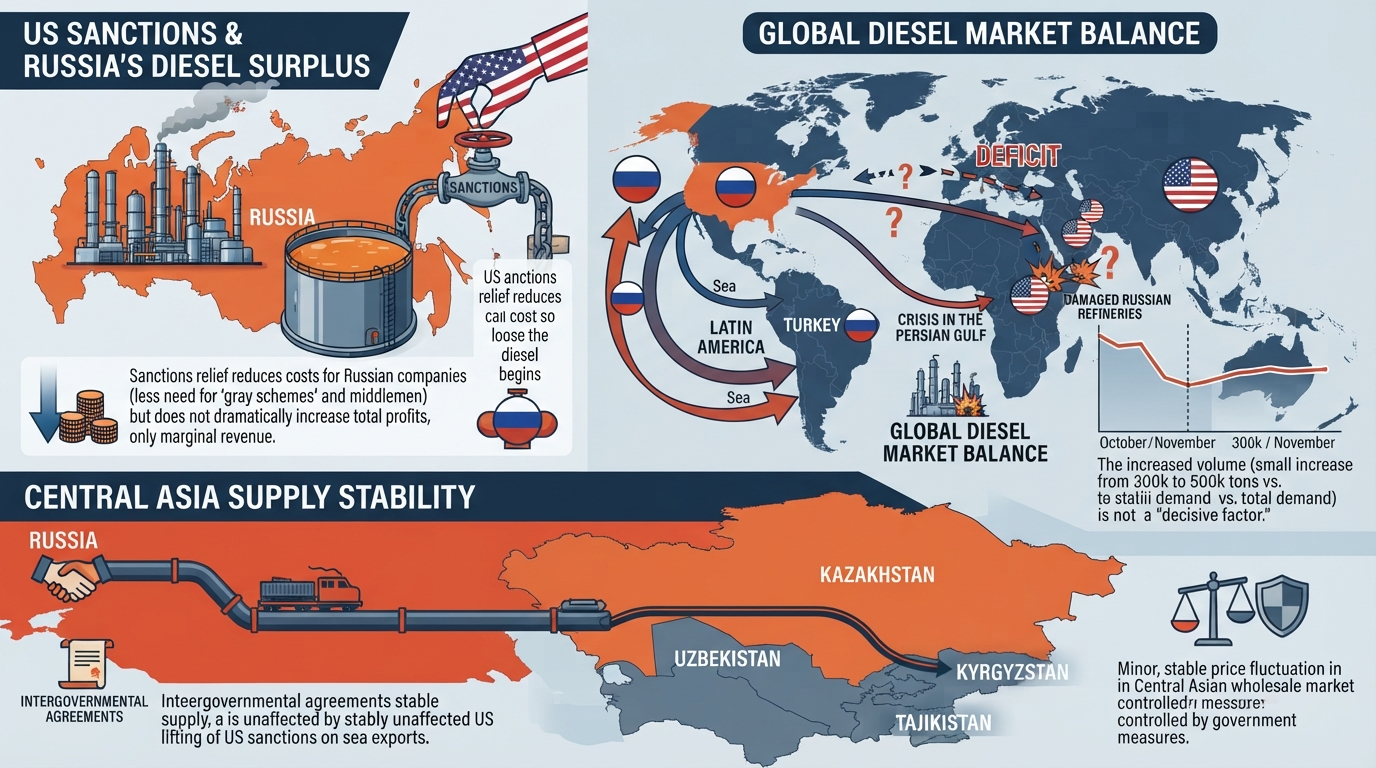
Однако смягчение санкций увеличивает выручку российских компаний за счет сокращения расходов на транспорт, страхование, проведение платежей и прочее — то есть затрат, связанных с механизмами обхода санкций. Это не баснословные прибыли, но речь, вероятно, идет о десятках миллионов долларов дополнительной выручки.
В любом случае эта договоренность повышает привлекательность экспорта. Кроме того, она может привести к росту закупочных цен, поскольку у российских компаний появляется больше потенциальных рынков сбыта. Угроза вторичных санкций США — значимый сдерживающий фактор для импорта российских товаров, в том числе нефтепродуктов.
Повторю: смягчение санкций почти никак не влияет на реальный баланс рынка. Для динамики мировых цен на дизельное топливо важен именно баланс, а не распределение прибыли.
В обычных условиях Россия поставляет около трех миллионов тонн дизельного топлива в месяц, иногда даже больше, — порядка 40 млн тонн в год. Это около 10% мировой торговли.
Теоретически отдельные танкеры с российским дизелем могут прибывать в США. Такое иногда случалось и раньше, но это скорее связано со сложной логистикой внутри самих США. Страна большая, география спроса и предложения на нефтепродукты сложная, и для отдельных регионов иногда дешевле импортировать дизельное топливо, чем оплачивать его перевозку внутри страны.
Но это не отменяет того, что США — крупнейший в мире экспортер дизельного топлива с долей около 15%, а Россия — на втором месте. С точки зрения внутреннего баланса российский дизель им вообще не нужен. Главная цель Трампа — добиться снижения мировых цен на дизельное топливо, снизить цену экспортного паритета, то есть уменьшить привлекательность экспорта и тем самым повлиять на цены внутри США. При этом в США нет и не было физического дефицита дизельного топлива — это важно подчеркнуть.
Рост цен в США связан именно с экспортной альтернативой, а не с нехваткой физических поставок. Однако у меня большие сомнения, что объявленные параметры «сделки» действительно приведут к снижению цен. Некоторая корректировка возможна, но в обычных условиях, как уже сказано, Россия поставляет три миллиона тонн в месяц, тогда как сейчас речь идет о 300 тыс. тонн, а в ноябре — о полумиллионе тонн (без учета сухопутного экспорта). При этом ориентировочный дефицит на рынке составляет 6–7 млн тонн. Изменение в октябре-ноябре не останется незамеченным, но это точно не решающий фактор.
— Что изменится для мирового рынка после возможного снятия российских ограничений на экспорт дизеля? Насколько значительны дополнительные объемы с учетом текущего дефицита нефтепродуктов и повреждений российских НПЗ?
— В глобальном масштабе на снижение цен могут повлиять три фактора. Первый — сокращение спроса. Но во многих регионах, в том числе в Европе, в ближайшие месяцы оно будет небольшим. Несмотря на сезонное снижение потребления дизельного топлива на транспорте, растет спрос на жидкие котельные топлива — газойль, который используют для отопления. Это означает общий рост спроса на средние дистилляты, к которым относится и дизельное топливо. Поэтому спрос в ближайшие несколько месяцев, по крайней мере до конца декабря, останется достаточно высоким.
Второй фактор — открытие Ормузского пролива и в целом снятие ограничений на поставки из Персидского залива. Это ключевой фактор, который привел к нынешнему кризису. Но, как видно, администрации Трампа пока не удается решить эту проблему, и перспективы остаются туманными.
По сырой нефти в сентябре — начале октября мы наблюдали бурное восстановление поставок с использованием всевозможных серых схем. Но, во-первых, оно тоже неустойчиво и связано с высокими рисками. А главное — по дизельному топливу такого восстановления нет. Ситуация с вывозом его из Персидского залива намного сложнее, чем с сырой нефтью.
Третий фактор — полноценное восстановление российского экспорта. Но этот фактор напрямую зависит от того, будут ли продолжаться болезненные удары по российским НПЗ.
Пока нет явных признаков того, что Украина собирается прекратить эти удары. Трамп объявил о заключении некоего энергетического перемирия между Россией и Украиной, но это заявление, похоже, вызвало недоумение в обеих странах. Это уже как минимум второе подобное объявление Трампа, и совсем не очевидно, что оно будет реализовано.
Пока удары продолжаются, производство дизельного топлива остается существенно ниже нормы, и частичные ограничения на экспорт будут вынужденно сохраняться. На полноценное восстановление российского экспорта, вероятно, потребуется несколько месяцев. При этом рыночные спотовые цены отражают ожидания участников рынка на месяц, максимум на два вперед.
— Каковы перспективы экспорта российского дизеля в Центральную Азию на фоне изменения экспортной политики России? Может ли регион получить больше топлива или, напротив, поставки будут переориентированы на более доходные внешние рынки?
— Запрет на экспорт дизельного топлива из России не распространяется на поставки по межправительственным соглашениям, в том числе в страны Центральной Азии, поэтому формально ограничений на такие поставки не было. В июле экспорт вынужденно сокращали для стабилизации внутреннего рынка России, но в августе-сентябре он в основном восстановился, а в отдельные страны даже заметно вырос.
Возможно, снятие запрета приведет к небольшому увеличению поставок по сравнению с сентябрем, но в целом они уже находятся на высоком уровне. Главным образом снятие запрета касается морских поставок, которые и интересуют Дональда Трампа. Поставки из России сухопутным путем в Монголию и Центральную Азию не столь значимы для международной торговли и мировых цен на дизельное топливо.
Но частичное снятие запрета на них подтверждает, что в России есть избыток дизельного топлива. Следовательно, поставки по межправительственным соглашениям в ближайшие месяцы должны соответствовать двусторонним договоренностям.
— Может ли возобновление крупных поставок российского дизеля на мировой рынок привести к сокращению его доступности или росту цен в Центральной Азии? Насколько сильно рынки Узбекистана, Казахстана, Кыргызстана и Таджикистана зависят от экспортной политики российских нефтеперерабатывающих заводов?
— С точки зрения физических объемов экспорта в страны региона, думаю, принципиальных изменений не будет. Возможен рост оптовых цен на Петербургской бирже: даже частичное открытие экспорта будет оказывать повышающее давление на внутренние оптовые цены в России. Хотя это давление будет сдерживаться действиями правительства, у которого есть разные рычаги воздействия: обсуждаемый мораторий на обнуление демпфера, антимонопольное регулирование и угроза новых экспортных запретов.
Поэтому неуправляемого роста цен не будет, но некоторое повышение возможно. Оно, в частности, может затронуть контракты, привязанные к биржевым индикаторам Петербургской биржи.
Больше всего от поставок из России зависят Кыргызстан и Таджикистан. На третьем месте Узбекистан, меньше всего — Казахстан, который в основном покрывает свои потребности самостоятельно. С точки зрения воздействия топливного кризиса в России ситуация в каждой стране разная.
Но, повторю, существуют межправительственные соглашения, то есть гарантии поставок на государственном уровне. Поэтому частичное снятие запрета на морской экспорт дизельного топлива никак не скажется на стабильности поставок российского дизельного топлива в страны Азии.