Xom ashyo narxining oshishi nega hali yuqori daromadni anglatmaydi. Oʻzbekistonda renta soligʻi qanday ishlaydi
Oʻzbekistonda qator qazib olish loyihalari uchun 25% stavkada maxsus renta soligʻi amal qiladi. U nafaqat qazib olingan xomashyo qiymatini, balki muayyan loyihaning yigʻilgan xarajatlarini ham hisobga oladi. Dilshod Sultonov «Gazeta»dagi ruknida nima uchun uni shunchaki qazib olish soligʻini oshirish bilan almashtirib boʻlmasligini tushuntiradi.
Nima uchun xomashyo narxining oshishi hali oʻta yuqori daromadni anglatmaydi. Oʻzbekistonda renta soligʻi qanday ishlaydi
Nima uchun oltin, mis yoki boshqa xomashyoning jahon bozoridagi yuqori narxi oʻz-oʻzidan aniq bir kon uchun oʻta yuqori daromadni anglatmaydi? Va foyda soligʻi hamda yer qaʼridan foydalanganlik uchun soliq bilan bir qatorda alohida renta soligʻi nima uchun kerak?
Yer qaʼri — oddiy ishlab chiqarish aktivi emas. Investor qidiruv, qurilish va foydalanish xavf-xatarlarini oʻz zimmasiga oladi, biroq muvaffaqiyatli kon qilingan xarajatlarni qoplashdan ham, kiritilgan kapitalning normal daromadliligidan ham yuqori boʻlgan daromad keltirishga qodir. Bunday qoʻshimcha daromadning bir qismi tabiiy resursning sifati va cheklanganligi bilan bogʻliq — bu resurs rentasidir.
Normal daromadlilik deganda investorga kiritilgan mablagʻlar qiymatini, loyihaning davomiyligini va u bilan bogʻliq geologik, ishlab chiqarish hamda bozor xavf-xatarlarini qoplaydigan eng kam daromad darajasi tushuniladi. Bunday daromadlilik kapital kiritilishini iqtisodiy jihatdan oqlaydi, biroq foydani kafolatlamaydi va barcha konlar uchun yagona qiymatga ega emas.
Oltin, mis yoki boshqa foydali qazilmalarning jahon bozoridagi narxlari oshganda, royaltini (yer qaʼridan foydalanganlik uchun soliqni) shunchaki oshirish mantiqiydek tuyuladi. Ammo yuqori narx hali har bir kon oʻta yuqori daromad olayotganini anglatmaydi.
Shu bolatdan, qazib olish sektorida soliq tizimining vazifasi oddiy foyda soligʻini yigʻishdan koʻra kengroqdir. U davlatga resurs rentasining ulushini, shu jumladan jahon bozorida narxlar yuqori boʻlgan davrlarda yuzaga keladigan ulushni taʼminlashi kerak.
Foydali qazilmalarning yuqori narxi koʻrinib turadi, lekin renta hajmini koʻrsatmaydi. Buxgalteriya foydasi ham rentaga teng emas, chunki u kapitalning normal daromadliligini oʻz ichiga oladi, amortizatsiya va moliyaviy tuzilmaga bogʻliq boʻladi hamda odatda alohida loyiha boʻyicha emas, balki yuridik shaxs boʻyicha hisoblanadi.
Bunda boshqa faoliyat turlari hisobiga soliq solish bazasini kamaytirmaslik yoki boshqa konlarning xarajatlarini koʻchirmaslik uchun har bir loyiha boʻyicha cheklov muhim ahamiyatga ega.
Ideal simmetrik modelda davlat loyihaning ham ijobiy, ham salbiy pul oqimlarida ishtirok etadi. Amaliyotda byudjet odatda xarajatlarni toʻgʻridan-toʻgʻri qoplamaydi. Buning oʻrniga salbiy balans kelgusi yillarga oʻtkaziladi va belgilangan ustama miqdoriga oshiriladi.
Kapital va operatsion xarajatlar loyihaning salbiy balansini shakllantiradi. Soliq keyingi daromadlar ushbu balansni hisoblangan ustamani inobatga olgan holda qoplaganidan keyingina yuzaga keladi. Shu bois, loyiha hali investitsiyalarni qaytarayotgan davrda renta soligʻini toʻlamaydi.
Renta soligʻining mazmuni — davlatga loyihaning yoʻl qoʻyiladigan xarajatlari qoplanganidan keyin qoladigan daromad ulushini berishdir. Kapital va operatsion xarajatlar jamgʻarilgan natijani kamaytiradi, qoplanmagan salbiy balans esa ustama bilan oʻtkaziladi. Bunda moliyaviy xarajatlar renta bazasini kamaytirmaydi. Xarajatlar qanchalik uzoq vaqt qoplanmay qolsa, loyiha renta daromadi paydo boʻlgunga qadar qoplashi kerak boʻlgan summa shunchalik koʻp boʻladi.
Xalqaro valyuta jamgʻarmasi (XVJ) mutaxassislari oʻzlarining «Qazib oluvchi tarmoqlarning soliq rejimlarida pul oqimlari tahlili» nomli tahlillarida koʻplab mamlakatlar uchun uchta vositaning birgalikda qoʻllanilishi sezilarli afzalliklar berishini taʼkidlaydilar:
Iqtisodiy hamkorlik va taraqqiyot tashkilotining (IHTT) Markaziy Osiyodagi oʻta muhim xomashyo toʻgʻrisidagi sharhida Oʻzbekistonda foydali qazilmalarni qazib olishga 25% stavkada maxsus renta soligʻi amal qilishi qayd etilgan. Bunda IHTT ushbu soliqni saqlab qolishni, uning parametrlarini iqtisodiy modellarda tekshirishni va ustama hisoblanadigan tarixiy xarajatlarni chegirishni cheklashni koʻrib chiqishni tavsiya etadi.
Shunday qilib, soliqning renta xususiyati nomi yoki yuqori stavkasi bilan belgilanmaydi. U soliq solish bazasi alohida loyihaning jamgʻarilgan natijasini, xarajatlarning qoplanishini, investorning normal daromadliligini va daromad olish vaqtini hisobga olishi bilan belgilanadi. Maxsus renta soligʻini royaltidan va foyda soligʻidan aynan shu jihat ajratib turadi.
Oʻzbekistonda 2022 yil 1 yanvardan boshlab qazib olish loyihalariga soliq solish rejimi uch darajali tuzilma sifatida qayta qurildi: foyda soligʻi bilan bir qatorda yer qaʼridan foydalanganlik uchun soliq va maxsus renta soligʻi qoʻllaniladi.
Maxsus renta soligʻi qonun bilan belgilangan qazib olish loyihalari toifalariga nisbatan qoʻllaniladi. Bunda qazib olish ishlari 2024 yil 1 yanvardan 2025 yil 31 dekabrgacha boʻlgan davrda boshlangan yer qaʼri uchastkalari uchun ishlab chiqishning butun davri mobaynida ushbu soliqdan ozod qilish nazarda tutilgan. Qolgan loyihalar boʻyicha majburiyat jamgʻarilgan xarajatlar belgilangan ustamani inobatga olgan holda qoplanganidan keyingina yuzaga keladi.
Ushbu tuzilma loyihalarning investitsiyaviy jozibadorligini saqlab qolish va davlatga resurs rentasi hamda narxlarning oʻta yuqoriligidan olinadigan daromadlar ulushini taʼminlash zarurati bilan bogʻliq edi.
90
130
150
190
U qoplanmagan xarajatlarni oʻtkazishning meʼyoriy mexanizmi hisoblanadi va pulning vaqtlararo qiymatini faqat maʼlum darajada hisobga oladi.
Ayrim mamlakatlar qazib oluvchi kompaniyalarning qoʻshimcha daromadlariga ikkita asosiy usul bilan soliq soladilar: xomashyoning jahon bozoridagi narxi oshganda royaltini oshiradilar yoki qoʻshimcha foyda soligʻini joriy etadilar.
Oshirilgan foyda soligʻi kompaniya xarajatlarini hisobga oladi, biroq odatda har bir moliyaviy yil uchun hisoblanadi. U aniq bir loyiha oʻtgan yillardagi kiritilgan mablagʻlar va zararlarni hisobga olgan holda oʻzini oqlagan-oqlamaganini koʻrsatmaydi. Shu bois, foyda soligʻining yuqori stavkasi oʻz-oʻzidan uni renta soligʻiga aylantirmaydi. Bunda renta soligʻi konning yanada uzoq davrdagi natijasini hisobga oladi va u faqat oʻzini oqlaganidan keyin yuzaga keladi.
Jahon bozoridagi narxlar oshganda byudjet tushumlarini koʻpaytirishning yana bir usuli — qazib olingan xomashyo hajmi yoki qiymatidan kelib chiqib hisoblanadigan soliq stavkasini oshirishdir. Bunday yondashuvning muhim afzalligi bor: byudjet qoʻshimcha tushumlarni kompaniyada foyda paydo boʻlishini kutmasdan, darhol oladi.
Biroq uning cheklovi ham bor. Bunday soliq, agar realizatsiya qilingan xomashyo qiymati bir xil boʻlsa, arzon va qimmat konni deyarli farqlamaydi.
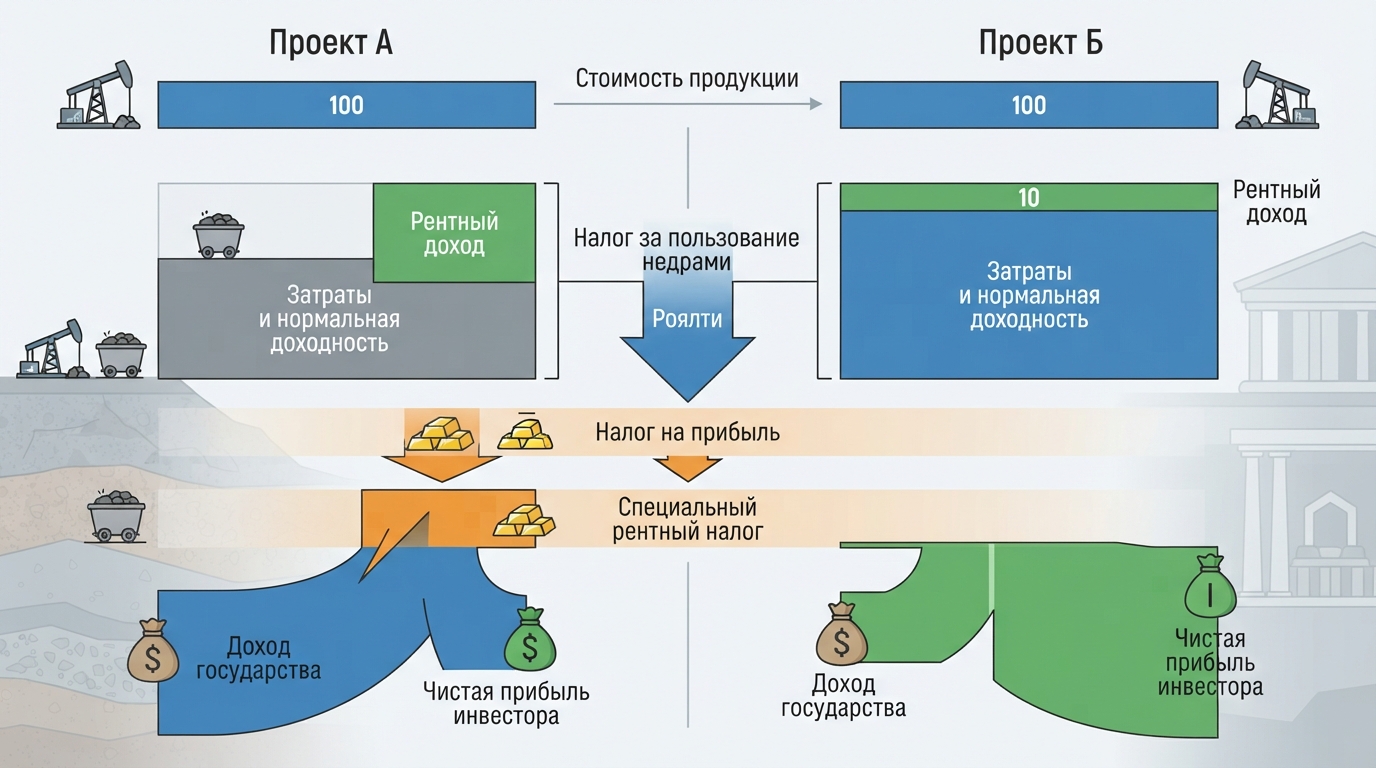
Metalni bir xil narxda sotadigan va bir xil tushum oladigan ikkita konni tasavvur qilaylik.
Birinchi konda ruda boyroq, yaqin atrofda yoʻllar, elektr energiyasi va qayta ishlash quvvatlari allaqachon mavjud. Ikkinchisida ruda chuqurroq joylashgan, murakkab boyitishni va qimmatroq tashishni talab qiladi.
Ushbu loyihalarning royaltisi bir xil boʻladi, garchi ularning foydasi sezilarli darajada farq qilsa-da. Birinchi loyiha uchun oshirilgan soliq oʻta yuqori daromadning bir qismini olib qoʻyishi mumkin. Ikkinchisi uchun esa — oddiy foydaning bir qismini va hatto investitsiyalarni qaytarish uchun zarur boʻlgan mablagʻlarni ham.
Bu, ayniqsa, xomashyo narxi yuqori boʻlganda ham oʻta yuqori daromadi kam boʻlishi mumkin boʻlgan yangi, kapital talab qiladigan va geologik jihatdan murakkab konlar uchun muhimdir.
Koʻrsatkich
A loyihasi
B loyihasi
Xulosa
Mahsulot qiymati
100
100
Narx va tushum bir xil
Xarajatlar va investorning normal daromadliligi
55
90
Loyihalar iqtisodiyoti farq qiladi
Renta daromadi
45
10
Toʻlov qobiliyati bir xil emas
Yalpi qiymatdan royalti
Oʻsha
Oʻsha
Soliq farqlarni koʻrmaydi
Shu bois, royaltini jahon bozoridagi narx ortidan oshirish oʻta yuqori daromadni aniq belgilash imkonini bermaydi. Bunday soliq xarajatlarni, loyihaning oʻzini oqlashini va konning murakkabligini hisobga olmaydi. Uning stavkasi qanchalik yuqori boʻlsa, qimmat zaxiralarni oʻzlashtirish foydasiz boʻlib qolishi xavfi shunchalik yuqori boʻladi.
Bu royaltini bekor qilish kerakligini anglatmaydi. Moʻʼtadil soliq kon ish boshlashi bilanoq — loyiha foyda koʻrsatishidan oldin ham byudjetga tushumlarni taʼminlaydi. Ammo royalti oʻta yuqori daromadni olib qoʻyishning asosiy usuli boʻlmasligi kerak.
Maxsus renta soligʻi oʻta yuqori daromadni aniqroq belgilaydi, biroq uni maʼmurlashtirish oddiy qazib olish soligʻiga qaraganda murakkabroq. Davlat nafaqat xomashyo hajmi va uni sotish narxini, balki kompaniya xarajatlarini ham tekshirishi kerak.
Bunday soliqni maʼmurlashtirishda bir nechta asosiy xavflarni hisobga olish zarur:
Bu xavflar renta soligʻidan voz kechish kerakligini anglatmaydi. Ular soliq qoidalari aniq, tekshiriladigan va barcha loyihalar uchun bir xil boʻlishi kerakligini anglatadi. Investorlar va soliq organlari qaysi xarajatlar qabul qilinishini, jamgʻarilgan natija qanday hisoblanishini va soliq qachon yuzaga kelishini tushunishlari kerak.
Buning uchun soliq organlari xodimlarining malakasini oshirishni davom ettirish va renta soligʻini maʼmurlashtirish boʻyicha ixtisoslashgan guruhni shakllantirish zarur. Zarurat boʻlganda, manfaatdor tomonlar bilan birgalikda maxsus renta soligʻini qoʻllash boʻyicha batafsil tavsiyalarni ishlab chiqish lozim.
Davlat byudjet daromadlari va yangi konlarni oʻzlashtirish oʻrtasida tanlov qilishi shart emas. Agar har bir soliq oʻz vazifasini bajarsa, bu vazifalarni birlashtirish mumkin.
Yer qaʼridan foydalanganlik uchun moʻʼtadil soliq oʻzlashtirish boshlanganidan buyon tushumlarni taʼminlaydi. Foyda soligʻi kompaniya oddiy foydasining bir qismini olib qoʻyadi. Maxsus renta soligʻi esa davlatga kon oʻzini oqlaganda va haqiqatan ham oʻta yuqori daromad keltira boshlaganda qoʻshimcha daromad olish imkonini beradi.
Shu bois, royaltini jahon bozoridagi narx ortidan oshirish yoki progressiv foyda soligʻini joriy etish renta soligʻining oʻrnini bosa olmaydi. Toʻgʻriroq yoʻl — maxsus renta soligʻini saqlab qolish, uning qoidalarini barcha uchun tushunarli qilish va xarajatlarni tekshirish sifatini oshirishdir.
Bu holda davlat oʻta yuqori daromadda ishtirok etadi, biroq yangi, murakkab va qimmat konlarni oʻzlashtirishni foydasiz qilib qoʻymaydi.