

Ortiqcha kredit to‘lovlarini asosiy qarzga yo‘naltirish taklif qilindi
Raqobat qo‘mitasi ayrim banklarda oylik to‘lovdan ortiqcha mablag‘lar qarzni kamaytirishga yo‘naltirilmayotgani sababli Markaziy bankka hisob-kitob
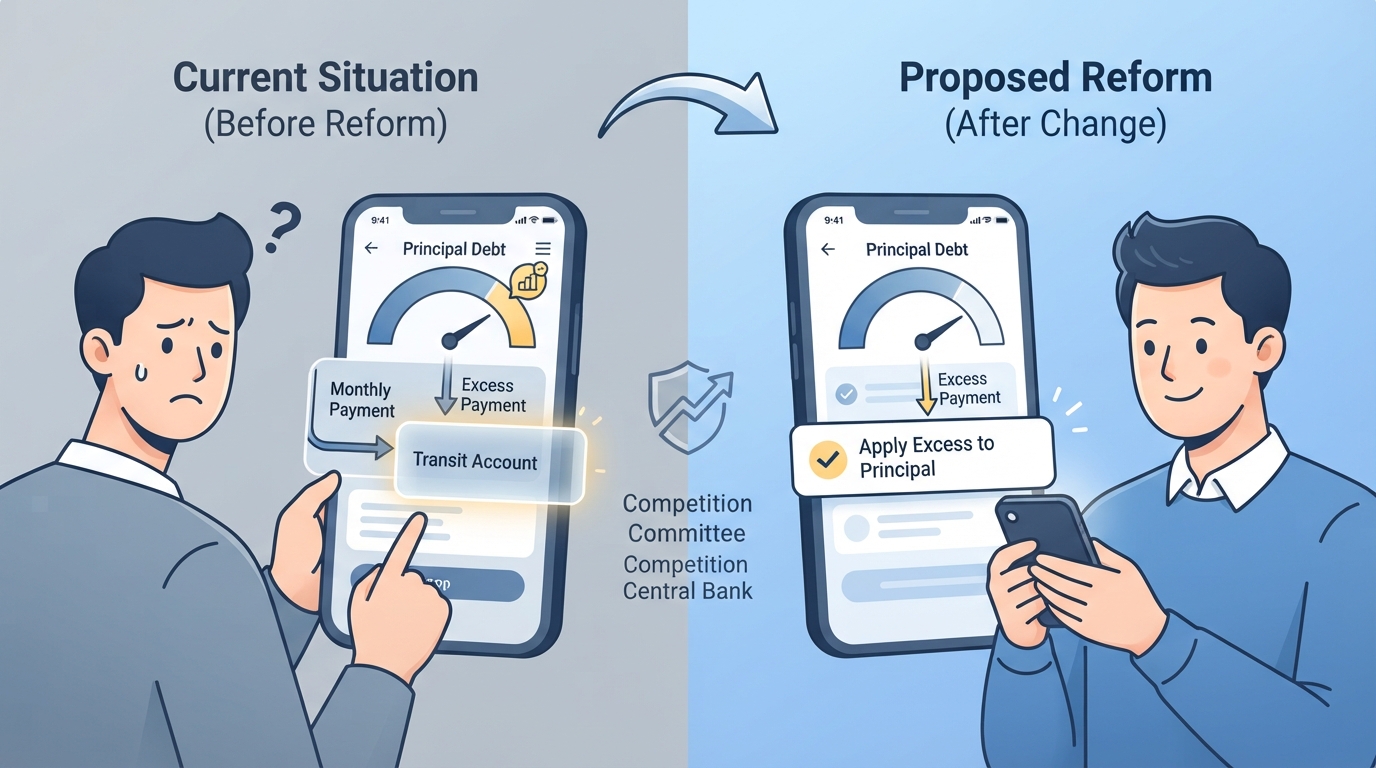
Ortiqcha kredit to‘lovlarini asosiy qarzga yo‘naltirish taklif etildi
Raqobat qo‘mitasiga kelib tushgan murojaatlarda ayrim banklarda kredit bo‘yicha oylik to‘lovdan ortiqcha to‘langan mablag‘lar asosiy qarzni kamaytirishga yo‘naltirilmasdan, tranzit hisobvaraqlarda qolib ketayotgani ma’lum qilingan.
Shu sababli asosiy qarz kamaymayapti va unga foiz hisoblanishi davom etmoqda.
Masalan, «O‘zsanoatqurilishbank» va «Hamkorbank» kredit shartnomalarida ortiqcha to‘lovni asosiy qarzga yo‘naltirish majburiyati belgilangan. Biroq amalda bu talab bajarilmayotgani, mablag‘lar tranzit hisobvaraqlarda saqlanib qolishi hamda mobil ilovalarda kredit to‘lovlarini boshqarish imkoniyatlari yetarli emasligi yuzasidan murojaatlar kelib tushgan.
Qo‘mita bunday holatni «Iste’molchilarning huquqlarini himoya qilish to‘g‘risida»gi Qonun talablariga zid deb baholaydi.
Bank xizmatlari iste’molchilari bilan munosabatlarga oid Nizomga ko‘ra, agar shartnomada boshqacha tartib belgilanmagan bo‘lsa, oylik to‘lovdan ortiqcha kelib tushgan mablag‘ asosiy qarzni so‘ndirishga yo‘naltirilishi va kredit summasi qayta hisoblanishi kerak. Bank dasturiy ta’minotidagi nosozliklar iste’molchi majburiyatlarining ortishiga olib kelmasligi lozim.
Shu munosabat bilan Raqobat qo‘mitasi Markaziy bankka Nizomning 37-bandini amaldagi tartib va xorijiy tajriba asosida iste’molchilar manfaatlaridan kelib chiqib qayta ko‘rib chiqishni taklif qildi.
Shuningdek, kredit hisob-kitoblari, jumladan, kreditni muddatidan oldin so‘ndirish shartlarini bevosita qonun darajasida, xususan, «Banklar va bank faoliyati to‘g‘risida»gi Qonun bilan tartibga solish taklif etildi.
Qo‘mita keltirgan misollarga ko‘ra, AQShning ayrim banklari mobil ilovalarida mijoz «Principal Only» — «faqat asosiy qarz uchun» belgisini tanlab, ortiqcha mablag‘ni bevosita asosiy qarzga yo‘naltirishi mumkin.
Rossiyada iste’mol kreditini muddatidan oldin so‘ndirish uchun qo‘shimcha haq olish nazarda tutilmagan. Qozog‘istonda kreditni muddatidan oldin jarimasiz so‘ndirish mumkin. Qisman so‘ndirishda bank bilan kelishilgan holda oylik to‘lov kamaytiriladi yoki kredit muddati qisqartiriladi.
Yevropa Ittifoqida esa kredit muddatidan oldin so‘ndirilganda qolgan muddatga tegishli foizlar va xarajatlarni kamaytirish huquqi belgilangan. Bu tartib 2008/48/EC direktivasining 16-moddasi va 2014/17/EU direktivasining 25-moddasida nazarda tutilgan.