

Markaziy bank KMBni qoʻllab-quvvatlash boʻyicha 2026–2030 yillarga moʻljallangan kontseptsiyani ishlab chiqdi
Oʻzbekiston Markaziy banki 2030 yilga kelib KSHB kredit portfelini ikki baravarga oshirish va uning YAIMdagi ulushini 20% ga yetkazish uchun 25 ta tashabbusni taqdim etdi.
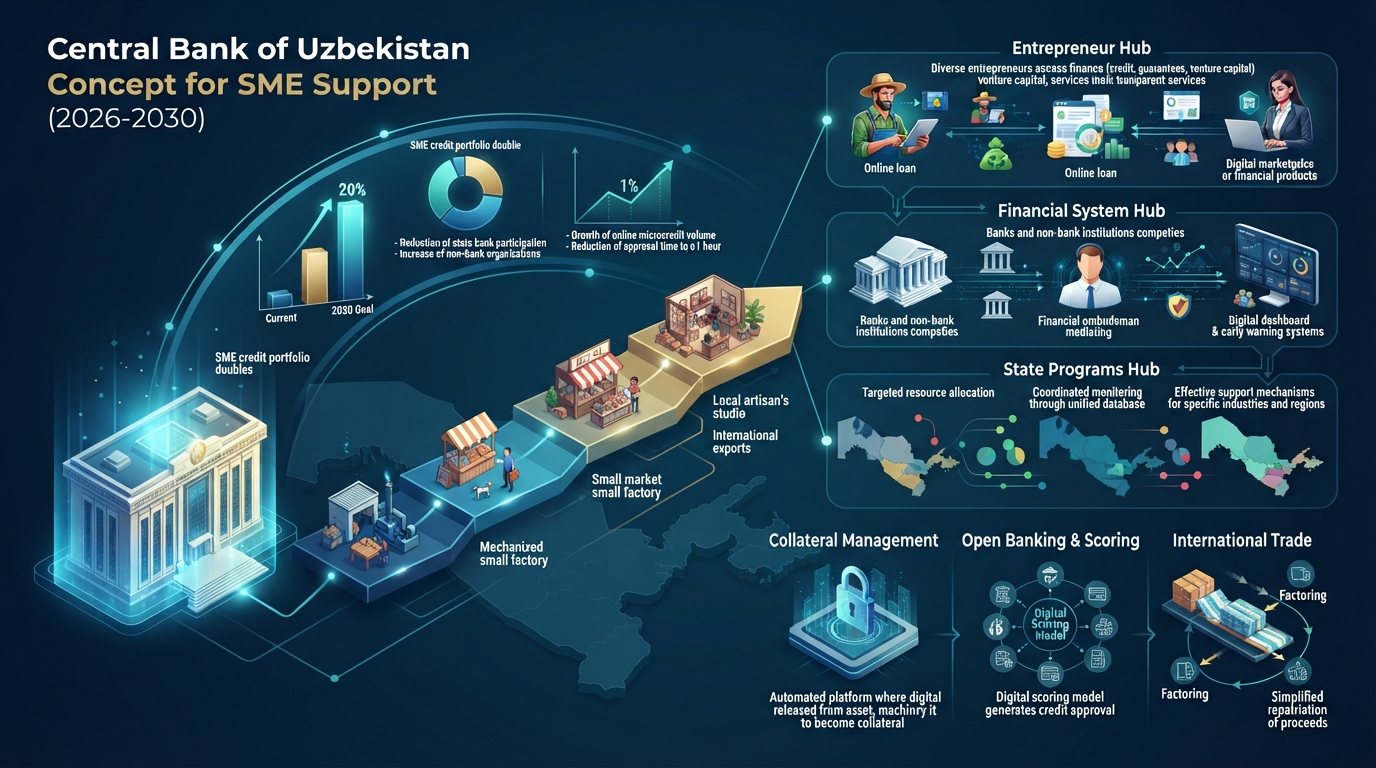
Markaziy bank 2026–2030 yillarda KIBni qoʻllab-quvvatlash kontseptsiyasini ishlab chiqdi
Oʻzbekiston Respublikasi Markaziy banki 2026–2030 yillarda kichik va oʻrta biznesni (KIB) qoʻllab-quvvatlash kontseptsiyasini tayyorladi. Hujjatda 25 ta oʻzaro bogʻliq tashabbus nazarda tutilgan. Asosiy vazifalardan biri — 2030 yilga borib KIBning hozirda 218 trln soʻmni tashkil etayotgan kredit portfelini ikki baravarga oshirish, shuningdek, YAIMda kichik va oʻrta biznesga ajratilgan kreditlar ulushini 12% dan 20% gacha koʻtarishdir.
Kontseptsiyaning asosiy maqsadi — 2030 yilga qadar KIBni moliyalashtirishning bozor tamoyillari, raqobat va raqamli maʼlumotlarga asoslangan tizimini barpo etishdan iborat. U moliyaviy va narxlar barqarorligini saqlab qolgan holda tadbirkorlarning moliyaviy resurslarga kirishini kengaytirishi taxmin qilinmoqda. Kontseptsiya pilot formatida tasdiqlandi. Uni erishilgan natijalar va bozor konʼyunkturasi oʻzgarishlarini hisobga olgan holda har yili qayta koʻrib chiqish rejalashtirilgan.
Ushbu maqsad uch qismdan iborat. Birinchisi — biznesning barqaror rivojlanishi. Moliyalashtirish kompaniyaning oʻsish bosqichiga mos kelishi hamda mikrobiznesning kichik, kichik biznesning esa oʻrta biznesga aylanishiga yordam berishi kerak. Ikkinchisi — moliyalashtirishdan teng foydalanish imkoniyati: u biznesning joylashgan joyi, egasining jinsi yoki yoshi va garovning mavjudligi bilan emas, balki biznesning iqtisodiy yashovchanligi bilan belgilanishi lozim. Uchinchisi — moliya tizimining barqarorligi: kreditlash banklar tomonidan prudentsial talablarga rioya qilingan holda kengayishi kerak.
Kontseptsiya, shuningdek, 2030 yil uchun boshqa moʻljallarni ham belgilaydi. KIBni kreditlashda davlat moliya institutlarining ulushi 73% dan 65% gacha, yirik davlat banklaridan biri xususiylashtirilgan taqdirda esa 55% gacha kamayishi kerak. Jami kreditlash hajmida nobank kredit tashkilotlarining ulushi 1,7% dan 5% gacha oʻsishi lozim. KIBni ishonchli kredit axborotlari bilan qamrab olishni 68% dan 80% gacha oshirish rejalashtirilmoqda. Jami mikrokreditlash hajmida onlayn-mikrokreditlar ulushi 60% ga yetishi, ularni ajratishning oʻrtacha vaqti esa bir soatgacha qisqarishi kerak. Bundan tashqari, Markaziy bank kredit tarixiga ega boʻlmagan korxonalar uchun moliyaviy xizmatlardan foydalanish imkoniyatini kengaytirmoqchi.
Regulyatorning baholashicha, kontseptsiyani amalga oshirish uchta guruh uchun samara berishi kerak. Tadbirkorlar moliyalashtirish manbalari va moliyaviy mahsulotlarning koʻproq turlariga, kredit olishning soddaroq usullariga va yanada shaffof moliyaviy xizmatlarga ega boʻlishadi. Cheklangan kredit tarixiga yoki yetarlicha anʼanaviy garovga ega boʻlmagan, shuningdek, hududlarda faoliyat yuritayotgan tadbirkorlarga alohida eʼtibor qaratiladi. Moliya tizimi uchun banklar va nobank tashkilotlari oʻrtasidagi raqobatning kuchayishi, xavf-xatarlarni yanada sifatli baholash va kreditlash hamda monitoring xarajatlarining kamayishi kutilmoqda. Bundan tashqari, muammoli boʻlish xavfi mavjud kreditlarni erta aniqlashning yanada samarali tizimlari paydo boʻlishi kerak. Davlat dasturlari uchun yagona maʼlumotlar bazasi, muvofiqlashtirilgan monitoring va umumiy samaradorlik mezonlari asosida resurslarni yanada manzilli taqsimlash nazarda tutilgan.
25 ta tashabbusdan 17 tasi institutsional chora-tadbirlarga, beshtasi — moliyaviy infratuzilmani rivojlantirishga va uchtasi — moliyaviy mahsulotlarni ishlab chiqishga tegishli. Institutsional chora-tadbirlar muddatlar boʻyicha ustuvor deb atalgan: ular infratuzilmaviy va mahsulot tashabbuslarini pilot bosqichidan tashqariga olib chiqish uchun zarur boʻlgan huquqiy bazani shakllantirishi kerak.
Institutsional tashabbuslar orasida — Biznesni rivojlantirish bankni qayta tashkil etish bor. Yagona tizim doirasida KIBni uzoq muddatli moliyalashtirish, xalqaro moliya institutlari resurslarini jalb qilish va moliyaviy vositachilar orqali maqsadli moliyalashtirishni taqsimlashni birlashtirish rejalashtirilmoqda. Tanlangan modeldan qatʼi nazar, ushbu institutga prudentsial tartibga solish va nazorat umumiy asoslarda tatbiq etiladi. Kommertsiya operatsiyalari va davlat tomonidan qoʻllab-quvvatlash choralari alohida hisobga olinadi, subsidiya miqdori esa ochiqlanadi.
Kontseptsiya moliyaviy tashkilotlar va biznes oʻrtasidagi nizolarni suddan tashqari hal qilish uchun moliyaviy ombudsman institutini tashkil etishni taklif qiladi. Vakolatlari nafaqat isteʼmolchilarga, balki mikro va kichik korxonalarga ham tatbiq etilishi kerak. Qonunchilikka banklarga buxgalteriya, soliq, yuridik va konsalting xizmatlarini koʻrsatish imkonini beruvchi oʻzgartirishlar kiritish ham rejalashtirilmoqda. Hujjatda taʼkidlanganidek, mikro va kichik biznesga kredit berishdagi rad etishlarning salmoqli qismi biznesning yashovchan emasligi bilan emas, balki arizalarning sifatsiz tayyorlangani bilan bogʻliq.
Alohida tashabbus islomiy moliyalashtirish uchun metodologik bazani shakllantirishga bagʻishlangan. U tartibga solish, hisob, xavf-xatarlarni boshqarish va nazoratni qamrab oladi. Litsenziyalash pilot banklardan, jumladan, amaldagi banklardagi islomiy oynalardan boshlanadi va keyinchalik koʻproq tashkilotlarga tarqaladi. Ketma-ket mulk huquqini oʻtkazish bilan bogʻliq bitimlarni ikki tomonlama soliqqa tortishni istisno qilish uchun soliq betaropligi masalasi ham hal qilinadi.
Biznesni moliyalashtirishda mikromoliya tashkilotlarining rolini kuchaytirish rejalashtirilmoqda. Apex-fond resurslari ular oʻrtasida tanlov asosida, shaffof mezonlar boʻyicha taqsimlanadi: portfel sifati, xavf-xatarlarni boshqarish tizimlari va qishloq joylarini qamrab olish. Bundan tashqari, MMTga tijorat banklarining kreditlarini jalb qilish imkonini beruvchi kafolat mahsulotlari ishlab chiqiladi.
Institutsional chora-tadbirlar orasida Markaziy bankning Moliyaviy texnologiyalarni rivojlantirish departamentining tarkibiy boʻlinmasi sifatida innovatsion hab yaratish ham nazarda tutilgan. Inflyatsiya va pul-kredit siyosati masalalari boʻyicha biznes bilan aloqalarni yaxshilash, shuningdek, Markaziy bank saytida eʼlon qilinadigan sohalar va hududlar kesimida KIBning ahvoli toʻgʻrisidagi har choraklik tahliliy hisobotlar rejalashtirilgan. Bundan tashqari, Markaziy bank katta maʼlumotlardan foydalangan holda iqtisodiy agentlarning xatti-harakatlarini modellashtirish, KIBni moliyalashtirish tanqisligini baholash va alohida sohalardagi korxonalarni qoʻllab-quvvatlash mexanizmlarini ishlab chiqish niyatida.
Taraflar tomonidan kelishilgan garov qiymatini auktsionda boshlangʻich narx sifatida ishlatish taklif etilmoqda. Qonunchilik tomonlarning garov qiymatini yozma ravishda kelishib olish huquqini mustahkamlaydi, boshlangʻich narx esa elektron auktsion tizimida avtomatik ravishda shakllanadi. Hujjat maʼlumotlariga koʻra, garovni sotishning choʻzilib ketishi va kutilmagan sotuv narxlari banklar garov qiymatiga qoʻllaydigan diskontlarni oshiradi va shu orqali biznes uchun mavjud boʻlgan kredit hajmini qisqartiradi.
Valyuta xavf-xatarlarini hedjirlash bozorini rivojlantirish uchun Milliy hedjing kompaniyasini tashkil etish va «mijoz — bank — kompaniya» tizimini joriy etish rejalashtirilmoqda. Kompaniya ichki valyuta va pul bozorlarida hosila moliyaviy instrumentlarining uzluksiz kotirovkalarini taʼminlaydi.
Kontseptsiya, shuningdek, aksilkafolatlar tizimini ham nazarda tutadi. Oʻzbekiston Respublikasi Prezidentining 2026 yil 18 avgustdagi tadbirkorlar bilan ochiq muloqotida 10 mlrd soʻmgacha miqdorda kredit olishda tadbirkorlarga kredit summasining 25% miqdorida garov taqdim etish yetarli boʻlishi eʼlon qilingan edi.
Tovarlarni xorijiy savdo uylari, konsignatsiya omborlari va distribyutorlik tarmoqlari orqali sotadigan eksportchilarga tushumni amaldagi 180 kalendar kun oʻrniga shartnomalarda nazarda tutilgan muddatlarda repatriatsiya qilishga ruxsat berish taklif etilmoqda. Bunday choraning asosliligini Investitsiyalar, sanoat va savdo vazirligi, Soliq qoʻmitasi, Bojxona qoʻmitasi, Texnik jihatdan tartibga solish agentligi va Markaziy bank baholaydi. Bundan tashqari, «bir darcha» tamoyili boʻyicha kengaytirilgan idoralararo tartibga solish pesochnitsasiga oʻtish rejalashtirilmoqda. Mahsulot eksport qilayotgan yoki eksport salohiyatiga ega boʻlgan oʻrta korxonalar uchun «2000 ta eksport qiluvchi korxona» dasturi ishga tushiriladi.
Beshta infratuzilmaviy tashabbus KIBni moliyalashtirishda axborot asimmetriyasini kamaytirishga qaratilgan. Ular orasida — banklar va marketpleyslar bilan API orqali integratsiyalashgan garov va muammoli mulkni hisobga olish, baholash, undirish va sotish uchun markaziy raqamli platforma bor. Ushbu platformadagi garov mulkidan cheklovlar majburiyatlar toʻliq bajarilgandan soʻng avtomatik ravishda olib tashlanadi. Shuningdek, postmonitoring va erta ogohlantirish tizimi yaratiladi: unda signallar sifatida yaratilgan ish oʻrinlari soni, tushum dinamikasi, soliqlarni oʻz vaqtida toʻlash va qarz oluvchilarning moliyaviy koʻrsatkichlarining oʻzgarishi kuzatib boriladi.
Ochiq bankingni bosqichma-bosqich joriy etish rejalashtirilmoqda. Boshida test muhiti ishga tushiriladi, soʻng API orqali unga tijorat banklari va toʻlov tashkilotlari, kelajakda esa nobank kredit tashkilotlari ulanadi. Mijozning roziligi bilan biznes boshqa banklardagi hisobvaraqlar boʻyicha operatsiyalar toʻgʻrisidagi tasdiqlangan maʼlumotlarni potentsial kreditorlarga uzatishi mumkin boʻladi. Yana bir tashabbus — muqobil maʼlumotlar: soliq, toʻlov, sotuvlar va kommunal toʻlovlar toʻgʻrisidagi maʼlumotlar asosidagi skoring modelidir. Qarz oluvchilar kredit berish rad etilishi sabablarini tushuntirishni soʻrash huquqiga ega boʻlishadi. KIB uchun moliyaviy xizmatlar raqamli marketpleysi mobil versiyaga ega boʻladi, unga nobank tashkilotlari va fintex kompaniyalari ulanadi, kredit shartlari esa moliyalashtirishning toʻliq qiymati koʻrsatilgan holda ochiqlanadi.
Uchta mahsulot tashabbusi eksport oldi moliyalashtirish, moliyaviy mahsulotlar tizimini kengaytirish va xalqaro faktoringni rivojlantirishga tegishli. Tijorat banklari bilan birgalikda mavsumiy soʻndirish jadvallariga ega mahsulotlar, aylanma mablagʻlarni toʻldirish uchun qayta tiklanadigan kredit liniyalari, uskunalar va tovar zaxiralari garovi ostida moliyalashtirish, shuningdek, garovsiz biznes uchun mahsulotlarni ishlab chiqish rejalashtirilmoqda.
Xalqaro faktoringni qoʻllab-quvvatlash uchun Investitsiyalar, sanoat va savdo vazirligi «Savdoni rivojlantirish kompaniyasi» AJ huzurida kafolat tashkilotini tashkil etadi. U 10 mlrd soʻmgacha ekvivalentdagi, lekin faktoring operatsiyasi qiymatining 50% idan oshmagan miqdorda regress huquqi bilan kafolatlar beradi. 2029 yil 1 yanvargacha kompaniya xalqaro faktoring boʻyicha diskont yoki hisoblangan foizlarning 50% ini yiliga 4% doirasida qoplab beradi. Davlat istiqbolli loyihalar agentligi bilan birgalikda xorijiy qarzdor tomonidan majburiyatlar bajarilmagan taqdirda tovon toʻlashning soddalashtirilgan tartibiga ega standart sugʻurta mahsuloti ishlab chiqiladi.
Hujjatda, shuningdek, sektorning joriy holati toʻgʻrisidagi maʼlumotlar ham mavjud. Milliy statistika qoʻmitasi maʼlumotlariga koʻra, 2026 yil 1 yanvar holatiga koʻra faoliyat koʻrsatayotgan 474,9 mingta korxona va tashkilotlardan 403,8 mingtasini yoki 85% ini kichik korxonalar va mikrofirmalar tashkil etdi. 2026 yil 1 iyul holatiga koʻra, yakka tartibdagi tadbirkorlar, dehqon xoʻjaliklari va hunarmandlarni hisobga olgan holda kichik biznes subʼyektlari soni 1 236,1 mingtaga yetdi. Ular orasida 526,7 mingta mikrofirma, 375,1 mingta yakka tartibdagi tadbirkor, 334,4 mingta dehqon xoʻjaligi, 23,2 mingta hunarmand va 5,1 mingta oilaviy korxona bor.
2026 yilning birinchi yarmida kichik biznes 518,7 trln soʻmlik qoʻshilgan qiymat yaratib, YAIMning 50,5% ini taʼminladi. Ushbu davrda 44 mingta yangi kichik korxona va mikrofirmalar ochildi. KIB eksporti 7,48 mlrd dollarni yoki mamlakat umumiy eksport hajmining 47,2% ini, importi esa 13 mlrd dollarni yoki 51,8% ini tashkil etdi. 2025 yilda sektorda ishchi kuchining qariyb 74% i, yaʼni 10,5 mln ga yaqin kishi band boʻlgan. Kichik biznesning YAIMdagi ulushi 2023 yildagi 53,8% dan 2025 yilda 52,2% gacha kamaydi.
Jahon bankining 2025 yilgi baholashiga koʻra, kichik korxonalarning 10% i va oʻrta korxonalarning 16% i kredit olish imkoniyatiga ega. 2026 yil 1 iyul holatiga koʻra, bank tizimining kredit portfeli 642,8 trln soʻmni, shu jumladan yuridik shaxslarga ajratilgan kreditlar 407 trln soʻmni tashkil etdi. Faktoring xizmatlari hajmi 5,2 trln soʻmga yetdi, shu jumladan 0,6 trln soʻm xalqaro faktoringga toʻgʻri keladi. KIB subʼyektlarining 24% ida faol kredit hisobvaraqlari mavjud, 68% i kredit byurosida roʻyxatdan oʻtgan. Jahon banki maʼlumotlariga koʻra, KIB sotuvlarining 30% dan kamrogʻi elektron shaklda amalga oshiriladi. Oʻzbekistonda aktsiyadorlik kapitaliga boʻlgan talabni Jahon banki 20–30 mlrd dollarga baholamoqda, mamlakatda faoliyat yuritayotgan toʻgʻridan-toʻgʻri investitsiyalar fondlarining jami majburiyatlari esa qariyb 2 mlrd dollarni tashkil etadi.
2026 yilda Prezident topshirigʻiga koʻra KIBni qoʻllab-quvvatlashga 140 trln soʻmlik kreditlar yoʻnaltirilishi rejalashtirilmoqda. Iqtisodiy jihatdan orqada qolayotgan 37 ta tumanda oilaviy tadbirkorlik dasturi boʻyicha kreditlar standart 17,5% oʻrniga 12% dan berilmoqda. Chekka va anklav hududlardagi 562 ta mahallada loyihalar uchun kreditning maksimal miqdori 1 mlrd soʻmgacha oshirilmoqda. Oilaviy tadbirkorlik dasturlari uchun rejalashtirilgan 3,6 trln soʻmdan tashqari qoʻshimcha ravishda 2 trln soʻm ajratilmoqda.
Kontseptsiyani ishlab chiqishda Germaniyaning KfW, British Business Bank, Hindistonning SIDBI va Koreyaning Kredit kafolatlari fondi KODIT tajribasi oʻrganildi. Shuningdek, Koreya Respublikasi Kichik va oʻrta biznes hamda startaplar vazirligi, Yaponiya Iqtisodiyot, savdo va sanoat vazirligi huzuridagi Kichik va oʻrta tadbirkorlik agentligi hamda Braziliya Tadbirkorlik, mikrokorxonalar va kichik biznes vazirligining yondashuvlari koʻrib chiqildi.