Markaziy bank 2030 yilgacha boʻlgan fintex-strategiyani tasdiqladi: Open Banking, raqamli valyuta va 1 milliard dollar investitsiyalar
Markaziy bank 2030 yilgacha boʻlgan davrda fintex sohasini rivojlantirish strategiyasini tasdiqladi. Rejalarda — Open Banking tizimini ishga tushirish, raqamli identifikatsiyani, transchegaraviy toʻlovlarni, regulyatorlik qumdonini rivojlantirish, shuningdek, sunʼiy intellekt va raqamli aktivlar bilan pilot loyihalarni amalga oshirish koʻzda tutilgan. 2030 yilga borib Oʻzbekiston Markaziy Osiyoning bosh fintex-xabiga aylanishni maqsad qilgan.
MB 2030 yilgacha boʻlgan fintex-strategiyani tasdiqladi: Open Banking, raqamli valyuta va $1 mlrd investitsiyalar
Oʻzbekiston Respublikasi Markaziy banki 2026−2030 yillarga moʻljallangan Moliyaviy texnologiyalarni rivojlantirish milliy strategiyasini tasdiqladi. Uning asosiy vazifasi — 2030 yil oxirigacha mamlakatni fintex-kompaniyalar uchun Markaziy Osiyodagi eng jozibador yurisdiktsiyaga aylantirish va shu bilan birga fuqarolar hamda biznesning xavfsiz raqamli moliyaviy xizmatlardan foydalanish imkoniyatlarini kengaytirishdir.
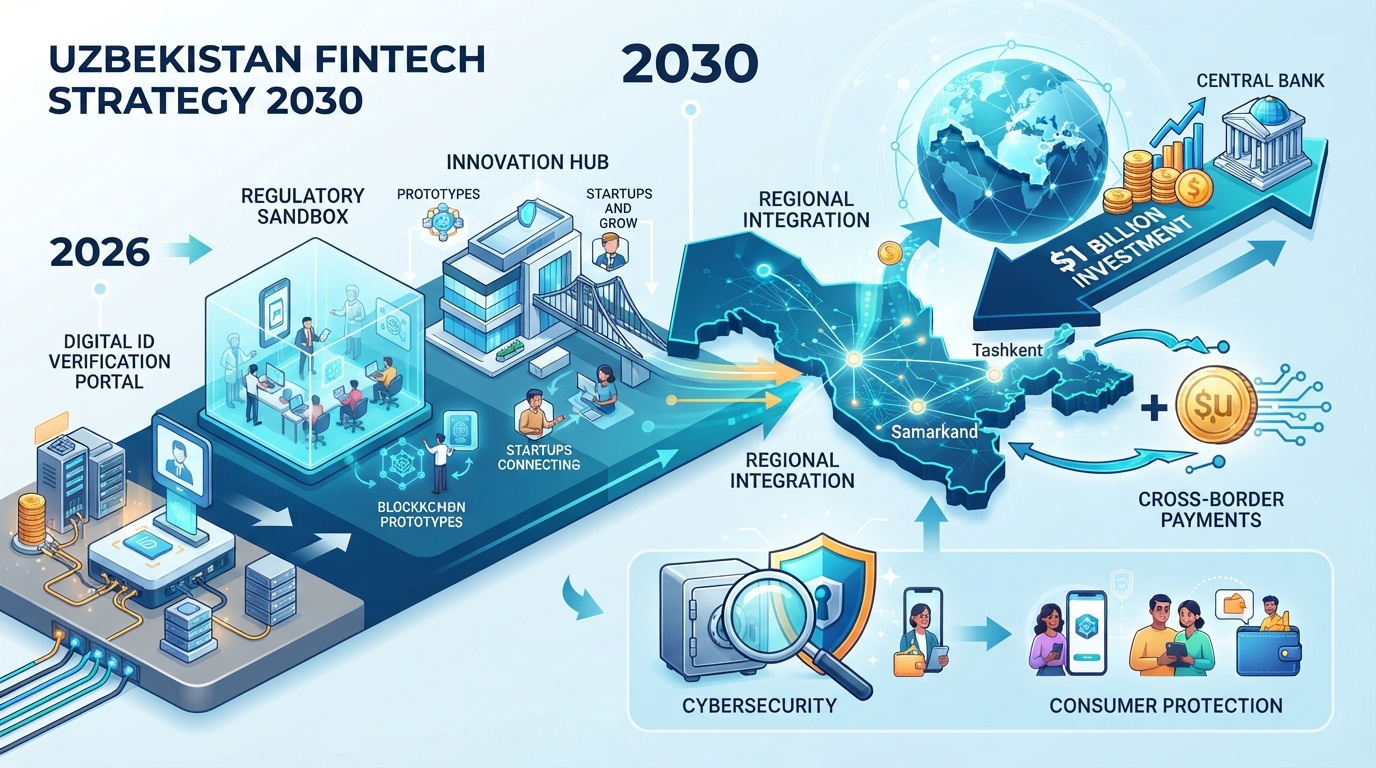
Strategiyani amalga oshirish uch bosqichga boʻlingan. 2026−2027 yillarda fintex-bozorining bazaviy infratuzilmasini yaratish, 2028−2029 yillarda — Open Banking tizimini ishga tushirish, raqamli identifikatsiya va toʻlov tizimlari integratsiyasini kengaytirish, 2030 yilga kelib esa — Oʻzbekistonni mintaqaviy fintex-markaz sifatida mustahkamlash rejalashtirilgan.
Strategiya yoʻnalishlaridan biri fintex-kompaniyalarni gʻoya paydo boʻlishidan tortib biznesni kengaytirishgacha boʻlgan bosqichda kuzatib boradigan ekotizimni shakllantirishni nazarda tutadi.
Ushbu tizim tarkibiga Innovatsion hab, «tartibga solish qumdoni» (moliyaviy texnologiyalar bozori ishtirokchilari nazorat qilinadigan sharoitlarda yangi mahsulot va xizmatlarni sinab koʻrishlari mumkin boʻlgan maxsus huquqiy rejim), kadrlar tayyorlash tizimi, moliyalashtirish va banklarning fintex-kompaniyalar bilan hamkorlik qilish mexanizmlari kiradi. Startaplar inkubatsiya, tartibga solinadigan muhitda sinovdan oʻtkazish, litsenziyalash va keyinchalik faoliyatni kengaytirish bosqichlaridan oʻtishlari mumkin boʻlishi taxmin qilinmoqda.
Taqdimotda, shuningdek, prezident tomonidan avvalroq eʼlon qilingan, Singapurdan mutaxassislarni jalb qilgan holda Markaziy bank huzurida Fintex-ofis va Innovatsion hab tashkil etish rejalari ham keltirilgan.
Har yili 20−30 ta fintex-startapni xorijiy bozorlarga chiqishga tayyorlash va 2030 yilgacha sohaga 1 milliard dollargacha investitsiya jalb qilish uchun sharoit yaratish rejalashtirilgan.
Strategiyaning alohida bloki raqamli moliya infratuzilmasini rivojlantirishga bagʻishlangan.
Moliyaviy tashkilotlar va bozorning boshqa ishtirokchilariga mijozlarning roziligi bilan maʼlumotlarni xavfsiz almashish imkonini beruvchi Open Banking (ochiq banking) va ochiq API (ilovalarning dasturiy interfeysi) tizimlarini rivojlantirish rejalashtirilmoqda. Bu yangi biznes-modellarning paydo boʻlishiga, raqobatni kuchaytirishga va moliyaviy xizmatlarni rivojlantirishga xizmat qilishi kerak.
«Biz open banking haqida eʼlon qilganimizda, ushbu fintex-kompaniyalar anʼanaviy bank bozoriga tom maʼnoda kirib borishini, ehtimol, odatda banklar taqdim etadigan mahsulotlardan faqat bittasini taqdim etishini xohlaymiz. Ammo ular buni shunchalik samarali qila olishadiki, yakunda raqobat va innovatsiyalarni ragʻbatlantiradilar», — deb taʼkidlagan edi MB rahbari Timur Ishmetov.
Bundan tashqari, mijozlar shaxsini masofadan turib aniqlash, firibgarlikning oldini olish va moliyaviy xizmatlardan foydalanishni osonlashtirish uchun raqamli identifikatsiya tizimini takomillashtirish koʻzda tutilgan.
2026−2027 yillar bosqichida raqamli ID dan foydalangan holda pilot loyihalarni boshlash, 2028−2029 yillarda esa ushbu infratuzilmani butun moliya sektoriga tatbiq etish rejalashtirilgan.
Strategiya nazorat qilinadigan muhitda real aktivlarni, shu jumladan qimmatli qogʻozlarni tokenizatsiya qilish boʻyicha tajribalar oʻtkazish, shuningdek, turli moliyaviy xizmatlarning oʻzaro hamkorlik mexanizmlarini sinab koʻrishni nazarda tutadi.
Markaziy bank, shuningdek, moliya sohasida sunʼiy intellektdan foydalanishning ustuvor yoʻnalishlarini belgilab olishni va tegishli pilot loyihalarni ishga tushirishni rejalashtirmoqda.
Sunʼiy intellektdan nazorat faoliyatida ham — xususan, moliyaviy jinoyatlarni aniqlash uchun foydalanish koʻzda tutilgan. Strategiya SupTech («nazorat texnologiyalari», API orqali maʼlumotlarni avtomatlashtirilgan tarzda yigʻish, operatsion intsidentlar monitoringi va moliyaviy tashkilotlarning kiberxavfsizligi ustidan nazoratni kuchaytirish) tizimini rivojlantirishni nazarda tutadi.
Takliflardan biri mintaqaviy moliyaviy integratsiyaga tegishli. Taqdimotdagi tashabbuslar qatorida Markaziy bankning ulgurji raqamli valyutasi — wholesale CBDC (wCBDC) koʻrsatilgan.
U oʻzaro bogʻliq mintaqaviy toʻlov tizimlarini rivojlantirish, transchegaraviy tranzaktsiyalarni soddalashtirish va pul oʻtkazmalari tannarxini pasaytirish bilan bir qatorda koʻrib chiqilmoqda.
Shuningdek, xalqaro oʻtkazmalar chogʻida komissiyalar va ayirboshlash kurslarining shaffofligini oshirish hamda savdoni moliyalashtirishning raqamli vositalarini rivojlantirish rejalashtirilgan.
2028−2029 yillarda mintaqaviy toʻlov tizimlarini integratsiya qilish boʻyicha tashabbuslar va transchegaraviy pilot loyihalarni ishga tushirish koʻzda tutilmoqda.
Strategiyaning yana bir yoʻnalishi — xorijiy fintex-kompaniyalar va investitsiyalarni jalb qilishdir.
Buning uchun Innovatsion hab, Enterprise Uzbekistan loyihasi, Toshkent xalqaro moliya markazidan foydalanish, shuningdek, Silk Road Finance & Technology Forum tadbirini oʻtkazish va xorijiy fintex-habilar bilan hamkorlikni rivojlantirish koʻzda tutilgan.
2030 yilga kelib rasmiylar Oʻzbekistonni moliyaviy texnologiyalar sohasida investitsiyalar va innovatsiyalar boʻyicha mintaqaviy markazga aylantirishni, xalqaro kompaniyalar ishtirokini kengaytirishni va Markaziy Osiyoning moliyaviy integratsiyasini chuqurlashtirishni kutmoqdalar.
Strategiya nafaqat yangi moliyaviy xizmatlarni rivojlantirishni, balki mijozlar himoyasini kuchaytirishni ham nazarda tutadi.
Butun moliya sektorida firibgarlikka qarshi kurashishning muvofiqlashtirilgan tizimini yaratish, kredit mahsulotlarining shaffofligini oshirish, kredit axborot tizimini takomillashtirish va aholining moliyaviy savodxonligini oshirish rejalashtirilgan.
Tartibga solishni xavf-xatarga asoslangan (risk-oriyentirovanniy) qilish nazarda tutilmoqda: bozor ishtirokchilariga qoʻyiladigan talablar ularning faoliyati koʻlami va xavf darajasiga qarab farqlanadi. Shu bilan birga, isteʼmolchilar huquqlarining buzilishi ustidan nazoratni va moliyaviy tashkilotlar mijozlarga xizmat koʻrsatish shartlarini qanchalik tushunarli tarzda oshkor qilishini nazorat qilishni kuchaytirish rejalashtirilgan.
Taqdimotda Markaziy bank strategiya hal qilishi kerak boʻlgan bir nechta muammolarni koʻrsatib oʻtgan. Ular qatorida — xalqaro pul oʻtkazmalarining cheklangan qamrovi, kichik va oʻrta biznesning moliyalashtirishdan foydalanish imkoniyati yetarli emasligi, aholining turli guruhlari oʻrtasida moliyaviy xizmatlardan foydalanish imkoniyatidagi farq, raqamli xizmatlar isteʼmolchilari uchun ortib borayotgan xavflar va uzoq muddatli moliyalashtirishga boʻlgan ehtiyoj bor.
Taqdimot maʼlumotlariga koʻra, Oʻzbekistonda aholining 94 foizi internetdan foydalanadi, raqamli toʻlovlardan foydalanish darajasi qariyb 72 foizni tashkil etadi, masofaviy bank xizmatlaridan foydalanuvchilar soni esa deyarli 70 foizga oshgan.
MB strategiyaning asosiy kutilayotgan natijalari qatoriga fintex-kompaniyalar va xorijiy investitsiyalar sonining oʻsishini, kichik va oʻrta biznesni moliyalashtirishni kengaytirishni, raqamli moliyaning qulayligi va xavfsizligini oshirishni, transchegaraviy toʻlov infratuzilmasini rivojlantirishni va mintaqaviy integratsiyani kuchaytirishni kiritadi.