Debet yoki kredit karta: xarajatlar uchun qaysi birini ishlatgan ma’qul?
TBC Bank’da debet va kredit kartalari o‘rtasidagi farqni hamda qaysi vaziyatda qaysinisidan foydalanish qulayroq ekanini aytib berishdi. TBC Osmon kartasi misolida bank limit, foizsiz davr va foizlar qanday ishlashini tushuntirdi.
**Debet yoki kredit karta: xarajatlar uchun qaysi biri ma’qul?**
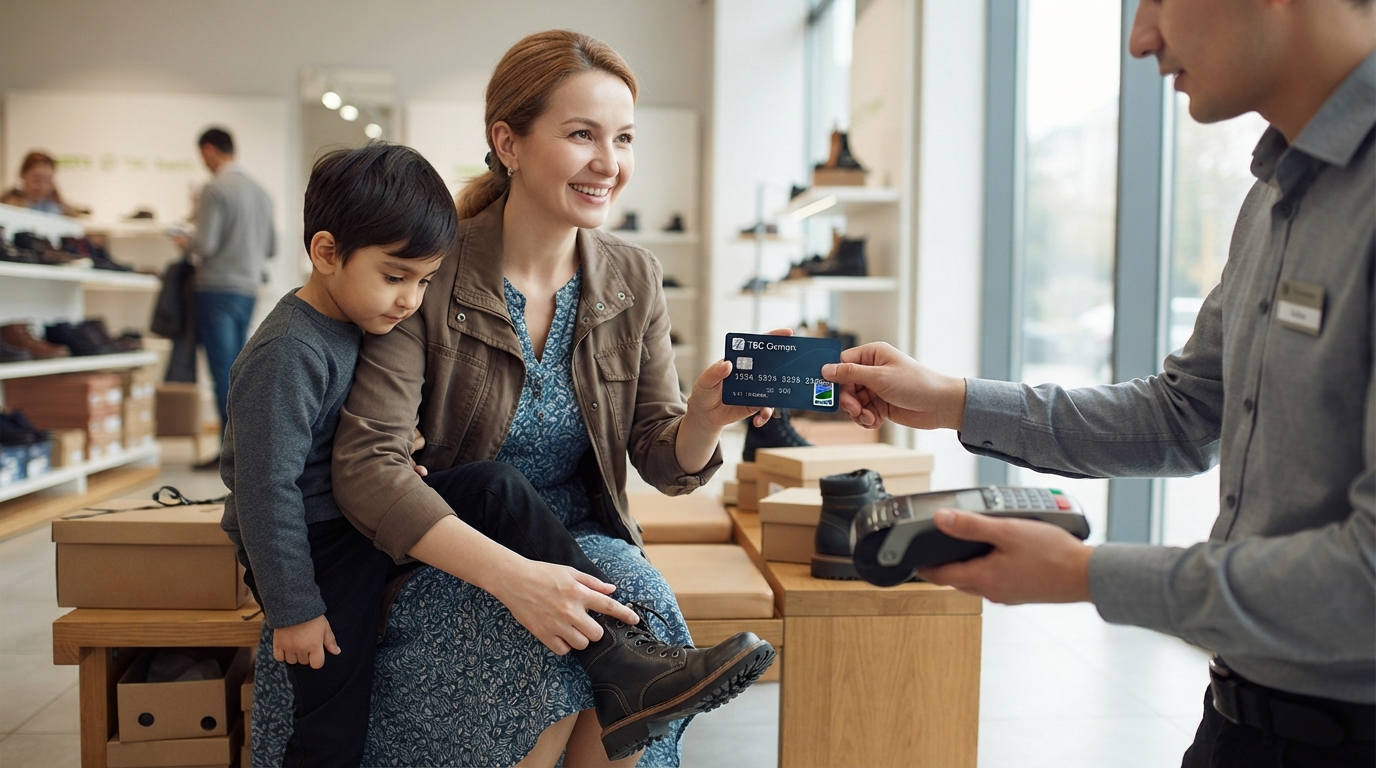
Vaziraning o‘g‘liga yangi kuzgi poyabzal kerak bo‘lib qoldi, ammo maoshga hali bir necha kun bor edi. Shu sabab u xaridni TBC Osmon kredit kartasi orqali to‘lashga qaror qildi.
Agar Vazira debet karta bilan to‘laganida, o‘z mablag‘ini ishlatgan bo‘lardi. Kredit karta esa boshqacha ishlaydi: xarid bank ajratgan limit doirasida amalga oshiriladi, sarflangan pul esa keyinroq qaytariladi.
Debet karta kundalik xarajatlar — oziq-ovqat, transport, xaridlar va xizmatlar uchun qulay. Bunda odam kartadagi o‘z pulini sarflaydi va uni bankka qaytarish majburiyati bo‘lmaydi.
Kredit karta ham kundalik xarajatlar uchun mo‘ljallangan, biroq bunda odam o‘z pulini emas, bank mablag‘ini ishlatadi. Masalan, TBC Bank’ning TBC Osmon kartasida kredit limiti 50 mln so‘mgacha bo‘lishi mumkin. Bu o‘z pulini ishlatishni istamaganida yoki maoshgacha pul zarur bo‘lib qolganida juda qulay.
Poyabzal xarididan keyin Vazira sarflangan summani belgilangan muddat ichida bankka qaytarishi kerak bo‘ladi.
Kartadagi barcha operatsiyalarni va to‘lanishi lozim bo‘lgan summani hisobot orqali kuzatish mumkin. TBC Osmon kartasida 55 kungacha foizsiz davr mavjud. Bu imtiyoz xaridlarga tegishli, ammo kartadan kartaga pul o‘tkazmalari va naqd pul yechish amaliyotlariga tatbiq etilmaydi.
Agar to‘lov kunigacha odam kredit karta bo‘yicha sarflangan barcha summani qaytarmasa, qolgan qarzdorlikka foiz hisoblanadi. Bunda foiz butun kredit limitiga emas, faqat sarflangan summaga hisoblanadi. Masalan, kredit limiti 10 mln so‘m bo‘lib, 1 mln so‘m sarflangan bo‘lsa, foizlar butun limitga emas, aynan shu 1 mln so‘mlik qarzdorlikka hisoblanadi.
Qarzdorlik o‘z vaqtida yopilmasa, qolgan summa kredit karta stavkasi bo‘yicha foizlanadi. Masalan, yillik 32% dan boshlanadigan stavkada 1 mln so‘mlik qarzdorlik uchun 20 kun davomida taxminan 17 534 so‘m foiz hisoblanadi.
Hisoblash: 1 000 000×32% x 20 / 365 = 17 534 so‘m
Qarzdorlik qanchalik tez yopilsa, to‘lanadigan foiz shunchalik kam bo‘ladi.
Foizsiz davr shartlari barcha operatsiyalarga ham taalluqli emas. Naqd pul yechish va pul o‘tkazmalari uchun boshqa qoidalar hamda komissiyalar amal qiladi.
Kundalik xarajatlar uchun ham debet karta, ham kredit karta mos keladi. Farqi shundaki, debet kartada odam o‘z pulini sarflaydi, kredit kartada esa bank puli ishlatiladi va u keyinroq qaytariladi.
Eng muhimi — karta shartlari bilan oldindan tanishib chiqish va to‘lov muddatlarini unutmaslikdir.
Foiz stavkasi individual tarzda belgilanadi va yillik 0% dan 50% gacha bo‘ladi. Maksimal summa — 50 mln so‘m. Imtiyozli davr naqd pul yechish va unga tenglashtirilgan amallarga nisbatan qo‘llanilmaydi. Naqd pul yechish komissiyasi — 3%, biroq 90 ming so‘mdan kam emas. Kredit karta bo‘yicha majburiyatlarni bajarmaslik moliyaviy xatarlarga olib kelishi mumkin.