

Biznes va fuqarolarning iqtisodiy himoyasi: Oʻzbekistonda sugʻurta bozori qanday ishlamoqda
Fuqarolarning aksariyati sugʻurta tizimiga duch kelgan va «sugʻurta» soʻzini yaxshi bilishadi, ammo sugʻurta aslida iqtisodiyotimiz va jamiyatimizning koʻplab sohalarini qamrab olishini kamdan-kam odam biladi. Sugʻurta tizimining usullari va texnologiyalarini uchta sugʻurta kompaniyasi asoschisi, sohada 20 yildan ortiq tajribaga ega ekspert, forum doirasidagi INSUR Asia treki spikeri Umid Xudayberdiyev ochib beradi […]
**Biznes va fuqarolarning iqtisodiy himoyasi: Oʻzbekistonda sugʻurta bozori qanday tuzilgan**
Sugʻurta tizimi bilan deyarli barcha fuqarolar toʻqnash kelgan va «sugʻurta» soʻzi hammaga tanish. Lekin sugʻurta iqtisodiyot va jamoat hayotining koʻplab sohalarini qamrab olishini juda kam odam tushunadi. Sugʻurta tizimining usullari va texnologiyalari qanday tuzilgani haqida uchta sugʻurta kompaniyasi asoschisi, sohada 20 yildan ortiq tajribaga ega ekspert, FINNEXT Asia forumi (19 noyabr, Toshkent) doirasidagi INSUR Asia treki spikeri, oʻtmishda esa — Oʻzbekiston Respublikasi Moliya vazirligi huzuridagi Davlat sugʻurta nazorati xodimi Umid Xudayberdiyev soʻzlab beradi.
— Umid, siz sugʻurta biznesida yigirma yildan ortiq vaqtdan beri ishlab kelmoqdasiz, yirik kompaniyalarni boshqargansiz va regulyatorning shakllanish manbalarida turgansiz. Tajribangizdan kelib chiqib, Oʻzbekiston iqtisodiyotida sugʻurtaning global rolini qanday tavsiflagan boʻlardingiz?
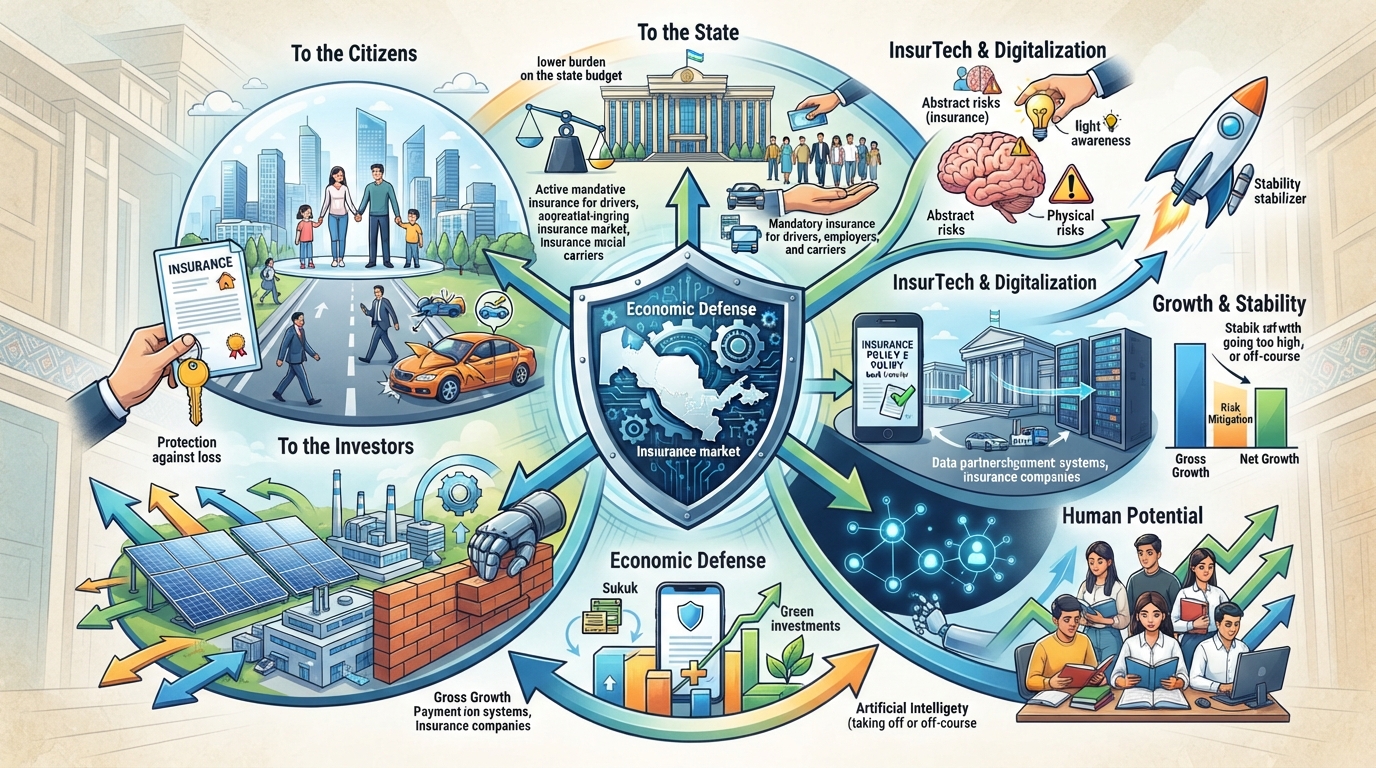
— Iqtisodiyot — bu juda murakkab organizm boʻlib, unda har daqiqada fuqarolar, biznes va davlat manfaatlari kesishadi. Va bu organizmga juda ham himoya kerak. Aynan sugʻurta moliyaviy mudofaaning asosiy vositasi sifatida namoyon boʻladi. U xalq xoʻjaligining barqarorligini qoʻllab-quvvatlaydi, investitsiyalarni jalb qilishga yordam beradi va, eng muhimi, davlat byudjetiga tushadigan yuklamani kamaytiradi.
Agar sugʻurtaning foydasini yoʻnalishlar boʻyicha ajratadigan boʻlsak, uchta asosiy segment yutadi:
1. Xalq. Fuqarolar ijtimoiy va ishbilarmonlik hayotida barqarorlikka, shuningdek, kutilmagan moliyaviy yoʻqotishlardan himoyaga ega boʻladilar.
2. Davlat. Jamiyat tepasidagi tuzilma sifatida u aholini himoya qilishga majbur. Sugʻurta iqtisodiy xavf-xatarlarni butun jamiyat boʻylab teng taqsimlagan holda ushbu funktsiyaning bir qismini oʻz zimmasiga oladi.
3. Investorlar. Ular haqida albatta alohida toʻxtalib oʻtamiz.
— Mamlakatimizda moliyaviy savodxonlik darajasi ancha past deb hisoblanadi. Shu sababli odamlar koʻpincha sugʻurtani eʼtiborsiz qoldirishadi. Bunga qoʻshilasizmi?
— Men taʼrifga biroz aniqlik kiritgan boʻlardim. Bu yerda «savodxonlik» soʻzi unchalik aniq emas. Yetarlicha xabardor emaslik haqida gapirish toʻgʻriroq boʻladi.
Jismoniy xavf-xatarlarni odamlar juda yaxshi tushunishadi: ular ariqdan qanday hatlab oʻtishni yoki belgilanmagan joydan yoʻlni kesib oʻtish mumkin emasligini bilishadi, chunki mashina urib yuborishi mumkin. Miya xavfni zudlik bilan aniqlaydi va sekinlashishga buyruq beradi. Lekin sugʻurta va moliya — bu maxsus bilimlarni talab qiluvchi mavhum tizimlardir. Jismoniy jihatdan biz xavf-xatarlardan xabardormiz, lekin iqtisodiy jihatdan — hali yoʻq.
— Soʻnggi yillarda Oʻzbekistonda raqamli ekotizimlar — Gov.uz, MyID, bank fintex-xizmatlari shiddat bilan rivojlandi. Lekin bu bilan birga firibgarliklar soni ham ortdi. Sugʻurta shu kabi tahdidlardan himoya qiladimi?
— Soʻzsiz. Xavf-xatarga har kim duch kelishi mumkin — firibgarlarga ishongan inson ham, bir lahzada aktivlarini yoʻqotgan muvaffaqiyatli kompaniya ham. Koʻpincha bu aynan moliyaviy himoya sohasidagi bilimlarning yetishmasligi sababli sodir boʻladi.
Koʻplab odamlar kibersugʻurta (maʼlumotlarni himoya qilish) yoki hujjatlarni sugʻurtalash kabi mahsulotlar mavjudligini haligacha bilishmaydi. Yoki omonatlarni olaylik: davlatda aholi omonatlarini kafolatlashning yaxshi tizimi mavjud, ammo u 200 million soʻmgacha boʻlgan summalarni qamrab oladi. Agar insonning hisobida undan koʻp boʻlsa-chi? Shunday holatlar uchun biz ushbu summadan ortiqcha boʻlgan hisob-kitob varaqlaridagi pul mablagʻlarini sugʻurtalash imkonini beruvchi maxsus mahsulotlarni ishlab chiqdik. Agar odamlar firibgarlarga duch kelishsa, ular odatda banklarga yoki davlatga yugurishadi. Lekin biz ham yordam qoʻlini choʻzamiz va ularning mablagʻlarini asrab-avaylash uchun mahsulotlar yaratamiz.
— Siz investorlarni tilga oldingiz. Rivojlangan sugʻurta bozori xorijiy kapital uchun qanday rol oʻynaydi?
— Asosiy rol. Agar uning pullarini himoya qilishning shaffof mexanizmi boʻlmasa, jiddiy investor mamlakatga kelmaydi. Yirik investorning birinchi savoli — «Qancha ishlab topaman?» emas, balki «Pulim xavfsiz qoladimi? Investitsiyaning asosiy summasini qaytarib olamanmi?» boʻladi.
Rivojlangan jamiyatlarda korporativ boshqaruv kollegial tarzda yoʻlga qoʻyilgan. Bitta top-menedjer bir oʻzi: «O, Oʻzbekistonga investitsiya kiritishga yugurdik!», deya olmaydi. Uning ortida Kuzatuv kengashi va strategiya hamda risk-menejment uchun masʼul boʻlgan 30 nafar ekspertdan iborat jamoa turadi. Ularga bitimning xavfsizligini isbotlash kerak.
Ular qarashadi: «Yaxshi, biz u yerda oʻnlab million dollarlik zavod quramiz, mashinalar sotib olamiz. Lekin yongʻin yoki oʻgʻrilik sodir boʻlsa-chi, mamlakatda sugʻurta sohasi yomon rivojlangan boʻlsa-chi? Axir olov qancha million investitsiya kiritganimizni soʻrab oʻtirmaydi, u hamma narsani olib ketadi». shuning uchun investorlar iqtisodiyotning ishonchliligini sugʻurta bozorining yetilganligiga qarab baholaydilar: u tez toʻlaydimi, mamlakat ichidagi xavf-xatarlarni qamrab oladimi yoki butunlay xorijdagi qayta sugʻurtalashga bogʻliqmi. Davlat cheksiz ravishda davlat kafolatlarini bera olmaydi.
— Agar sugʻurta shunchalik muhim boʻlsa, nega Oʻzbekistonda bank sektori ancha ilgarilab ketdi, sugʻurta esa orqada qolmoqda? Bu qonunlarning mukammal emasligi yoki davlatning kuchsiz qoʻllab-quvvatlashi bilan bogʻliqmi?
— Bu murakkab va kompleks savol. Moliyaviy tizim mutanosib ravishda rivojlanishi kerak. Agar banklar ilgarilab ketib, sugʻurta orqada qolsa — bu xavfli nomutanosiblikdir. Oʻzbekistonda banklar haqiqatan ham oldinga oʻtib ketishdi, chunki ular koʻproq ochilardi va jamiyatda toʻgʻridan-toʻgʻri bogʻlovchi hisoblanadi.
Shunga qaramay, sugʻurta sohasi hozirda faol ravishda yetib olmoqda. Banklar bunda bizga yordam berishmoqda, chunki ularning oʻzlari muvozanatning muhimligini tushunishadi. Davlat ham regulyator sifatida kuchli qoʻllab-quvvatlamoqda. 2008 yildan boshlab bizda majburiy sugʻurta toʻgʻrisida uchta eng muhim qonun qabul qilindi:
• Avtotransport vositalari egalarining javobgarligi;
• Ish beruvchining javobgarligini sugʻurtalash;
• Tashuvchining javobgarligini sugʻurtalash.
Davlat eng ijtimoiy muhim sohalarni qamrab oldi. Bugungi kunda har bir haydovchining polisi bardachokda ham, miyasida ham bor. Xabardorlikni oshirish aynan shudir: rulga oʻtirar ekan, inson YHH sodir boʻlgan taqdirda yetkazilgan zarar qoplanishini allaqachon biladi. Qolaversa, umuman olganda davlat organlari biznes va xalqga nisbatan ancha doʻstona va xarixoh boʻlib qoldi, ular ishlashga xalaqit berishmayapti.
## Trendlar: islomiy sugʻurta
— Sizda shunday mahsulotlar bormi?
— Ha, albatta. Bu vosita bozorning uygʻun rivojlanishi uchun zarur. Davlatga ishonchli himoya, iqtisodiyotga — yangi investitsiyalar oqimi, fuqarolarga esa — oʻz qadriyatlariga muvofiq ichki jamgʻarmalarini saqlash kerak. Islomiy sugʻurta ushbu ehtiyojlarni juda yaxshi qondiradi.
## Demografiya, kambagʻallik va inson salohiyati
— Oʻzbekiston hozirda haqiqiy demografik bumni boshdan kechirmoqda — bizda tugʻilish koʻrsatkichi juda yuqori, yoshlar koʻp. Bir tomondan, bu hayratlanarli resurs, ikkinchi tomondan — infratuzilma, iqtisodiyot va UJX (Koʻchmas mulk va uy-joy kommunal xoʻjaligi)ga juda katta yuklama. Bu muvozanatni qanday baholaysiz?
— Bizning yoshlarimiz va bolalarimiz — bu katta resurs va asosiy ustunligimizdir. Men Yaponiyada oʻqiganman, Yevropada oʻqiganman — xorijiy hamkorlar aynan ushbu salohiyat sababli bizga koʻp jihatdan ishonishadi.
Ha, bugungi kunda demografiyani qandaydir tarzda cheklash kerak, chunki buncha odamni taʼminlash, boqish, suv, uy-joy kommunal va infratuzilma muammolarini hal qilish — bu juda katta chaqiriq, degan fikrlar yangramoqda. Lekin davlatimiz buni uddalamoqda. Va men shunchaki ishonmayman, bundan buyon ham uddalay olishini bilaman.
Agar biz ushbu inson salohiyatiga va taʼlimga tizimli ravishda investitsiya kiritsak, Oʻzbekiston nafaqat iqtisodiy oʻsish, balki ijtimoiy rivojlanish boʻyicha ham koʻplab mamlakatlarni osonlikcha ortda qoldiradi.
— Aholining oʻsishi kambagʻallik muammosi bilan toʻgʻridan-toʻgʻri bogʻliq. Davlat bu masalani qanday hal qilmoqda va bunga qurilish sektorining qanday aloqasi bor?
— Agar aholi koʻp boʻlsa, tegishli boshqaruvsiz kambagʻallik darajasi haqiqatan ham oshishi mumkin, bu esa mamlakatning biznes uchun jozibadorligini kamaytiradi. Lekin bizda bu bilan butun bir sohaviy vazirlik tizimli ravishda shugʻullanmoqda va natijalar yomon emas.
Prezidentimiz yaqinda haqli ravishda biz qurishni oʻrganganimizni taʼkidladi. Bu nimani anglatadi? Biz tezlik, sifat va, eng muhimi, cheklangan resurslar, vaqt va pullarni samarali boshqarish boʻyicha Turkiya va Yevropa darajasiga chiqdik. Endi, ushbu poydevor qoʻyilganidan soʻng, biz uy-joy kommunal tizimini ham xuddi shunday aniq yoʻlga qoʻyishimiz va fuqarolarning ijtimoiy himoyasini rivojlantirishimiz kerak.
## Sugʻurtaning moliyaviy sektordagi roli va iqtisodiy yuksalish formulasi
— Biz sugʻurtaning davlat va fuqarolar uchun foydasini batafsil muhokama qildik. Lekin nega uning rivojlanishidan moliyaviy sektorning oʻzi — masalan, banklar shunchalik manfaatdor?
— Keling, tijorat banklarining xavf-xatarlariga qaraylik. Bank kreditlar beradi va unda har doim NPL (ishlamaydigan kreditlar) paydo boʻlish xavfi mavjud. Yoki, masalan, bankda milliardlab soʻmlik garovda boʻlgan mol-mulk yoʻq qilingan yoki jiddiy zarar koʻrgan. Sugʻurtasiz bu garov nolga aylanadi va butun xavf toʻgʻridan-toʻgʻri bankning chekiga tushadi. Shunga koʻra, banklar uchun sugʻurta sohasi rivojlangan boʻlishi juda muhim.
Bizga, sugʻurtachilarga keladigan boʻlsak, bu bizning kasbimiz, biz bu bilan pul topamiz va rivojlanamiz. Lekin moliya tizimining bir qismi sifatidagi asosiy maqsadimiz — sugʻurta vositasini jamiyat va iqtisodiyotga chuqur joriy etish, Oʻzbekiston rivojiga oʻz hissamizni qoʻshishdir.
Sugʻurtasiz parvoz qilish mumkin, lekin balandga uchib boʻlmaydi.
— Nega? Bu parvozni aynan nima sekinlashtiradi?
— Xavf-xatarlar. Tezlik va balandlikni olayotganingizda, agar sugʻurta himoyasi boʻlmasa, eʼtibor yoʻqotish qoʻrquviga qaratiladi. Biznes tavakkal qilishdan qoʻrqqani uchun oʻzini-oʻzi sekinlashtirishni boshlaydi.
Hozirda bizda juda koʻp murakkab texnologik obʼyektlar — energetika, neft, irrigatsiya obʼyektlari qurilmoqda. Iqtisodiyot toʻxtashga, tezlikni pasaytirishga, toʻrtinchi uzatmadan ikkinchisiga oʻtishga, oqibatlarni bartaraf etishga vaqt va resurslarni sarflashga, keyin esa yana tezlashishga majbur boʻladi.
Har qanday iqtisodiy yuksalish — bu saldodir. Sof oʻsish oldinga haqiqiy harakat hajmidan xavf-xatarlardan koʻrilgan yoʻqotishlarni ayrib tashlanganiga teng. Masalan, agar qaysidir sektorning rasmiy oʻsish indikatori 8% ni tashkil etsa, bu real ravishda biz 10% ga oʻsganimizni, lekin avariyalar, yongʻinlar yoki boshqa kutilmagan ofatlar sababli 2% ni yoʻqotib, ortga chekinganimizni anglatadi.
Sugʻurtaning vazifasi — ushbu 2% ni boshqariladigan qilish va ularni minimal darajaga keltirishdir. Agar biz biznesni ushbu yoʻqotishlardan himoya qilsak, iqtisodiyot 8% emas, balki toʻliq 10% oʻsishni koʻrsatadi. Davlat miqyosida hatto bir foizlik sof oʻsish ham juda katta raqamlardir. Qolaversa, biznes qoʻrquv va xavf-xatarlarga chalgʻimaganida, uning eʼtibori faqat yaratuvchilikka qaratiladi va potentsial oʻsish 15% ni ham tashkil etishi mumkin. Yevropa va Amerikaning rivojlangan mamlakatlari aynan ularning moliyaviy va sugʻurta bozorlari eng yuqori darajada boʻlgani uchun oʻsdi. Sugʻurta eng muhim narsani — oldinga ishonchli qadam tashlash uchun ishonch va xotirjamlikni beradi.
## Turdosh bozorlar bilan kesishish: kapital bozori toʻgʻrisidagi yangi qonun
— Umid, hozirda mamlakatda kapital bozori toʻgʻrisidagi yangi qonun ustida faol ish olib borilmoqda. Uning tashabbuskorlari Prezident administratsiyasi va sizning regulyatoringiz — Istiqbolli loyihalar milliy agentligi (ILMA) hisoblanadi. Bu qonun sugʻurta sektoriga qanday taʼsir qiladi? Ishlashingiz osonlashadimi?
— Bizning regulyatorimiz haqiqatan ham noyob — bu ham kapital bozorini, ham sugʻurta bozorini muvofiqlashtiradigan «ikkisi birda» tizimidir. Biz Hayot Invest Insurance kompaniyasida kutilayotgan oʻzgarishlarni maksimal darajada ijobiy baholaymiz va muhokamalarda faol ishtirok etmoqdamiz.
Sugʻurta kompaniyalari uchun qimmatli qogʻozlar bozorining rivojlanishi juda muhim, chunki investitsiya faoliyati — bu sugʻurtaning oʻzidan keyingi ikkinchi asosiy funktsiyamizdir. Biz jamgʻarmalarning yirik egalari hisoblanamiz va oʻz mablagʻlarimizni qayerdadir «aylantirishimiz» va koʻpaytirishimiz kerak.
Hozirda bozorda sifatli vositalar yetishmayapti va portfelimizning 90% gacha boʻlgan qismini oddiy bank depozitlari tashkil etadi. Lekin korporativ mijozlar uchun banklar bugungi kunda yiliga oʻrtacha 15% dan 20% gacha taklif qilmoqda. Shu bilan birga, fondovom bozoridagi aktsiyalar yiliga 30–40% va undan yuqori oʻsishi mumkin. Yangi qonun bizga vositalar xilma-xilligini beradi, daromadlilikni oshiradi va investitsiya maydonini kengaytiradi. Bundan tashqari, kapital bozorining rivojlanishi — bu yangi xavf-xatarlarning paydo boʻlishi, demak, sugʻurta mahsulotlarimiz uchun yangi faoliyat maydonidir.
## Sukuk va yashil investitsiyalar
— Bilaman, qonun loyihasida qonunchiligimiz uchun yangi boʻlgan tushunchalar paydo boʻlmoqda: kastodial faoliyat, islomiy qimmatli qogʻozlar sukuk. Bu biz gaplashgan islomiy sugʻurtaning rivojlanishiga yordam beradimi?
— Bu fundamental qadamdir. Hayot Invest Insurance kompaniyasida biz takafulni (islomiy sugʻurta) faol rivojlantirmoqdamiz. Lekin qoidalarga koʻra, biz ushbu jamgʻarmalardan olingan mablagʻlarni anʼanaviy tijorat banklariga yoʻnaltirish huquqiga ega emasmiz. Hozirda baʼzi banklar shariat standartlari boʻyicha depozitlarni taklif qilishmoqda, lekin bu bozor uchun yetarli emas.
Kapital bozori toʻgʻrisidagi qonun biz uchun sukukni ochadi — bu, aslida, oʻsha obligatsiyalar, lekin islomiy moliyalashtirish standartlariga toʻliq mos keladi. Endi biz takaful-jamgʻarmalari mablagʻlarini u yerga qonuniy va samarali investitsiya qila olamiz.
— Qonun loyihasida oʻz aksini topgan yana bir jahon trendi — bu «yashil» investitsiyalar va ESG (ekologiya, jamiyat, korporativ boshqaruv) standartlaridir. Bu yoʻnalishda sugʻurtachilarning roli qanday?
— Ekologiyani saqlash, suv va infratuzilma muammolarini hal qilish, kelajak avlodlar uchun sogʻlom yer — bu mamlakatni rivojlantirish strategiyasi va Prezidentimiz dasturining oʻzak qismidir.
Oʻzbekistonga yirik xorijiy investorlar kelganida, ular ESG standartlariga rioya qilinishini qatʼiy talab qilishadi. Arab mamlakatlari, Indoneziya yoki Malayziyadan kelgan kapital shariat vositalarini, Yevropa kapitali esa — ekologik doʻstona (eco-friendly) yechimlarni talab qiladi. Yangi qonun bir vaqtning oʻzida sukukni ham, yashil investitsiyalarni ham rivojlantiradi.
Bundan tashqari, kapital bozori — bu har doim shaffoflik va barqarorlik haqidadir. Investorlar sifatida biz uchun aniq indikatorlar, hisobotlar va kompaniyalarning reytinglari juda muhim, bu ham qonunning yangi tahririda amalga oshirilmoqda.
## Noyob mahsulotlar: top-menejerlarni sugʻurtalash
— Yangi qonun boʻyicha korporativ boshqaruvni rivojlantirish tufayli talabgir boʻladigan spetsifik mahsulotga misol keltiring.
— Xalqaro amaliyotdan ajoyib misol — direktorlar va top-menejerlarning javobgarligini sugʻurtalash (D&O — Directors and Officers liability insurance).
Yangi qonun kollegial boshqaruvni rivojlantiradi: kompaniyalarda 3–5 kishidan iborat toʻliq kuzatuv kengashlari va direktorlar kengashlari yaratiladi. Bular yuqori darajadagi top-menejerlardir. Vaziyatni tasavvur qiling: direktorlar kengashi aʼzosi loyihaga 10 million dollar investitsiya kiritish toʻgʻrisida qaror qabul qiladi, lekin kasbiy xatoga yoʻl qoʻyadi va pullar kuyib ketadi. Direktorning shaxsiy mol-mulki, hatto uning yuqori maoshida ham, bunday zararni qoplash uchun yetarli boʻlmaydi. Agar uni oʻn marta qamoqqa tashlasangiz ham — bu kompaniyaga 100 million dollarni qaytarib bermaydi.
Top-darajadagi xatolar qimmatga tushadi va biznesning yarmini tortib olishi mumkin. Va bu yerda sahnaga biz chiqamiz: ushbu polis xatoning oʻzini sugʻurtalaydi va juda katta zararlarni qoplaydi. Har bir alohida direktor uchun bunday sugʻurta juda qimmat turmaydi, lekin u yerdagi sugʻurta summalari juda katta. Bundan tashqari, xorijda har bir top-menejerning hayoti va sogʻligʻini sugʻurtalash qabul qilingan, chunki bunday darajadagi inson kapitalining oʻzi juda katta pul turadi. Kapital bozorining rivojlanishi ushbu mahsulotni Oʻzbekistonga ham soʻzsiz olib keladi.
## Raqamli ekotizimlar, SI va FINNEXT Asia
— Bu kabi tadbirlarda asosan bankchilar yigʻilishi kerakdek tuyuladi. Sugʻurta sohasining bunga qanday aloqasi bor?
— Bu ajoyib savol! aslida bugungi kunda si barcha moliyaviy sektorlar bir-biri bilan chambarchas bogʻliq. FINNEXT Asia — bu shunchaki «yigʻilib, vaqt oʻtkazib, kofe ichib ketiladigan» joy emas. Bu Oʻzbekiston bozoriga aniq natijalar bilan kirib kelgan obroʻli va tajribali tashkilotdir. U moliyaviy xizmatlar bozorining mutlaqo barcha ishtirokchilari: banklar, davlat, lizing kompaniyalari, lombardlar va, albatta, sugʻurtachilar uchrashadigan strategik chorraha sifatida namoyon boʻladi.
Lekin eng muhimi, u yerda zamonaviy moliyaviy ekotizimlar uchrashadi: PayMe, Click, Uzum. Taʼkidlash joizki, bugungi kunda odamlar jismoniy banklarda «yashashmaydi», ular ushbu ilovalarda yashashadi. Biz har kuni elektr energiyasi uchun toʻlov qilish, qarindoshlarimizga pul oʻtkazish yoki QR-kod boʻyicha hisob-kitob qilish uchun ularni ochamiz. Biz boshqa navbatlarda turmoqchi emasmiz. Ilovadagi besh daqiqa ichida biz ilgari ikki kun vaqt ketadigan vazifalarni hal qilamiz.
Lekin har bir raqamli ekotizim ortida aslida anʼanaviy bank, hisob-kitob raqami, Visa kabi toʻlov tizimlari bilan hamkorlik turadi. Sugʻurta uchun FINNEXT Asia — mukammal maydondir. Birinchidan, bu sof marketing, hamkorlar va mijozlar bilan uchrashuv joyi. Ikkinchidan, bu sohaning umumiy muammolarini ochiq aytish mumkin boʻlgan minbardir.
— Nega moliyaviy texnologiyalar va anʼanaviy sugʻurtachilar aynan hozir birlashishlari kerak?
— Chunki texnologiyalar kosmik tezlikda rivojlanmoqda. Hozirda arenaga sunʼiy intellekt (SI) chiqdi. Lekin uning salbiy tomoni ham bor — kiberxavfsizlik xavf-xatarlari, axir biz koʻpincha xorijiy SI-xizmatlaridan foydalanamiz va konfidentsial maʼlumotlarni yoʻqotishimiz mumkin. Biz hamkorlik qilishimiz va SIdan xavfsiz foydalanish tajribasini bir-birimizdan oʻrganishimiz kerak.
Ikkinchi eng muhim jihat — Katta Maʼlumotlar (Big Data). Men axborot texnologiyalari institutini menejment yoʻnalishi boʻyicha tamomlaganman va miyamga bitta qoida mahkam oʻrnatilgan: axborot — dunyodagi eng qimmat narsadir. Banklar, fintex va sugʻurta kompaniyalari oʻz serverlarida juda katta maʼlumotlar massivlarini yigʻishadi. Biz axborot hamkorligini oʻrnatishimiz mumkin va shart.
Banklarda fuqarolarning farovonligi va ularning kredit tarixi haqida maʼlumotlar bor. Sugʻurta kompaniyalarida — YHH, tabiiy ofatlar, haydash ehtiyotkorligi yoki aholining umumiy salomatligi holati boʻyicha statistika bor. Albatta, hech kim qonunni buzmaydi: bank va sugʻurta siri, shuningdek, shaxsiy maʼlumotlarni himoya qilish muqaddasdir, shaxsiy maʼlumotlarni biz baham koʻrmaymiz. Lekin biz Toshkent yoki umuman mamlakat boʻyicha umumlashtirilgan, anonimlashtirilgan statistika bilan ishlashimiz mumkin.
Sugʻurta toʻgʻridan-toʻgʻri statistika bilan oziqlanadi. Butun biznesimiz unga qurilgan. Asosiy sugʻurta tarifini — masalan, 1% miqdorida hisoblab chiqish uchun, biz jamiyatda ushbu xavf-xatar 100 dan 1 kabi amalga oshishini aniq bilishimiz kerak (qoʻpol qilib aytganda, 100 ta uydan bittasi yonadi yoki 100 ta mashinadan bittasi uriladi). Biz ushbu 1% ni yuzta avtoegasidan yigʻamiz, 100% lik jamgʻarmani shakllantiramiz va ulardan biri YHHga uchraganida, uning zararini toʻliq qoplaymiz. Biz esa ushbu yigʻilgan mablagʻlarni sugʻurta hodisasi yuz berguncha investitsiya qilishimiz hisobiga pul topamiz. Ushbu investitsiya daromadidan biz yashaymiz.
— Texnologiyalar va maʼlumotlardan tashqari, bozorda boshqa umumiy chaqiriqlar bormi?
— Soʻzsiz, bu kadrlardir. Malakali mutaxassislarning tanqisligi va ularni oʻqitish — Oʻzbekistonning butun moliya va IT-sektori uchun katta muammodir. Banklarda koʻpincha kuchli risk-menedjerlar yetishmaydi — biz ularga oʻz ekspertlarimizni taklif qilishimiz mumkin. Sugʻurta kompaniyalarida mijozlarga xizmat koʻrsatish boʻyicha mutaxassislarga ehtiyoj bor — va bu yerda biz banklardan eng yaxshi amaliyotlarni oʻrganishimiz mumkin. Bunday hamkorlikda korporativ xasislikka oʻrin yoʻq.
— Suhbatimiz boshida siz oʻzingizning salmoqli boshqaruv tajribangizni tilga oldingiz. Ancha aniqroq soʻrashga ijozat bering: Oʻzbekistonda qaysi loyihalarni boshqargansiz?
— Men sugʻurta sohasiga 20 yildan ortiq vaqtimni bagʻishladim va butun hayotim davomida faqat ushbu sohada ishladim. Men yaratilishi yoki transformatsiyasiga aloqador boʻlgan kompaniyalar haqida gapiradigan boʻlsam, bular uchta yirik ishtirokchidir.
Dastavval men My Insurance kompaniyasini transformatsiya qilib, uni bozorning kuchli ishtirokchisiga aylantirdim. Keyin noldan Simurg Insurance kompaniyasiga asos soldim. Uchinchi keng koʻlamli loyiha Hamkorbank ishtirokida yaratilgan Hamkor Sug’urta kompaniyasi boʻldi, u yerda men uzoq vaqt davomida boshqaruv raisi boʻlib ishladim.
Hozirda oldimizda yangi ambitsiyali chaqiriq turibdi. Yangi raqamli Hayot Bank bilan birgalikda biz Hayot Invest Insurance sugʻurta kompaniyasini ochdik. Bu umumiy (hayotdan tashqari) sugʻurta sohasidagi mutlaqo yangi kompaniyadir. Oʻzbekiston bozoriga printsipial jihatdan yangi darajadagi moliyaviy himoyani berish uchun biz u yerga yuqorida aytib oʻtilgan barcha ilgʻor texnologik vositalarni joriy etmoqdamiz.
— Umid, bozorning bevosita ishtirokchisi sifatida, shaxsan siz va hamkasblaringiz kelajakda FINNEXT Asia forumidan nimalarni kutmoqdasizlar? Ushbu forumni qanday qilib yanada samaraliroq qilish mumkin?
— Men xohlagan eng muhim narsa — bu oʻlchanadiganlik va aniq metrikalardir. Odamlar aniq natija uchun borishadi, «shunchaki gaplar» yoki oddiy yigʻilish uchun hech kim vaqt sarflamaydi. FINNEXT Asia jamoasi uchun boshlangʻich nuqtani aniqlash va keyingi natijalarni oʻlchash muhim: hamkorlar oʻrtasida qancha shartnoma tuzildi, qanday sinergiya yaratildi.
— Suhbatimizning yakuniy qismiga oʻtsak. Sizning Hayot Invest Insurance kompaniyangiz va umuman sugʻurta sohasi ushbu texnologik maydonda hamkorlarga va davlatga aynan nimalarni taklif qila oladi?
— Biz sugʻurta mahsulotlarini har qanday mavjud texnologiyalarga chuqur IT-integratsiya qilishni taklif qilishimiz mumkin. Sugʻurta va IT tutashgan joyda InsurTech (inshurtex) paydo boʻladi. Biz har qanday ekotizimlar: banklar, lizing kompaniyalari yoki toʻlov xizmatlari uchun «qarindosh» va toʻliq hamkor boʻlishni xohlaymiz.
Bu amaliyotda qanday ishlaydi?
• Fintex-mahsulotlarga integratsiya: bank avtokredit sotadi — jarayon ichida polisni rasmiylashtirish paydo boʻladi. Omonat beriladi — unga avtomatik ravishda hayotni yoki omonatlarni sugʻurtalash qoʻshiladi. Inson toʻlov tizimida oʻtkazmani amalga oshiradi — ichida shartli bir tiyin evaziga «oʻtkazmadagi muammolardan sugʻurtalash» belgisi joylashtirilgan.
• Axborot hamkorligi va elektron KYC: ilgari, rivojlangan IT-tizimlar boʻlmagan vaqtda, bankning kredit qoʻmitasi haftada bir marta yigʻilar edi. Siz dushanba kuni kelardingiz, javobni esa faqat juma kuni olardingiz. Bugungi kunda skoring va kredit tarixini tekshirish soniyalarni oladi. Bunda bank mijoz haqidagi maʼlumotlar tashqi bazalardan fon rejimida qanday sotib olinayotganini koʻrmaydi. Biz banklarga ularning verifikatsiya tizimlarini boyitish uchun sugʻurta tarixi boʻyicha (YHH, avariyalar, toʻlovni amalga oshirmasliklar) oʻz maʼlumotlar bazalarimizni taqdim etishimiz mumkin. Bu xavfsizlik va biometriya sohasidagi tayyor yechim — elektron KYC (Know Your Client — «mijozingni oʻrgan»).
• SI-agentlarining oʻzaro hamkorligi: sugʻurta kompaniyalarida oʻz sunʼiy intellekt tizimlari, banklarda esa — oʻz tizimlari bor. Biz SI-agentlarimizni toʻgʻridan-toʻgʻri bogʻlashimiz mumkin, toki ular bir-birlari bilan zudlik bilan muloqot qilishsin va mijozga aniq, toʻgʻri qoʻshma yechimlarni berishsin.
— Texnologik eshitiladi, lekin bundan, masalan, banklarga qanday toʻgʻridan-toʻgʻri tijorat foydasi bor? Nega ular sizning mahsulotlaringizni ilgari surishlari kerak?
— Foyda juda katta. Oʻzbekistonda sugʻurta bozori hozircha boʻsh, va banklar bundan juda katta pul ishlab olishlari mumkin. Markaziy bank tijorat banklariga sugʻurta agentlari sifatida chiqishga va operatsiyalar uchun komissiya olishga rasman ruxsat berdi.
Komissiya 25% gachani tashkil etadi — bu juda katta raqamlar. Biz banklarga oʻz mijozlari haqidagi, aks holda serverlarida bekor yotadigan maʼlumotlarni monetizatsiya qilganliklari uchun ushbu pullarni rasman toʻlashga tayyormiz.
Hozir hech kim ofislarga oʻz xohishi bilan bormaydi, butun mijozlar oqimi raqamli kanallar orqali oʻtadi. Agar mijoz bizga bank ilovasidan kelsa va, masalan, 10 million soʻmga polis sotib olsa, biz zudlik bilan bankka agentlik mukofoti sifatida 2,5 millionni qaytaramiz. Natijada bankning daromadliligi oshadi, uning mijozi esa biznes, mol-mulk, avtomobil yoki omonatlarni sugʻurtalash boʻlsin — kompleks moliyaviy himoyaga ega boʻladi. Bank hatto foydalanuvchilarning shaxsiy maʼlumotlarini bizga uzatishi ham shart emas. Oʻz tomonida: «Biz Hayot Invest Insurance bilan hamkorlik qildik. Aktivlaringizni himoya qilishni xohlaysizmi?», deb taklif qilishning oʻzi yetarli. Agar mijoz «Ha» tugmasini bossa, avtomatik va oʻzaro manfaatli jarayon ishga tushadi.
— Aytilganlarning hammasini yakunlaydigan boʻlsak, Oʻzbekiston uchun sugʻurtaning asosiy funktsiyalarini qanday shakllantirish mumkin?
— Umumlashtiradigan boʻlsak, sugʻurta bozorining sifatli rivojlanishi uchta fundamental sababga koʻra Markaziy bank, Vazirlar Mahkamasi, bank sohasi va butun jamiyat uchun juda zarurdir:
1. Fuqarolar va biznesni himoya qilish. Bu asosiy, qoplab beruvchi funktsiyadir. Bunga YHH, yongʻinlar, biznes muammolari, baxtsiz hodisalar va kasalliklardagi yoʻqotishlarni qoplash kiradi. Bizning katta mamlakatimiz va oʻsib borayotgan aholimiz uchun tibbiy sugʻurta eng birinchi darajali ahamiyatga ega.
2. Tadbirkorlikni qoʻllab-quvvatlash va iqtisodiyotni kengaytirish. Sugʻurta xavf-xatarlarni oʻz zimmasiga oladi, bu esa biznesga ishonch bilan investitsiya kiritish va oʻsish imkonini beradi.
3. Investitsiyalarni jalb qilish va himoya qilish, bu haqda ilgari batafsil gaplashgan edik.