

30 mln soʻmdan koʻp topadiganlarning 32 foizi sayohatga pul sarflamoqchi - Markaziy bank
Oʻzbekistonda aholining isteʼmol kayfiyati 2026-yilning II choragida ham ijobiyligicha qolgan. Odamlarning kelgusidagi xarajat rejalari daromad darajasiga qarab ancha farq qiladi: yuqori daromadli aholi sayohat, avtomobil va uy-joy xaridiga koʻproq mablagʻ ajratishni rejalashtirayotgan boʻlsa, daromadi pastroq qatlamlarda uy-joy taʼmiri, taʼlim va davolanish asosiy xarajatlar boʻlib qolmoqda.
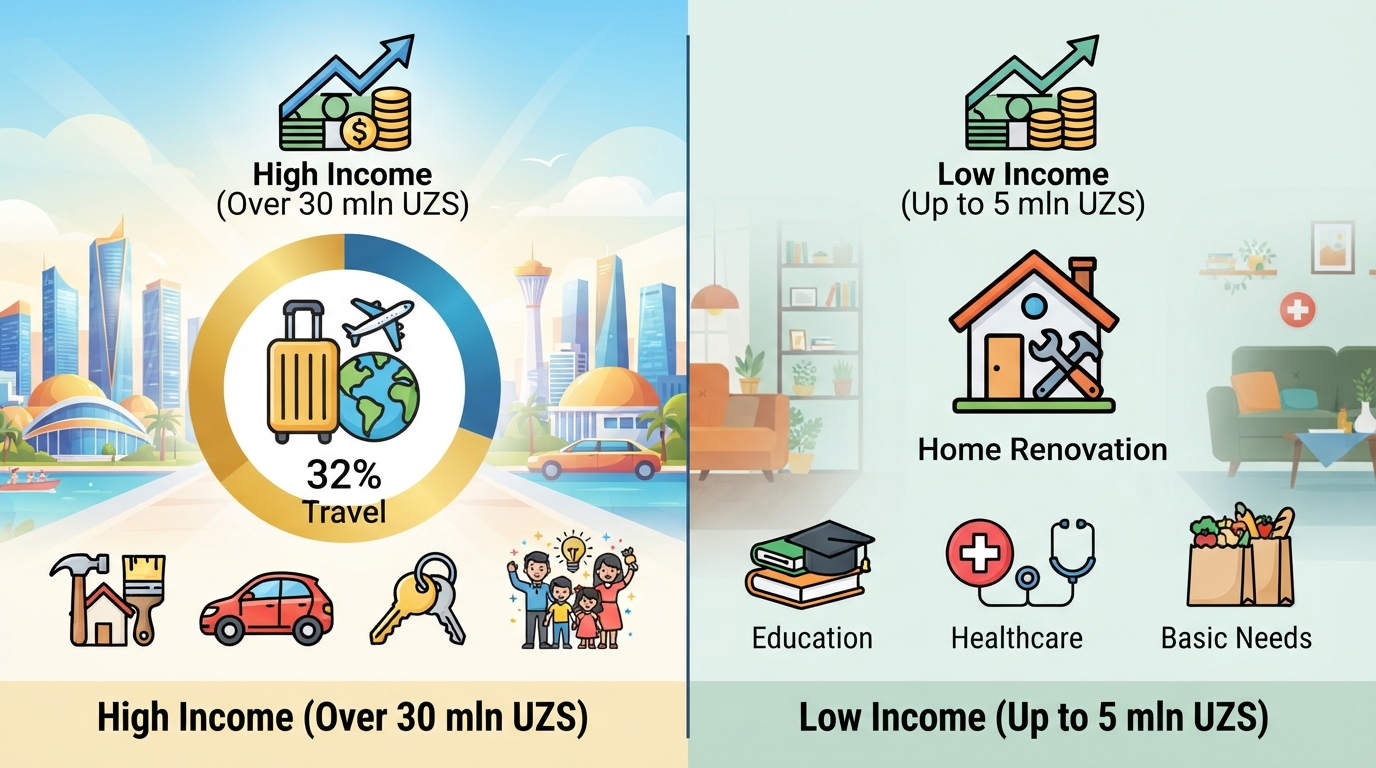
30 mln soʻmdan ortiq daromad oluvchilarning 32 foizi sayohatga pul sarflashni rejalashtirmoqda — Markaziy bank
Markaziy bank iyul oyida aholining isteʼmol kayfiyatini aniqlash maqsadida qariyb 4,1 ming respondent ishtirokida soʻrov oʻtkazdi.
Unda aholining daromadlari, xarajatlari, kreditga ehtiyoji, jamgʻarish imkoniyatlari hamda iqtisodiyot bo‘yicha kutilmalari oʻrganildi.
### 30 mln soʻmdan yuqori daromadli aholining asosiy rejasi — sayohat
Sharhdagi eng diqqatga sazovor jihatlardan biri — daromad oshgani sayin aholining xarajatlar tarkibi ham oʻzgarib borayotgani.
20–30 mln soʻm daromad oladigan respondentlarning 18 foizi sayohatga, 16 foizi avtomobilga, 15 foizi esa uy-joy xaridiga pul sarflashni rejalashtirgan.
Daromadi 30 mln soʻmdan yuqori boʻlganlar orasida esa sayohat birinchi oʻringa chiqadi: ularning 32 foizi sayohatga, 30 foizi uy-joy taʼmiriga, 19 foizi avtomobilga, 17 foizi uy-joy xaridiga va 15 foizi oilaviy bayramlarga mablagʻ ajratishni rejalashtirgan.
Yaʼni yuqori daromadli aholida xarajatlar kundalik ehtiyojlardan koʻra koʻproq yirik xaridlar va xizmatlarga yoʻnaltirilmoqda.
Markaziy bank bunga daromad oshgani sari aholining sayohat, avtomobil va uy-joy kabi yirik xarajatlarga mablagʻ ajratish imkoniyati kengayayotgani bilan izoh bergan.
### Kam daromadli aholida esa taʼmir, taʼlim va davolanish ustuvor
Daromadi 5 mln soʻmgacha boʻlgan aholining kelgusi xarajatlarida boshqacha manzara kuzatiladi.
Bu guruhda asosiy xarajatlar: uy-joy taʼmiri; taʼlim; davolanish; kundalik va boshqa zarur ehtiyojlar.
Avtomobil, sayohat yoki uy-joy sotib olish kabi yirik xarajatlarga qiziqish esa nisbatan past. Markaziy bank buni kam daromadli aholida zarur va kundalik ehtiyojlarning ustuvorligi bilan izohlaydi.