

2021–2025 yillarda Markaziy Osiyo mamlakatlari o‘rtasidagi savdo
Maqola 2021–2025 yillarda Markaziy Osiyo mamlakatlari o‘rtasidagi savdo aloqalarining rivojlanishi, mintaqa ichidagi savdo tarkibi va dinamikasi, mamlakatlarning o‘zaro savdodagi o‘rni hamda iqtisodiy bog‘liqlikning kuchayishi haqida. Shuningdek, mintaqaviy savdoni yanada kengaytirish va ishlab chiqarish kooperatsiyasini rivojlantirish imkoniyatlari tahlil qilingan.
2021–2025 yillarda Markaziy Osiyo mamlakatlari o‘rtasidagi savdo
Mintaqa davlatlarining o‘zaro iqtisodiy bog‘liqligi kuchaydi
2021–2025 yillarda Markaziy Osiyoda mintaqa ichidagi savdo bir tomondan mintaqa mamlakatlarining qolgan dunyo bilan tashqi savdo aloqalari kengaygani, ikkinchi tomondan pandemiya davridagi inqirozdan keyingi 2020 yildagi tiklanish, logistika yo‘nalishlarining o‘zgarishi hamda qo‘shni bozorlarning xomashyo, oziq-ovqat, sanoat tovarlari va tranzit-savdo oqimlari manbai sifatidagi ahamiyati oshgani sharoitida rivojlandi.
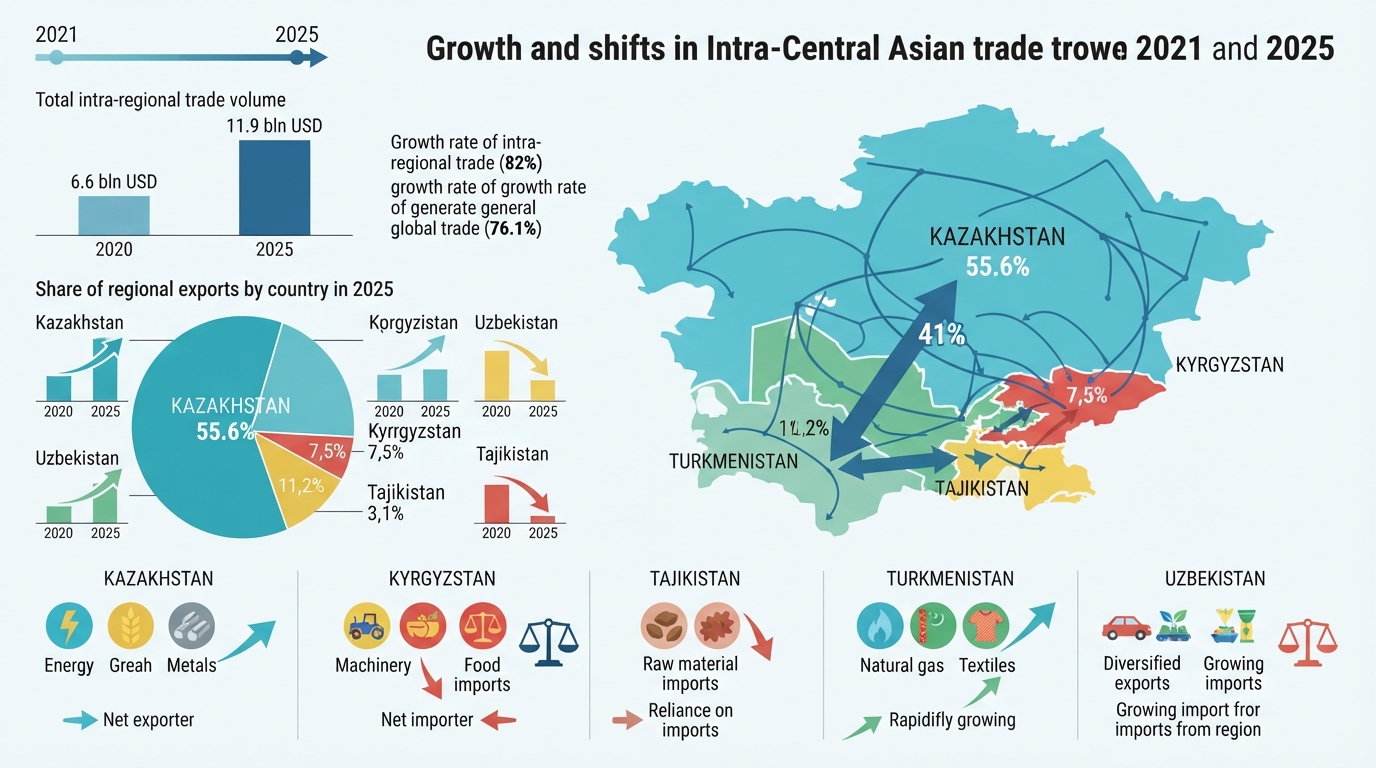
2021–2025 yillarda Markaziy Osiyoning ichki savdosi 82 foizga ko‘tarilib, 2020 yildagi 6,6 mlrd. dollardan 2025 yilda 11,9 mlrd. dollarga chiqdi
(ushbu tahlilda mintaqa ichidagi savdo ko‘rsatkichi sifatida Markaziy Osiyo mamlakatlarining mintaqadagi boshqa davlatlarga eksporti hajmi yig‘indisi olindi, bu ikkiyoqlama hisob-kitobning oldini olish imkonini beradi, chunki aynan bir xil oqim bir vaqtning o‘zida bir mamlakatning eksporti va boshqasining importi sifatida hisobga olinmaydi).
Taqqoslash uchun, mintaqa mamlakatlarining jahon bilan umumiy tovar ayirboshlash hajmi 76,1 foizga — 143 mlrd. dollardan 253 mlrd. dollargacha oshdi.
Demak, 2020–2025 yillarda mintaqa ichidagi savdo mintaqaning jahon bilan umumiy tovar ayirboshlashiga nisbatan tezroq o‘sdi. Shunga qaramay, mintaqaning umumiy tashqi iqtisodiy tizimidagi ulushi hanuz cheklangan: 2021–2025 yillarda mintaqa ichidagi savdo hajmi va Markaziy Osiyoning butun dunyo bilan umumiy tovar ayirboshlash hajmi nisbati 5 foiz darajasida qoldi (Markaziy Osiyo mamlakatlari o‘zaro tovar ayirboshlashining Markaziy Osiyoning dunyo bilan tovar ayirboshlashiga nisbati ham shu davr mobaynida deyarli o‘zgarmadi va 8-10 foiz atrofida bo‘ldi).
Bu shuni ko‘rsatadiki, mintaqaviy savdo jadal o‘sayotgan bo‘lsa-da, Markaziy Osiyodan tashqaridagi tashqi bozorlar o‘z ustuvorligini saqlab qolmoqda. Markaziy Osiyo hali mintaqaning Xitoy, Rossiya, YeI, Turkiya va boshqa sheriklar bilan tashqi savdosiga teng miqyosdagi yirik ichki savdo konturini shakllantirgani yo‘q.
2021–2025 yillarda Markaziy Osiyoda mintaqa ichidagi savdo tarkibi dinamikasi
2020–2025 yillarda Markaziy Osiyoning ichki savdo tuzilmasi konsentratsiyalashganligicha qoldi. 2025 yilda Markaziy Osiyo mamlakatlarining mintaqadagi boshqa davlatlarga qilgan umumiy eksportining 55,6 foizi Qozog‘iston hissasiga to‘g‘ri keldi. Bu hatto Qozog‘iston ulushi 53,3 foiz bo‘lgan 2020 yildagi ko‘rsatkichdan ham yuqori. Qiymat jihatidan hajm 1,9 baravar — 3,5 mlrd. dollardan 6,6 mlrd. dollarga oshdi. Shu tariqa, Qozog‘iston mintaqaviy bozorga tovar yetkazib beruvchi eng yirik ta’minotchi sifatidagi rolini nafaqat saqlab qoldi, balki yanada mustahkamladi.
O‘zbekistonning ulushi esa 2020 yildagi 28,5 foizdan 2025 yilda 22,6 foizgacha kamaydi. Bu uning mintaqaga eksporti mutlaq qiymatda qisqarganini anglatmaydi: yetkazib berish hajmi 44 foizga — 1,9 mlrd. dollardan 2,7 mlrd. dollarga oshdi. Biroq Qozog‘iston va Turkmaniston eksporti nisbatan tezroq o‘sdi, shu sabab O‘zbekistonning Markaziy Osiyo ichki savdosidagi nisbiy ulushi pasaydi.
Turkmanistonning ulushi sezilarli darajada — 7,3 foizdan 11,2 foizgacha oshdi. Mamlakat Markaziy Osiyo davlatlariga eksport qilish bo‘yicha eng yuqori o‘sish sur’atlarini ko‘rsatdi — o‘sish 2,8 baravar bo‘lib, 2020 yildagi 475 mln. dollardan 2025 yilda 1,3 mlrd. dollarga yetdi. Bu Turkmaniston eksport yo‘nalishi ko‘proq qo‘shni bozorlarga, avvalo O‘zbekistonga qaratilganini aks ettiradi, mamlakatimizga eksport 2,6 baravar oshgan.
Qirg‘izistonning ulushi deyarli o‘zgarmadi: 2020 yilda 7,2 foiz va 2025 yilda 7,5 foiz. Qirg‘izistonning Markaziy Osiyo mamlakatlariga eksporti qariyb 1,9 baravar — 471 mln. dollardan 896 mln. dollargacha oshdi. Tojikistonda o‘rtacha dinamika kuzatildi — o‘sish 51,7 foizni tashkil etib, 245 mln. dollardan 372 mln. dollarga yetdi. Tojikistonning mintaqalararo savdodagi ulushi 3,7 foizdan 3,1 foizgacha kamaydi.
Ikki tomonlama yo‘nalishlar darajasida Qozog‘iston – O‘zbekiston bog‘lanishi mintaqaning asosiy savdo o‘zagi bo‘lib qolmoqda. 2025 yilda Qozog‘iston O‘zbekistonga 3,5 mlrd. dollarlik, O‘zbekiston esa Qozog‘istonga 1,3 mlrd. dollarlik tovarlar eksport qildi. Umuman, ushbu ikki o‘zaro yo‘nalish qariyb 4,9 mlrd. dollarni yoki Markaziy Osiyodagi umumiy ichki savdoning qariyb 41 foizini tashkil etdi. Bu Qozog‘iston-O‘zbekiston savdo o‘qi butun mintaqa uchun markaziy bo‘lib qolayotganini tasdiqlaydi.
Ikkinchi yirik yo‘nalish — Qozog‘istonning Qirg‘izistonga eksporti. 2025 yilda u 1,7 mlrd. dollarni tashkil etib, 2020 yilga nisbatan qariyb 2,9 baravar o‘sdi. Mazkur yo‘nalish mintaqa ichidagi savdo o‘sishining asosiy manbalaridan biriga aylandi. Shuningdek, Qozog‘istonning Tojikistonga eksportida
(1,1 mlrd. dollargacha) va Turkmanistonning O‘zbekistonga eksportida
(1,1 mlrd. dollargacha) ham katta o‘sish kuzatildi.
Umuman olganda, 2020–2025 yillarda Markaziy Osiyo ichki savdosi tarkibi Qozog‘iston va Turkmanistonning mintaqaviy bozorga tovar yetkazib beruvchi sifatidagi roli kuchayishi tomon o‘zgardi, bunda O‘zbekiston va Tojikistonning ulushi nisbatan kamaygani kuzatildi. Biroq institutsional va geoiqtisodiy jihatdan O‘zbekiston mintaqaviy savdoning markaziy bo‘g‘ini bo‘lib qolmoqda, chunki u deyarli barcha qo‘shni mamlakatlar uchun muhim mahsulot sotish bozori va ayni paytda mintaqaga yirik eksportchi hisoblanadi.
2020–2026 yillarda Qozog‘iston va O‘zbekiston atrofidagi savdo aloqalarining ustunligi saqlanib qolgani qayd etildi. Shu bilan birga, O‘zbekistonning Qirg‘iziston, Tojikiston va Turkmaniston bilan aloqalari kuchaydi, bu esa O‘zbekistonning mintaqaviy savdo markazi sifatidagi roli ortib borayotganini ko‘rsatadi. Bundan tashqari, savdo munosabatlari bir tomonlama bo‘lmay qoldi: Qozog‘iston savdosida Qirg‘izistonning, Tojikiston savdosida O‘zbekistonning, Turkmaniston savdosida Qozog‘istonning, O‘zbekiston savdosida esa Turkmaniston va Tojikistonning roli oshdi.
Markaziy Osiyo mamlakatlari uchun mintaqaviy savdoning roli
Mintaqaviy savdo Markaziy Osiyo mamlakatlari uchun ikkiyoqlama rol o‘ynaydi. Bir tomondan, u mintaqaning butun jahon bilan umumiy tovar ayirboshlashida nisbatan kichik qism bo‘lib qoladi. Boshqa tomondan, ayrim mamlakatlar uchun u tovar sotish bozori, import manbasi, sanoat va agrosanoat kooperatsiyasi kanali, shuningdek tashqi shoklarni qoplash mexanizmi sifatida tizimli ahamiyatga ega. Bu iqtisodiyoti miqyosi nisbatan kichik va qo‘shni bozorlarga qaramligi yuqori bo‘lgan mamlakatlar uchun ayniqsa yaqqol ko‘rinadi.
Qozog‘iston uchun mintaqaviy savdoning ahamiyati o‘rtacha darajada oshdi. Qozog‘istonning umumiy tovar ayirboshlashida Markaziy Osiyo mamlakatlarining ulushi 2020 yildagi 5,4 foizdan 2025 yilda 6,1 foizgacha ko‘tarildi. Qozog‘istonning mintaqa bilan tovar ayirboshlashi hajmi mutlaq qiymatda qariyb 1,9 baravar, ya’ni 4,1 mlrd. dollarga — 4,7 mlrd. dollardan 8,8 mlrd. dollargacha o‘sdi. Bunda Qozog‘iston mintaqa bilan yaqqol ijobiy savdo balansini saqlab qolmoqda: 2025 yilda Qozog‘istonning Markaziy Osiyo davlatlariga eksporti 6,6 mlrd. dollarni, mintaqadan importi esa 2,2 mlrd. dollarni tashkil etdi. Bu Qozog‘istonning qo‘shni mamlakatlar uchun oziq-ovqat, xomashyo, energiya tashuvchilar, metallar va sanoat mahsulotlarini yetkazib beruvchi yirik ta’minotchi sifatidagi rolini aks ettiradi.
Qozog‘istonning mintaqaga eksporti tarkibi O‘zbekistonga yo‘naltirilgan holda qoldi, biroq Qirg‘izistonning roli kuchaydi. 2025 yilda Qozog‘istonning Markaziy Osiyoga eksportining 53,2 foizi O‘zbekiston, 25,1 foizi Qirg‘iziston, 17 foizi Tojikiston, 4,8 foizi esa Turkmaniston hissasiga to‘g‘ri keldi. 2020 yilga nisbatan tezroq yetkazib berish ayniqsa Turkmaniston va Qirg‘izistonga bo‘ldi, ammo O‘zbekiston Qozog‘iston tovarlari uchun asosiy mintaqaviy bozor maqomini saqlab qoldi.
Qirg‘iziston uchun mintaqaviy savdo tashqi savdo tizimining eng muhim tarkibiy qismlaridan biri bo‘lib qolmoqda. 2020 yilda Markaziy Osiyo Qirg‘iziston umumiy tovar aylanmasining 21,1 foizini, 2025 yilda esa 18,8 foizini tashkil etdi. Ulush kamayganiga qaramay, mintaqa bilan savdoning mutlaq hajmi qariyb 2,5 baravar — 1,2 mlrd. dollardan 3,0 mlrd. dollargacha oshdi. Qirg‘izistonning asosiy xususiyati — uning mintaqadan importga qaramligi kuchayib borayotganidir: Markaziy Osiyo mamlakatlaridan import hajmi 2020 yildagi 729 mln. dollardan 2025 yilda 2,1 mlrd. dollargacha oshdi, eksport hajmi esa 471 mln. dollardan 896 mln. dollargacha ko‘paydi. Natijada 2025 yilda Qirg‘izistonning mintaqaviy savdo balansi salbiy bo‘lib, 1,2 mlrd. dollar darajasida qayd etildi.
Qirg‘izistonning mintaqaga eksporti tarkibi deyarli ikki markazli bo‘lib qoldi. 2025 yilda mintaqaga qirg‘iz eksportining 50,6 foizi Qozog‘iston, 45,3 foizi esa O‘zbekiston hissasiga to‘g‘ri keldi. Bunda O‘zbekistonga yetkazib berish hajmi Qozog‘istonga nisbatan tezroq o‘sdi: Qirg‘izistonning O‘zbekistonga eksporti 2020 yil darajasiga nisbatan taxminan 2,7 baravar, Qozog‘istonga eksporti esa 1,6 baravar oshdi. Bu O‘zbekistonning Qirg‘iziston uchun savdo bozori sifatidagi roli bosqichma-bosqich kuchayib borayotganini ko‘rsatadi.
Tojikiston uchun mintaqaviy savdo an’anaviy tarzda katta ahamiyatga ega, biroq 2020–2025 yillarda uning nisbiy roli pasaydi. Markaziy Osiyoning Tojikiston umumiy tovar ayirboshlashidagi ulushi 28,3 foizdan 18,4 foizgacha qisqardi. Bu mamlakatning jahon mamlakatlari bilan umumiy tovar ayirboshlashi 2,4 baravar o‘sgani, mintaqa bilan savdo esa 54,2 foizga oshgani bilan bog‘liq bo‘ldi. Shunga qaramay, Markaziy Osiyo Tojikiston tashqi savdosining asosiy yo‘nalishi bo‘lib qolmoqda: 2025 yilda mintaqa bilan savdo hajmi 2 mlrd. dollarga yaqinlashdi. Bunda savdo tuzilmasi katta taqchillik bilan tavsiflanadi: Tojikistonning Markaziy Osiyo davlatlariga eksporti 372 mln. dollarni, importi esa 1,6 mlrd. dollarni tashkil etdi, bu esa qariyb 1,2 mlrd. dollarlik salbiy saldoni shakllantirdi.
2025 yilda Tojikistonning Markaziy Osiyo davlatlariga eksportining 74,1 foizi O‘zbekistonga, 22,9 foizi esa Qozog‘iston hissasiga to‘g‘ri keldi. Qirg‘iziston va Turkmanistonga yetkazib berish hajmi minimal bo‘ldi. Bu Tojikistonning mintaqaviy eksporti birgina yo‘nalish — o‘zbek bozoriga sezilarli darajada bog‘liq bo‘lib qolganini anglatadi.
Turkmaniston uchun mintaqaviy savdoning ahamiyati yanada oshdi. Mavjud ma’lumotlar asosidagi hisob-kitoblarga ko‘ra, Turkmaniston umumiy tovar ayirboshlashida Markaziy Osiyo mamlakatlarining ulushi 2020 yildagi 4,6 foizdan 2025 yilda 11,2 foizgacha ko‘tarildi. Bu mintaqaviy bozor mamlakat uchun ancha muhim bo‘lib qolganini anglatadi. Turkmanistonning Markaziy Osiyo bilan tovar ayirboshlashi qariyb 2,8 baravar — 628 mln. dollardan 1,8 mlrd. dollargacha oshdi. Bunda eksport va import hajmi deyarli bir maromda o‘sdi, ammo eksport bazasi ancha yuqoriligicha qoldi: 2025 yilda Turkmanistonning mintaqaga eksporti qariyb 1,3 mlrd. dollarni, importi 435 mln. dollarni, ijobiy saldo esa qariyb 0,9 mlrd. dollarni tashkil etdi.
Turkmanistonning asosiy mintaqaviy sherigi hanuz O‘zbekiston bo‘lib qolmoqda — 2025 yilda mamlakatimiz Turkmanistonning Markaziy Osiyoga eksportining 78,2 foizini ta’minladi.
Umumiy tovar ayirboshlashdagi ulushi kamaygan bo‘lsa-da, O‘zbekiston uchun mintaqaviy savdo strategik ahamiyatga ega. 2020 yilda Markaziy Osiyo mamlakatlari O‘zbekiston tashqi savdo aylanmasining 13,9 foizini, 2025 yilda esa 11,7 foizini tashkil etdi. Ulushning kamayishi mintaqaviy aloqalarning qisqarishi emas, balki O‘zbekistonning qolgan dunyo mamlakatlari bilan savdosi tezroq o‘sgani bilan bog‘liq bo‘ldi. Mutlaq qiymatda O‘zbekistonning Markaziy Osiyo davlatlari bilan tovar ayirboshlash hajmi 1,7 baravar — 4,6 mlrd. dollardan 7,7 mlrd. dollargacha oshdi. Bunda O‘zbekistonning mintaqadan importi eksportiga qaraganda tezroq o‘sdi: mintaqaviy eksport 44 foizga oshib, 1,9 mlrd. dollardan 2,7 mlrd. dollarga yetdi, import esa 86 foizga — 2,7 mlrd. dollardan 5 mlrd. dollarga ko‘paydi. Natijada 2025 yilda O‘zbekistonning mintaqaviy salbiy saldosi qariyb 2,3 mlrd. dollarni tashkil etdi.
Shu bilan birga, mintaqaning boshqa mamlakatlari bilan solishtirganda, O‘zbekistonning Markaziy Osiyoga eksporti tarkibi mamlakatlar kesimida ko‘proq diversifikatsiyalashgan ko‘rinishga ega. 2025 yilda Qozog‘iston O‘zbekistonning Markaziy Osiyoga eksportining 49,3 foizini, Qirg‘iziston — 26,8 foizini, Tojikiston — 19,9 foizini, Turkmaniston esa 4 foizini egalladi. Bunda 2020 yilga nisbatan eng sezilarli o‘sish Tojikiston yo‘nalishi bo‘yicha qayd etilgan bo‘lib, unda O‘zbekiston eksporti taxminan 85 foizga, shuningdek Qozog‘iston bo‘yicha 73 foizga oshdi.
Shunday qilib, mintaqa ichidagi savdoning roli mamlakatlar kesimida turlicha. Qozog‘iston va Turkmaniston mintaqaga asosan netto-eksportchi sifatida chiqadi, Qirg‘iziston, Tojikiston va O‘zbekiston esa Markaziy Osiyo davlatlari bilan savdoda salbiy saldoga ega. Qozog‘iston uchun mintaqa ustuvor bo‘lmagan, ammo muhim yo‘nalish hisoblanadi. Qirg‘iziston va Tojikiston uchun u import va savdo bog‘liqligining asosiy manbalaridan biri bo‘lib qolmoqda. Turkmaniston uchun esa mintaqaning ahamiyati keskin oshdi. O‘zbekiston uchun Markaziy Osiyo, umumiy tovar ayirboshlashdagi ulushi nisbatan kamayganiga qaramay, iqtisodiy hamkorlikning eng muhim yo‘nalishlaridan biridir.
Xulosa
2021–2025 yillarda Markaziy Osiyoda mintaqa ichidagi savdo barqaror kengaydi, bu esa Markaziy Osiyo mamlakatlarining iqtisodiy o‘zaro bog‘liqligi kuchayganidan hamda eksport, import, logistika va ishlab chiqarish kooperatsiyasi uchun qo‘shni bozorlarning amaliy ahamiyati oshganidan dalolat beradi.
Shu bilan birga, mintaqaviy savdoning o‘sishi hozircha Markaziy Osiyoning umumiy tashqi savdosidagi uning ulushini tubdan o‘zgartirgani yo‘q. Mintaqa ichidagi savdo salmog‘i deyarli o‘zgarmadi. Bu Markaziy Osiyo mamlakatlari bir vaqtning o‘zida mintaqaviy aloqalarni chuqurlashtirayotgani va tashqi sheriklar bilan savdoni faol ravishda kengaytirayotganini anglatadi.
Qozog‘iston va O‘zbekiston mintaqaviy savdoning asosiy o‘zagi bo‘lib qolmoqda. Ularning hissasiga Markaziy Osiyo mamlakatlarining mintaqa ichidagi umumiy tovar ayirboshlashining uchdan ikki qismidan ko‘pi to‘g‘ri keladi. Qozog‘iston mintaqaga eng yirik yetkazib beruvchi bo‘lib, sezilarli ijobiy saldoni saqlab kelmoqda. O‘zbekiston mintaqaviy savdoda miqyosi bo‘yicha ikkinchi ishtirokchi hisoblanadi, biroq qo‘shni mamlakatlardan importning tez sur’atlar bilan o‘sishi hisobiga salbiy saldoga ega. Bu ham O‘zbekistonning ichki talabi kengayayotganini, ham mintaqaviy yetkazib beruvchilar bilan o‘zaro bog‘liqlik ortib borayotganini aks ettiradi.
Eng sezilarli nisbiy o‘zgarishlar Turkmaniston va Qirg‘izistonda kuzatildi. Turkmaniston mintaqaviy bozorning ahamiyatini keskin oshirdi. Tojikiston mintaqaviy bozorga yuqori darajada bog‘liqlikni saqlab qoldi, ammo uning nisbiy roli pasaydi.
Tarkibi jihatdan mintaqa ichidagi savdo ma’lum darajada jamlangan holda qolmoqda, lekin asta-sekin diversifikatsiyalanmoqda. Qozog‘iston va O‘zbekiston savdosi asosiy yo‘nalish sifatida qolmoqda. Shu bilan birga, Qozog‘istonning Qirg‘iziston bilan, O‘zbekistonning Turkmaniston va Tojikiston bilan, shuningdek Qirg‘izistonning O‘zbekiston bilan aloqalari kuchaydi. Bu mintaqaviy savdo asta-sekin ikki-uchta an’anaviy o‘qlar doirasidan chiqib, o‘zaro yetkazib berishlarning yanada zich tarmog‘ini shakllantirayotganini ko‘rsatadi.
Asosiy xulosa shuki, Markaziy Osiyo 2021–2025 yillarda savdo munosabatlarida yanada bog‘liq bo‘lib qoldi, biroq mintaqa ichidagi savdo salohiyati hali to‘liq ishga solinmagan. Keyingi o‘sish uchun notarif to‘siqlarni kamaytirish, chegaralardagi tartib-taomillarni soddalashtirish, transport-logistika infratuzilmasini rivojlantirish, sanoat kooperatsiyasini kengaytirish, texnik talablarni muvofiqlashtirish hamda qo‘shma ishlab chiqarish-sotish zanjirlarini qo‘llab-quvvatlash muhim ahamiyatga ega. Joriy tendensiyalar saqlanib qolsa, mintaqaviy savdo Markaziy Osiyo iqtisodiyotlari barqarorligini oshirishning hamda asosan xomashyo va importga asoslangan ayirboshlash modelidan yanada chuqur ishlab chiqarish integratsiyasiga o‘tishning asosiy omillaridan biriga aylanishi mumkin.