

Янгича смета: 2027 йилдан бошлаб қурилиш компаниялари нимага тайёргарлик кўриши керак
Вазирлар Маҳкамаси пудрат ташкилотларининг смета қийматини шакллантириш, бошқа ва ишлаб чиқариш харажатларини ҳисоблашга ёндашувни ўзгартирувчи 2026 йил 21 октябрдаги 583-сон қарорни қабул қилди. Ҳужжат Миллий ахборот тизимида (МАТ) жараёнларни тўлиқ автоматлаштириш ва харажатларни стандартлаштиришга қаратилган.
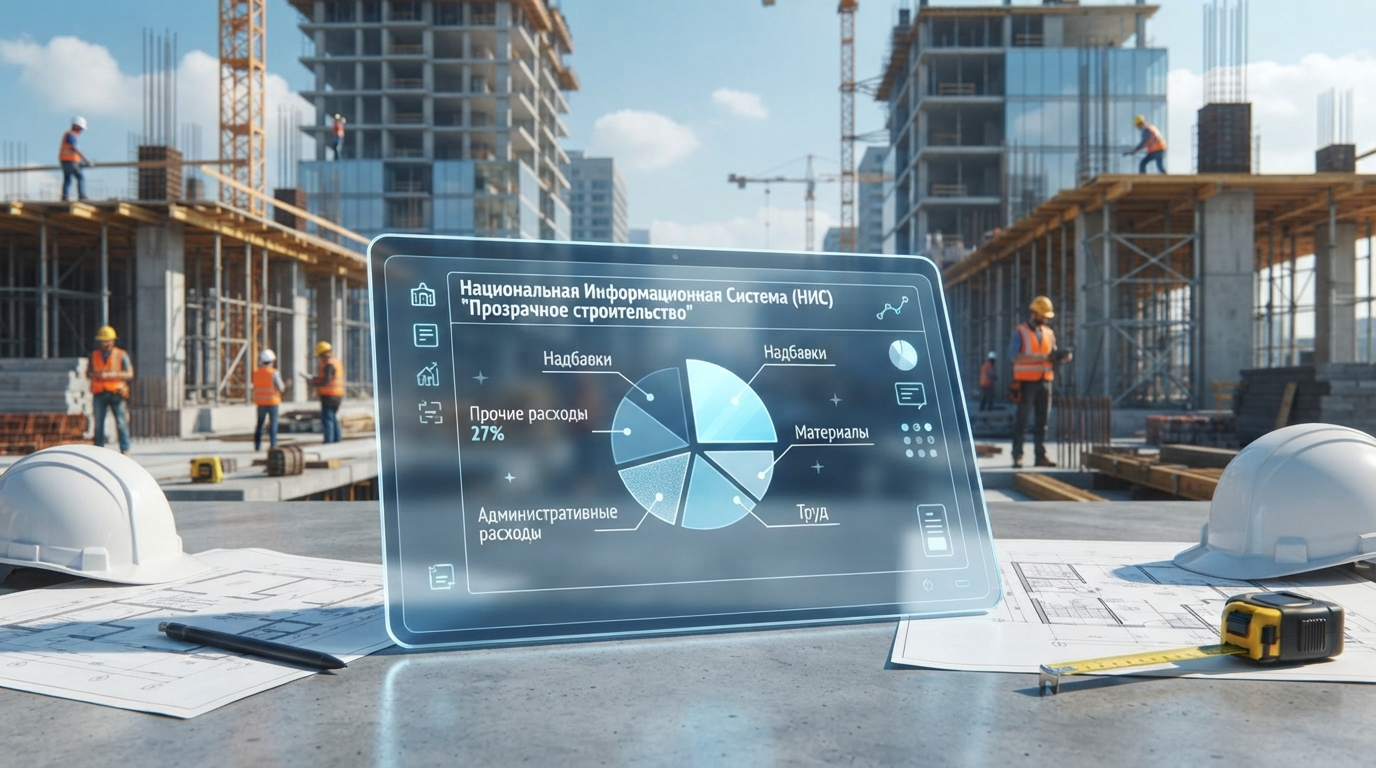
Смета янгича: қурилиш компаниялари 2027 йилдан бошлаб нимага тайёргарлик кўришлари керак
Вазирлар Маҳкамаси томонидан 21.10.2026 йилдаги 583-сонли қарор қабул қилинди, у смета қийматини шакллантириш, шунингдек пудрат ташкилотларининг бошқа ва ишлаб чиқариш харажатларини ҳисоблашга бўлган ёндашувни ўзгартиради. Ҳужжат Миллий ахборот тизимида (МАТ) жараёнларни тўлиқ автоматлаштиришга ва харажатларни стандартлаштиришга қаратилган. Ушбу янгиликлар қурилиш компанияларининг молиявий-хўжалик фаолиятига бевосита таъсир қилади.
2027 йилдан бошлаб пудратчиларнинг ҳисоб-китоблари, харажатлар лимитлари ва ҳисоботларида айнан нималар ўзгариши ҳақида — бизнинг шарҳимизда.
Пудратчи ташкилотларнинг бошқа харажатлари қандай ҳисобланади
«Шаффоф қурилиш» МАТ орқали рақамли воситаларнинг жорий этилиши билан пудратчи ташкилотларнинг устма харажатларини ҳисоблаш, текшириш ва тасдиқлаш жараёнлари автоматик ҳисоб-китобга ўтказилади.
Қурилишнинг бошланғич (базавий) қийматини аниқлашда пудрат ташкилотларининг бошқа харажатлари смета қийматидаги тўғридан-тўғри харажатлар суммасининг 27% миқдорида белгиланади:
Бухгалтерия ҳисоби учун қандай лимитлар ва харажат моддалари тасдиқланди
Вазирлар Маҳкамасининг тасдиқланган 583-сон қарорига 2-илова «Қурилиш объектларининг шартномавий жорий нархларини ҳисоблашда пудрат ташкилотларининг бошқа харажатларини аниқлаш тартиби тўғрисида»ги Низом муайян харажатларнинг уларнинг умумий тузилмасидаги улушини тартибга солади: