Ўзбекистон банклари соф фойдасини 52,5 фоизга ошириб, 13,8 триллион сўмга етказди
Ўзбекистон тижорат банклари 2026 йил 1 сентябрь ҳолатига кўра 13,8 триллион сўм соф фойда олди, бу ўтган йилнинг шу даврига нисбатан 52,5 фоизга кўпдир, чунки фоизли ва фоизсиз даромадлар ошган.
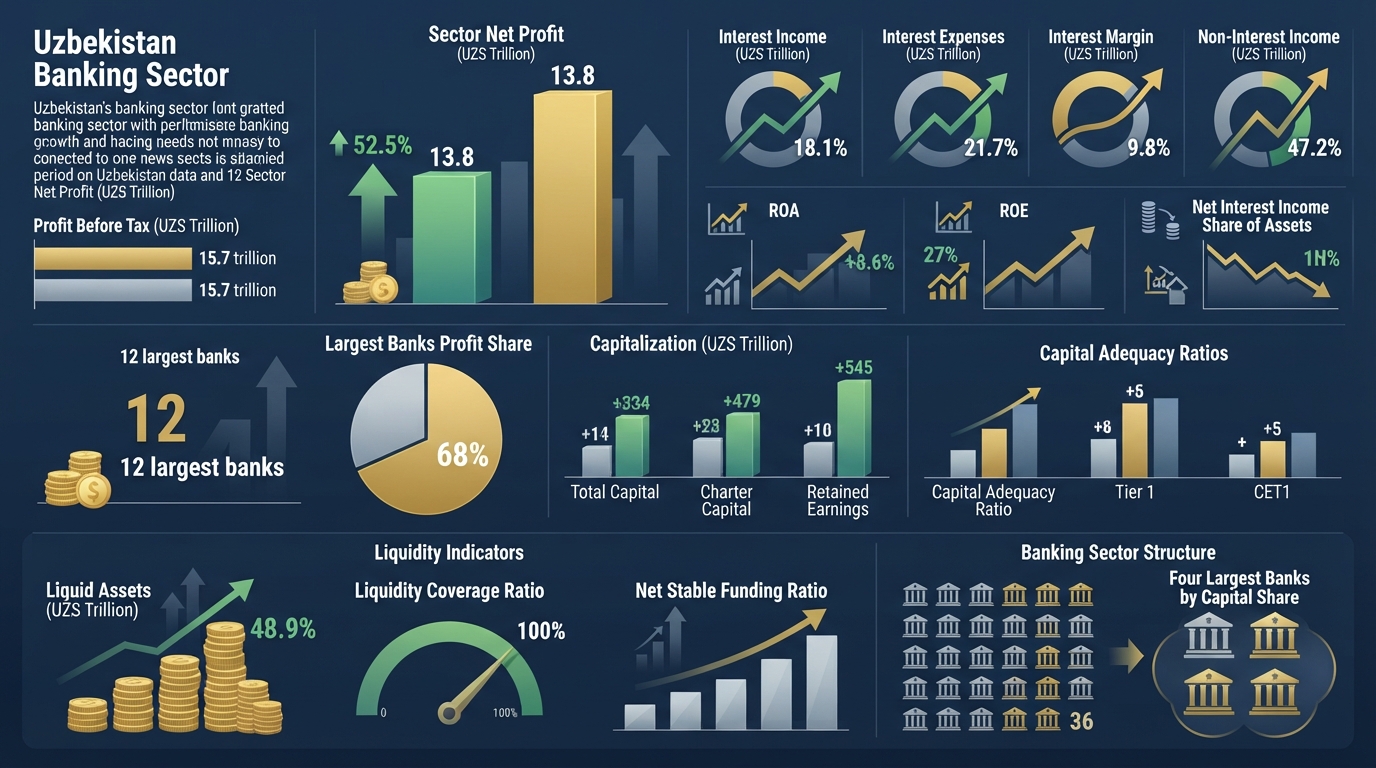
Ўзбекистон банклари соф фойдасини 52,5 фоизга ошириб, 13,8 триллион сўмга етказди.
Марказий банк маълумотларига кўра, солиқ тўлангунга қадар олинган фойда ўтган йилнинг мос даврига нисбатан 43,9 фоизга ошиб, 15,7 триллион сўмни ташкил этган.
Фоизли даромадлар 18,1 фоизга ошиб, 97,3 триллион сўмга, фоизли харажатлар эса 21,7 фоизга ошиб, 70 триллион сўмга етди. НАТИЖАДА, секторнинг фоиз маржаси 9,8 фоизга ўсиб, 27,3 триллион сўмни ташкил этди.
Фоизсиз даромадлар янада кескин кенгайиб, 47,2 фоизга ўсди ва 68,9 триллион сўмга етди. Операцион харажатлар ҳам 27,1 фоизга ошиб, 23,3 триллион сўмни ташкил этди. Кредитлар ва лизинг бўйича мумкин бўлган йўқотишлар учун захиралар 35,4 фоизга ошиб, улар ҳам 23,3 триллион сўмга етди.
Сектор бўйича активлар даромадлилиги (ROA) 2 фоиздан 2,4 фоизга, капитал даромадлилиги (ROE) эса 11,2 фоиздан 14,4 фоизга яхшиланди. Шу билан бирга, соф фоизли даромадларнинг жами активлардаги улуши 4,3 фоиздан 4 фоизгача пасайди.
Фойданинг 68 фоизи энг йирик банклар ҳиссасига тўғри келмоқда
Активлари камида 30 триллион сўмни ташкил этувчи 12 та энг йирик банк 9,3 триллион сўм соф фойда олди, бу сектор жами фойдасининг 68 фоизига тенг.
Банк секторидаги жами капитал йил давомида 17,6 фоизга ошиб, 151,5 триллион сўмни ташкил этди. Устав капитали 10,7 фоизга ошиб, 101,1 триллион сўмга етган бўлса, тақсимланмаган фойда 51,5 фоизга сакраб, 33,2 триллион сўмга етди. Тартибга солиш капитали 169,2 триллион сўмни ташкил этди.
Капиталнинг етарлилик коэффициенти 17,9 фоиздан 18,3 фоизга, 1-даражали капиталнинг етарлилик коэффициенти эса 14,9 фоиздан 15,2 фоизга ошди. Базавий 1-даражали капиталнинг етарлилик коэффициенти 14,9 фоиздан 14,8 фоизга бироз пасайди.
Ликвидлик кўрсаткичлари яхшиланмоқда
Банкларнинг юқори ликвидли активлари ўтган йилнинг мос даврига нисбатан 48,9 фоизга ошиб, 222 триллион сўмга етди. Уларнинг жами активлардаги улуши 18 фоиздан 22,3 фоизга ошди.
Ликвидликни қоплаш коэффициенти 198,4 фоиздан 269,4 фоизга кўтарилди, бу белгиланган 100 фоизлик минимал меъёрдан анча юқоридир. Соф барқарор молиялаштириш коэффициенти ҳам 116,3 фоиздан 132,5 фоизга ошди.
Лаҳзали ликвидлик коэффициенти эса 119,4 фоиздан 101,5 фоизгача камайди, аммо барибир талаб қилинадиган 25 фоизлик минимал даражадан юқорилигича қолмоқда.
1 сентябрь ҳолатига кўра, Ўзбекистонда 35 та тижорат банки фаолият юритмоқда, бу бир йил олдингига нисбатан 36 тадан камдир. Тўртта банкнинг ҳар бири камида 10 триллион сўмлик капиталга эга бўлиб, улар биргаликда сектор жами капиталининг 39,2 фоизини ташкил этди.