

Марказий банк яқин 3−4 йилда Ўзбекистонда кредитлар ва омонатлар бўйича ставкалар пасайишини кутмоқда
Ўзбекистонда кредитлар ва депозитлар бўйича фоиз ставкалари яқин 3−4 йил ичида босқичма-босқич пасайиши мумкин, деди Марказий банк раиси ўринбосари Нодирбек Ачилов. Кредитлар бўйича ўртача ставкалар бир йил ичида аллақачон 2−3 фоиз бандга пасайди. Банклар йиллик 18% дан юқори ставкали депозитларни тобора камроқ таклиф қилмоқда.
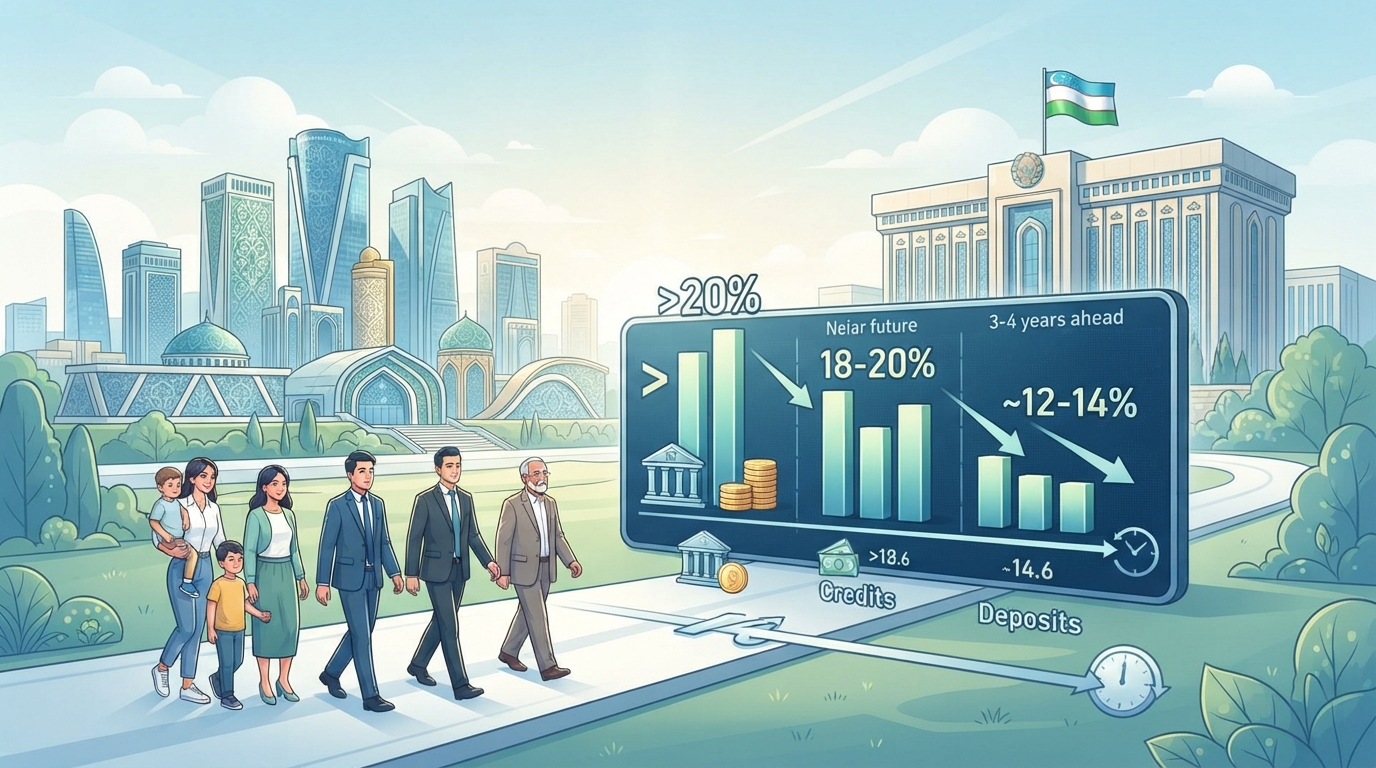
Марказий банк яқин 3–4 йил ичида Ўзбекистонда кредит ва омонат ставкалари пасайишини прогноз қилмоқда
Марказий банк раиси ўринбосари Нодирбек Ачилов 4 ноябрдаги матбуот анжуманида МБ асосий ставкаси 14% даражасида сақланиб қолаётганига қарамай, нима учун тижорат банкларида кредит ставкалари юқорилигича қолаётгани ва уларнинг пасайишини қачон кутиш мумкинлиги ҳақида гапириб берди.
ЎзА журналистининг банклар нима учун ҳамон йиллик 20–34% билан кредит ажратаётгани ҳақидаги саволига жавоб берар экан, Ачилов сўнгги ойларда бозорда фоиз ставкаларининг пасайиш тенденцияси аллақачон сезилаётганини таъкидлади.
«Агар ставкалар динамикасини кўриб чиқсак, пасайиш тенденцияси мавжуд. Масалан, 2025 йилнинг августига нисбатан кредитлар бўйича ўртача ставкалар тахминан 2–3 фоиз бандга пасайди», — деди у.
МБ раҳбари ўринбосарининг сўзларига кўра, кредитлар қиймати уларнинг мақсади, муддати ва бериш шартларига боғлиқ. Хусусан, инвестициявий кредитлар бўйича ставкалар одатда қисқа муддатли истеъмол кредитларига қараганда пастроқ бўлади.
Ачилов ипотека ставкаларининг пасайишига алоҳида тўхталиб ўтди. Агар уч-тўрт йил олдин уй-жой кредитлари йиллик 24–25% билан берилган бўлса, ҳозирда, унинг сўзларига кўра, бозорда тахминан 18% лик таклифлар учрамоқда.
Шу билан бирга, энг юқори ставкалар микроқарзлар, гаровсиз қисқа муддатли кредитлар, шунингдек, онлайн-хизматлар орқали тезлаштирилган режимда расмийлаштириладиган қарзлар бўйича сақланиб қолмоқда. Тартибга солувчининг баҳолашича, бу сегментда ҳам ставкалар босқичма-босқич пасаймоқда.
Ачилов фоиз ставкалари юқорилигининг сабабларидан бири сифатида 2017 йилда иқтисодиётни либераллаштириш бошлангунга қадар тўпланиб қолган кредитларга бўлган сезиларли талабни атади.
Унинг сўзларига кўра, илгари аҳолининг банк кредитларини олиш имкониятлари чекланган эди. Молия сектори либераллаштирилгач, бу талаб тижорат банклари орқали амалга оширила бошланди, бу эса қарз олиш маблағлари қиймати юқорилигича қолишига ёрдам берди.
«2017 йилгача иқтисодиётда кредитларга жуда катта талаб тўпланиб қолган эди. Иқтисодиётни либераллаштириш бошланганидан сўнг ушбу талаб банк тизимига кела бошлади. Илгари жисмоний шахсларнинг кредит олиш имкониятлари жуда чекланган эди. Юқори фоиз ставкалари, жумладан, ушбу юқори талабни ҳам акс эттирар эди», — дея тушунтирди МБ раиси ўринбосари.
Ҳозирги вақтда тартибга солувчининг баҳолашича, кредит бозори босқичма-босқич тўйинмоқда, қарз маблағларига бўлган талаб эса янада мувозанатли бўлиб бормоқда.
Ачилов қиммат кредитларнинг яна бир сабаби сифатида ўтган йиллардаги ички жамғармалар ҳажмининг етарли эмаслигини айтиб ўтди.
Унинг тушунтиришича, кредит ажратиш учун банклар маблағларни — биринчи навбатда аҳоли ва бизнес депозитлари ёки ташқи молиялаштириш ҳисобидан жалб қилишлари керак. Узоқ вақт давомида банкларнинг депозит базаси нисбатан кичик бўлиб қолди, ваҳоланки кредитларга бўлган эҳтиёж жадал ўсди.
«Ўтган ўн йилликда иқтисодиётдаги жамғармалар даражаси жуда паст эди... Банкларга кредит ажратиш учун ресурслар керак. Уларни ички каналлар, депозитлар ёки хориждан жалб қилиш лозим. Шу билан бирга, банклардаги ресурслар ҳажми тўпланиб қолган талабга нисбатан етарлича юқори эмас эди», — деди Ачилов.
Унинг сўзларига кўра, сўнгги йилларда банкларнинг депозит базаси фаол равишда ортиб бормоқда, бу эса молиялаштиришнинг қўшимча манбаларини яратмоқда. Молиявий ресурслар таклифининг ортиши, ўз навбатида, фоиз ставкаларининг пасайишига хизмат қилиши керак.
МБ раҳбари ўринбосари, шунингдек, даромадлилиги йиллик 18% дан юқори бўлган депозитлар бўйича таклифлар тобора камроқ учраётганини таъкидлади.
«Шу сабабли биз депозитлар бўйича ҳам ставкаларнинг пасайиш тенденциясини кузатмоқдамиз. Бугунги кунда банклар даромадлилиги йиллик 18% дан юқори бўлган омонатларни жуда камдан-кам ҳолларда таклиф қилмоқда. Асосан ставкалар 18% доирасида бўлиб турибди. Биз уларнинг янада пасайишини кутмоқдамиз», — деди у.
Марказий банк яқин уч-тўрт йилда пасайиш нафақат асосий ставкага, балки банк кредитлари ва депозитлари қийматига ҳам таъсир қилишини кутмоқда.
«Иқтисодиёт ўтиш даврида, либераллаштириш эса молиявий ресурсларга бўлган талабнинг жадал ортишига олиб келди, бозорга ушбу ўзгаришларга мослашиш учун вақт керак бўлди. Бу жараён давом этмоқда. Биз яқин уч-тўрт йил ичида фоиз ставкалари ўзларининг мувозанатли даражаларига яқинлашишини кутмоқдамиз. Биз айнан шунга интилмоқдамиз», — деди Нодирбек Ачилов.
Шу билан бирга, у асосий ставканинг кейинги пасайиши биринчи навбатда инфляция ва инфляцион кутилмаларнинг барқарор секинлашишига боғлиқ бўлишини таъкидлади.
«Агар инфляция пасаймаса, агар инфляцион кутилмалар пасаймаса, биз асосий ставкани камайтира олмаймиз. Инфляция ва инфляцион кутилмалар биз учун ҳар доим белгиловчи омиллар бўлиб қолади», — деди МБ раиси ўринбосари.
Ставкаларни янада пасайтириш учун Марказий банк Халқаро валюта жамғармаси ва Европа тикланиш ва тараққиёт банки билан ҳамкорлик қилмоқда. Унинг сўзларига кўра, тартибга солувчи банк секторида рақобатнинг кучайишига, кредит маҳсулотлари таклифининг кенгайишига ва сузувчи фоиз ставкали молиялаштириш инструментларининг ривожланишига ҳам умид қилмоқда.
Шу билан бирга, Ачилов ставкаларнинг умумий пасайиши фонида ҳам таъминланмаган ва тез бериладиган кредитлар нисбатан қиммат бўлиб қолиши мумкинлигини қайд этди.
Марказий банкнинг охирги эълон қилинган маълумотларига кўра, 2026 йилнинг августида жисмоний шахслар учун миллий валютадаги кредитлар бўйича ўртача тортилган ставка январдаги 22,1% га қарши йиллик 21,3% ни ташкил этди. Юридик шахслар учун ставка ушбу давр мобайнида 23,4% дан 22,3% гача пасайди.
Шу билан бирга, депозитлар бўйича ставкалар тезроқ пасайди. Сумдаги муддатли омонатларнинг ўртача даромадлилиги январдаги 18,9% дан августда 17,2% гача, аҳоли учун эса январдаги 20,6% дан августда 18,4% гача (-2,2 фоиз банд) камайди. Юридик шахслар учун кўрсаткич 16,3% дан 15,5% гача пасайди. Шу тариқа, саккиз ой ичида аҳоли депозитлари бўйича ставкалар жисмоний шахслар учун кредитларга қараганда сезиларлироқ — 0,8 фоиз бандга қарши 2,2 фоиз бандга пасайди.
4 ноябрь куни Марказий банк бошқаруви асосий ставкани йиллик 14% даражасида сақлаб қолди. Тартибга солувчи ушбу қарорни юқори ички талаб ва сақланиб қолаётган инфляцион хавфлар билан изоҳлади. Шу билан бирга, агар инфляция барқарор равишда мақсадли 5% гача пасайса ва инфляцион кутилмалар камайишда давом этса, МБ 2027—2029 йилларда асосий ставкани бир хонали даражагача босқичма-босқич пасайтириш имкониятини истисно этмайди.