

Биз кичкинтойимиз ва чақалоғимизнинг пенсия жамғармасига ойига 100 фунт стерлинг тежаб қўймоқдамиз – бунинг сабаби мана бунда
Болалари учун пенсия жамғармаларини очаётган ота-оналар сони тобора ортиб бормоқда.
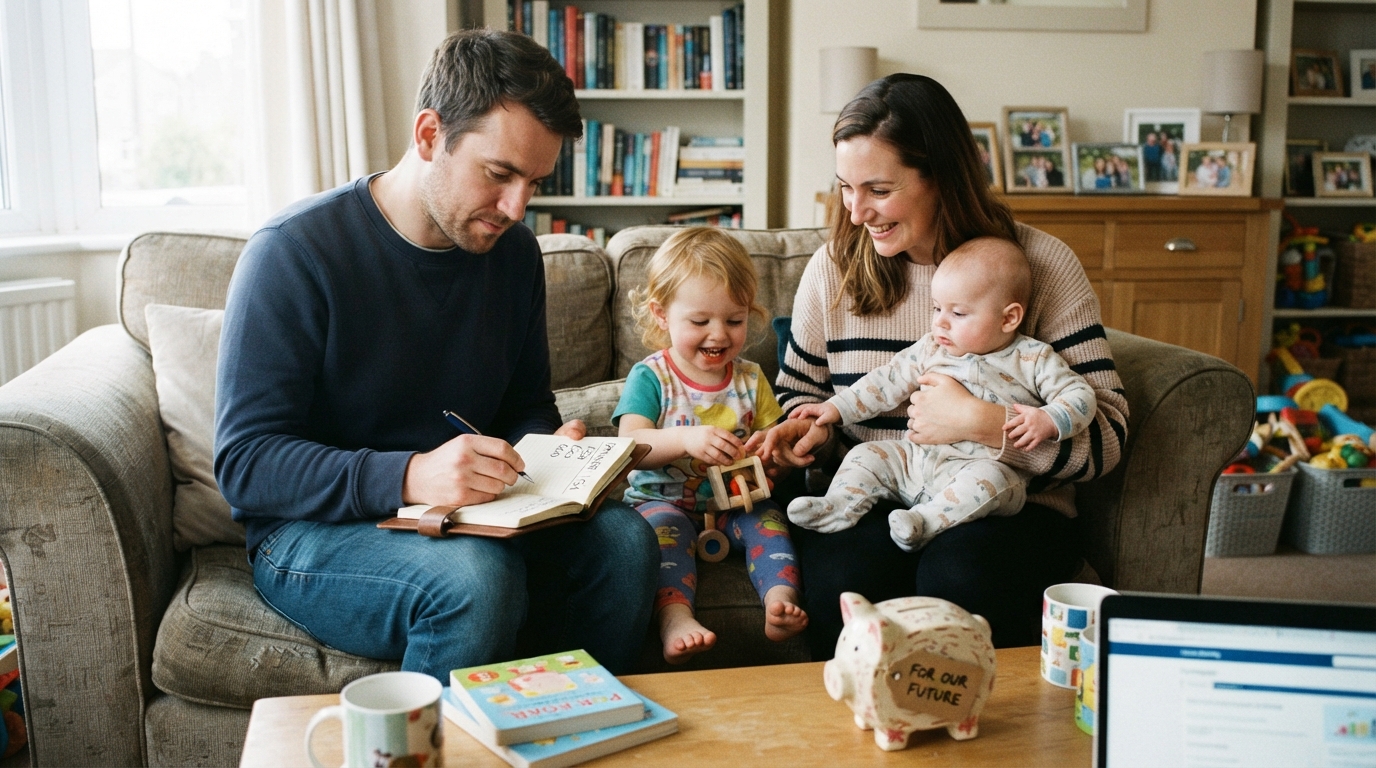
Биз кичкитой ва чақалоғимизнинг пенсияси учун ойига 100 фунт стерлинг ажратяпмиз — мана нима учун
Ричард Брейннинг айтишича, ёш болалари учун пенсия жамғамасини очиш ҳозир молиявий жиҳатдан бир оз тежамкорлик қилишни англатади.
Ричард ва Кейтлин Брейннинг икки фарзанди бор-йўғи 20 ойлик ва беш ойлик, аммо ота-она улар учун аллақачон пенсия ҳисобварақларини очиб бўлишган.
Уэльс жанубидаги Суонси шаҳрида яшовчи эр-хотин ҳар бир боланинг ҳисобига ойига 50 фунт стерлинг тўлашади. Буюк Британиянинг хусусий пенсия жамғармаларининг амалдаги қоидаларига кўра, бу маблағлардан улар 57 ёшга тўлгунларига қадар фойдалана олмайдилар.
Бу дегани, тўнғич фарзанд 2082 йилгача, кенжаси эса 2083 йилгача кутиши керак бўлади.
Ҳатто шунча узоқ кутиш керак бўлса ҳам, 30 ёшли Ричард ва 28 ёшли Кейтлин тўғри иш қилаётганларига аминлар.
«Уларнинг пенсиясига пул тўлаш орқали биз ўз умримиздан анча кейинги келажагида ҳам иштирок эта оламиз. Пулнинг ўсиши учун эса ўнлаб йиллар бор».
Ричарднинг молиявий билимлари инвестиция компаниясидаги фаолияти билан боғлиқ. Кейтлин ҳозирда маҳаллий кенгашдаги ишидан бола парвариши бўйича таътилда.
У йилига 90 000 фунт стерлингдан камроқ маош олади, рафиқаси эса ҳафтасига 194 фунт стерлинг миқдоридаги қонуний декрет пули тугаганидан кейин ҳали ишга қайтмагани сабабли ҳозирда даромадга эга эмас.
Болалар пенсияси билан бир қаторда, Ричард ва Кейтлин улар учун Junior ISA (болалар учун индивидуал жамғама ҳисобварағи) омонатларини ҳам очишган ва ҳар бир бола учун ойига 60 фунт стерлинг тўлашади — бу пулдан болалар 18 ёшда фойдаланишлари мумкин.
Эр-хотиннинг айтишича, бу уларга иккала имкониятдан ҳам унумли фойдаланиш имконини беради: ISA омонатлари университет харажатлари, бизнес бошлаш ёки уй сотиб олиш учун бошланғич тўловга ёрдам бериши мумкин, пенсия эса ҳаётнинг анча кейинги босқичида молиявий хавфсизликни таъминлашга қаратилган.
Болалар жамғармаларига ойига жами 220 фунт стерлинг, шунингдек, ўзларининг хусусий пенсиялари ва омонатларига 200 фунт стерлинг йўналтираётган эр-хотин энди аввалгидан кўра тежамкорроқ яшашлари кераклигини айтишади.
«Биз қашшоқлик чегарасида эмасмиз, лекин бу пулни инвестиция қилиш баъзи нарсалардан воз кечишни англатади», дейди Ричард. «Биз аввалгидек тез-тез ресторанларга бормаймиз, бу ширин таомларни яхши кўрадиганлар учун бир оз қийин.
Болалар учун ҳамма нарсани муҳайё қила олишимиз учун туғилган кунлар ва Рождество байрамларида бир-биримизга катта совғалар бермай қўйдик».
Болалар учун пенсиялар, шунингдек, Junior SIPP (болалар учун мустақил бошқариладиган шахсий пенсиялар) сифатида ҳам танилган бўлиб, Буюк Британияда 2001 йилда жорий этилган. Йиллик максимал бадал 2 880 фунт стерлингни ташкил этади, ҳукумат эса бунга 720 фунт стерлинг солиқ имтиёзини қўшиб, жами 3 600 фунт стерлингга етказади.
Соҳа кўрсаткичлари Junior SIPP оммалашиб бораётганини кўрсатмоқда.
Hargreaves Lansdown компаниясининг маълум қилишича, 2026 йилнинг апрелигача бўлган 12 ой ичида очилган ҳисобварақлар сони икки ярим бараварга кўпайган.
Fidelity компаниясининг билдиришича, уларда очилган ҳисобварақлар сони 2023 йил декабридан бери уч баравардан кўпроқ ошган.
Болаларга пенсия жамғаришни эрта бошлаш баъзи ота-оналар учун кучли рағбат бўлса-да, болаларнинг ўзлари эҳтимолий 50 йил ёки ундан кўпроқ вақт давомида пулга тегина олмасликларига қандай муносабатда бўлишади?
Манчестерлик 15 ёшли Ҳуго Томпсон бундан хавотирда эмаслигини билдирди. Молия соҳасида ишлайдиган ота-онаси охирги 10 йил давомида унинг Junior SIPP ҳисобига максимал миқдорда пул тўлаб келишмоқда.
«Инвестиция қилинган пуллар улғайганимда менга устунлик бериши мумкин», дейди у. «Шунинг учун мен ўз пулимдан унчалик кўп ажратишим шарт бўлмайди! Мен давлат пенсия ёшидан олдинроқ нафақага чиқмоқчиман, шунинг учун буларнинг бари ёрдам беради».
Ҳугонинг онаси Аннабел ҳам молия соҳасида ишлайди ва у ҳам ўғли учун Junior ISA ҳисобига пул жамғаради, лекин у ўз пенсияси ва омонатларига ҳам инвестиция қилишда давом этаётганини айтади. «Мен учун Junior SIPP фақат ўзингизда етарлича пул борлигини ҳис қилганингиздан кейингина кўриб чиқилиши керак», дейди у.
Ҳуго Томпсон пенсия жамғармасидан фойдаланиш учун камида 57 ёшга тўлгунча кутишдан мамнун.
Бунга қурби етадиган ота-оналар учун, бола ундан фойдаланиши мумкин бўлган вақтгача пул сезиларли даражада ўсиши мумкин, дейди Fidelity компаниясининг пенсия бўйича мутахассиси Жемма Слинго.
«Туғилганидан бошлаб ойига 50 фунт стерлинг тўланса, солиқ имтиёзларини ҳисобга олган ҳолда, оила 18 йил давомида 10 800 фунт стерлинг ҳисса қўшади. Нафақага чиқиш вақтига келиб бу маблағ тахминан 135 000 фунт стерлинггача ўсиши мумкин. Эрта бошлашнинг ҳақиқий кучи мана шунда — нисбатан кам миқдордаги маблағлар мураккаб фоизлар ҳисобига ўсиши учун жуда узоқ вақтга эга бўлади».
Фарзандлари учун узоқ муддатли инвестицияларни фақат британиялик ота-оналар очмаяпти.
Шу йилнинг июль ойида АҚШ Президенти Дональд Трамп болалар учун «Trump Accounts» (Трамп ҳисобварақлари) деб номланган янги пенсия инвестиция дастурини ишга туширди.
Оилалар, дўстлар ва иш берувчилар ҳар бир бола учун йилига 5 000 долларгача (3 800 фунт стерлинг) ҳисса қўшишлари мумкин. Буюк Британиядан фарқи шундаки, болалар бу маблағлардан 18 ёшдан бошлаб фойдаланишлари мумкин, гарчи 59 ярим ёшга тўлмасдан олдин пул ечиб олинса, солиқлар ва эҳтимолий 10 фоизлик жарима қўлланилади.
Теннесси штатидаги Смирна ўрта мактабининг шахсий молия ўқитувчиси Уолли Лакиду тўрт ва уч ёшли икки фарзанди учун «Trump Accounts» ҳисобварақларини очган.
Уолли Лакиду фарзандларига «молиявий бошланғич устунлик» бераётганини айтади.
«Отам мен жуда ёш бўлганимда вафот этган ва онам бизни боқиш учун қўлидан келган ҳамма нарсани қилган, кўпинча энг кам маблағ билан кун кечирганмиз», дейди Уолли.
«Катта ёшли ҳаётимнинг аксарият қисмида, айниқса, талабалик кредити бўйича катта қарзим туфайли, молиявий жиҳатдан бошқаларга етиб олишга ҳаракат қилаётгандек ҳис қилганман.
Мен буни албатта болаларимнинг нафақаси учун пул жамғариш деб ҳисобламайман. Мен буни уларга бошланғич имконият бериш ва оиламизнинг молиявий йўналишини ўзгартиришга ёрдам бериш деб биламан».