

2028-йилдан муаммоли банк активларига янги мақом берилади
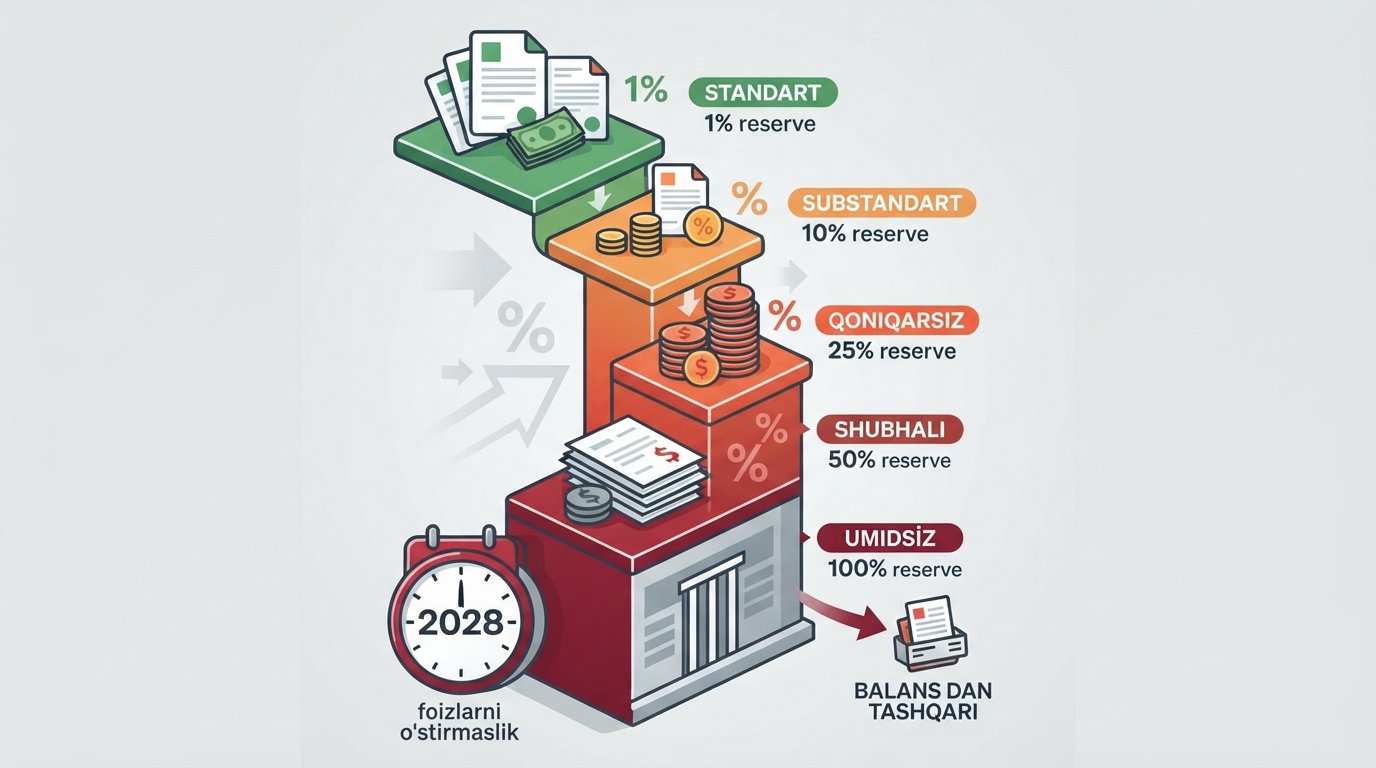
Ўзбекистонда банклар, жумладан микромолия ва исломий банк фаолиятини амалга оширувчи банкларда активлар сифатини таснифлаш ҳамда эҳтимолий йўқотишларни қоплаш учун захиралар шакллантиришнинг янги тартиби белгиланди. Активлар хавф даражасига қараб беш тоифага ажратилади ва улар учун 1 фоиздан 100 фоизгача захира меёрлари қўлланади.
2028-йилдан муаммоли банк активларига янги мақом берилади
Адлия вазирлиги банкларда активлар сифатини таснифлаш, активлар бўйича эҳтимолий йўқотишларни қоплаш учун захиралар шакллантириш ва улардан фойдаланиш тартибини белгиловчи идоравий ҳужжатни давлат рўйхатидан ўтказди.
Ҳужжат 2026-йил 10-сентабрда 3937-сон билан давлат рўйхатидан ўтказилган.
Янги тартиб банклар, шу жумладан микромолия банклари ва исломий банк фаолиятини амалга оширувчи банкларга татбиқ этилади.
Ҳужжатга кўра, банк активлари сифати «стандарт», «субстандарт», «қониқарсиз», «шубҳали» ва «умидсиз» тоифаларга ажратилади.
Улар бўйича эҳтимолий йўқотишларни қоплаш учун мос равишда 1, 10, 25, 50 ва 100 фоиз миқдорида захира шакллантирилади. Яъни актив сифати ёмонлашгани сайин банк ажратиши керак бўлган захира ҳажми ҳам ортиб боради.
Активларни таснифлашда обьектив мезонлар ҳамда тўлов эҳтимоли пастлигини кўрсатувчи мезонлар қўлланилади. Агар ушбу мезонлар асосидаги баҳолаш натижалари бир-биридан фарқ қилса, актив ёмонроқ тоифага киритилади.
Шунингдек, банклар, нобанк кредит ташкилотлари, суғурта ва лизинг ташкилотларига берилган активларни таснифлаш учун алоҳида мезонлар белгиланган.
Реструктуризация қилинган активларнинг сифат тоифасини яхшилаш учун белгиланган талаблар бажарилиши ва активга қараб камида 6 ёки 12 ойлик синов даври ўтиши талаб этилади.
Банклар активлар бўйича шакллантирилган захираларни камида ҳар ойда бир марта қайта кўриб чиқиши керак бўлади.
2028-йил 1-январдан бошлаб муаммоли активларга «фоизларни ўстирмаслик» мақоми берилади. Бундай активлар бўйича ҳисобланган, аммо амалда олинмаган фоизлар ва бошқа даромадлар балансдан ташқари ҳисобварақларда ҳисобга олинади.
Шу билан бирга, активнинг захира ҳисобидан балансдан ташқари ҳисобвараққа ўтказилиши ёки ҳисобдан чиқарилиши қарз олувчининг қарз мажбурияти бекор қилинганини англатмайди.