

Центр экономических исследований и реформ обновил рейтинг банков по итогам III квартала 2026 года
Наиболее заметные позитивные изменения наблюдались в сфере доступности финансовых услуг. В этом направлении 9 из 20 крупных банков улучшили свои позиции. Вместе с тем, по направлениям достаточности капитала и качества активов позиции 8 банков в каждом из них снизились.
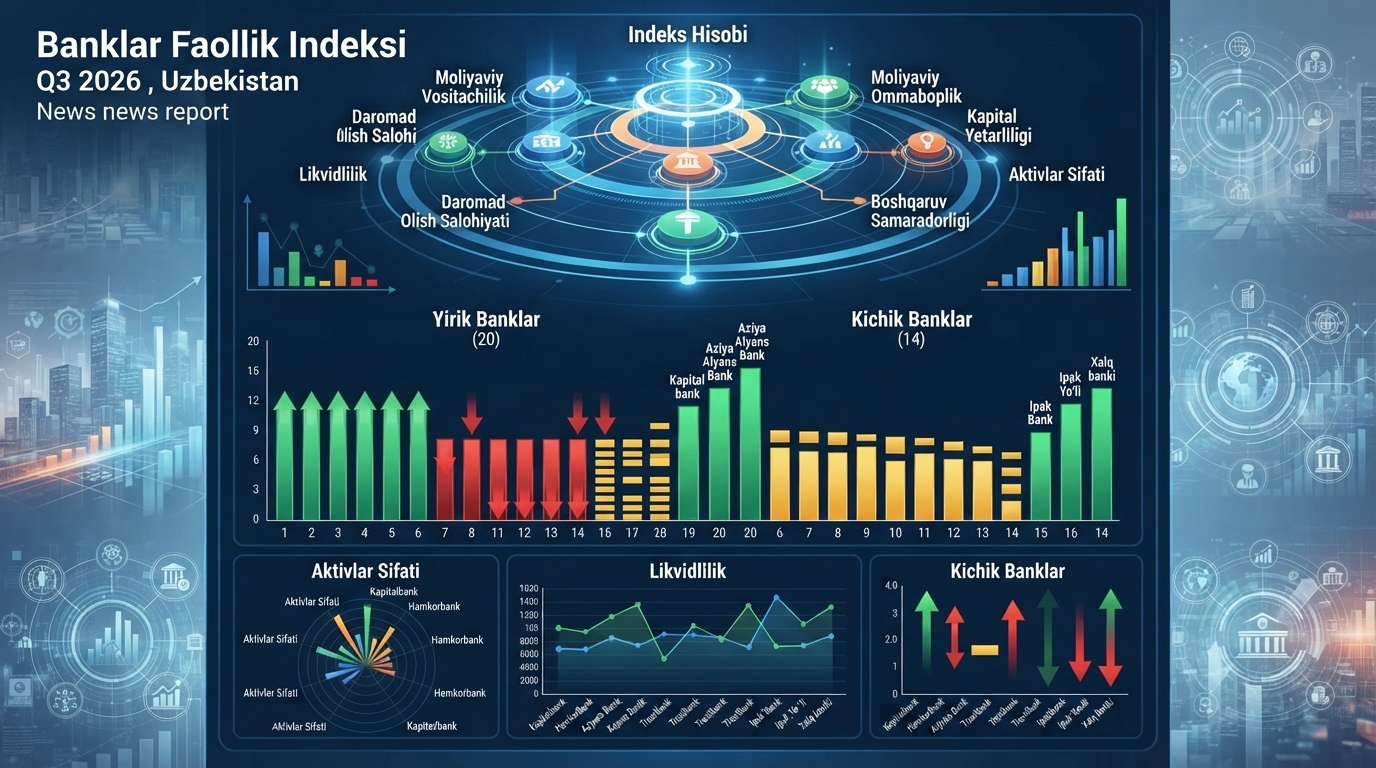
Центр экономических исследований и реформ обновил рейтинг банков по итогам III квартала 2026 года
Центр экономических исследований и реформ опубликовал обновленный рейтинг банков на основе результатов «Индекса активности банков» за III квартал 2026 года.
В исследование вошли 34 коммерческих банка республики. С целью взаимного сравнения результатов 20 банков были разделены на группу крупных, а 14 — на группу малых банков.
Индекс рассчитывался на основе 27 субиндикаторов, сгруппированных по 7 направлениям. Среди них — финансовое посредничество и финансовая доступность, достаточность капитала, качество активов, эффективность управления, доходность и ликвиднасть.
Значения показателей сравниваются со средними уровнями по банковской системе, а также с действующими международными нормами, в частности, с требованиями Базельского комитета по банковскому надзору. При расчете индекса также учитываются международные подходы к оценке финансовой стабильности банков.
Рейтинг активности крупных банков
По итогам III квартала 2026 года из 20 крупных банков 10 изменили свои позиции в рейтинге активности. В частности, 10 банков сохранили свои позиции, 5 банков поднялись на более высокие строчки, а 5 банков снизили свои позиции в общем рейтинге.
Первые четыре места остались без изменений. «Капиталбанк», «Hamkorbank», «Aziya Alyans Bank» и «Трастбанк» остаются лидерами рейтинга. При этом «Ipak Yo‘li Bank» поднялся на 3 строчки и вошел в первую пятерку лидеров.
Наибольший рост наблюдался у «Ipak Yo‘li Bank» и «Xalq banki». Каждый из них поднялся на 3 строчки. Наиболее заметное снижение зафиксировано у «Ипотека-банка» и «Anorbank». Оба банка потеряли по 3 строчки.
Основные изменения по направлениям индекса
По итогам III квартала 2026 года наиболее высокая положительная динамика наблюдалась в направлениях финансовой доступности и финансового посредничества. В то же время число банков, уступивших свои позиции по достаточности капитала и качеству активов, превысило количество банков, улучшивших свои результаты. Показатели эффективности управления и доходности оставались относительно стабильными.
По финансовой доступности 9 крупных банков улучшили свои позиции, 5 — снизили, а еще 6 — сохранили прежние места. Наибольший рост наблюдался у «Aziya Alyans Bank», который поднялся на 3 строчки. «Национальный банк Узбекистана» и «Асакабанк» улучшили свои результаты на 2 строчки. Наиболее заметное снижение зафиксировано у «Tenge Bank», который опустился на 7 строчек.
По финансовому посредничеству 7 банков улучшили свои позиции, 6 — снизили, еще 7 — сохранили прежние места. Наибольший рост наблюдался у «Микрокредитбанка», который поднялся на 5 строчек. «Ipak Yo‘li Bank» улучшил свой результат на 3 строчки, а «Даврбанк» — на 2 строчки. Наиболее заметное снижение зафиксировано у «Туронбанка», который опустился на 8 строчек.
По качеству активов 6 банков улучшили свои позиции, 8 — снизили, еще 6 — сохранили прежние места. Наибольший рост зафиксирован у «Трастбанка» на 5 строчек и у «Асакабанка» на 3 строчки. Наиболее заметное снижение наблюдалось у «Банка развития бизнеса», который опустился на 3 строчки. «Узпромстройбанк» и «Алокабанк» потеряли по 2 строчки.
По достаточности капитала положительная динамика наблюдалась у 6 банков, 8 — снизили свои позиции, еще 6 — сохранили прежние места. Наибольший рост зафиксирован у «Tenge Bank», который поднялся на 10 строчек. «Туронбанк» улучшил свой результат на 3 строчки. В то же время «Ipak Yo‘li Bank», «Микрокредитбанк» и «Банк развития бизнеса» опустились на 4 строчки.
По эффективности управления 3 банка улучшили свои позиции, 4 — снизили, а 13 — сохранили прежние места. Наибольший рост наблюдался у «Капиталбанка», который поднялся на 2 строчки. «Национальный банк Узбекистана» и «Асакабанк» улучшили свои результаты на 1 строчку. Снижение на 1 строчку зафиксировано у «Oriyent Finans Bank», «Xalq banki», «Даврбанка» и «Агробанка».
По доходности 2 банка улучшили свои позиции, 4 — снизили, еще 14 — сохранили прежние места. «Xalq banki» и «Туронбанк» поднялись на 2 строчки. В то же время «Капиталбанк», «Ипотека-банк», «Асакабанк» и «Агробанк» потеряли по 1 строчке.
По ликвидности 6 банков улучшили свои позиции, 7 — снизили, еще 7 — сохранили прежние места. Наибольший рост наблюдался у «Асакабанка», который поднялся на 4 строчки. «Трастбанк», «Национальный банк Узбекистана», «Даврбанк» и «Банк развития бизнеса» улучшили свои результаты на 2 строчки. Наиболее заметное снижение зафиксировано у «Infinbank» на 4 строчки и у «Anorbank» на 3 строчки.
Процессы трансформации
Результаты рейтинга показывают, что у ряда банков улучшились позиции по доступности финансовых услуг и финансовому посредничеству. В то же время сохраняются различия по качеству кредитных портфелей, ликвидности и эффективности управления.
Расширение доступа к кредитам и другим финансовым услугам для населения и бизнеса, а также улучшение качества кредитных портфелей и управления рисками будут способствовать укреплению финансовой стабильности банков.
Рейтинг активности малых банков
По итогам III квартала 2026 года из 14 малых банков 10 изменили свои позиции в рейтинге. В частности, 5 банков улучшили свои позиции, 5 — снизили, а еще 4 — сохранили прежние места.
Тройка лидеров осталась без изменений. «TBC Bank», «Universal Bank» и «AVO Bank» сохранили за собой первые места.
Наибольший рост зафиксировал «Garant Bank», поднявшись в рейтинге сразу на 6 строчек — с 14-го на 8-е место. В то же время «Hayot Bank», «Madad Invest Bank» и «Poytaxtbank» ухудшили свои результаты на 3 строчки.
Основные изменения по направлениям индекса
Наиболее заметные перемещения наблюдались в направлениях финансового посредничества, достаточности капитала и качества активов. Укрепление позиций банков в будущем будет зависеть от качества кредитных портфелей, управления рисками и стабильности финансовых результатов.