

ЦБ разработал концепцию поддержки МСБ на 2026–2030 годы
Центральный банк Узбекистана представил 25 инициатив, чтобы к 2030 году удвоить кредитный портфель МСБ и довести его долю в ВВП до 20%.
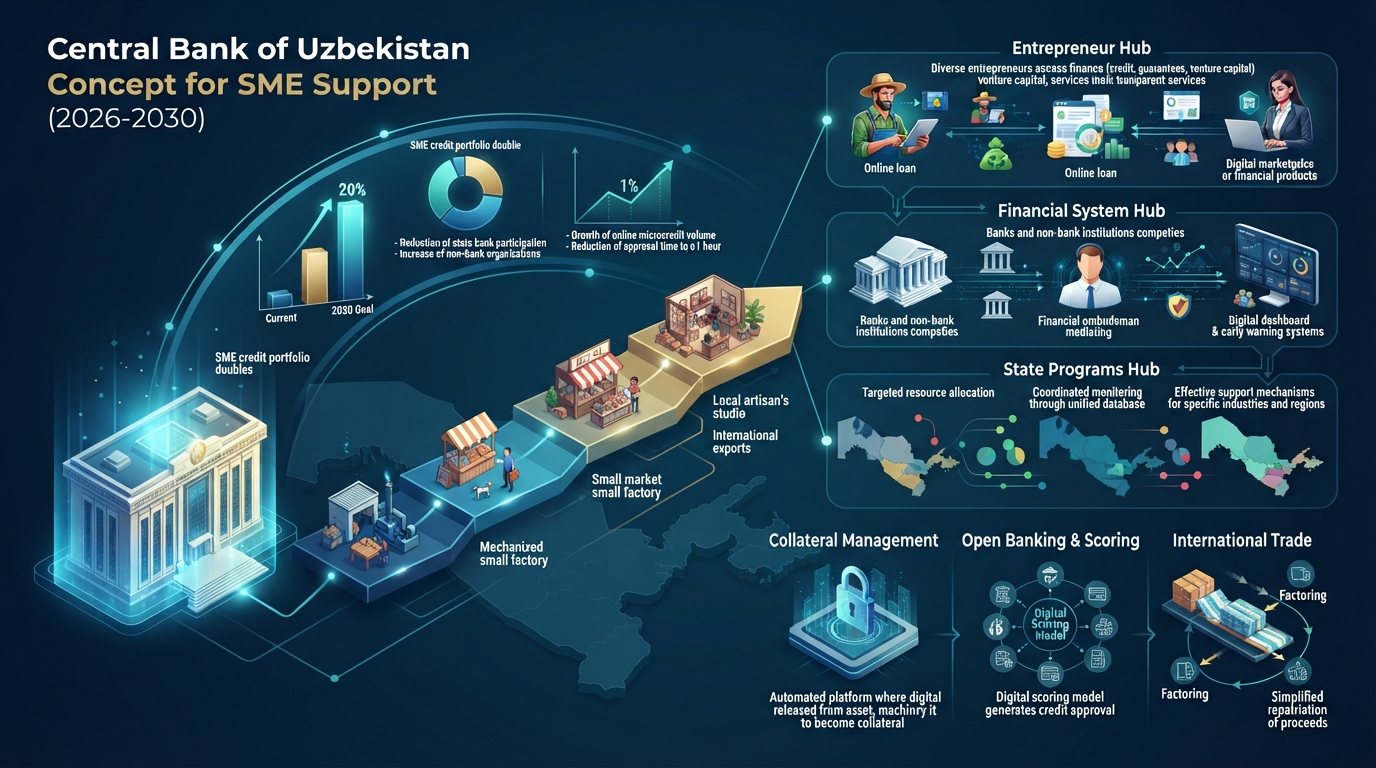
ЦБ разработал концепцию поддержки МСБ на 2026–2030 годы
Центральный банк Республики Узбекистан подготовил Концепцию поддержки малого и среднего бизнеса (МСБ) на 2026–2030 годы. В документе предусмотрено 25 взаимосвязанных инициатив. Одна из основных задач — к 2030 году вдвое увеличить кредитный портфель МСБ, который сейчас составляет 218 трлн сумов, а также поднять долю кредитов малому и среднему бизнесу в ВВП с 12% до 20%.
Ключевая цель концепции — к 2030 году выстроить систему финансирования МСБ, основанную на рыночных принципах, конкуренции и цифровых данных. Предполагается, что она расширит доступ предпринимателей к финансовым ресурсам при сохранении финансовой и ценовой стабильности. Концепция утверждена в пилотном формате. Ее планируется ежегодно пересматривать с учетом достигнутых результатов и изменений рыночной конъюнктуры.
Эта цель состоит из трех частей. Первая — устойчивое развитие бизнеса. Финансирование должно соответствовать стадии роста компании и помогать микробизнесу становиться малым, а малому — средним. Вторая — равный доступ к финансированию: он должен определяться экономической жизнеспособностью бизнеса, а не местом его расположения, полом или возрастом владельца и наличием залога. Третья — устойчивость финансовой системы: кредитование должно расширяться при соблюдении банками пруденциальных требований.
Концепция также задает другие ориентиры на 2030 год. Доля государственных финансовых институтов в кредитовании МСБ должна сократиться с 73% до 65%, а в случае приватизации одного из крупных государственных банков — до 55%. Доля небанковских кредитных организаций в общем объеме кредитования должна вырасти с 1,7% до 5%. Охват МСБ достоверной кредитной информацией планируется увеличить с 68% до 80%. Доля онлайн-микрокредитов в общем объеме микрокредитования должна достичь 60%, а среднее время их выдачи — сократиться до одного часа. Кроме того, ЦБ намерен расширить доступ к финансовым услугам для предприятий без кредитной истории.
По оценке регулятора, реализация концепции должна дать эффект для трех групп. Предприниматели получат больше источников финансирования и финансовых продуктов, более простой доступ к кредитам и более прозрачные финансовые услуги. Особое внимание будет уделено предпринимателям с ограниченной кредитной историей или недостаточным традиционным залогом, а также работающим в регионах. Для финансовой системы ожидаются усиление конкуренции между банками и небанковскими организациями, более качественная оценка рисков и снижение затрат на кредитование и мониторинг. Кроме того, должны появиться более эффективные системы раннего выявления кредитов, рискующих стать проблемными. Для государственных программ предусмотрено более адресное распределение ресурсов на основе единой базы данных, скоординированного мониторинга и общих критериев эффективности.
Из 25 инициатив 17 относятся к институциональным мерам, пять — к развитию финансовой инфраструктуры и три — к разработке финансовых продуктов. Институциональные меры названы приоритетными по срокам: они должны сформировать правовую основу, необходимую для вывода инфраструктурных и продуктовых инициатив за пределы пилотной стадии.
Среди институциональных инициатив — преобразование Банка развития бизнеса. В рамках одной системы планируется объединить долгосрочное финансирование МСБ, привлечение ресурсов международных финансовых институтов и распределение целевого финансирования через финансовых посредников. Независимо от выбранной модели на этот институт будут распространяться пруденциальное регулирование и надзор на общих основаниях. Коммерческие операции и меры государственной поддержки будут учитываться отдельно, а размер субсидии — раскрываться.
Концепция предлагает создать институт финансового омбудсмена для внесудебного урегулирования споров между финансовыми организациями и бизнесом. Его полномочия должны распространяться не только на потребителей, но и на микро- и малые предприятия. В законодательство также планируется внести изменения, которые позволят банкам оказывать бухгалтерские, налоговые, юридические и консультационные услуги. Как отмечается в документе, значительная часть отказов в кредитах микро- и малому бизнесу связана не с нежизнеспособностью бизнеса, а с некачественной подготовкой заявок.
Отдельная инициатива посвящена формированию методологической базы для исламского финансирования. Она охватывает регулирование, учет, управление рисками и надзор. Лицензирование начнется с пилотных банков, в том числе с исламских окон в действующих банках, а затем распространится на большее число организаций. Также будет решаться вопрос налоговой нейтральности, чтобы исключить двойное налогообложение сделок с последовательной передачей права собственности.
Роль микрофинансовых организаций в финансировании бизнеса планируется усилить. Ресурсы Apex-фонда будут распределяться между ними на конкурсной основе по прозрачным критериям: качество портфеля, системы управления рисками и охват сельских районов. Кроме того, будут разработаны гарантийные продукты, которые позволят МФО привлекать кредиты коммерческих банков.
Среди институциональных мер также предусмотрено создание инновационного хаба как структурного подразделения Департамента развития финансовых технологий ЦБ. Запланированы улучшение коммуникации с бизнесом по вопросам инфляции и денежно-кредитной политики, а также ежеквартальные аналитические отчеты о положении МСБ в разрезе отраслей и регионов, которые будут публиковаться на сайте ЦБ. Кроме того, ЦБ намерен моделировать поведение экономических агентов с использованием больших данных, оценивать дефицит финансирования МСБ и разрабатывать механизмы поддержки предприятий отдельных отраслей.
Залоговую стоимость, согласованную сторонами, предлагается использовать как стартовую цену на аукционе. Законодательство закрепит право сторон письменно согласовывать стоимость залога, а начальная цена будет автоматически формироваться в электронной аукционной системе. По данным документа, затяжная реализация залогов и непредсказуемые цены продажи увеличивают дисконты, которые банки применяют к стоимости залога, и тем самым сокращают объем кредита, доступного бизнесу.
Для развития рынка хеджирования валютных рисков планируется создать Национальную хеджинговую компанию и внедрить систему «клиент — банк — компания». Компания будет обеспечивать непрерывные котировки производных финансовых инструментов на внутреннем валютном и денежном рынках.
Концепция также предусматривает систему контргарантий. На открытом диалоге Президента Республики Узбекистан с предпринимателями 18 августа 2026 года было объявлено, что при получении кредитов на сумму до 10 млрд сумов предпринимателям достаточно будет предоставить залог в размере 25% от суммы кредита.
Экспортерам, которые продают товары через зарубежные торговые дома, консигнационные склады и дистрибьюторские сети, предлагается разрешить репатриировать выручку в сроки, предусмотренные контрактами, вместо действующих 180 календарных дней. Обоснованность такой меры оценят Министерство инвестиций, промышленности и торговли, Налоговый комитет, Таможенный комитет, Агентство по техническому регулированию и Центральный банк. Кроме того, планируется перейти к расширенной межведомственной регуляторной песочнице по принципу «одного окна». Для средних предприятий, которые уже экспортируют продукцию или обладают экспортным потенциалом, будет запущена программа «2000 экспортирующих предприятий».
Пять инфраструктурных инициатив направлены на снижение информационной асимметрии при финансировании МСБ. Среди них — централизованная цифровая платформа для учета, оценки, взыскания и продажи залогового и проблемного имущества с интеграцией по API с банками и маркетплейсами. Ограничения с залогового имущества на этой платформе будут сниматься автоматически после полного исполнения обязательств. Также будет создана система постмониторинга и раннего предупреждения: в качестве сигналов в ней будут отслеживаться число созданных рабочих мест, динамика выручки, своевременность уплаты налогов и изменение финансовых показателей заемщиков.
Открытый банкинг планируется внедрять поэтапно. Сначала будет запущена тестовая среда, затем через API к ней подключатся коммерческие банки и платежные организации, а в перспективе — небанковские кредитные организации. С согласия клиента бизнес сможет передавать потенциальным кредиторам подтвержденные данные об операциях по счетам в других банках. Еще одна инициатива — модель скоринга на основе альтернативных данных: налоговых, платежных, сведений о продажах и коммунальных платежах. Заемщики получат право запросить объяснение причин отказа в кредите. Цифровой маркетплейс финансовых услуг для МСБ получит мобильную версию, к нему подключат небанковские организации и финтех-компании, а условия кредитов будут раскрываться с указанием полной стоимости финансирования.
Три продуктовые инициативы касаются предэкспортного финансирования, расширения линейки финансовых продуктов и развития международного факторинга. Вместе с коммерческими банками планируется разработать продукты с сезонными графиками погашения, возобновляемые кредитные линии для пополнения оборотных средств, финансирование под залог оборудования и товарных запасов, а также продукты для бизнеса без залога.
Для поддержки международного факторинга Министерство инвестиций, промышленности и торговли создаст гарантийную организацию при АО «Компания по развитию торговли». Она будет выдавать гарантии с правом регресса на сумму, эквивалентную до 10 млрд сумов, но не более 50% от стоимости факторинговой операции. До 1 января 2029 года компания будет компенсировать 50% дисконта или начисленных процентов по международному факторингу в пределах 4% годовых. Совместно с Национальным агентством перспективных проектов будет разработан стандартный страховой продукт с упрощенным порядком выплаты возмещения в случае неисполнения обязательств иностранным должником.
Документ также содержит данные о текущем состоянии сектора. По данным Национального комитета по статистике, на 1 января 2026 года из 474,9 тыс. действующих предприятий и организаций 403,8 тыс., или 85%, составляли малые предприятия и микрофирмы. На 1 июля 2026 года число субъектов малого бизнеса с учетом индивидуальных предпринимателей, дехканских хозяйств и ремесленников достигло 1 236,1 тыс. В их числе 526,7 тыс. микрофирм, 375,1 тыс. индивидуальных предпринимателей, 334,4 тыс. дехканских хозяйств, 23,2 тыс. ремесленников и 5,1 тыс. семейных предприятий.
В первом полугодии 2026 года малый бизнес обеспечил 50,5% ВВП, создав 518,7 трлн сумов добавленной стоимости. За этот период было открыто 44 тыс. новых малых предприятий и микрофирм. Экспорт МСБ составил 7,48 млрд долларов, или 47,2% от общего объема экспорта страны, импорт — 13 млрд долларов, или 51,8%. В 2025 году в секторе было занято около 74% рабочей силы, то есть порядка 10,5 млн человек. Доля малого бизнеса в ВВП снизилась с 53,8% в 2023 году до 52,2% в 2025 году.
По оценке Всемирного банка за 2025 год, доступ к кредитам имеют 10% малых и 16% средних предприятий. На 1 июля 2026 года кредитный портфель банковской системы составлял 642,8 трлн сумов, в том числе 407 трлн сумов приходилось на кредиты юридическим лицам. Объем факторинговых услуг достиг 5,2 трлн сумов, включая 0,6 трлн сумов международного факторинга. Активные кредитные счета есть у 24% субъектов МСБ, в кредитном бюро зарегистрированы 68%. По данным Всемирного банка, менее 30% продаж МСБ осуществляется в электронной форме. Спрос на акционерный капитал в Узбекистане Всемирный банк оценивает в 20–30 млрд долларов, тогда как совокупные обязательства действующих в стране фондов прямых инвестиций составляют около 2 млрд долларов.
В 2026 году по поручению Президента на поддержку МСБ планируется направить 140 трлн сумов кредитов. В 37 экономически отстающих районах кредиты по программе семейного предпринимательства выдаются под 12% вместо стандартных 17,5%. В 562 махаллях приграничных и анклавных территорий максимальная сумма кредита на проекты увеличивается до 1 млрд сумов. На программы семейного предпринимательства дополнительно выделяется 2 трлн сумов сверх запланированных 3,6 трлн сумов.
При разработке концепции изучен опыт немецкого KfW, British Business Bank, индийского SIDBI и Корейского фонда кредитных гарантий KODIT. Также рассмотрены подходы Министерства по делам МСП и стартапов Республики Корея, Агентства малого и среднего предпринимательства при Министерстве экономики, торговли и промышленности Японии и Министерства предпринимательства, микропредприятий и малого бизнеса Бразилии.