

С 2028 года проблемным банковским активам будет присваиваться новый статус
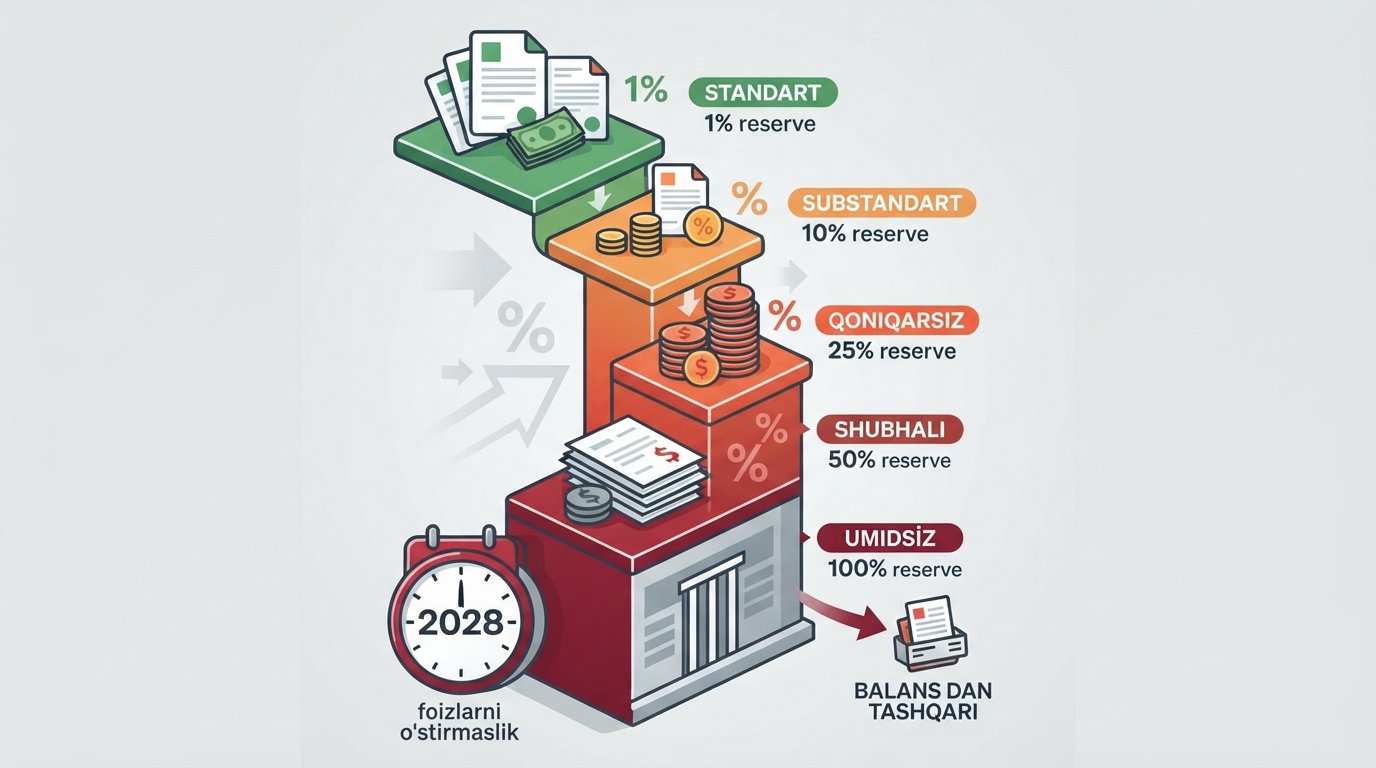
В Узбекистане установлен новый порядок классификации качества активов и формирования резервов на покрытие возможных потерь в банках, включая банки, осуществляющие микрофинансовую и исламскую банковскую деятельность. Активы будут разделены на пять категорий в зависимости от уровня риска, и для них будут применяться нормы резервирования от 1% до 100%.
С 2028 года проблемным банковским активам будет присваиваться новый статус
Министерство юстиции зарегистрировало ведомственный документ, определяющий порядок классификации качества активов в банках, формирования и использования резервов на покрытие возможных потерь по активам.
Документ зарегистрирован 10 сентября 2026 года под номером 3937.
Новый порядок распространяется на банки, включая микрофинансовые банки и банки, осуществляющие исламскую банковскую деятельность.
Согласно документу, качество банковских активов подразделяется на категории «стандартные», «субстандартные», «неудовлетворительные», «сомнительные» и «безнадежные».
Для покрытия возможных потерь по ним формируется резерв в размере 1, 10, 25, 50 и 100 процентов соответственно. То есть по мере ухудшения качества актива объем резерва, который банк должен выделить, также увеличивается.
При классификации активов применяются объективные критерии, а также критерии, указывающие на низкую вероятность оплаты. Если результаты оценки на основе этих критериев отличаются друг от друга, актив относится к более худшей категории.
Также установлены отдельные критерии для классификации активов, предоставленных банкам, небанковским кредитным организациям, страховым и лизинговым организациям.
Для улучшения категории качества реструктурированных активов требуется выполнение установленных требований и прохождение испытательного срока продолжительностью не менее 6 или 12 месяцев в зависимости от актива.
Банкам необходимо будет пересматривать сформированные по активам резервы не реже одного раза в месяц.
С 1 января 2028 года проблемным активам будет присваиваться статус «неначисления процентов». Начисленные, но фактически не полученные проценты и другие доходы по таким активам будут учитываться на внебалансовых счетах.
При этом перевод актива со счета резервов на внебалансовый счет или его списание не означает прекращения долгового обязательства заемщика.