Пока «Росатом» возводит АЭС…
В 2022 году Россия заявила о развороте энергетического экспорта на Восток. Однако спустя более четырех лет становится ясно: полностью заменить прежний европейский рынок в обозримой перспективе не удастся. Масштабы спроса, ограничения инфраструктуры и стоимость новых маршрутов не позволяют просто перенаправить на Восток то, что раньше поставлялось в Европу. Возможно, нужен иной подход. И прежде всего — в Центральной Азии, стратегически важном для России регионе, который стал интересен и ЕС как источник энергии. И Армения здесь тоже напрямую связана.
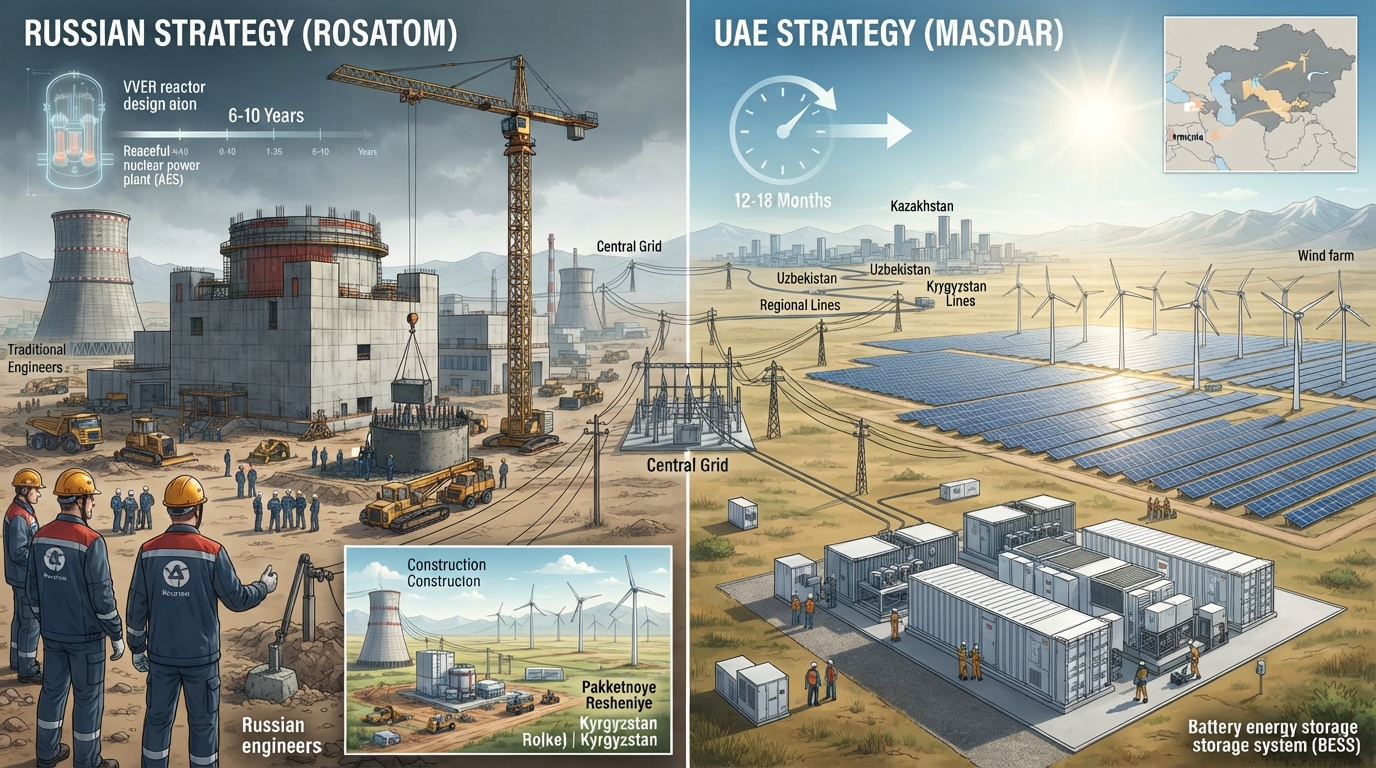
Центральная Азия переживает крупнейший энергетический кризис в новейшей истории. Изношенная советская инфраструктура, быстро растущее население и регулярные зимние блэкауты вынудили правительства Узбекистана, Казахстана и Киргизии искать срочные выходы из тупика. На этот запрос откликнулись два ключевых игрока с принципиально разными стратегиями — Россия и Объединенные Арабские Эмираты.
Для Москвы, столкнувшейся с тяжелой и финансово вязкой переориентацией углеводородов на Восток, Центральная Азия выглядела идеальным, уже готовым и физически связанным рынком сбыта. Но именно здесь, в «ближнем зарубежье», российский подход столкнулся с экспресс-капиталом Персидского залива, наглядно показав: в современной геополитике время — это деньги.
Россия исторически доминирует в регионе, и ее главный технологический флагман — «Росатом» — заходит с козырей: мирного атома. В Узбекистане уже реализуется проект атомной станции малой мощности — в 330 МВт, а Казахстан после общенационального референдума выбрал российскую госкорпорацию для строительства первой крупной АЭС.
Но у атомной энергетики и крупных ТЭС есть один критический недостаток — время. Проектирование, согласование с МАГАТЭ, экологические экспертизы, подписание сложных межправительственных соглашений и само строительство занимают от 6 до 10 лет. А регион замерзает каждую зиму и нуждается в дополнительной электроэнергии уже сейчас.
Показательный пример для России — строительство новых теплоэлектростанций в казахстанских Кокшетау, Семее и Усть-Каменогорске. Российская сторона не обеспечила ожидаемое льготное межгосударственное финансирование по двум проектам, и Казахстан передал все три проекта другому консорциуму. Для России это не просто утраченные стройки. Это пример того, как конкуренты занимают место на рынке, если предложение оказывается недостаточно быстрым или финансово привлекательным.
Здесь на сцену выходят ОАЭ в лице государственного «зеленого» гиганта Masdar. Арабская стратегия основана на жестком коммерческом расчете и феноменальной скорости. Строительство солнечной или ветряной электростанции «под ключ» занимает всего 12–18 месяцев. Например, в Узбекистане у Masdar уже более 2 ГВт проектов, а еще около 4 ГВт находятся на ранних стадиях разработки. В Казахстане в июне 2026 года началось строительство ветропарка мощностью 1 ГВт с накопителем на 600 МВт-ч. Завершение намечено на 2029 год.
Хотя киловатт ветра или солнца не равен киловатту атомной генерации, по установленной мощности проекты Masdar уже сопоставимы с крупным энергоблоком АЭС, а через несколько лет будут эквивалентны целой АЭС.
Таким образом, пока российские министерства согласуют параметры госкредитов, а «Росатом» заливает первый бетон под фундамент будущего объекта, арабские инвесторы успевают ввести в строй несколько гигаватт чистой энергии, мгновенно закрывая текущий дефицит в энергосетях и зарабатывая политические очки у местных элит.
Тактика ОАЭ при этом довольно проста. С одной стороны, компании из ОАЭ приходят со своими суверенными фондами, предлагая прямые инвестиции без долгих межгосударственных займов, ратификаций в парламентах и суверенных гарантий. С другой — они не идут долгим путем в производстве, а выступают глобальным интегратором: выкупают огромные объемы дешевых панелей и турбин напрямую с китайских конвейеров и разворачивают их в степях Центральной Азии.
**Место в розетке: почему цена промедления критична для России**
Разница в темпах запуска объектов запускает для России достаточно опасные экономические процессы. Если места в розетке хватит всем и странам Центральной Азии придется расширять энергосистемы для приема больших объемов генерации, то риск упустить рынок сбыта становится реальностью.
Не секрет, что «Газпром» делает ставку и на Центральную Азию в рамках переориентации на Восток, поскольку газ нужен для маневренных тепловых электростанций, которые подстраховывают нестабильные зеленые станции. При этом даже обсуждаемый газопровод «Сила Сибири — 2» в Китай сможет взять на себя лишь чуть более трети выпавших европейских поставок.
Тем временем арабские компании заходят в регион комплексно, первыми внедряя гигантские промышленные накопители энергии. И чем быстрее ОАЭ решат вопрос промышленного хранения энергии в батареях, тем меньше Узбекистану и Казахстану в будущем понадобятся российские газовые мощности.
Еще одна ставка ОАЭ — Европа. Евросоюз отказался от российских нефти и угля, а в следующем году объявил полный отказ от газа из России. При этом Европа не сможет полностью закрыть свои потребности собственной «зеленой» энергетикой, и Центральная Азия должна стать одним из источников чистой электроэнергии — по программе «Зеленый коридор». А это уже совсем другие доходы.
Для России в этой ситуации пытаться любой ценой восстановить старую модель бессмысленно. Но это не означает, что России следует вообще отказаться от европейского энергетического рынка.
**Москва комбинирует: единично или умышленно**
Очевидно, в Москве понимают: оставаться в узком коридоре атома и нефтегаза — значит гарантированно ослабить позиции в регионе.
Примером может служить Киргизия, где «Росатом» пытается применить пакетное решение: одновременно с переговорами по атомной станции малой мощности госкорпорация начала ускоренное строительство ветропарка на 100 МВт в Иссык-Кульской области. Логика очевидна: ветряк даст ток и первую прибыль уже через полтора года, удерживая долю рынка, пока готовится сложная атомная инфраструктура.
Такой комбинированный подход может стать ответом на экспансию конкурентов в странах Центральной Азии. Но является ли киргизский пример контрстратегией или лишь единичным случаем, неизвестно.
Советник управляющего фонда «Индустриальный код» Максим Шапошников отмечает, что у «Росатома» есть собственные компетенции в создании ветровой генерации, а в солнечной генерации у России есть «Хевел», который располагает собственным частично импортозамещенным производством панелей и инверторов.
«Россия пока предлагает те решения, в которых преимущества российских технологий неоспоримо. В ветре и солнце мы неизбежно сталкиваемся с китайскими поставщиками, выиграть у которых экономическими методами сегодня нельзя», — говорит эксперт.
По словам Максима Шапошникова, ОАЭ могут предлагать приемлемые льготные финансовые условия, которые российские компании создать не могут.
«Наша страна с текущей кредитно-денежной политикой такой возможности лишена, поэтому продаем то, чего кроме нас ни у кого в мире нет», — считает советник управляющего фонда «Индустриальный код».
**Ближний Восток в «Ближнем зарубежье»**
Для России Центральная Азия — это зона критической безопасности, вековых культурных связей и общего советского энергокольца. Однако ОАЭ формируют в регионе новый, коммерческий тип влияния.
Для местных правительств Абу-Даби становится идеальным и «безопасным» партнером: ОАЭ не пугают амбициями, не требуют «верности», а главное — сотрудничество с ними не несет рисков вторичных санкций со стороны США и ЕС, чего сейчас панически боятся банки Казахстана и Узбекистана при работе с российскими госструктурами.
В этой ситуации Россия по-прежнему удерживает фундаментальные нити влияния: миллионные миграционные потоки, оборонный зонтик и диспетчерское управление перетоками электроэнергии в моменты критических аварий. Но в гражданской экономической гонке ОАЭ создали жесткий прецедент. Элиты в Центральной Азии прекрасно умеют считать деньги и понимают: доллар, принесенный ОАЭ сегодня и превращенный в работающий киловатт, для развивающейся экономики сейчас нужнее и выгоднее, чем три доллара обещаний технологического суверенитета через восемь лет.
Место под среднеазиатским солнцем больше не принадлежит Москве по умолчанию — его придется защищать в условиях жесткого дефицита времени.
**Мецаморская ловушка: не для Армении, а для России**
Если в Центральной Азии Россия рискует не успеть к раздаче пирога, то в Армении ситуация иная: можно потерять значительную часть пирога, который уже лежал на тарелке.
Уверенность в том, что контроль над поставками газа и Мецаморской АЭС гарантирует вечное влияние, играет злую шутку. Энергетический баланс Армении меняется быстрее, чем реализуются крупные инфраструктурные проекты.
В 2025 году доля солнечной генерации в производстве электроэнергии достигла 16,3%. Установленная мощность солнечных электростанций выросла с 240 МВт в 2022 году до 710 МВт в 2025-м — почти втрое.
Изменения уже отражаются на работе традиционной генерации. В 2025 году выработка электроэнергии на тепловых станциях Армении сократилась на 4,4%, тогда как солнечная генерация выросла на 66,9%. За 2022–2025 годы выработка электроэнергии из газа уменьшилась примерно на 13% по данным Ember. Связывать все снижение исключительно с солнечной энергетикой было бы неверно, но направление структурных изменений очевидно.
Для «Газпрома» это не абстрактная угроза. Его дочерней компании «Газпром Армения» принадлежит энергоблок «Раздан-5» мощностью около 467 МВт. И чем больше электроэнергии Армения получает от солнца, тем меньше потенциальная потребность в загрузке газовых станций в дневные часы.
Поэтому вопрос для России заключается не только в том, кто построит новый энергоблок АЭС — «Росатом» или американский конкурент. Речь идет о более масштабном процессе: как будет перестраиваться энергосистема Армении и какое место в ней останется для российских компаний.