Почему рост цен на сырьё ещё не означает сверхдоход. Как работает рентный налог в Узбекистане
В Узбекистане для ряда добывающих проектов действует специальный рентный налог по ставке 25%. Он учитывает не только стоимость добытого сырья, но и накопленные расходы конкретного проекта. Дилшод Султанов в колонке «Газеты» объясняет, почему его нельзя просто заменить повышением налога на добычу.
Почему рост цен на сырьё ещё не означает сверхдоход. Как устроен рентный налог в Узбекистане
Почему высокая мировая цена на золото, медь или другое сырьё сама по себе ещё не означает сверхдоход для конкретного месторождения? И зачем вместе с налогом на прибыль и налогом за пользование недрами нужен отдельный рентный налог?
Недра — это не обычный производственный актив. Инвестор берёт на себя риски разведки, строительства и эксплуатации, но успешное месторождение способно приносить доход, который превышает и возмещение понесённых затрат, и нормальную доходность вложенного капитала. Часть такого дополнительного дохода связана с качеством и ограниченностью природного ресурса — это ресурсная рента.
Под нормальной доходностью понимают минимальный уровень дохода, который компенсирует инвестору стоимость вложенных средств, длительность проекта и связанные с ним геологические, производственные и рыночные риски. Такая доходность делает вложение капитала экономически оправданным, но не гарантирует прибыль и не имеет единого значения для всех месторождений.
Когда мировые цены на золото, медь или другие полезные ископаемые растут, кажется логичным просто увеличить роялти (налог за пользование недрами). Но высокая цена ещё не означает, что каждое месторождение получает сверхдоход.
Поэтому задача налоговой системы в добывающем секторе шире, чем сбор обычного налога на прибыль. Она должна обеспечить государству долю ресурсной ренты, в том числе той, что возникает в периоды высоких мировых цен.
Высокая цена полезных ископаемых видна, но не показывает размер ренты. Бухгалтерская прибыль тоже не равна ренте, поскольку включает нормальную доходность на капитал, зависит от амортизации и финансовой структуры и обычно считается по юридическому лицу, а не по отдельному проекту.
При этом ограничение по каждому проекту важно, чтобы не размывать налоговую базу за счёт других видов деятельности или не переносить расходы других месторождений.
В идеальной симметричной модели государство участвует и в положительных, и в отрицательных денежных потоках проекта. На практике бюджет обычно не возмещает расходы напрямую. Вместо этого отрицательный баланс переносится на будущие годы и увеличивается на установленную надбавку.
Капитальные и операционные затраты формируют отрицательный баланс проекта. Налог возникает только после того, как последующие доходы покрывают этот баланс с учётом начисленной надбавки. Поэтому проект не платит рентный налог в период, когда он ещё возвращает вложения.
Смысл рентного налога — дать государству долю дохода, которая остаётся после возмещения допустимых затрат проекта. Капитальные и операционные расходы уменьшают накопленный результат, а непокрытый отрицательный баланс переносится с надбавкой. Финансовые расходы при этом не уменьшают рентную базу. Чем дольше затраты остаются невозмещёнными, тем больше сумма, которую проект должен покрыть до появления рентного дохода.
В анализе «Анализ денежных потоков в налоговых режимах добывающих отраслей» специалисты Международного валютного фонда (МВФ) отмечают, что для многих стран сочетание трёх инструментов даёт существенные преимущества:
В Организации экономического сотрудничества и развития (ОЭСР) в обзоре о критически важном сырье в Центральной Азии отмечено, что в Узбекистане действует специальный рентный налог на добычу полезных ископаемых по ставке 25%. При этом ОЭСР рекомендует сохранить этот налог, проверять его параметры на экономических моделях и рассмотреть ограничение вычета исторических затрат, на которые начисляется надбавка.
Таким образом, рентный характер налога определяется не названием и не высокой ставкой. Он определяется тем, учитывает ли налоговая база накопленный результат отдельного проекта, возмещение затрат, нормальную доходность инвестора и время получения дохода. Именно это отличает специальный рентный налог от роялти и от налога на прибыль.
В Узбекистане с 1 января 2022 года режим налогообложения добывающих проектов был перестроен как трёхуровневая конструкция: наряду с налогом на прибыль применяются налог за пользование недрами и специальный рентный налог.
Специальный рентный налог применяется к установленным законом категориям добывающих проектов. При этом для участков недр, добыча на которых началась с 1 января 2024 года по 31 декабря 2025 года, предусмотрено освобождение от этого налога на весь период разработки. По остальным проектам обязательство возникает только после покрытия накопленных расходов с учётом установленной надбавки.
Эта конструкция была обусловлена необходимостью сохранить инвестиционную привлекательность проектов и обеспечить государству долю ресурсной ренты и ценовых сверхдоходов.
90
130
150
190
Она представляет собой нормативный механизм переноса невозмещённых расходов и лишь в определённой степени учитывает стоимость денег во времени.
Отдельные страны облагают дополнительные доходы добывающих компаний двумя основными способами: повышают роялти при росте мировой цены сырья или вводят дополнительный налог на прибыль.
Повышенный налог на прибыль учитывает расходы компании, однако обычно рассчитывается за каждый финансовый год. Он не показывает, окупился ли конкретный проект с учётом вложений и убытков прошлых лет. Поэтому высокая ставка налога на прибыль сама по себе не превращает его в рентный налог. При этом рентный налог учитывает результат месторождения за более длительный период и возникает только после его окупаемости.
Другой способ увеличить поступления бюджета при росте мировых цен — повысить ставку налога, который рассчитывается исходя из объёма или стоимости добытого сырья. У такого подхода есть важное преимущество: бюджет получает дополнительные поступления сразу, не дожидаясь появления прибыли у компании.
Но у него есть и ограничение. Такой налог почти не различает дешёвое и дорогое месторождение, если стоимость реализованного сырья одинакова.
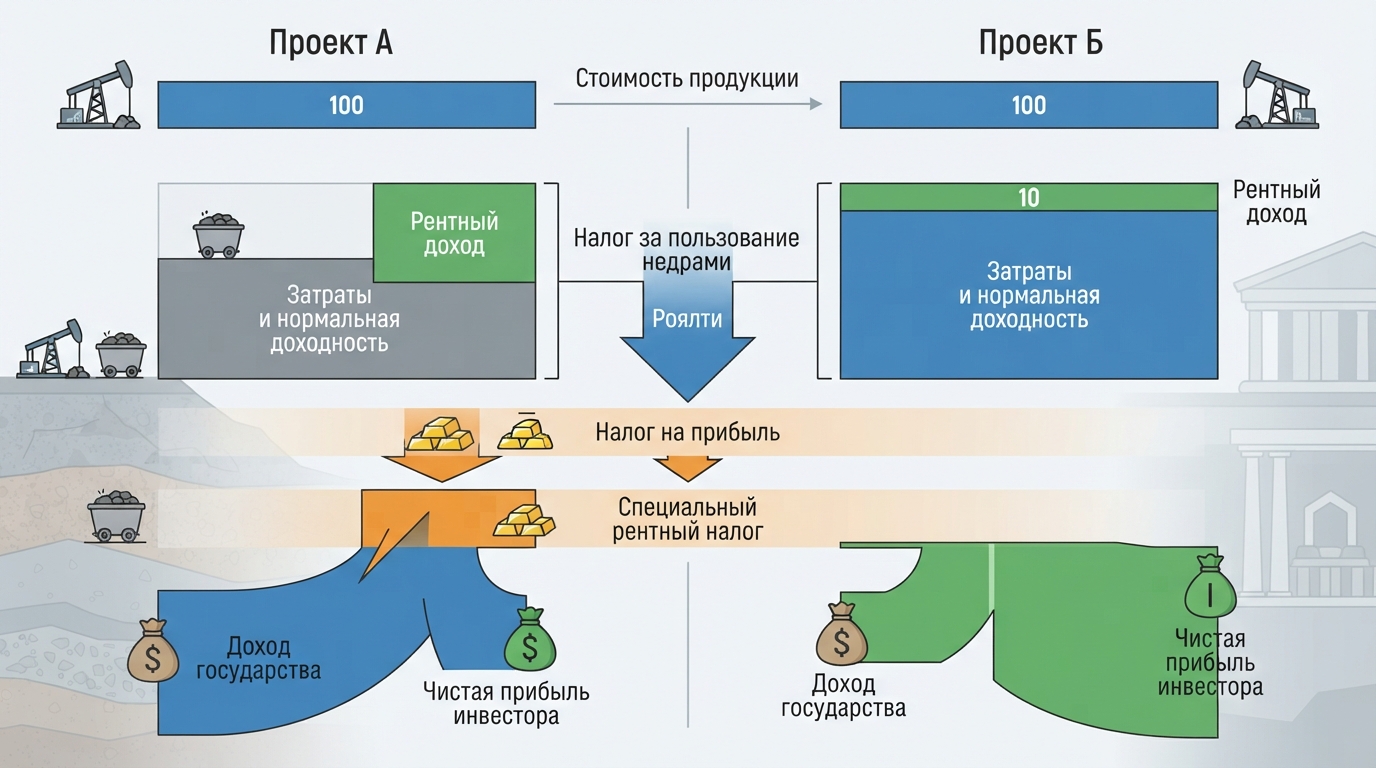
Представим два месторождения, которые продают металл по одной цене и получают одинаковую выручку.
На первом месторождении руда богаче, рядом уже есть дороги, электроэнергия и перерабатывающие мощности. На втором руда залегает глубже, требует сложного обогащения и более дорогой перевозки.
Роялти у этих проектов будет одинаковым, хотя их прибыль сильно различается. Для первого проекта повышенный налог может изъять часть сверхдохода. Для второго — часть обычной прибыли и даже средств, необходимых для возврата вложений.
Особенно это важно для новых, капиталоёмких и геологически сложных месторождений, у которых сверхдоход может быть небольшим даже при высокой цене сырья.
Показатель
Проект А
Проект Б
Вывод
Стоимость продукции
100
100
Цена и выручка одинаковы
Затраты и нормальная доходность инвестора
55
90
Экономика проектов различается
Рентный доход
45
10
Способность платить неодинакова
Роялти от валовой стоимости
То же
То же
Налог различий не видит
Поэтому повышение роялти вслед за мировой ценой не позволяет точно определить сверхдоход. Такой налог не учитывает затраты, окупаемость проекта и сложность месторождения. Чем выше его ставка, тем больше риск, что разработка дорогих запасов станет невыгодной.
Это не означает, что роялти нужно отменять. Умеренный налог обеспечивает бюджету поступления с самого начала работы месторождения — ещё до того, как проект покажет прибыль. Но роялти не должно быть основным способом изъятия сверхдохода.
Специальный рентный налог точнее определяет сверхдоход, но администрировать его сложнее, чем обычный налог на добычу. Государству нужно проверять не только объём сырья и цену его продажи, но и расходы компании.
При администрировании такого налога необходимо учитывать несколько основных рисков:
Эти риски не означают, что от рентного налога нужно отказаться. Они означают, что его правила должны быть ясными, проверяемыми и одинаковыми для всех проектов. Инвесторы и налоговые органы должны понимать, какие расходы принимаются, как рассчитывается накопленный результат и когда возникает налог.
Для этого необходимо продолжать повышать квалификацию сотрудников налоговых органов и сформировать специализированную команду по администрированию рентного налога. При необходимости следует совместно с заинтересованными сторонами разработать подробные рекомендации по применению специального рентного налога.
Государству не нужно выбирать между доходами бюджета и развитием новых месторождений. Эти задачи можно совместить, если каждый налог выполняет свою функцию.
Умеренный налог за пользование недрами обеспечивает поступления с начала разработки. Налог на прибыль изымает часть обычной прибыли компании. Специальный рентный налог позволяет государству получить дополнительный доход тогда, когда месторождение окупилось и действительно начало приносить сверхдоход.
Поэтому повышение роялти вслед за мировой ценой или введение прогрессивного налога на прибыль не заменяют рентный налог. Более правильный путь — сохранить специальный рентный налог, сделать его правила понятными для всех и повысить качество проверки расходов.
В этом случае государство участвует в сверхдоходе, но не делает разработку новых, сложных и дорогих месторождений невыгодной.