

Почему наличные деньги продолжают процветать даже на фоне роста цифровых платежей в Индии
Цифровые платежи переживают бум, однако наличные деньги по-прежнему глубоко укоренены в экономике Индии, свидетельствуют данные центрального банка.
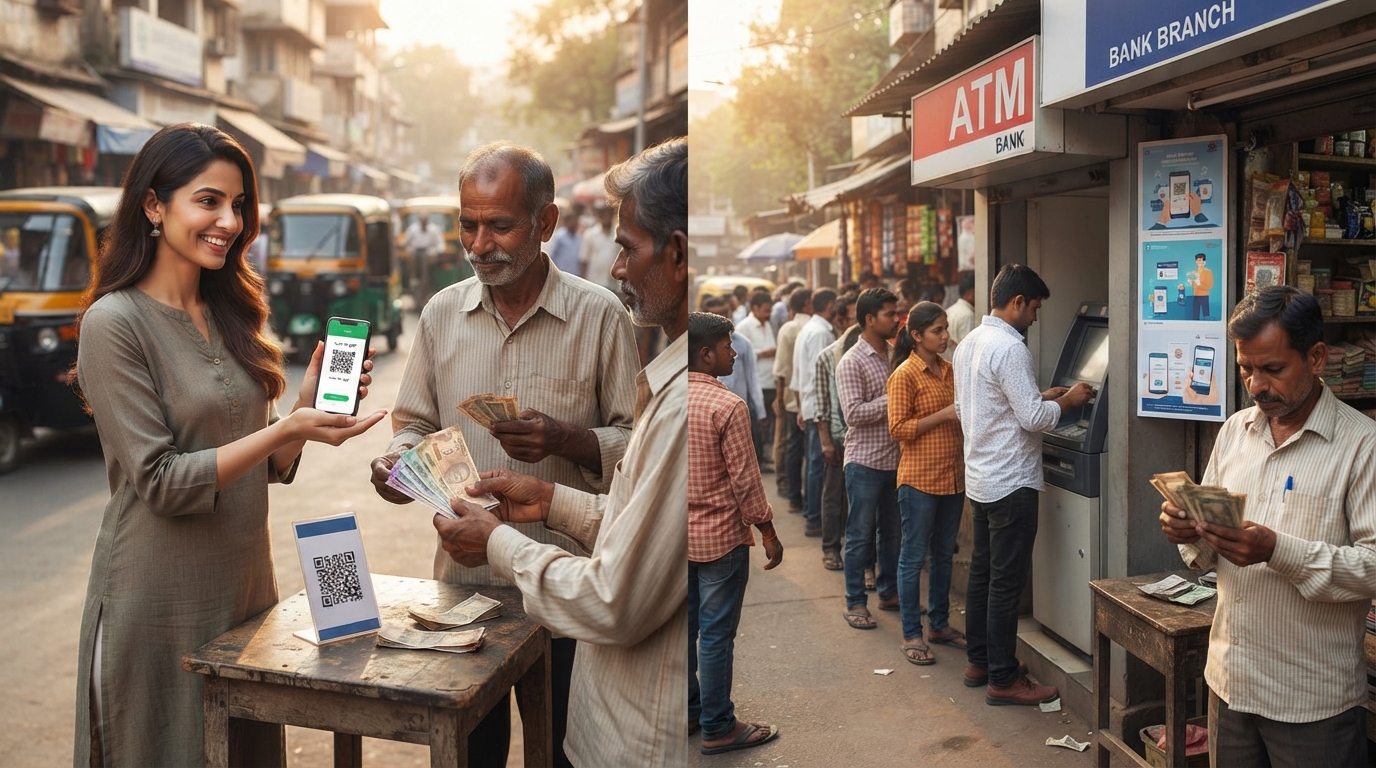
Почему наличные деньги продолжают процветать даже на фоне расширения цифровых платежей в Индии
С каждым годом все больше индийцев используют бесконтактную оплату, сканируют коды и проводят картами. Но с каждым годом они также хранят все больше бумажных денег.
Резервный банк Индии (РБИ), центральный банк страны, сейчас имеет в обращении 176 миллиардов банкнот. Ежегодно он печатает от 28 до 30 миллиардов новых банкнот шести различных номиналов и изымает около 21 миллиарда. Это колоссальная логистическая задача.
Тем не менее, даже когда объем цифровых транзакций через Единый платежный интерфейс (UPI) стремится к миллиарду в день, объем наличных денег, циркулирующих в экономике, продолжает быстро расти.
«Объем валюты в обращении продолжает расти двузначными темпами, даже несмотря на то, что доля наличных в индивидуальных транзакциях снижается благодаря росту внедрения цифровых платежей. Такое сочетание затрудняет прогнозирование будущего спроса, что усложняет наше планирование производственных и распределительных мощностей», — заявил Шириш Чандра Мурму, заместитель управляющего РБИ, в своем выступлении перед центральными банкирами в Джакарте в прошлом месяце.
Индия сотворила величайшее в мире чудо в сфере цифровых платежей.
Он назвал это «парадоксом наличных денег». Но что на самом деле означает «валюта в обращении»?
Это относится к общей стоимости физических банкнот и монет, находящихся у населения и бизнеса, независимо от того, тратятся они или просто хранятся. В Индии наличные деньги доходят до людей четырьмя основными путями: через 19 региональных офисов РБИ; банковские филиалы; более 250 000 банкоматов и платежных терминалов; а также миллионы «бизнес-корреспондентов» — местных агентов, предоставляющих базовые банковские услуги в сельской местности и малых городах.
По любым меркам это огромное количество наличных. Для сравнения, Мурму сообщил, что на конец прошлого года в обращении находилось около 56 миллиардов долларовых купюр США и 30 миллиардов банкнот евро.
В этом сравнении есть одна оговорка: показатель РБИ частично завышен из-за большей доли банкнот более низкого номинала, что означает необходимость большего количества купюр для выражения той же стоимости транзакции.
Загадка заключается не в том, что индийцы до сих пор пользуются наличными — согласно недавним исследованиям, еще в 2019 году 94% транзакций совершались с использованием наличных.
Загадка в том, что объем наличных денег увеличивается, даже несмотря на то, что их роль в повседневных платежах сокращается.
«Парадокс наличных денег изучается во всем мире, и Индия представляет собой уникальный и новый пример этого явления, учитывая масштабы как наличных, так и безналичных платежей», — рассказал Би-би-си Тагат, экономист, изучающий платежное поведение в Индии.
По его словам, рост объема наличных денег наряду с цифровыми платежами стал особенно заметен после мирового финансового кризиса 2007–2008 годов, при этом исследования Банка международных расчетов показывают аналогичную тенденцию по всему миру.
По мнению Тагата, валюта по-прежнему выполняет три функции — как средство платежа, средство сбережения и защита от бедствий. Приложения заменяют только первую. Вот почему одни лишь цифровые платежи не могут объяснить полную картину спроса на наличные деньги.
Проведенная в Индии в 2016 году «демонетизация» в одночасье аннулировала 86% наличных денег страны по стоимости.
Дэвид Хамфри из Университета штата Флорида, который изучал использование наличных денег в 14 странах вместе с соавтором Танаем Кхиаонаронгом, говорит, что внедрение цифровых платежей — это лишь одна из нескольких сил, которые могут влиять на то, сколько наличных денег люди держат на руках.
Это приводит к другому вопросу: хранят ли домохозяйства больше наличных денег вне банковской системы — на случай чрезвычайных ситуаций, для сохранности или для покупки таких активов, как золото в Индии?
Он также указывает на фактор, который имеет особое значение для основных резервных валют: большая часть роста приходится на банкноты, хранящиеся или используемые за рубежом, а не в стране, которая их выпустила.
США — наглядный пример. Крупные купюры номиналом 50 и 100 долларов широко хранятся и используются за рубежом, но «редко встречаются в обычных внутренних легальных наличных расчетах», говорит Хамфри.
Он добавляет, что Федеральная резервная система регулярно получает непригодную к использованию валюту США из-за рубежа, заменяет ее на пригодные банкноты и отправляет обратно отправителю. Большая часть стоимости этих непригодных банкнот приходится на 50- и 100-долларовые купюры.
Это, по его словам, помогает объяснить, почему ФРС сообщает, что общая стоимость валюты США в обращении продолжает расти, даже несмотря на то, что стоимость наличных, снимаемых в отечественных банкоматах — показатель повседневных расходов, в основном в 20-долларовых купюрах, наряду с 5- и 10-долларовыми банкнотами — в последнее время снизилась.
Европейский центральный банк (ЕЦБ) также зафиксировал рост объема банкнот евро в обращении с примерно 1 триллиона евро в 2016 году до 1,6 триллиона евро в этом году.
Существует и менее заметная сторона наличной экономики. Исследование Хамфри определяет растущую стоимость внутренней незаконной деятельности, которая часто зависит от неучтенных наличных операций, как одну из структурных причин, по которым рост объема валюты может опережать зарегистрированные расходы — фактор, особенно актуальный для Индии.
Сделки с недвижимостью в Индии регулярно включают платежи наличными, отчасти потому, что гербовый сбор и установленные государством «зональные ставки» могут отставать от рыночных цен, что дает покупателям и продавцам стимул занижать стоимость сделки и выплачивать разницу наличными.
, которая в 2016 году в одночасье аннулировала 86% наличных денег страны по стоимости, была нацелена на запасы «черного» нала, но оставила этот поток практически нетронутым, говорят экономисты. Это помогает объяснить, почему за десятилетия оценок объема «черного нала», вложенного в недвижимость, так и не удалось получить надежную цифру.
Кроме того, существует то, что можно назвать психологией беспрепятственности. Тагат указывает на исследования, в том числе на работу, опубликованную недавно в Journal of Consumer Research, показывающие, что цифровые платежи все чаще разрабатываются так, чтобы устранить «боль» от оплаты — содрогание при передаче банкнот — и заменить ее приятным звуковым сигналом.
В теории это должно еще больше снизить спрос на наличные. Тот факт, что этого не произошло, указывает на то, что валюту поддерживает что-то еще: страх — не только страх тратить, но и страх перед тем, что произойдет в случае сбоя цифровых систем.
Более 550 миллионов индийцев используют цифровую платежную систему Единого платежного интерфейса (UPI).
Здесь индийский опыт перекликается с европейским.
Филип Лейн, главный экономист ЕЦБ, заявил на летней конференции в Ирландии в этом году, что хотя количество банкнот, используемых в транзакциях, падает, объем, хранящийся у домохозяйств, продолжает расти — именно то, о чем Мурму говорил в Джакарте.
Очевидно, что наличные деньги, как в богатых демократиях, так и в Индии, переосмысливаются как важнейшая инфраструктура для плохих времен, а не для хороших.
Маккарти формулирует это наиболее четко: пожилые люди, сельская беднота, жертвы домашнего насилия, скрывающие операции от обидчика, и дети, узнающие, что такое деньги, — все они зависят от них. «Некоторые потребители, — сказала она мне, — предпочитают конфиденциальность и удобство наличных денег».
Для РБИ Индии это создает непростую задачу планирования бюджета.
Он управляет собственными бумажными фабриками, четырьмя печатными фабриками для банкнот и чернильными заводами — целой цепочкой поставок, разработанной для самообеспечения, — одновременно продвигая самую успешную в мире сеть мгновенных платежей.
Тагат говорит, что это ставит РБИ перед трудным решением: сколько тратить на управление наличными деньгами, а сколько на поощрение цифровых платежей, особенно сейчас, когда наконец начинаются испытания полимерных банкнот номиналом 10 и 20 рупий, впервые предложенные десять лет назад.
Мурму назвал надежные наличные деньги частью «монетарного суверенитета». Тагат говорит, что неформальное использование рупии по всей Южной Азии дает Индии еще один повод поддерживать работу своего валютного механизма в качестве амортизатора для всего региона.
«У РБИ, — говорит Тагат, — есть веские основания для сохранения наличных денег, несмотря на новые альтернативы цифровых платежей».
Если UPI, как сообщается, начнет взимать комиссию за транзакции по мелким платежам, наличные деньги могут вернуть себе долю даже в платежах, а не только в сбережениях, добавляет он.
Политический урок ясен и немного отрезвляет: цифровые платежи не сделали наличные устаревшими. Наличные деньги — это не столько вытесняемая технология, сколько страховой полис, от которого никто не хочет отказываться.