Офисный рынок Ташкента переходит в более зрелую фазу. Что происходит с предложением, ставками и спросом — исследование CMWP Uzbekistan
За шесть лет объём офисных площадей, сдающихся в аренду в Ташкенте, вырос более чем в четыре раза. Теперь рост предложения замедляется. Аналитики CMWP Uzbekistan считают, что рынок переходит в более зрелую фазу. Что привело к этим изменениям — в обзоре исследования компании.
Офисный рынок Ташкента входит в более зрелую стадию. Что происходит с предложением, ставками и спросом — исследование CMWP Uzbekistan
Сейчас в него входят 138 действующих, строящихся и реконструируемых бизнес-центров, включая ранее не учитывавшиеся компанией объекты — в основном классов B и C.
Чтобы точнее интерпретировать локальные изменения на рынке, эксперты добавили категорию Prime — в новой классификации компании так обозначается класс A+, объединяющий ключевые офисные объекты столицы с самыми высокими требованиями к качеству инженерных систем (в том числе 4-трубной системе кондиционирования и увлажнения воздуха), обеспеченности парковочными местами и структурой владения в одних руках.
«Выделение бизнес-центров премиального сегмента позволяет точнее определить верхний ценовой диапазон рынка и повысить сопоставимость объектов внутри каждого класса», — говорится в отчёте.
В общий объём офисного фонда Ташкента также включены объекты Built to Suit (BTS) — бизнес-центры, возведённые под конкретного пользователя.
Поскольку они не представлены на открытом рынке аренды, при расчёте рыночной вакантности и средних арендных ставок аналитики их не учитывали.
По состоянию на сентябрь 2026 года общая арендопригодная площадь (GLA) составляет 1 074 946 кв. м, включая 282 270 кв. м BTS.
С начала 2026 года были введены в эксплуатацию бизнес-центры Summit и BoMI, Infinity Tower 2 (классов A и Prime), а также Sapphire и Chust (класса B). Их совокупная площадь составляет 125 457 кв. м GBA и 85 389 кв. м GLA.
Аналитики подчёркивают, что дальнейшее развитие рынка будет обеспечиваться прежде всего за счёт реализации уже заявленных проектов.
«В ближайшие четыре года, согласно анонсам девелоперов, планируется ввести ещё 13 бизнес-центров: четыре класса A и девять класса B. Совокупный объём нового предложения, включая возврат на рынок одного объекта после реконструкции, превысит 112 тыс. кв. м GLA — около 14% текущего объёма арендопригодных площадей. Это указывает на замедление темпов роста предложения», — говорится в отчёте.
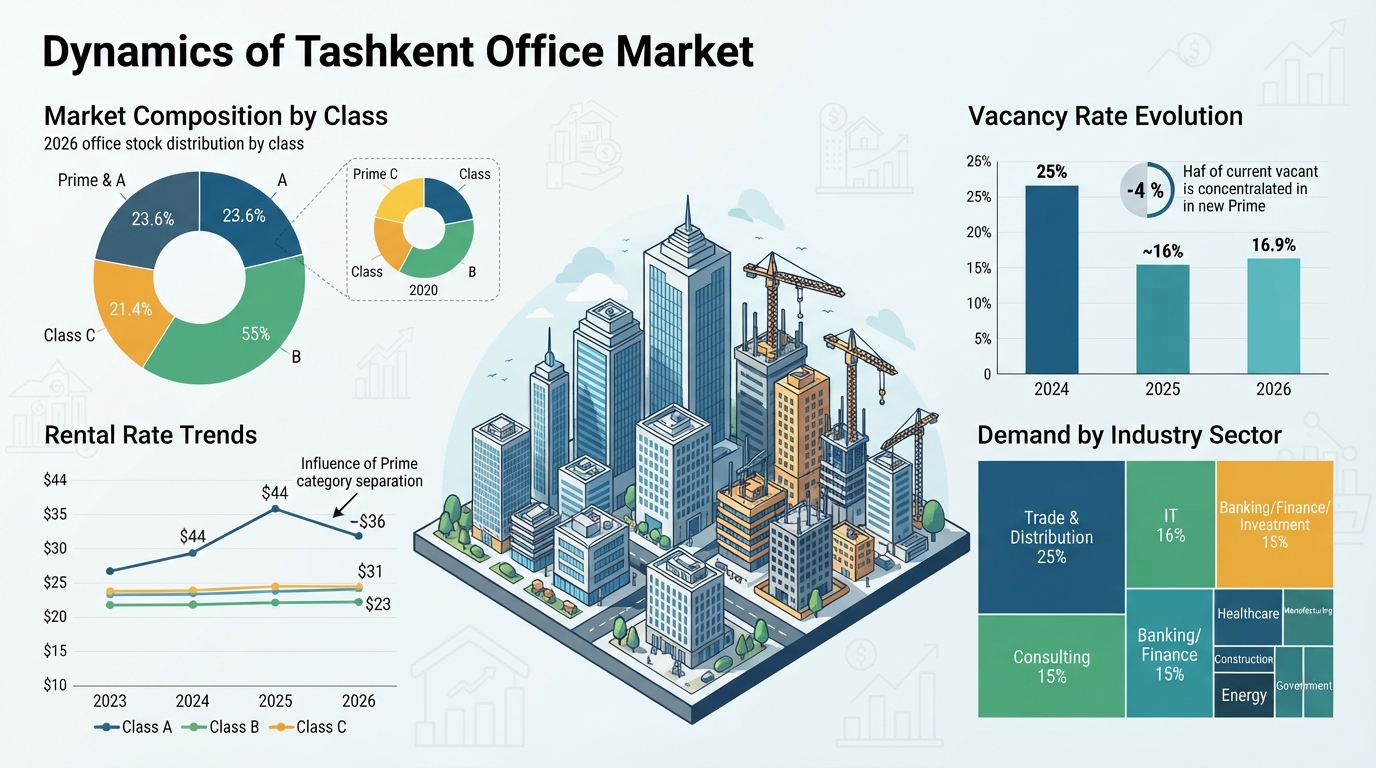
В структуре существующего предложения без учёта объектов BTS доминируют бизнес-центры класса B — их доля в совокупном фонде выросла с 43% в 2020 году до 55% в 2026-м.
До 2021 года основу офисного фонда составляли бизнес-центры класса C, однако к 2026 году их доля снизилась с 57% до 21,4%.
Формирование высококлассного офисного сегмента началось в 2021 году с появлением первых бизнес-центров класса A. В 2023 году на рынок вышли первые объекты категории Prime. К 2026 году совокупная доля объектов класса A и категории Prime достигла 23,6%.
Уровень вакантности существующего рынка офисной недвижимости в 2026 году составляет около 16,9%. Это немного выше показателя 2025 года (~16%), но заметно ниже уровня 2024 года (25%). Около половины всех свободных площадей приходится на объекты категории Prime. Высокая концентрация вакантных площадей в категории Prime в первую очередь связана с вводом в эксплуатацию новых бизнес-центров Summit и BoMI. В классах A и B свободно примерно по 23% площадей.
В 2023—2026 годах ставки в классах B и C почти вернулись к уровню 2023 года, что говорит об устойчивости ценового уровня в этих сегментах.
Сейчас средняя маркетируемая ставка в классах B и C, включая НДС и эксплуатационные расходы, составляет от $23 до $31.
В классе A, напротив, произошла заметная корректировка: после достижения максимума в $44 за кв. м в 2025 году ставка снизилась до ~$36. В отчёте отмечается, что снижение связано не только с рыночной коррекцией, но и с выделением объектов Prime в отдельную категорию, что повлияло на среднюю ставку. В CMWP Uzbekistan отмечают, что наличие офисной отделки повышает итоговую рыночную ставку примерно на 15−35% по сравнению с чистой арендной ставкой.
Фактический спрос отличается широкой отраслевой структурой. Наибольшая доля приходится на торговлю и дистрибуцию (25%), далее идут IT-компании (16%), консалтинг (15%), а также сектор банков, финансов и инвестиций (около 15%). Вместе они формируют более 55% спроса, что подтверждает ориентацию бизнес-центров преимущественно на коммерческие и технологически развитые отрасли.
В совокупности заметную долю занимают здравоохранение, производство и строительный/девелоперский сектор (около 5% каждый). Меньшие доли приходятся на сырьевые и энергетические компании (4%) и государственные структуры (около 3%).
В CMWP Uzbekistan считают, что рынок переходит в более зрелую фазу: темпы нового строительства замедляются, а конкуренция всё больше определяется качеством, а не объёмом предложения. Появление категории Prime при ограниченном вводе новых объектов классов A и B в ближайшие годы, по мнению аналитиков, усилит конкуренцию в верхнем сегменте рынка. Ещё один фактор — высокая доля BTS-объектов в структуре фонда. Это показывает, что часть крупных компаний уже предпочитает строить офисы под себя, а не арендовать их, что в перспективе может ещё сильнее сместить баланс между арендой и собственным строительством.