

Не платим и не планируем?
Компании Казахстана стали крупнейшими должниками российского бизнеса в СНГ. Следом идут Белоруссия и Узбекистан
Не платим и не собираемся?
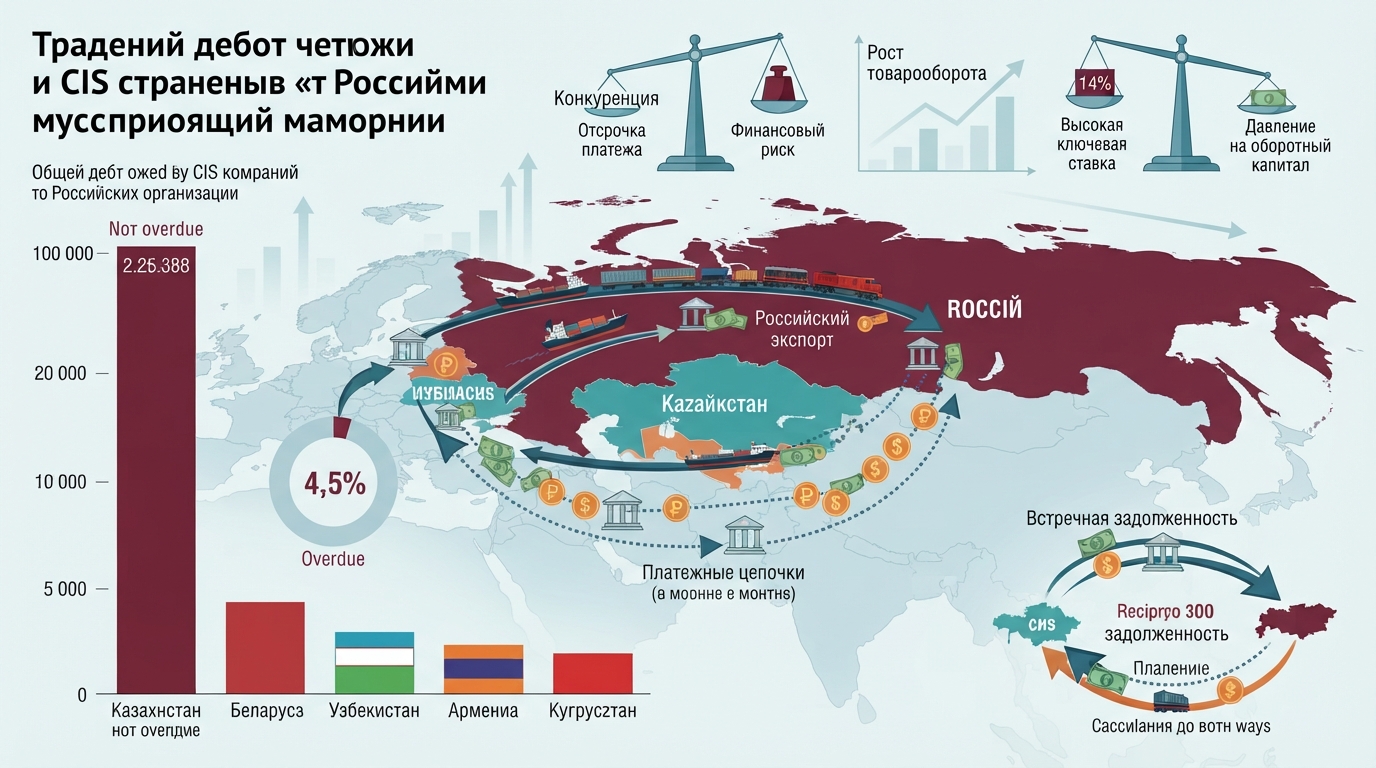
К концу июня задолженность компаний стран СНГ перед российскими организациями почти достигла 1 трлн рублей — 967 млрд рублей — и за год увеличилась более чем на 40%. Самая крупная сумма приходится на Казахстан — 401,3 млрд рублей. Это около 41,5% всей задолженности компаний СНГ перед российскими организациями. При этом просрочено лишь примерно 4,5% общей задолженности по СНГ, так что рекордный показатель вовсе не означает массовый отказ компаний платить по счетам.
Далее идут Белоруссия с 327,3 млрд рублей и Узбекистан с 81,7 млрд рублей. Компании Армении должны около 65 млрд рублей, Кыргызстана — 52,3 млрд рублей. На эти пять стран приходится почти 96% всей зафиксированной задолженности.
401 млрд рублей — это не просрочка
В статистике термин «задолженность» не означает, что вся сумма уже просрочена или ее невозможно взыскать. Из 967 млрд рублей на просроченные обязательства приходится около 43 млрд рублей, то есть лишь 4,5%. Иными словами, примерно 95,5% суммы пока относятся к текущим расчетам между компаниями. Поэтому утверждение о том, что казахстанские предприятия «не вернули России 401 млрд рублей», было бы неверным.
Речь прежде всего идет о деньгах, которые российские поставщики уже должны получить по заключенным договорам, но которые на отчетную дату еще находились в расчетах.
Почему Казахстан оказался на первом месте
Большая сумма задолженности совпала с ростом торговли между двумя странами. В первом полугодии 2026 года товарооборот Казахстана и России вырос на 7% — до 13,2 млрд долларов.
Особенно заметно увеличился российский экспорт в Казахстан: импорт Казахстана из России вырос на 14% и достиг 9,7 млрд долларов. Чем больше объем поставок и чем чаще контракты предусматривают отсрочку платежа, тем выше может быть дебиторская задолженность российских продавцов.
Поэтому само первое место Казахстана по сумме обязательств еще не говорит об ухудшении платежеспособности местного бизнеса.
Платежи могут идти несколько месяцев
Одной из причин роста задолженности участники рынка называют усложнение международных расчетов. После усиления санкционных ограничений банки в странах СНГ стали проводить дополнительные проверки трансграничных платежей, а сами платежные цепочки стали длиннее.
Из-за роста числа посредников и банков-корреспондентов между поставкой товара и окончательным получением денег российским продавцом может проходить несколько месяцев. В такой ситуации задолженность может расти даже тогда, когда покупатель намерен полностью исполнить контракт.
Российские поставщики дают больше отсрочек
Второй фактор — конкуренция.
На рынках Центральной Азии российские поставщики активно соперничают с компаниями из Китая и Турции, которые могут предлагать покупателям более низкие цены, альтернативную логистику и гибкие условия оплаты.
Чтобы не потерять клиента, российскому экспортеру приходится соглашаться на поставку сейчас с оплатой через несколько недель или месяцев. По сути, поставщик на этот период кредитует покупателя за счет собственных оборотных средств. Для клиента это выгодно. Для продавца — дополнительный финансовый риск.
И российские компании должны партнерам из СНГ
Расчеты идут в обе стороны. Задолженность российских организаций перед компаниями из стран СНГ тоже выросла за год — примерно на четверть — и достигла около 506 млрд рублей. Однако это почти вдвое меньше 967 млрд рублей, которые должны российским организациям контрагенты из СНГ.
То есть рост расчетных обязательств наблюдается с обеих сторон, хотя их масштаб заметно различается.
Высокая ставка делает отсрочку дороже
Для российских поставщиков проблема становится острее из-за дорогого финансирования. 11 сентября Банк России сохранил ключевую ставку на уровне 14% годовых.
Если предприятие отправило товар покупателю и предоставило несколько месяцев отсрочки, ему все это время нужно самостоятельно финансировать зарплаты, закупку нового сырья, логистику и производство следующей партии. При нехватке собственных средств приходится брать банковский кредит.
Поэтому даже исправно погашаемая дебиторская задолженность при высокой стоимости денег способна заметно давить на оборотный капитал.
Ситуация развивается на фоне снижения инвестиционной активности в российской экономике. В первом полугодии 2026 года инвестиции в основной капитал в России в сопоставимых ценах сократились на 9,9% год к году, до 16,2 трлн рублей в номинальном выражении.
Но напрямую связывать это падение именно с задолженностью компаний СНГ нельзя. Речь идет лишь об одном из факторов, которые могут ограничивать свободные средства предприятий наряду с высокой стоимостью кредитов, налоговой нагрузкой, внутренним спросом и общей экономической конъюнктурой.
Узбекистан тоже быстро наращивает торговлю с Россией
Рост задолженности происходит одновременно с расширением торговли России с другими странами региона.
В первом полугодии товарооборот Узбекистана с Россией вырос на 15,7% — до 7,01 млрд долларов. Россия остается вторым крупнейшим торговым партнером республики после Китая.
Торговля России с Белоруссией также продолжает расти: за первые шесть месяцев 2026 года увеличение составило 12,5%.
Поэтому рост абсолютной задолженности частично отражает и расширение самого объема торговли.
Главный риск — не сумма, а срок возврата денег
Для российского бизнеса ключевой вопрос заключается не столько в рекордных 967 млрд рублей, сколько в том, как долго эти средства остаются вне оборота и какая их часть в итоге становится проблемной. Пока просрочка составляет всего около 4,5%, оснований говорить о масштабном кризисе неплатежей в СНГ нет.
Однако сочетание длинных расчетов, высокой стоимости кредитов и необходимости предлагать покупателям более выгодные условия фактически заставляет российских экспортеров финансировать часть торговли собственными средствами.