

Как высокорисковые предприятия справляются с ограничениями на обработку платежей
Почему регулируемые продавцы теряют доступ к платежным сервисам, и какова роль андеррайтинга и комплаенса в его сохранении.
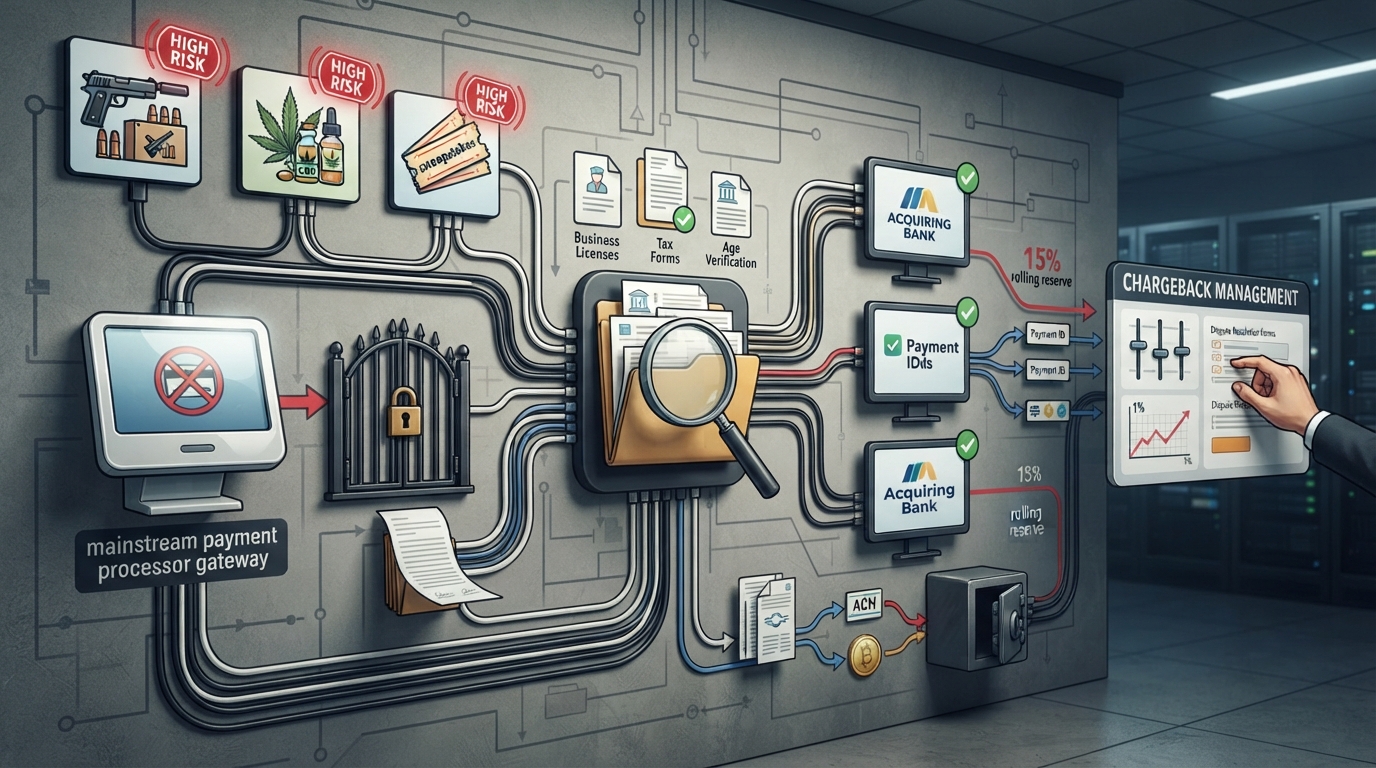
Как высокорисковый бизнес справляется с ограничениями по обработке платежей
Компании в таких отраслях, как торговля огнестрельным оружием, продукцией из CBD и проведение розыгрышей, сталкиваются с проблемой, с которой никогда не сталкивается большинство обычных ритейлеров: поиск надежного способа приема платежей от клиентов. Стандартные платежные провайдеры часто отказывают таким предприятиям или закрывают их счета без предупреждения, вынуждая торговцев спешно принимать меры для защиты денежных потоков. Для предпринимателей на специализированных рынках понимание причин этих ограничений и доступных альтернатив стало имеет решающее значение.
Платежные провайдеры оценивают риск на основе комплекса факторов, включая уровень возвратных платежей (чарджбэков), внимание со стороны регулирующих органов, репутационные риски и вероятность мошенничества. Бизнес, продающий товары с возрастными ограничениями, работающий в серых зонах законодательства или торгующий товарами с высоким уровнем возвратов, естественным образом попадает в категории, которые провайдеры считают потенциальными обязательствами. Продавцы огнестрельного оружия работают в условиях строго регулируемой системы, различающейся в зависимости от юрисдикции, в то время как торговцы CBD должны ориентироваться в меняющемся законодательстве как на федеральном уровне, так и на уровне штатов. Компании, организующие розыгрыши, часто обвиняются в сходстве с игорным бизнесом, даже когда они действуют строго в рамках закона.
Крупные провайдеры, такие как Stripe, Square и PayPal, ведут четкие списки запрещенных видов бизнеса. Эти платформы обслуживают миллионы торговцев с низким уровнем риска и в целом предпочитают избегать бремени соблюдения нормативных требований и репутационных рисков, связанных с противоречивыми секторами. Продавец огнестрельного оружия или ритейлер CBD, которому удается открыть счет у обычного провайдера, все равно может столкнуться с внезапным расторжением договора, как только тип его деятельности будет обнаружен в ходе плановой проверки. Такая нестабильность толкает пострадавшие компании к специализированным решениям.
Когда платежный провайдер закрывает счет, последствия выходят далеко за рамки простых неудобств. Средства могут удерживаться месяцами в течение резервного периода, данные о платежах клиентов приходится переносить, а выручка может прекратиться на время перехода. Для предприятий с низкой маржинальностью перерыв в обработке платежей может означать задержку заработной платы, напряженность в отношениях с поставщиками или нехватку товарных запасов. Неопределенность также затрудняет долгосрочное планирование, поскольку торговцы не могут с уверенностью инвестировать в маркетинг или расширение, когда их платежная инфраструктура может исчезнуть в любой момент.
Финансовые институты по всему миру усиливают надзор за платежными потоками, особенно в секторах, считающихся высокорисковыми. Недавние изменения в законодательстве, включая предложения по более строгому мониторингу крупных переводов и транзакций с участием высокорисковых юрисдикций, указывают на более широкий тренд к усилению контроля. Торговцам в затронутых отраслях следует ожидать повышенных требований к документации и более жесткого андеррайтинга, даже при работе со специализированными провайдерами.
Провайдеры торговых счетов (merchant accounts) для высокорискового бизнеса создаются специально для обслуживания отраслей, от которых отказываются обычные платежные сервисы. Эти компании поддерживают связи с банками-эквайерами, готовыми принимать профили с повышенным уровнем риска в обмен на более высокую комиссию за обработку. Их андеррайтинг более детален, чем стандартные проверки, и обычно требует обширной деловой документации, финансовой отчетности и часто личных гарантий от владельцев бизнеса.
Для компаний из сферы торговли оружием, CBD или проведения розыгрышей использование такого провайдера, как 2accept, может обеспечить стабильность, которую не могут предложить универсальные платежные сервисы. Эти специализированные службы понимают правила соблюдения требований, уникальные для каждой отрасли, предоставляют инструменты управления чарджбэками, разработанные для высокорисковых профилей, и структурируют счета таким образом, чтобы распределять объем обработки по нескольким идентификаторам торговца (MID), когда это оправдано объемом транзакций. Обратной стороной является цена: комиссии за обработку обычно составляют от 3,5% до 8% за транзакцию по сравнению с 2,5%–3% для бизнеса с низким уровнем риска.
Подача заявки на открытие высокорискового торгового счета включает больше бумажной работы, чем стандартная процедура. Компании должны быть готовы предоставить лицензии, банковские выписки за последние три-шесть месяцев, выписки по обработке платежей (если есть история торговых счетов), подробный бизнес-план и информацию об источниках продукции и процедурах соблюдения нормативных требований. Провайдеры также изучают историю чарджбэков, кредитный рейтинг и срок существования бизнеса. Стартапы сталкиваются с более жесткими требованиями, чем действующие компании с чистой репутацией.
Одобрение может занять от нескольких дней до нескольких недель в зависимости от сложности бизнеса и скорости ответа банка-эквайера. Распространенной практикой являются удержание гарантийного резерва (rolling reserve), когда провайдер удерживает процент от каждой транзакции на определенный период для покрытия возможных чарджбэков. Требования к резерву обычно составляют от 5% до 15% от ежемесячного объема и удерживаются в течение трех-шести месяцев. Хотя это защищает провайдера, это сокращает оборотный капитал и должно учитываться при планировании денежных потоков.
Торговый счет сам по себе не обрабатывает платежи; он должен быть связан с платежным шлюзом, который управляет техническим взаимодействием между веб-сайтом, банком клиента и банком-эквайером. Высокорисковые провайдеры обычно предоставляют шлюзовые решения, созданные для работы с их торговыми счетами, хотя некоторые разрешают интеграцию со сторонними платежными шлюзами, если бизнесу требуются специализированные функции. Шлюз должен поддерживать способы оплаты, предпочитаемые клиентами, включать инструменты обнаружения мошенничества и предоставлять четкую отчетность о статусе транзакций и спорах по чарджбэкам.
Техническая настройка может сильно различаться по сложности. Хостинговые платежные страницы требуют минимальной разработки, но перенаправляют клиентов на внешний сайт для завершения покупки, что может снизить конверсию. Интеграция через API удерживает клиентов на сайте в течение всего процесса оплаты, но требует больше технических навыков для реализации. Функции для мобильных устройств и точек продаж (POS) важны для бизнеса с физическими локациями или выездными отделами продаж. Также важно проверить, поддерживает ли шлюз рекуррентные платежи для подписок и может ли он справляться с пиковыми объемами транзакций без задержек.
В высокорисковых отраслях наблюдается более высокий уровень чарджбэков, поэтому упреждающее управление ими имеет решающее значение. Чарджбэки происходят, когда клиенты оспаривают транзакции через свои банки-эмиенты, и чрезмерный уровень возвратов может привести к закрытию счета даже у специализированных провайдеров. Большинство провайдеров устанавливают порог на уровне от 1% до 2% от общего числа транзакций, хотя это зависит от отрасли и объема обработки. Каждый чарджбэк стоит от пятнадцати до ста долларов, а repeated-споры могут привести к помещению счетов в программы мониторинга, что еще больше увеличивает расходы.
Снижение количества чарджбэков начинается с четких описаний товаров, прозрачной политики возврата и оперативной службы поддержки клиентов. Текст описания платежа в выписках по кредитным картам должен четко отображать название компании, чтобы избежать путаницы, способной вызвать споры. Транзакции без присутствия карты (Card-not-present) должны использовать проверку CVV и AVS. Инструменты обнаружения мошенничества должны фиксировать подозрительные паттерны заказов, такие как несколько заказов с разных карт на один и тот же адрес или необычно крупные заказы от новых клиентов. Когда чарджбэки все же происходят, компании должны быстро реагировать, предоставляя документацию, подтверждающую легитимность транзакции, включая подписанные подтверждения доставки, записи общений с клиентами и доказательства того, что условия были четко раскрыты.
Получение высокорискового торгового счета — это только первый шаг. Его сохранение требует постоянного внимания к соблюдению правил, уровню чарджбэков и паттернам транзакций. Компании должны вести подробный учет всей деятельности, поскольку провайдеры проводят периодические проверки и могут запросить обновленную документацию. Если бизнес-модель меняется и включает новые линейки продуктов или услуг, провайдер должен быть проинформирован до внесения этих изменений, поскольку незаявленная деятельность может спровоцировать проверки или закрытие счета.
Диверсификация может обеспечить дополнительную защиту от сбоев в обработке платежей. Некоторые высокорисковые компании имеют счета у нескольких провайдеров и перенаправляют транзакции на резервные процессоры в случае возникновения проблем с основным счетом. Это усложняет процесс и увеличивает расходы, но также служит страховкой от внезапных отключений. Альтернативные способы оплаты, включая переводы ACH, криптовалюту или варианты оплаты при доставке, могут дополнить эквайринг карт и снизить зависимость от какого-либо одного платежного канала.
Среда обработки платежей для высокорисковых отраслей продолжает меняться по мере ужесточения регулирования и пересмотра финансовыми институтами допустимого уровня риска. Компаниям в этих секторах необходимо следить за обновлениями в законодательстве, вести тщательный учет и работать с провайдерами, которые понимают их специфические обязательства по соблюдению требований. Хотя затраты и ограничения остаются более высокими, чем у обычных ритейлеров, специализированные провайдеры торговых счетов обеспечивают стабильность, необходимую для долгосрочного роста в сложных отраслях.