

Как изменения цен на нефть влияют на экономику Узбекистана
В статье анализируются изменения цен на нефть на мировом рынке и их влияние на экономику Узбекистана, в частности, каналы воздействия на инфляцию, экономический рост, цены на топливо и транспортные расходы. Также представлены предложения по повышению энергетической безопасности страны в условиях шоков нефтяных цен.
**Как изменения цен на нефть влияют на экономику Узбекистана**
Нефть является одним из важнейших источников энергии в современной мировой экономике, и колебания ее стоимости оказывают существенное влияние на экономику стран мира. По данным МЭА, доля нефти в мировом энергетическом балансе составляет около 30–31%.
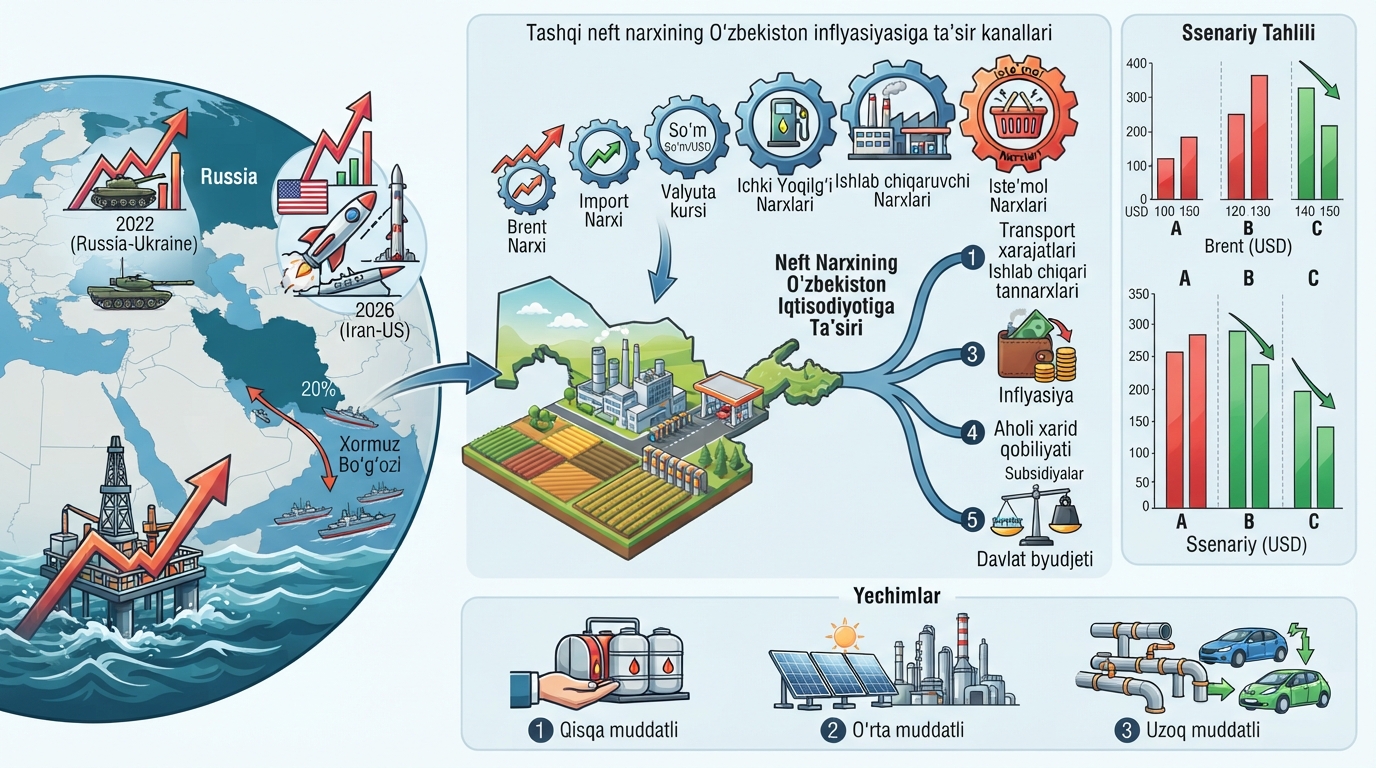
В 2022 году из-за российско-украинской войны цена Brent поднялась до 137 долларов США за баррель, обновив максимум последних 8 лет. А в начале 2026 года новый геополитический конфликт на Ближнем Востоке — ирано-американская война — вновь потряс мировой энергетический рынок.
Хотя Узбекистан является энергетически независимым государством, его экономика в высокой степени опирается на импорт нефти и нефтепродуктов. По данным Всемирного банка, с 2020 года страна стала чистым импортером энергии.
Это положение объясняется рядом факторов: ростом энергопотребления населения, ускорением темпов индустриализации и снижением объемов добычи на существующих нефтегазовых месторождениях. В 2025 году Узбекистан импортировал более 1 миллиона тонн нефти и нефтепродуктов.
Рост цен на нефть влияет на экономику Узбекистана следующими путями:
1. **Транспортные расходы**
— удорожание топлива увеличивает себестоимость логистики;
2. **Производственная себестоимость**
— нефть и нефтепродукты являются основным сырьем для многих отраслей;
3. **Инфляция**
— цены на энергоносители являются важной составляющей индекса потребительских цен (ИПЦ);
4. **Покупательская способность населения**
— инфляция снижает реальные доходы;
5. **Государственный бюджет**
— топливные субсидии и расходы на импорт ложатся дополнительным бременем на бюджет.
Целью исследования является определение с помощью статистических методов связи между ценой нефти марки Brent на мировом рынке и основными макроэкономическими показателями экономики Узбекистана — инфляцией и ростом ВВП, раскрытие каналов передачи шоков цен на нефть во внутреннюю экономику, а также разработка рекомендаций по обеспечению энергетической безопасности.
Согласно результатам исследования, между ценой Brent и ростом ВВП существует сильная отрицательная связь (p = –0,833; R² = 0,694). Инфляционное влияние относительно слабее (p = 0,454; R² = 0,206), однако оно почти всегда имеет положительную направленность. Несмотря на то, что в результате ирано-американской войны 2026 года цены на нефть выросли на 55%, прямое влияние на Узбекистан оказалось относительно ограниченным, поскольку торговые связи со странами, затронутыми войной, невелики. Тем не менее, рост глобальных цен оказал давление на внутренние цены на топливо в размере 15–20%.
Влияние изменений цен на нефть на экономику изучалось многими учеными. Бланшар и Гали (2007), проанализировав экономические последствия шоков цен на нефть, показали снижение этого влияния в современных экономиках. Гамильтон (2009), изучая связь между ценами на нефть и экономикой США, обнаружил, что в 1970–2000 годах рост цен на нефть приводил к рецессиям. Килиан (2009) показал, что изменения цен на нефть зависят от различных факторов — совокупного спроса, промышленного спроса и шоков предложения нефти. Хименес-Родригес и Санчес (2005) проанализировали инфляционное влияние роста цен на нефть в странах ОЭСР. Касательно экономики Узбекистана, Миркасимов и др. (2023) подняли вопросы повышения энергоэффективности, в этом же направлении проводил исследование и Рахимов (2022). Хотя большинство исследований ориентировано на развитые страны, научных работ по развивающимся государствам, в частности по странам с высокой зависимостью от импорта энергии, таким как Узбекистан, недостаточно.
Факторы, формирующие мировые цены на нефть, делятся на следующие группы:
1. Через Ормузский пролив транспортируется более 20% мировой нефти [10] [11].
2.
3. Финансовые спекуляции [13].
Нефть в мире оценивается в долларах. При укреплении доллара нефть для импортеров дешевеет, в противном случае — дорожает. Переход к зеленой энергетике и углеродные налоги в долгосрочной перспективе снижают спрос на нефть.
**Каналы влияния внешних цен на нефть на инфляцию в Узбекистане**
Цена Brent → Импортная цена (CIF) → Валютный курс (сум/USD) → Внутренние цены на топливо → Цены производителей (ИЦП) → Индекс потребительских цен (ИПЦ).
На каждом этапе возможна задержка в 1–3 месяца.
Высокая зависимость от импорта энергии (статус импортера с 2020 года); большая доля транспортного сектора в экономике; в качестве же смягчающих факторов указываются валютные интервенции Центрального банка и механизмы контроля цен на продовольствие.
**Рисунок 1.**
Единица измерения отсутствует (схема).
Источник: Разработано авторами на основе обзора финансовой стабильности Центрального банка.
С января 2025 года цены на бензин и дизельное топливо в Узбекистане формируются на основе рыночных механизмов. Автозаправочные станции АО «Узбекнефтегаз» и частные компании участвуют в биржевых торгах.
Средняя цена бензина АИ-92 выросла с 10 500 сумов до 11 600 сумов, а цена АИ-95 — с 13 500 сумов до 14 600 сумов.
**Динамика 2026 года**
Хотя в апреле-июле цены на Brent стабилизировались, внутренние цены снова вернулись к росту. В июле цена импортного бензина АИ-92 достигла 13 200 сумов (+15% по сравнению с январем), а АИ-95 — 16 000–17 400 сумов.
Эта задержка подтверждает наличие такого смягчающего фактора в схеме передачи, как «государственные резервы и субсидии».
**Рисунок 2.**
Справа: Изменение цен с начала 2026 года (%).
Источник: На основе данных Goldenpages.uz и автозаправочных станций. Основной вывод: в период иранской войны давление на внутренние цены с задержкой в 3–4 месяца составило 15–20%.
Период: 2011–2024 годы. Также добавлены данные Центрального банка и национальной статистики за 2025–2026 годы.
1. Корреляция Пирсона
Тесты на стационарность
— тесты ADF (Augmented Dickey–Fuller), Филлипса–Перрона (PP) и KPSS;
— тест на коинтеграцию Йохансена;
4.
5. VECM (Vector Error Correction Model — векторная модель коррекции ошибок)
Диагностические тесты
— Бреуша–Годфри (автокорреляция), Уайта (гетероскедастичность), CUSUM (стабильность модели), Чоу (структурный сдвиг).
В связи с этим рекомендуются динамические модели (ARDL/VECM) и метод инструментальных переменных. Математические формулы и подробные результаты тестов приведены в Приложении.
**1. Расширенный корреляционный анализ**
Расширенная корреляционная матрица. Период: 2011–2024.
**Тесты на стационарность и коинтеграцию**
Цена Brent, валютный курс и индексы цен в уровнях могут быть нестационарными.
**Результаты модели ARDL**
Вместо простой двухпеременной регрессии между ценой Brent и инфляцией была применена следующая многофакторная модель ARDL.
**Экономическая интерпретация**
При росте цены Brent на каждые 10 долларов США, при контроле других факторов, инфляция увеличивается в среднем на 0,28 процентного пункта.
LM-тест Бреуша–Годфри: p = 0,45 (автокорреляция отсутствует);
Тест Уайта: p = 0,38 (гетероскедастичность отсутствует);
**Ирано-американская война и ее влияние на экономику Узбекистана**
8. 28 февраля 2026 года США и Израиль начали наносить воздушные удары по Ирану. Иран в ответ пригрозил блокадой Ормузского пролива. В результате:
31 марта: Brent = 118,35 USD/баррель (пиковая точка);
1 июля: Brent = 71,57 USD/баррель (снижение) [11].
**Рисунок 4.**
Единица измерения: USD/баррель.
Источник: Yahoo Finance, Reuters.
Международное энергетическое агентство (МЭА) оценило это событие как «крупнейшее потрясение в истории мировой энергетической безопасности».
При закрытии Ормузского пролива:
Был нанесен ущерб газовому комплексу Рас-Лаффан в Катаре (производство СПГ сократилось на 17%);
Индекс фрахта нефтеналивных танкеров вырос до 3 737 (в июле снизился до 1 850) [11] [11];
**Прямое влияние (ограниченное):**
По данным Центрального банка Узбекистана, торговые и трансфертные связи со странами, пострадавшими от войны, относительно невелики [16].
1. **Внутренние цены на топливо:** цена бензина АИ-95 выросла с 13 500 сумов в январе 2026 года до 16 000–17 400 сумов в июле 2026 года (+18–29%).
2. **Инфляционное давление:** Центральный банк объявил, что прогноз инфляции на 2026 год, как ожидается, останется выше целевого показателя в 5%. Это частично объясняется высокими мировыми ценами на нефть из-за войны на Ближнем Востоке [16].
3. **Транспортные расходы:** в июле 2026 года в Узбекистане были введены временные субсидии на услуги автобусов и такси.
4. **Валютный курс:** хотя в 2025 году сум укрепился по отношению к доллару на 7% [17], в период войны неопределенность на валютном рынке возросла. Однако золотые запасы (более 50 млрд долларов США) и высокие международные резервы (эквивалентные 13 месяцам импорта) помогли сохранить стабильность курса [16].
5. **Рост ВВП:** Центральный банк ожидает, что реальный рост ВВП в 2026 году останется стабильным на уровне 6,8%. Однако в случае затяжной войны и сохранения цен на нефть выше 100 долларов США темпы роста могли замедлиться до 5,5–6,0% [16].
Основной вывод: при сценарии в 150 долларов США инфляция может вырасти до 12,7%, а рост ВВП — снизиться до 2,2%; цена в 118 долларов США в период иранской войны оказала влияние, близкое к умеренному сценарию.
**Сценарный анализ**
На основе построенной модели ARDL были спрогнозированы экономические показатели для различных сценариев цен на нефть:
- **Сценарий А (100 USD):** транспортные расходы могут вырасти на 10–15%, производственная себестоимость — на 5–8%.
- **Сценарий B (130 USD):** резкое усиление инфляции, рост цен на топливо, снижение покупательской способности населения.
- **Сценарий C (150 USD):** замедление роста ВВП до 2,2%, резкое увеличение расходов на субсидии в государственном бюджете, давление на курс национальной валюты.
**Заключение и рекомендации**
Экономика Узбекистана существенно реагирует на изменения цен на нефть. Согласно результатам модели ARDL, при росте цены Brent на каждые 10 долларов США, при контроле других факторов, инфляция увеличивается на 0,28 процентного пункта, а рост ВВП снижается на 0,67 процентного пункта.
Между ценой Brent и ростом ВВП существует сильная отрицательная связь (p = –0,833; R² = 0,694). Это означает, что рост цен на нефть оказывает значительное сдерживающее влияние на экономический рост Узбекистана.
Инфляционное влияние относительно слабее (p = 0,450; R² = 0,78 в расширенной модели), но оно почти всегда имеет положительную направленность. Это подтверждает наличие каналов передачи цен на нефть в таких развивающихся странах, как Узбекистан.
Энергетический баланс Узбекистана находится на стадии трансформации. С 2020 года страна стала чистым импортером энергии, что еще больше усиливает негативное влияние роста цен на нефть.
Ирано-американская война (2026) вызвала краткосрочный, но мощный шок на мировом рынке нефти. Хотя прямое влияние на Узбекистан было ограниченным, внутренние цены на топливо выросли на 15–20%, и возникло инфляционное давление.
Корреляция не доказывает причинно-следственную связь. Необходимо определить причинно-следственную связь с помощью моделей ARDL и VECM, а также метода инструментальных переменных.
**Краткосрочные (1 год):**
- Увеличение запасов нефтепродуктов с 60 до 90 дней;
- Сохранение адресных субсидий на топливо для транспорта и сельского хозяйства;
- Меры Центрального банка по снижению неопределенности на валютном рынке.
**Среднесрочные (3–5 лет):**
- Повышение энергоэффективности: снижение энергопотребления на 15–20% за счет внедрения энергосберегающих технологий в промышленности и на транспорте;
- Развитие альтернативных источников энергии: полное использование потенциала солнечной и ветровой энергии;
- Диверсификация импорта: распределение импорта нефти и газа между несколькими поставщиками (Россия, Казахстан, Туркменистан);
- Увеличение внутренних мощностей по переработке нефти: замещение импортируемого готового топлива внутренним производством за счет модернизации существующих заводов.
**Долгосрочные (5–10 лет):**
- Создание системы мониторинга энергетической безопасности: постоянное наблюдение и анализ энергетических показателей на государственном уровне;
- Полная либерализация рынков электроэнергии и природного газа;
- Совершенствование механизмов резервного фонда и субсидирования:
- формирование бюджетных резервов для обеспечения стабильности цен на внутреннем рынке при резком росте цен на нефть.