

Гонка за лидерством
Узбекистан догоняет Казахстан: Ташкент нацелился на экономическое лидерство
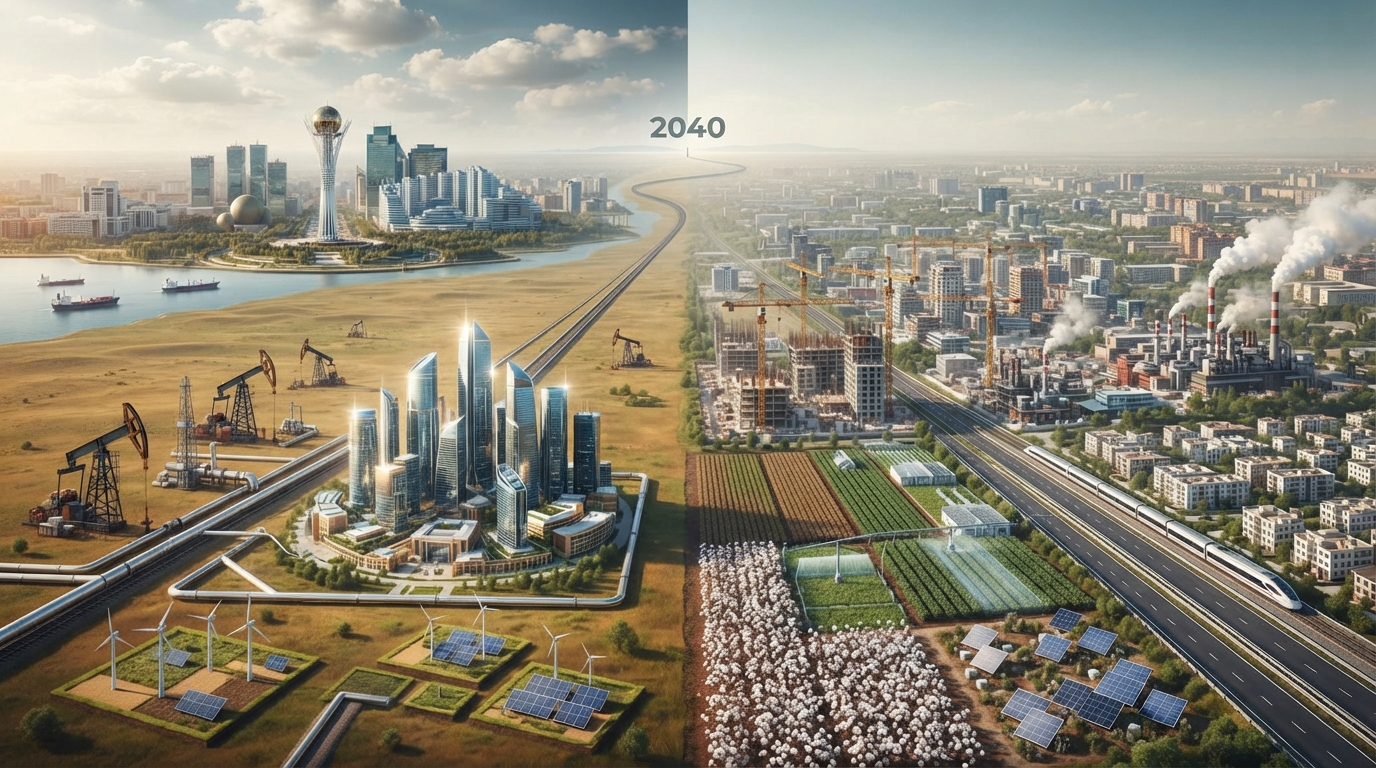
**Гонка за лидерством**
В 2040 году Казахстан и Узбекистан подойдут к рубежу полувека своей современной независимости. На протяжении десятилетий Астана сохраняла безусловное экономическое первенство в Центральной Азии. Но Ташкент последовательно повышает планку своих целей. Сегодня президент Мирзиёев прямо говорит о намерении довести ВВП до $300 млрд. Сможет ли Узбекистан к этой символической дате отобрать у Казахстана статус крупнейшей экономики региона?
В недавнем интервью Exclusive.kz узбекистанский экономист Юлий Юсупов подробно объяснял, почему соперничество Астаны и Ташкента идёт на пользу обеим странам. По его мнению, когда соседние государства одновременно улучшают условия для бизнеса, выигрывает весь регион, поскольку международным инвесторам нужен ёмкий и понятный рынок. Но помимо интеграционных намерений у всех стран есть и внутренняя экономическая политика, и, судя по всему, привычный баланс сил в ней уже начинает меняться.
Восемь лет назад, по итогам 2018 года, ВВП Казахстана составлял около $179,3 млрд, а у Узбекистана этот показатель был в районе $55-60 млрд. Разрыв между экономиками достигал 3,2 раза, и позиции Астаны как неизменного лидера региона казались незыблемыми. Однако уже по итогам 2026 года ожидается, что казахстанская экономика закрепится на уровне $360 млрд, тогда как узбекистанская превысит отметку в $180 млрд. Расстояние между двумя странами стремительно сокращается.
Такой быстрый рывок стал следствием регулярного пересмотра ориентиров правительством Узбекистана. В июле 2023 года Шавкат Мирзиёев ставил задачу удвоить экономику с базовых $80,4 млрд в 2022 году до $160 млрд к 2030-му. Но реальные показатели быстро превзошли расчёты, поэтому планку сначала подняли до 200 млрд в 2024 году, затем до 240 млрд в конце 2025 года, а теперь в августе этого года президент Узбекистана официально поставил новую цель — достичь уже $300 млрд к 2030 году.
Чтобы пройти путь от нынешних $180 млрд до заявленных $300 млрд к концу текущего десятилетия, экономика Узбекистана должна ежегодно прибавлять в долларовом выражении примерно 13-15%. Для этого реальное производство внутри страны должно расти на 8,5-9% в год. Такой темп вполне достижим: по данным Агентства статистики Узбекистана, только за первое полугодие 2026 года реальный рост валового продукта страны уже составил 8,5%, тогда как по итогам 2025 года он был 7,7%.
Самое примечательное в этом ускорении — то, что Узбекистан обходится без богатой нефтяной подушки. У Казахстана под землёй находится около 30 млрд баррелей доказанных запасов углеводородов, обеспечивающих постоянный приток валюты. У Узбекистана же эти запасы в 50 раз меньше — всего 0,6 млрд. А из-за стремительного роста населения и запуска новых заводов страна к настоящему времени и вовсе превратилась из экспортёра природного газа в его покупателя у соседей.
Раньше главным источником поддержки бюджета для Ташкента было золото, однако сегодня страна старается снижать зависимость от драгоценных металлов. За семь месяцев 2026 года доля золота в общей корзине экспортных продаж сократилась до 14,1%. При этом экспорт готовой продукции без учёта золота вырос почти на 28%, а продажи одной только одежды и тканей за рубеж достигли $1,9 млрд за тот же период, что говорит о реальном развитии переработки.
Под эти задачи власти Узбекистана закладывают ощутимую финансовую основу. На ближайшее десятилетие предусмотрен план по привлечению $450 млрд прямых иностранных инвестиций и созданию 2 млн новых рабочих мест на промышленных предприятиях. Цель реформ — победить бедность: по официальным данным, к сегодняшнему дню она уже снизилась до 4% против 35% в 2017 году — и поднять средний доход на человека выше $10 тыс.
Главными локомотивами роста Узбекистана выступают сфера услуг, масштабное строительство и перерабатывающие заводы, которые растут темпами более 15% в год.
Это обеспечивается внутренним спросом 39-миллионного населения и регулярными переводами трудовых мигрантов, которые отправляют домой свыше $14 млрд ежегодно, а по итогам 2025 года переводы и вовсе составили $18,9 млрд. Этот сектор даёт 2,2 процентного пункта в общий прирост экономики.
Второй ключевой двигатель — перерабатывающая промышленность, которая добавляет ещё 2,2 процентного пункта к росту валового продукта.
В стране быстро растёт выпуск электротехники и бытовой техники: в этой сфере зафиксирован рост на 20,4% благодаря развитию бренда Artel и совместных предприятий. В автопроме вместо монополии появилась сборка машин BYD, Chery, Kia и Chevrolet, напомним, что в это, в частности, вкладывается казахстанский миллиардер Нурлан Смагулов, а производство стройматериалов прибавляет 14% в год. Кроме того, с 2022 года хлопок больше не отправляют за рубеж в виде сырья, а полностью перерабатывают внутри страны; ещё чуть меньше десяти лет назад в Узбекистане перерабатывали лишь 40%.
Третьим мощным драйвером стал строительный сектор, который добавляет 1,3 процентного пункта к расширению экономики и растёт на 14,2% в год.
Строительство крупного района «Новый Ташкент», городов-спутников вокруг Самарканда и Намангана, а также платных автобанов формируют высокий внутренний спрос. Все эти проекты заставляют работать на полную мощность цементные заводы, металлургические комбинаты и кабельные фабрики по всей стране.
При этом развитие государства опирается на несколько уже сформированных индустриально-сервисных хабов. Ташкент и Ташкентская область дают почти треть всего ВВП страны, выступая главным финансовым, торговым и технологическим центром.
Ещё одним важным полюсом является густонаселённая Ферганская долина, охватывающая Наманганскую, Андижанскую и Ферганскую области. Наманган стал центром лёгкой промышленности и глубокой переработки текстиля, а Андижан сохраняет статус главного автомобилестроительного кластера. Высокая плотность населения в этом регионе обеспечивает запускаемым предприятиям постоянный и относительно недорогой приток рабочей силы.
Навоийская и Самаркандская области формируют третью опорную зону узбекистанской экономики. В Навои сосредоточены тяжёлая промышленность, цветная металлургия и химические производства на базе Навоийского горно-металлургического комбината. Самарканд же сейчас пытаются превратить в крупнейший туристический, культурный и транспортно-логистический хаб, принимающий миллионы гостей и обеспечивающий транзит товаров.
Заметная разница в темпах роста двух стран объясняется различием экономических подходов. Шавкат Мирзиёев действует как активный застройщик, ориентированный на максимально быстрый рост с низкой базы. Для этого в Узбекистане снизили НДС до 12%, ввели налоговые льготы для фабрик и удерживают ставку ЦБ на уровне 13,5% при инфляции в 7,3%, что делает коммерческие кредиты более доступными для предпринимателей.
Касым-Жомарт Токаев выбирает более осторожный курс, где главный приоритет — сдерживание цен, деолигополизация и защита накопленных резервов. Национальный банк Казахстана, борясь с инфляцией, держит довольно высокую базовую ставку, хотя в последнее время начал постепенно её снижать, из-за чего кредиты для казахстанских предприятий остаются дорогими. Во многом благодаря такой консервативной политике страна недавно впервые за 10 лет получила международный рейтинг BBB.
При этом складывается впечатление, что именно успешный опыт Узбекистана подтолкнул Токаева объявить курс на превращение Казахстана в большую стройку вместо ранее заявленного курса на экономию госсредств и накопление ресурсов в Нацфонде. В свою очередь Ташкент в ответ на замечания зарубежных предпринимателей о несовершенстве судов тоже перешёл к прямому копированию успешных институтов Астаны.
Ранее Exclusive.kz подробно рассказывал о Ташкентском финансовом центре, который создаётся по специальному Конституционному закону. Этот проект задуман по сути как прямой конкурент Международного финансового центра «Астана» в борьбе за международный капитал. Как мы уже отмечали ранее, Узбекистан повторяет все ключевые решения своего соседа: в новом финансовом центре вводят английское общее право, создают независимый суд с зарубежными арбитрами и освобождают участников от налогов на прибыль и дивиденды на 50 лет. В Ташкенте рассчитывают привлечь через эту площадку $25 млрд в первые же годы работы.
У Казахстана, впрочем, сохраняется серьёзное преимущество перед Узбекистаном в развитии финансового сектора и накопленном капитале. Активы казахстанских банков превышают $120 млрд против $58 млрд у Узбекистана, а биржа МФЦА, в отличие от только создаваемого ТМФЦ, уже напрямую интегрирована с мировыми площадками. Казахстанская финансовая система способна кредитовать отдельные масштабные проекты, пусть и не все, из внутренних источников, тогда как Ташкенту всё же приходится обращаться к зарубежным фондам за каждым крупным кредитом.
Кроме того, Казахстан по сравнению с Узбекистаном находится в более выгодном географическом положении, выступая естественным транзитным узлом. Хотя обе страны не имеют прямого выхода к Мировому океану, Казахстан обладает ключевым преимуществом — развитой портовой инфраструктурой на Каспийском море, это порты Актау и Курык, а также прямой сухопутной границей с Россией. Узбекистан же относится к числу государств «двойного сухопутного замка», будучи окружён соседями, у которых тоже нет выхода к открытому морю.
С другой стороны, чтобы снизить логистические риски, Узбекистан начал вместе с Кыргызстаном строить железную дорогу в Китай в обход Казахстана и стал прорабатывать Трансафганский маршрут к портам Пакистана.
Однако, во-первых, эти проекты требуют многолетнего строительства и крупных капиталовложений, то есть не снимают высокого влияния Казахстана в ближайшей перспективе. Во-вторых, даже после их завершения зависимость Узбекистана от других стран в любом случае сохранится, хотя центр управления окажется передан другим территориям. Но как бы то ни было, в глобальной перспективе реализация этих проектов однозначно повлияет на гонку двух экономик не в пользу Казахстана.
Кроме того, Казахстан заметно уступает соседу по дешевизне рабочей силы и демографическому ресурсу, что хорошо для социальной политики, но плохо для экономической. Средняя зарплата в Узбекистане пока составляет лишь $350-400 против $700-900 в Казахстане, а на рынок труда там ежегодно выходит по полмиллиона молодых людей. Поэтому инвесторам, строящим фабрики с большим числом работников, в частности текстильные, обувные или сборочные, намного выгоднее открывать их в Узбекистане, чем в Казахстане.
При этом, несмотря на быстрый индустриальный рывок, Узбекистан всё ещё сталкивается с серьёзными природными ограничениями. Главным барьером становится нарастающий дефицит водных ресурсов. По данным международной статистики, к 2040 году нехватка пресной воды в Узбекистане может достичь 15 млрд кубометров в год, что поставит под угрозу традиционное сельское хозяйство.
Экономические последствия такого дефицита могут быть весьма значительными. По оценке ООН, потери Узбекистана из-за неэффективного управления водными ресурсами и состояния ирригационной инфраструктуры могут составить до 8% ВВП. Уязвимость объясняется прежде всего большой ролью сельского хозяйства: по данным Всемирного банка, оно формирует около четверти экономики и занятости страны и потребляет порядка 90% всей воды, причём значительная часть сельхозпроизводства зависит от устаревшей оросительной сети с высокими потерями.
Для Казахстана же водный кризис не несёт такой прямой угрозы структуре национального ВВП. Казахстанский аграрный сектор формирует лишь около 4-5% экономики, а основные зерновые поля на севере страны орошаются естественными осадками. Безусловно, дефицит воды для Казахстана тоже является огромной проблемой и неизбежно может нанести ущерб прежде всего южным областям страны, в частности главному финансовому центру Алматы, но он не способен остановить работу ключевых промышленных, горнодобывающих и нефтедобывающих центров, по крайней мере так стремительно, как у соседа.
Второй острой проблемой Ташкента стал энергетический дефицит. Традиционные тепловые станции Узбекистана на 75% работают на газе, добыча которого на старых месторождениях снижается. Из-за нехватки топлива зимой власти вынуждены ограничивать подачу газа и электричества на промышленные предприятия, что приводит к простоям заводов и снижает инвестиционную привлекательность.
Ташкент пытается закрыть ресурсные бреши за счёт масштабных программ модернизации. В стране начато бетонирование более 5 тысяч километров ирригационных каналов и переход на капельное орошение. В энергетике привлечены инвесторы из Саудовской Аравии и ОАЭ для строительства солнечных и ветровых станций, а также подписано соглашение на возведение АЭС малой мощности.
Если ресурсные и инфраструктурные проблемы не будут решены в ближайшие годы, они неизбежно снизят темпы роста ВВП Узбекистана. В результате вместо желаемых 8-9% в год экономика может замедлиться до 4-5%.
К 2040 году Казахстан и Узбекистан подойдут к 50-летнему юбилею своей государственной независимости. Эта историческая дата станет подведением итогов развития двух разных экономических моделей. Если Узбекистан сохранит нынешний разрыв в темпах роста на уровне 3,5-4% в свою пользу, точки объёма двух экономик пересекутся в коридоре 2042-2048 годов — как раз в районе этого юбилея.
Вероятность того, что Узбекистан к этому моменту станет крупнейшей экономикой региона по валовому объёму производства, довольно высока, хотя и не абсолютна. Главным двигателем этого процесса выступает демография: к 2040 году население Узбекистана, по прогнозам, превысит 45-48 млн человек, тогда как в Казахстане оно останется на уровне около 22-24 млн. Это даст Ташкенту преимущество за счёт ёмкости внутреннего рынка.
Однако лидерство по общему объёму валового продукта не означает перехват первенства по уровню жизни и доходам граждан. В вопросе индивидуального благосостояния Казахстан сохранит уверенное преимущество, которое продержится ещё очень долго. Разрыв в доходах населения между двумя странами останется весьма существенным.
Сегодня ВВП на душу населения в Казахстане составляет около $14,7 тыс., тогда как в Узбекистане он находится на уровне $4 тыс. То есть разница в благосостоянии граждан по-прежнему превышает 3,7 раза. Из-за высокого прироста населения Узбекистану нужно производить в разы больше продукции лишь для того, чтобы удерживать достигнутый уровень выплат на одного человека.
Чтобы сравняться с Казахстаном по уровню дохода на одного жителя к 2050 году, Узбекистану при 55-миллионном населении потребуется сформировать экономику объёмом свыше $1,3-1,5 трлн. Для этого стране нужен глубокий технологический скачок и полный переход от лёгкой промышленности и сборки к производству микроэлектроники, робототехники и фармацевтики с высокой добавленной стоимостью.
Таким образом, с высокой вероятностью к 50-летию своей независимости Центральная Азия придёт к модели разделения ролей, напоминающей соотношение Китая и Сингапура. Узбекистан за счёт демографии и фабрик станет главным промышленным двигателем и крупнейшим потребительским рынком региона. Казахстан же сохранит за собой роль его самого богатого, капиталоёмкого и технологичного финансового центра.