

Дисбаланс как бикфордов шнур
Квартир всё больше, а жить негде: почему Центральную Азию ждет кризис доступной аренды
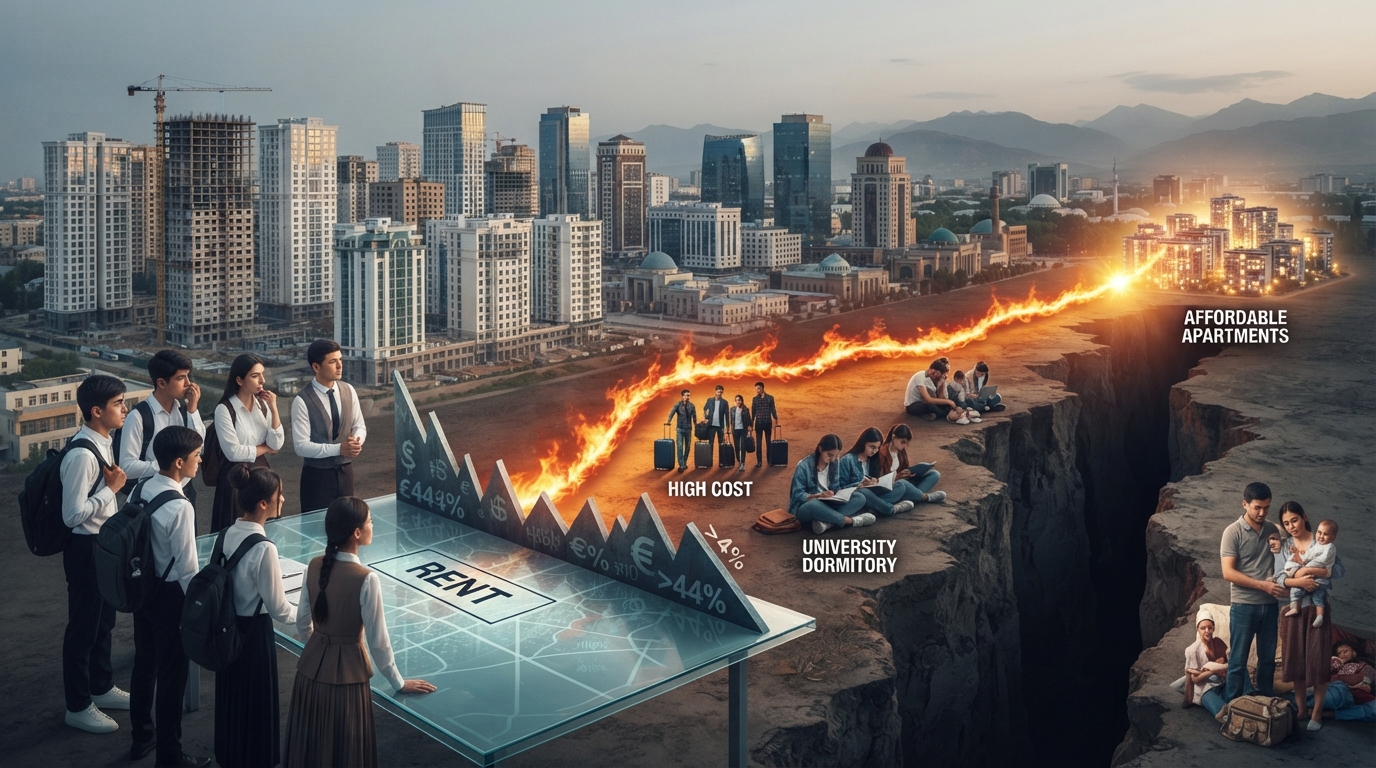
**Дисбаланс как бикфордов шнур**
Центральная Азия постепенно подходит к ситуации, когда главным ограничением городской экономики станет уже не само число построенных квартир, а доступность долгосрочной аренды для людей с низкими и средними доходами.
Казахстан, Узбекистан, Кыргызстан и Таджикистан находятся на разных стадиях урбанизации, но во всех четырех странах прослеживается одна и та же проблема. Жилищное строительство растет, появляются новые жилые комплексы, расширяются городские границы, однако значительная часть молодежи по-прежнему испытывает трудности с поиском самостоятельного жилья. Причина — структурное несоответствие между предложением недвижимости и платежеспособным спросом на аренду.
Девелоперы в основном ориентируются на покупателей квартир, тогда как растущей части городского населения нужна не собственность, а возможность снимать жилье в течение нескольких лет. Особенно заметен этот разрыв в столицах, университетских центрах и крупнейших промышленных городах. В итоге возведение новых квадратных метров уже не означает автоматически рост доступности жилья. Возникает отдельный сегмент жилищной проблемы, который традиционная статистика ввода недвижимости почти не фиксирует. Его последствия отражаются на мобильности рабочей силы, демографическом поведении, образовательных возможностях и распределении экономической активности между регионами.
Демографические предпосылки будущего дефицита доступной аренды складывались десятилетиями. Население Узбекистана выросло примерно с 20,6 миллиона человек в 1991 году до более 39 миллионов к середине 2026 годов. В Таджикистане за тот же период численность населения увеличилась примерно с 5,4 до более 10 миллионов, а в Кыргызстане превысила 7 миллионов человек. Казахстан демонстрирует более умеренные темпы роста, но и здесь население перевалило за 20 миллионов.
Большое значение имеет возрастная структура: в Узбекистане, Кыргызстане и Таджикистане многочисленные молодые поколения постепенно входят в период самостоятельной занятости и создания семей. Для рынка жилья это означает появление миллионов потенциальных новых домохозяйств, чьи потребности не совпадают с запросами предыдущих поколений. Молодые специалисты чаще меняют работу, поступают в университеты других городов и откладывают покупку недвижимости до достижения финансовой устойчивости. При этом появление отдельного домохозяйства увеличивает спрос на жилые единицы даже без роста общей численности населения. Поэтому демографическое давление на аренду может усиливаться гораздо быстрее, чем растет население страны в целом.
Казахстан — наиболее наглядный пример расхождения между строительной активностью и доступностью жилья. По данным национальной статистики, в 2024 году в стране ввели около 19 миллионов квадратных метров жилья, что стало одним из самых высоких показателей за постсоветский период. Однако значительная часть нового предложения сосредоточена в Астане, Алматы и других экономически привлекательных центрах, где одновременно формируется и наиболее высокий спрос. В Астане население выросло примерно с 600 тысяч человек в середине 2000 годов до более 1,5 миллиона к середине 2020 годов. Алматы также продолжает притягивать студентов, предпринимателей и специалистов из других регионов Казахстана. При этом высокая стоимость покупки квартиры превращает собственность в инструмент накопления капитала, а не только в способ удовлетворения жилищных потребностей. Инвесторы приобретают недвижимость для последующей перепродажи, краткосрочной сдачи или сохранения сбережений. Такая модель поддерживает строительный сектор, но не гарантирует появления достаточного числа квартир с умеренной арендной платой. Более того, рост инвестиционной привлекательности недвижимости может повышать стоимость аренды через удорожание самого объекта покупки. В результате расширение предложения сопровождается сохранением финансовых барьеров для арендаторов.
В Узбекистане проблема приобретает дополнительные масштабы из-за высокой концентрации экономических возможностей в Ташкенте. Столица аккумулирует значительную часть современных рабочих мест, университетов, медицинских учреждений и предприятий сферы услуг. Одновременно сюда направляются внутренние миграционные потоки из Ферганской долины, Кашкадарьинской, Сурхандарьинской и других областей. Строительство новых жилых массивов и реализация проекта Нового Ташкента расширяют перспективное предложение недвижимости, однако их социально-экономический эффект зависит от ценовой структуры будущего жилья. Новые квартиры обычно продаются по рыночным ценам, в которые включены стоимость земли, инженерной инфраструктуры, кредитования и прибыль застройщика. Для молодых работников торговли, образования, общественного питания и бытовых услуг такие объекты могут оставаться недоступными. Особенность узбекского рынка состоит и в заметной роли семейной собственности и неформальных арендных отношений. Часть приезжих живет у родственников либо снимает комнаты без полноценных договоров. Это временно смягчает жилищный дефицит, но одновременно скрывает реальный масштаб неудовлетворенного спроса. Поэтому официальные показатели обеспеченности жильем не позволяют понять, сколько молодых граждан способны самостоятельно арендовать отдельную квартиру.
Кыргызстан показывает другую разновидность того же процесса, связанную с высокой территориальной концентрацией экономической активности. Бишкек и прилегающие районы Чуйской области притягивают значительную часть внутренних мигрантов, студентов и молодых семей. При этом формирование столичной агломерации сопровождается расширением пригородной застройки, где доступность жилья нередко достигается ценой роста транспортных расходов. Квартира в удаленном районе может стоить дешевле, но ежедневные поездки на работу увеличивают общие расходы домохозяйства. Особенно заметно это для работников с фиксированным графиком, студентов и семей с маленькими детьми. Дополнительное давление создают ограниченное предложение небольших квартир, высокая стоимость строительных материалов и зависимость девелоперских проектов от финансовых возможностей покупателей. После 2022 года рынок Бишкека испытал дополнительное влияние миграционных потоков, связанных с перемещением граждан России и других стран. Рост спроса в отдельных сегментах показал, насколько локальный арендный рынок чувствителен к сравнительно быстрым изменениям числа платежеспособных арендаторов. Для местных домохозяйств это означало усиление конкуренции за ограниченный фонд квартир. Даже последующее ослабление внешнего спроса не снимает структурную проблему нехватки профессионально управляемой долгосрочной аренды.
В Таджикистане ограниченность доступной аренды тесно связана с особенностями национальной модели доходов. Значительная часть семейных бюджетов формируется за счет денежных переводов трудовых мигрантов, прежде всего работающих за рубежом. По оценкам Всемирного банка, в отдельные годы отношение денежных переводов к ВВП страны превышало 40%, что относится к самым высоким показателям в мире. Эти средства поддерживают потребление, строительство частных домов и покупку квартир, но не обязательно способствуют развитию организованного арендного сектора. Домохозяйства часто воспринимают недвижимость как долгосрочный семейный актив, рассчитанный на несколько поколений. В Душанбе одновременно сосредоточены административные учреждения, высшее образование, торговля и современные услуги. Молодые люди из сельских районов сталкиваются с необходимостью жить в столице при относительно ограниченных собственных доходах. Поскольку официальный рынок долгосрочной аренды развит недостаточно, важную роль играют личные связи, совместное проживание и неформальные договоренности. Такие механизмы снижают текущие расходы, но ограничивают независимость молодых работников и студентов. Таким образом, высокий объем частного жилищного строительства может сочетаться с недостаточной доступностью самостоятельного проживания.
Экономическая суть проблемы объясняется различием между рынком продажи квартир и рынком арендных услуг. Застройщик получает основную выручку после реализации объекта, поэтому заинтересован в максимальной цене продажи и быстром возврате вложенного капитала. Институциональный арендодатель, напротив, оценивает недвижимость через будущие денежные потоки, эксплуатационные расходы и срок проживания арендаторов.
В Центральной Азии первая модель распространена гораздо шире второй, поскольку профессиональные операторы массового арендного жилья пока не сформировали сопоставимый по масштабам сектор. Дополнительным препятствием становится стоимость долгосрочного финансирования, особенно при высоких процентных ставках и ограниченном доступе к дешевым инвестиционным ресурсам. Если квартира стоимостью 60 тысяч долларов приносит владельцу 400 долларов в месяц, ее валовая годовая арендная доходность составляет 8%. После учета ремонта, налогов, периодов простоя и управления фактическая доходность оказывается ниже. При высокой альтернативной доходности финансовых инструментов строительство жилья специально под аренду становится менее привлекательным. В результате предложение формируется в основном отдельными собственниками, каждый из которых сам определяет цену и условия проживания. Это усиливает фрагментированность рынка и мешает появлению устойчивых ценовых стандартов.
Особое значение имеет соотношение арендной платы и располагаемых доходов домохозяйств. В международной жилищной аналитике расходы на жилье, превышающие 30% дохода, часто считают признаком повышенной финансовой нагрузки, хотя универсальной границей этот показатель не является. Для молодой семьи с совокупным месячным доходом 800 долларов аренда за 350 долларов означает, что почти 44% заработка уходит только на оплату квартиры. После коммунальных платежей, транспорта и повседневных расходов возможности накопить первоначальный взнос по ипотеке резко сокращаются. Возникает своеобразная жилищная ловушка: высокая аренда мешает перейти к собственности, а невозможность купить квартиру сохраняет зависимость от арендного рынка.
Студенты сталкиваются с еще более жесткими ограничениями, поскольку их доходы часто нерегулярны или полностью зависят от поддержки семьи. В городах с большим числом университетов спрос дополнительно концентрируется перед началом учебного года. При нехватке общежитий это приводит к сезонному росту стоимости комнат и небольших квартир. Следовательно, доступность аренды определяется не только средней месячной ценой, но и стабильностью платежей, размером депозита и сроком договора.
Международный опыт показывает, что массовое жилищное строительство само по себе не гарантирует появления доступного арендного сектора. Вена — пример города, где муниципальное и субсидируемое жилье исторически играют важную роль в сдерживании жилищных расходов. Около четверти населения города живет в муниципальном жилье, а с учетом субсидируемого сектора охват значительно шире. В Германии долгосрочная аренда стала устойчивой формой проживания благодаря развитому законодательству, профессиональному управлению недвижимостью и институциональной структуре рынка. Однако перенос таких моделей в Центральную Азию осложняется различиями в бюджетных возможностях, финансовых рынках и системе земельных отношений. В постсоветских государствах массовая приватизация 1990 годов сформировала высокую долю частной собственности на жилье. При этом государственный арендный фонд существенно сократился, а полноценный коммерческий сектор профессиональной аренды не занял освободившееся место. Исторически жилищная политика региона была ориентирована прежде всего на увеличение числа собственников. Поэтому механизмы поддержки покупки недвижимости развивались заметно сильнее, чем инструменты обеспечения доступного долгосрочного проживания. Сегодня последствия этого институционального выбора особенно заметны на фоне демографического роста и внутренней миграции.
Дефицит доступной аренды способен постепенно изменить экономическую географию Центральной Азии. Когда стоимость жизни в крупнейших городах растет быстрее доходов молодых специалистов, территориальная мобильность рабочей силы начинает ограничиваться жилищными расходами. Предприятия могут сталкиваться с нехваткой кадров даже при наличии потенциальных работников в других регионах. Университеты рискуют терять абитуриентов, для которых стоимость проживания сопоставима с расходами на обучение. Молодые семьи откладывают самостоятельную жизнь и рождение детей, поскольку покупка недвижимости требует значительных накоплений, а аренда не дает достаточной финансовой предсказуемости.
Одновременно усиливается социальное расслоение между владельцами городской недвижимости и поколениями, выходящими на рынок жилья без семейных активов. Для Казахстана это противоречие проявляется на фоне сравнительно развитого строительного сектора, для Узбекистана связано с демографическим давлением, для Кыргызстана определяется концентрацией возможностей в столице, а для Таджикистана усугубляется особенностями доходов и миграционной экономики. Общим становится превращение доступа к арендному жилью в самостоятельный фактор распределения человеческого капитала.
Центральная Азия может столкнуться не с физическим отсутствием квартир, а с нехваткой жилья, которое доступно по цене, находится рядом с рабочими местами и предлагается на предсказуемых условиях. Именно это различие между количеством построенной недвижимости и возможностью жить самостоятельно и формирует нарастающее структурное противоречие городского развития региона.