

Что происходит с процентными ставками в США?
Решения Федеральной резервной системы по процентным ставкам влияют на всё — от ипотеки до автокредитов
Что происходит с процентными ставками в США?
Федеральная резервная система США оставила процентные ставки без изменений на уровне 3,75% – 4%.
Это решение было принято менее чем за неделю до промежуточных выборов и после того, как на своем сентябрьском заседании центральный банк повысил процентные ставки впервые за три года.
Процентная ставка показывает людям и бизнесу, во сколько обходится заимствование денег — например, по кредитным картам, ипотеке или коммерческим кредитам, — а также какой доход они получают от хранения денег на сберегательных счетах.
ФРС влияет на процентные ставки в США с помощью целевого диапазона ставки по федеральным фондам — ставки, которую коммерческие банки используют для межбанковских кредитов овернайт.
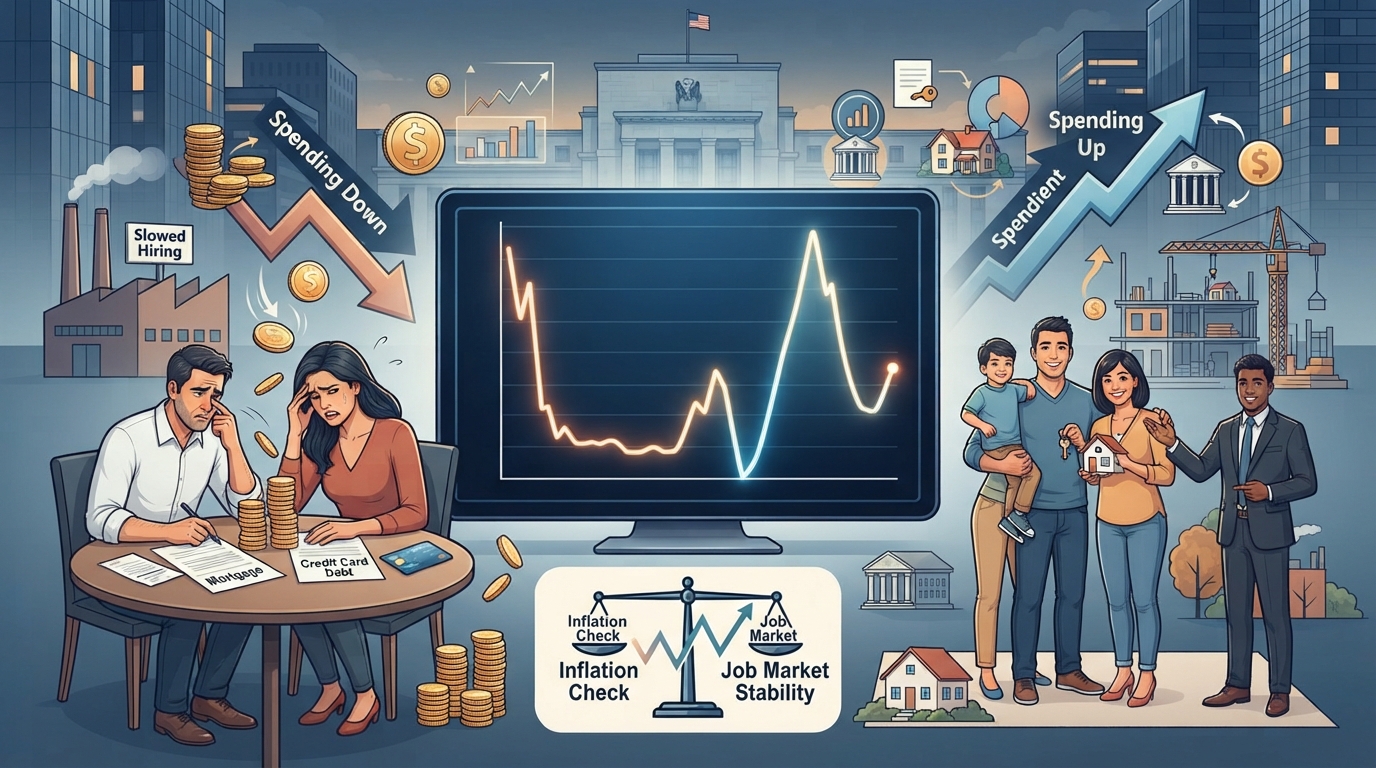
ФРС использует изменения процентных ставок, чтобы попытаться удержать инфляцию — темпы изменения цен — на уровне 2% в год и сохранить стабильность на рынке труда.
Когда инфляция слишком высока, ФРС обычно повышает процентные ставки.
Это обычно приводит к тому, что банки и другие кредиторы взимают больше, что затем влияет на решения о расходах и сбережениях.
Например, тот, кто рефинансирует ипотеку или покупает жилье впервые, может столкнуться с более высокими ипотечными ставками. Это также может означать более высокие ставки по кредитным картам или автокредитам. Но это также означает и лучшую доходность по сбережениям.
Это побуждает людей и бизнес больше сберегать, меньше тратить и меньше инвестировать. Это также стимулирует компании нанимать меньше людей или замедлять рост заработной платы.
Все это обычно снижает спрос и ослабляет инфляцию.
Когда инфляция низкая или если ФРС считает, что экономика нуждается в поддержке, она снижает ставки.
Идея заключается в том, что это дает противоположный эффект: банки снижают ставки, а люди и бизнес больше тратят и меньше сберегают.
Процентные ставки в США исторически значительно колебались.
В последний раз ставки ФРС были так же высоки, как и в последнее время, в преддверии и на начальном этапе мирового финансового кризиса 2008 года.
Затем ФРС снизила ставки до исторического минимума, чтобы стимулировать расходы и создание рабочих мест во время экономического спада, и удерживала их на этом уровне в течение нескольких лет.
Ставки снова выросли перед пандемией, а затем упали до 0%-0,25% во время пандемии. Позже, с середины 2023 года по август 2024 года, они поднялись до максимумов в 5,25%-5,50% на фоне резкого роста инфляции.
С тех пор они неуклонно снижались, пока в прошлом месяце ставки не были повышены.