Хом ашё нархининг ошиши нега ҳали юқори даромадни англатмайди. Ўзбекистонда рента солиғи қандай ишлайди
Ўзбекистонда қатор қазиб олиш лойиҳалари учун 25% ставкада махсус рента солиғи амал қилади. У нафақат қазиб олинган хомашё қийматини, балки муайян лойиҳанинг йиғилган харажатларини ҳам ҳисобга олади. Дилшод Султонов «Газета»даги рукнида нима учун уни шунчаки қазиб олиш солиғини ошириш билан алмаштириб бўлмаслигини тушунтиради.
Нима учун хомашё нархининг ошиши ҳали ўта юқори даромадни англатмайди. Ўзбекистонда рента солиғи қандай ишлайди
Нима учун олтин, мис ёки бошқа хомашёнинг жаҳон бозоридаги юқори нархи ўз-ўзидан аниқ бир кон учун ўта юқори даромадни англатмайди? Ва фойда солиғи ҳамда ер қаъридан фойдаланганлик учун солиқ билан бир қаторда алоҳида рента солиғи нима учун керак?
Ер қаъри — оддий ишлаб чиқариш активи эмас. Инвестор қидирув, қурилиш ва фойдаланиш хавф-хатарларини ўз зиммасига олади, бироқ муваффақиятли кон қилинган харажатларни қоплашдан ҳам, киритилган капиталнинг нормал даромадлилигидан ҳам юқори бўлган даромад келтиришга қодир. Бундай қўшимча даромаднинг бир қисми табиий ресурснинг сифати ва чекланганлиги билан боғлиқ — бу ресурс рентасидир.
Нормал даромадлилик деганда инвесторга киритилган маблағлар қийматини, лойиҳанинг давомийлигини ва у билан боғлиқ геологик, ишлаб чиқариш ҳамда бозор хавф-хатарларини қоплайдиган энг кам даромад даражаси тушунилади. Бундай даромадлилик капитал киритилишини иқтисодий жиҳатдан оқлайди, бироқ фойдани кафолатламайди ва барча конлар учун ягона қийматга эга эмас.
Олтин, мис ёки бошқа фойдали қазилмаларнинг жаҳон бозоридаги нархлари ошганда, роялтини (ер қаъридан фойдаланганлик учун солиқни) шунчаки ошириш мантиқийдек туюлади. Аммо юқори нарх ҳали ҳар бир кон ўта юқори даромад олаётганини англатмайди.
Шу болатдан, қазиб олиш секторида солиқ тизимининг вазифаси оддий фойда солиғини йиғишдан кўра кенгроқдир. У давлатга ресурс рентасининг улушини, шу жумладан жаҳон бозорида нархлар юқори бўлган даврларда юзага келадиган улушни таъминлаши керак.
Фойдали қазилмаларнинг юқори нархи кўриниб туради, лекин рента ҳажмини кўрсатмайди. Бухгалтерия фойдаси ҳам рентага тенг эмас, чунки у капиталнинг нормал даромадлилигини ўз ичига олади, амортизация ва молиявий тузилмага боғлиқ бўлади ҳамда одатда алоҳида лойиҳа бўйича эмас, балки юридик шахс бўйича ҳисобланади.
Бунда бошқа фаолият турлари ҳисобига солиқ солиш базасини камайтирмаслик ёки бошқа конларнинг харажатларини кўчирмаслик учун ҳар бир лойиҳа бўйича чеклов муҳим аҳамиятга эга.
Идеал симметрик моделда давлат лойиҳанинг ҳам ижобий, ҳам салбий пул оқимларида иштирок этади. Амалиётда бюджет одатда харажатларни тўғридан-тўғри қопламайди. Бунинг ўрнига салбий баланс келгуси йилларга ўтказилади ва белгиланган устама миқдорига оширилади.
Капитал ва операцион харажатлар лойиҳанинг салбий балансини шакллантиради. Солиқ кейинги даромадлар ушбу балансни ҳисобланган устамани инобатга олган ҳолда қоплаганидан кейингина юзага келади. Шу боис, лойиҳа ҳали инвестицияларни қайтараётган даврда рента солиғини тўламайди.
Рента солиғининг мазмуни — давлатга лойиҳанинг йўл қўйиладиган харажатлари қопланганидан кейин қоладиган даромад улушини беришдир. Капитал ва операцион харажатлар жамғарилган натижани камайтиради, қопланмаган салбий баланс эса устама билан ўтказилади. Бунда молиявий харажатлар рента базасини камайтирмайди. Харажатлар қанчалик узоқ вақт қопланмай қолса, лойиҳа рента даромади пайдо бўлгунга қадар қоплаши керак бўлган сумма шунчалик кўп бўлади.
Халқаро валюта жамғармаси (ХВЖ) мутахассислари ўзларининг «Қазиб олувчи тармоқларнинг солиқ режимларида пул оқимлари таҳлили» номли таҳлилларида кўплаб мамлакатлар учун учта воситанинг биргаликда қўлланилиши сезиларли афзалликлар беришини таъкидлайдилар:
Иқтисодий ҳамкорлик ва тараққиёт ташкилотининг (ИҲТТ) Марказий Осиёдаги ўта муҳим хомашё тўғрисидаги шарҳида Ўзбекистонда фойдали қазилмаларни қазиб олишга 25% ставкада махсус рента солиғи амал қилиши қайд этилган. Бунда ИҲТТ ушбу солиқни сақлаб қолишни, унинг параметрларини иқтисодий моделларда текширишни ва устама ҳисобланадиган тарихий харажатларни чегиришни чеклашни кўриб чиқишни тавсия этади.
Шундай қилиб, солиқнинг рента хусусияти номи ёки юқори ставкаси билан белгиланмайди. У солиқ солиш базаси алоҳида лойиҳанинг жамғарилган натижасини, харажатларнинг қопланишини, инвесторнинг нормал даромадлилигини ва даромад олиш вақтини ҳисобга олиши билан белгиланади. Махсус рента солиғини роялтидан ва фойда солиғидан айнан шу жиҳат ажратиб туради.
Ўзбекистонда 2022 йил 1 январдан бошлаб қазиб олиш лойиҳаларига солиқ солиш режими уч даражали тузилма сифатида қайта қурилди: фойда солиғи билан бир қаторда ер қаъридан фойдаланганлик учун солиқ ва махсус рента солиғи қўлланилади.
Махсус рента солиғи қонун билан белгиланган қазиб олиш лойиҳалари тоифаларига нисбатан қўлланилади. Бунда қазиб олиш ишлари 2024 йил 1 январдан 2025 йил 31 декабргача бўлган даврда бошланган ер қаъри участкалари учун ишлаб чиқишнинг бутун даври мобайнида ушбу солиқдан озод қилиш назарда тутилган. Қолган лойиҳалар бўйича мажбурият жамғарилган харажатлар белгиланган устамани инобатга олган ҳолда қопланганидан кейингина юзага келади.
Ушбу тузилма лойиҳаларнинг инвестициявий жозибадорлигини сақлаб қолиш ва давлатга ресурс рентаси ҳамда нархларнинг ўта юқорилигидан олинадиган даромадлар улушини таъминлаш зарурати билан боғлиқ эди.
90
130
150
190
У қопланмаган харажатларни ўтказишнинг меъёрий механизми ҳисобланади ва пулнинг вақтлараро қийматини фақат маълум даражада ҳисобга олади.
Айрим мамлакатлар қазиб олувчи компанияларнинг қўшимча даромадларига иккита асосий усул билан солиқ соладилар: хомашёнинг жаҳон бозоридаги нархи ошганда роялтини оширадилар ёки қўшимча фойда солиғини жорий этадилар.
Оширилган фойда солиғи компания харажатларини ҳисобга олади, бироқ одатда ҳар бир молиявий йил учун ҳисобланади. У аниқ бир лойиҳа ўтган йиллардаги киритилган маблағлар ва зарарларни ҳисобга олган ҳолда ўзини оқлаган-оқламаганини кўрсатмайди. Шу боис, фойда солиғининг юқори ставкаси ўз-ўзидан уни рента солиғига айлантирмайди. Бунда рента солиғи коннинг янада узоқ даврдаги натижасини ҳисобга олади ва у фақат ўзини оқлаганидан кейин юзага келади.
Жаҳон бозоридаги нархлар ошганда бюджет тушумларини кўпайтиришнинг яна бир усули — қазиб олинган хомашё ҳажми ёки қийматидан келиб чиқиб ҳисобланадиган солиқ ставкасини оширишдир. Бундай ёндашувнинг муҳим афзаллиги бор: бюджет қўшимча тушумларни компанияда фойда пайдо бўлишини кутмасдан, дарҳол олади.
Бироқ унинг чеклови ҳам бор. Бундай солиқ, агар реализация қилинган хомашё қиймати бир хил бўлса, арзон ва қиммат конни деярли фарқламайди.
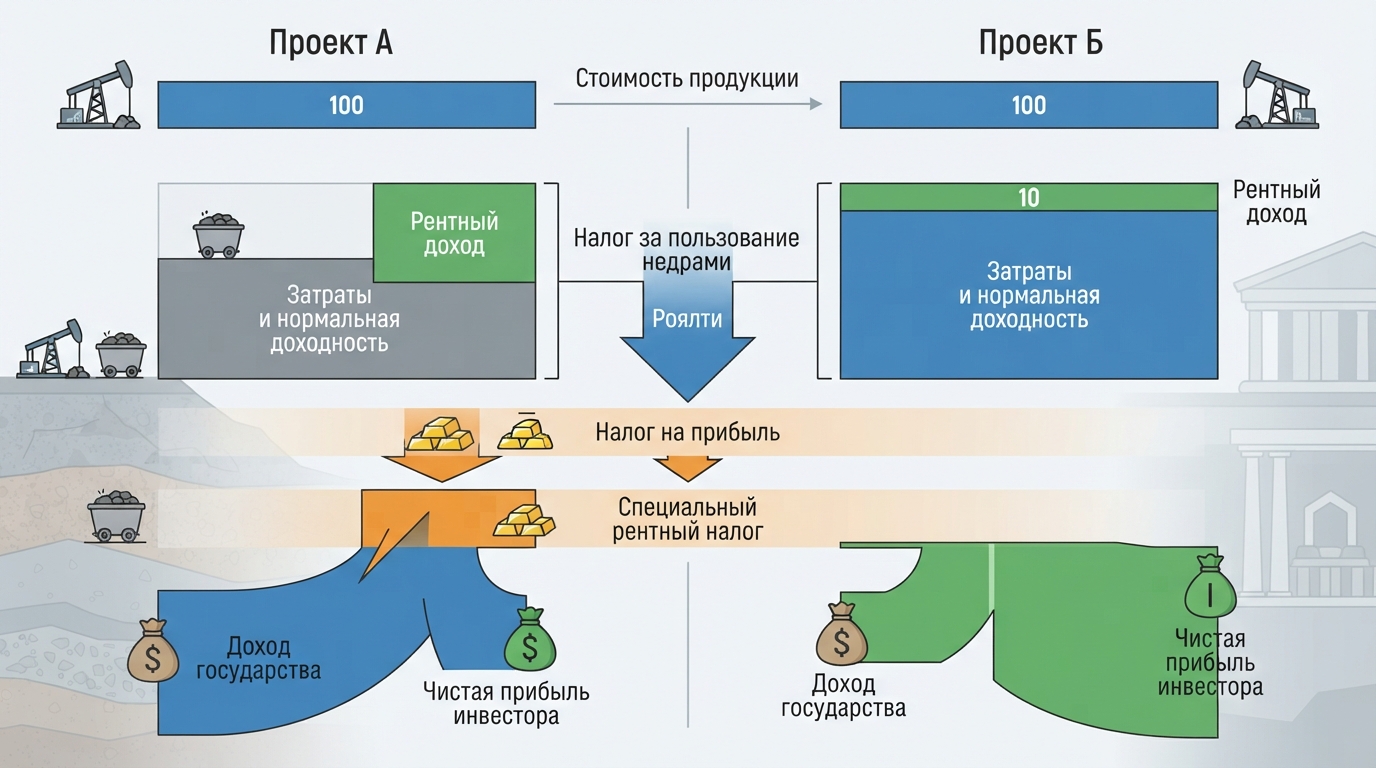
Метални бир хил нархда сотадиган ва бир хил тушум оладиган иккита конни тасаввур қилайлик.
Биринчи конда руда бойроқ, яқин атрофда йўллар, электр энергияси ва қайта ишлаш қувватлари аллақачон мавжуд. Иккинчисида руда чуқурроқ жойлашган, мураккаб бойитишни ва қимматроқ ташишни талаб қилади.
Ушбу лойиҳаларнинг роялтиси бир хил бўлади, гарчи уларнинг фойдаси сезиларли даражада фарқ қилса-да. Биринчи лойиҳа учун оширилган солиқ ўта юқори даромаднинг бир қисмини олиб қўйиши мумкин. Иккинчиси учун эса — оддий фойданинг бир қисмини ва ҳатто инвестицияларни қайтариш учун зарур бўлган маблағларни ҳам.
Бу, айниқса, хомашё нархи юқори бўлганда ҳам ўта юқори даромади кам бўлиши мумкин бўлган янги, капитал талаб қиладиган ва геологик жиҳатдан мураккаб конлар учун муҳимдир.
Кўрсаткич
А лойиҳаси
Б лойиҳаси
Хулоса
Маҳсулот қиймати
100
100
Нарх ва тушум бир хил
Харажатлар ва инвесторнинг нормал даромадлилиги
55
90
Лойиҳалар иқтисодиёти фарқ қилади
Рента даромади
45
10
Тўлов қобилияти бир хил эмас
Ялпи қийматдан роялти
Ўша
Ўша
Солиқ фарқларни кўрмайди
Шу боис, роялтини жаҳон бозоридаги нарх ортидан ошириш ўта юқори даромадни аниқ белгилаш имконини бермайди. Бундай солиқ харажатларни, лойиҳанинг ўзини оқлашини ва коннинг мураккаблигини ҳисобга олмайди. Унинг ставкаси қанчалик юқори бўлса, қиммат захираларни ўзлаштириш фойдасиз бўлиб қолиши хавфи шунчалик юқори бўлади.
Бу роялтини бекор қилиш кераклигини англатмайди. Мўътадил солиқ кон иш бошлаши биланоқ — лойиҳа фойда кўрсатишидан олдин ҳам бюджетга тушумларни таъминлайди. Аммо роялти ўта юқори даромадни олиб қўйишнинг асосий усули бўлмаслиги керак.
Махсус рента солиғи ўта юқори даромадни аниқроқ белгилайди, бироқ уни маъмурлаштириш оддий қазиб олиш солиғига қараганда мураккаброқ. Давлат нафақат хомашё ҳажми ва уни сотиш нархини, балки компания харажатларини ҳам текшириши керак.
Бундай солиқни маъмурлаштиришда бир нечта асосий хавфларни ҳисобга олиш зарур:
Бу хавфлар рента солиғидан воз кечиш кераклигини англатмайди. Улар солиқ қоидалари аниқ, текшириладиган ва барча лойиҳалар учун бир хил бўлиши кераклигини англатади. Инвесторлар ва солиқ органлари қайси харажатлар қабул қилинишини, жамғарилган натижа қандай ҳисобланишини ва солиқ қачон юзага келишини тушунишлари керак.
Бунинг учун солиқ органлари ходимларининг малакасини оширишни давом эттириш ва рента солиғини маъмурлаштириш бўйича ихтисослашган гуруҳни шакллантириш зарур. Зарурат бўлганда, манфаатдор томонлар билан биргаликда махсус рента солиғини қўллаш бўйича батафсил тавсияларни ишлаб чиқиш лозим.
Давлат бюджет даромадлари ва янги конларни ўзлаштириш ўртасида танлов қилиши шарт эмас. Агар ҳар бир солиқ ўз вазифасини бажарса, бу вазифаларни бирлаштириш мумкин.
Ер қаъридан фойдаланганлик учун мўътадил солиқ ўзлаштириш бошланганидан буён тушумларни таъминлайди. Фойда солиғи компания оддий фойдасининг бир қисмини олиб қўяди. Махсус рента солиғи эса давлатга кон ўзини оқлаганда ва ҳақиқатан ҳам ўта юқори даромад келтира бошлаганда қўшимча даромад олиш имконини беради.
Шу боис, роялтини жаҳон бозоридаги нарх ортидан ошириш ёки прогрессив фойда солиғини жорий этиш рента солиғининг ўрнини боса олмайди. Тўғрироқ йўл — махсус рента солиғини сақлаб қолиш, унинг қоидаларини барча учун тушунарли қилиш ва харажатларни текшириш сифатини оширишдир.
Бу ҳолда давлат ўта юқори даромадда иштирок этади, бироқ янги, мураккаб ва қиммат конларни ўзлаштиришни фойдасиз қилиб қўймайди.