

Марказий банк КМБни қўллаб-қувватлаш бўйича 2026–2030 йилларга мўлжалланган концепцияни ишлаб чиқди
Ўзбекистон Марказий банки 2030 йилга келиб КШБ кредит портфелини икки бараварга ошириш ва унинг ЯИМдаги улушини 20% га етказиш учун 25 та ташаббусни тақдим этди.
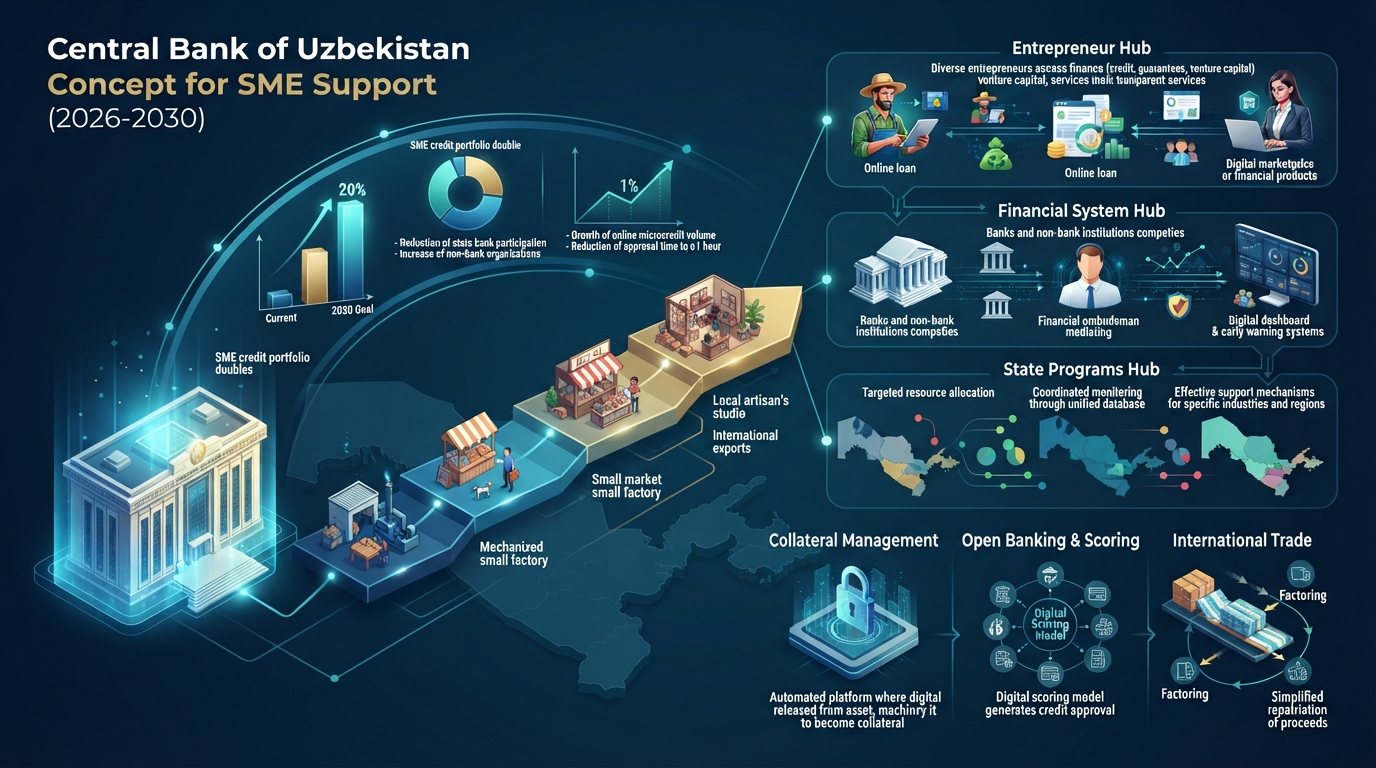
Марказий банк 2026–2030 йилларда КИБни қўллаб-қувватлаш концепциясини ишлаб чиқди
Ўзбекистон Республикаси Марказий банки 2026–2030 йилларда кичик ва ўрта бизнесни (КИБ) қўллаб-қувватлаш концепциясини тайёрлади. Ҳужжатда 25 та ўзаро боғлиқ ташаббус назарда тутилган. Асосий вазифалардан бири — 2030 йилга бориб КИБнинг ҳозирда 218 трлн сўмни ташкил этаётган кредит портфелини икки бараварга ошириш, шунингдек, ЯИМда кичик ва ўрта бизнесга ажратилган кредитлар улушини 12% дан 20% гача кўтаришдир.
Концепциянинг асосий мақсади — 2030 йилга қадар КИБни молиялаштиришнинг бозор тамойиллари, рақобат ва рақамли маълумотларга асосланган тизимини барпо этишдан иборат. У молиявий ва нархлар барқарорлигини сақлаб қолган ҳолда тадбиркорларнинг молиявий ресурсларга киришини кенгайтириши тахмин қилинмоқда. Концепция пилот форматида тасдиқланди. Уни эришилган натижалар ва бозор конъюнктураси ўзгаришларини ҳисобга олган ҳолда ҳар йили қайта кўриб чиқиш режалаштирилган.
Ушбу мақсад уч қисмдан иборат. Биринчиси — бизнеснинг барқарор ривожланиши. Молиялаштириш компаниянинг ўсиш босқичига мос келиши ҳамда микробизнеснинг кичик, кичик бизнеснинг эса ўрта бизнесга айланишига ёрдам бериши керак. Иккинчиси — молиялаштиришдан тенг фойдаланиш имконияти: у бизнеснинг жойлашган жойи, эгасининг жинси ёки ёши ва гаровнинг мавжудлиги билан эмас, балки бизнеснинг иқтисодий яшовчанлиги билан белгиланиши лозим. Учинчиси — молия тизимининг барқарорлиги: кредитлаш банклар томонидан пруденциал талабларга риоя қилинган ҳолда кенгайиши керак.
Концепция, шунингдек, 2030 йил учун бошқа мўлжалларни ҳам белгилайди. КИБни кредитлашда давлат молия институтларининг улуши 73% дан 65% гача, йирик давлат банкларидан бири хусусийлаштирилган тақдирда эса 55% гача камайиши керак. Жами кредитлаш ҳажмида нобанк кредит ташкилотларининг улуши 1,7% дан 5% гача ўсиши лозим. КИБни ишончли кредит ахборотлари билан қамраб олишни 68% дан 80% гача ошириш режалаштирилмоқда. Жами микрокредитлаш ҳажмида онлайн-микрокредитлар улуши 60% га етиши, уларни ажратишнинг ўртача вақти эса бир соатгача қисқариши керак. Бундан ташқари, Марказий банк кредит тарихига эга бўлмаган корхоналар учун молиявий хизматлардан фойдаланиш имкониятини кенгайтирмоқчи.
Регуляторнинг баҳолашича, концепцияни амалга ошириш учта гуруҳ учун самара бериши керак. Тадбиркорлар молиялаштириш манбалари ва молиявий маҳсулотларнинг кўпроқ турларига, кредит олишнинг соддароқ усулларига ва янада шаффоф молиявий хизматларга эга бўлишади. Чекланган кредит тарихига ёки етарлича анъанавий гаровга эга бўлмаган, шунингдек, ҳудудларда фаолият юритаётган тадбиркорларга алоҳида эътибор қаратилади. Молия тизими учун банклар ва нобанк ташкилотлари ўртасидаги рақобатнинг кучайиши, хавф-хатарларни янада сифатли баҳолаш ва кредитлаш ҳамда мониторинг харажатларининг камайиши кутилмоқда. Бундан ташқари, муаммоли бўлиш хавфи мавжуд кредитларни эрта аниқлашнинг янада самарали тизимлари пайдо бўлиши керак. Давлат дастурлари учун ягона маълумотлар базаси, мувофиқлаштирилган мониторинг ва умумий самарадорлик мезонлари асосида ресурсларни янада манзилли тақсимлаш назарда тутилган.
25 та ташаббусдан 17 таси институционал чора-тадбирларга, бештаси — молиявий инфратузилмани ривожлантиришга ва учтаси — молиявий маҳсулотларни ишлаб чиқишга тегишли. Институционал чора-тадбирлар муддатлар бўйича устувор деб аталган: улар инфратузилмавий ва маҳсулот ташаббусларини пилот босқичидан ташқарига олиб чиқиш учун зарур бўлган ҳуқуқий базани шакллантириши керак.
Институционал ташаббуслар орасида — Бизнесни ривожлантириш банкни қайта ташкил этиш бор. Ягона тизим доирасида КИБни узоқ муддатли молиялаштириш, халқаро молия институтлари ресурсларини жалб қилиш ва молиявий воситачилар орқали мақсадли молиялаштиришни тақсимлашни бирлаштириш режалаштирилмоқда. Танланган моделдан қатъи назар, ушбу институтга пруденциал тартибга солиш ва назорат умумий асосларда татбиқ этилади. Коммерция операциялари ва давлат томонидан қўллаб-қувватлаш чоралари алоҳида ҳисобга олинади, субсидия миқдори эса очиқланади.
Концепция молиявий ташкилотлар ва бизнес ўртасидаги низоларни суддан ташқари ҳал қилиш учун молиявий омбудсман институтини ташкил этишни таклиф қилади. Вакoлатлари нафақат истеъмолчиларга, балки микро ва кичик корхоналарга ҳам татбиқ этилиши керак. Қонунчиликка банкларга бухгалтерия, солиқ, юридик ва консалтинг хизматларини кўрсатиш имконини берувчи ўзгартиришлар киритиш ҳам режалаштирилмоқда. Ҳужжатда таъкидланганидек, микро ва кичик бизнесга кредит беришдаги рад этишларнинг салмоқли қисми бизнеснинг яшовчан эмаслиги билан эмас, балки аризаларнинг сифатсиз тайёрлангани билан боғлиқ.
Алоҳида ташаббус исломий молиялаштириш учун методологик базани шакллантиришга бағишланган. У тартибга солиш, ҳисоб, хавф-хатарларни бошқариш ва назоратни қамраб олади. Лицензиялаш пилот банклардан, жумладан, амалдаги банклардаги исломий ойналардан бошланади ва кейинчалик кўпроқ ташкилотларга тарқалади. Кетма-кет мулк ҳуқуқини ўтказиш билан боғлиқ битимларни икки томонлама солиққа тортишни истисно қилиш учун солиқ бетароплиги масаласи ҳам ҳал қилинади.
Бизнесни молиялаштиришда микромолия ташкилотларининг ролини кучайтириш режалаштирилмоқда. Апех-фонд ресурслари улар ўртасида танлов асосида, шаффоф мезонлар бўйича тақсимланади: портфель сифати, хавф-хатарларни бошқариш тизимлари ва қишлоқ жойларини қамраб олиш. Бундан ташқари, ММТга тижорат банкларининг кредитларини жалб қилиш имконини берувчи кафолат маҳсулотлари ишлаб чиқилади.
Институционал чора-тадбирлар орасида Марказий банкнинг Молиявий технологияларни ривожлантириш департаментининг таркибий бўлинмаси сифатида инновацион ҳaб яратиш ҳам назарда тутилган. Инфляция ва пул-кредит сиёсати масалалари бўйича бизнес билан алоқаларни яхшилаш, шунингдек, Марказий банк сайтида эълон қилинадиган соҳалар ва ҳудудлар кесимида КИБнинг аҳволи тўғрисидаги ҳар чораклик таҳлилий ҳисоботлар режалаштирилган. Бундан ташқари, Марказий банк катта маълумотлардан фойдаланган ҳолда иқтисодий агентларнинг хатти-ҳаракатларини моделлаштириш, КИБни молиялаштириш танқислигини баҳолаш ва алоҳида соҳалардаги корхоналарни қўллаб-қувватлаш механизмларини ишлаб чиқиш ниятида.
Тарафлар томонидан келишилган гаров қийматини аукционда бошланғич нарх сифатида ишлатиш таклиф этилмоқда. Қонунчилик томонларнинг гаров қийматини ёзма равишда келишиб олиш ҳуқуқини мустаҳкамлайди, бошланғич нарх эса электрон аукцион тизимида автоматик равишда шаклланади. Ҳужжат маълумотларига кўра, гаровни сотишнинг чўзилиб кетиши ва кутилмаган сотув нархлари банклар гаров қийматига қўллайдиган дисконтларни оширади ва шу орқали бизнес учун мавжуд бўлган кредит ҳажмини қисқартиради.
Валюта хавф-хатарларини ҳеджирлаш бозорини ривожлантириш учун Миллий ҳеджинг компаниясини ташкил этиш ва «мижоз — банк — компания» тизимини жорий этиш режалаштирилмоқда. Компания ички валюта ва пул бозорларида ҳосила молиявий инструментларининг узлуксиз котировкаларини таъминлайди.
Концепция, шунингдек, аксилкафолатлар тизимини ҳам назарда тутади. Ўзбекистон Республикаси Президентининг 2026 йил 18 августдаги тадбиркорлар билан очиқ мулоқотида 10 млрд сўмгача миқдорда кредит олишда тадбиркорларга кредит суммасининг 25% миқдорида гаров тақдим этиш етарли бўлиши эълон қилинган эди.
Товарларни хорижий савдо уйлари, консигнация омборлари ва дистрибьюторлик тармоқлари орқали сотадиган экспортчиларга тушумни амалдаги 180 календарь кун ўрнига шартномаларда назарда тутилган муддатларда репатриация қилишга рухсат бериш таклиф этилмоқда. Бундай чоранинг асослилигини Инвестициялар, саноат ва савдо вазирлиги, Солиқ қўмитаси, Божхона қўмитаси, Техник жиҳатдан тартибга солиш агентлиги ва Марказий банк баҳолайди. Бундан ташқари, «бир дарча» тамойили бўйича кенгайтирилган идоралараро тартибга солиш песочницасига ўтиш режалаштирилмоқда. Маҳсулот экспорт қилаётган ёки экспорт салоҳиятига эга бўлган ўрта корхоналар учун «2000 та экспорт қилувчи корхона» дастури ишга туширилади.
Бешта инфратузилмавий ташаббус КИБни молиялаштиришда ахборот асимметриясини камайтиришга қаратилган. Улар орасида — банклар ва маркетплейслар билан API орқали интеграциялашган гаров ва муаммоли мулкни ҳисобга олиш, баҳолаш, ундириш ва сотиш учун марказий рақамли платформа бор. Ушбу платформадаги гаров мулкидан чекловлар мажбуриятлар тўлиқ бажарилгандан сўнг автоматик равишда олиб ташланади. Шунингдек, постмониторинг ва эрта огоҳлантириш тизими яратилади: унда сигналлар сифатида яратилган иш ўринлари сони, тушум динамикаси, солиқларни ўз вақтида тўлаш ва қарз олувчиларнинг молиявий кўрсаткичларининг ўзгариши кузатиб борилади.
Очиқ банкингни босқичма-босқич жорий этиш режалаштирилмоқда. Бошида тест муҳити ишга туширилади, сўнг API орқали унга тижорат банклари ва тўлов ташкилотлари, келажакда эса нобанк кредит ташкилотлари уланади. Мижознинг розилиги билан бизнес бошқа банклардаги ҳисобварақлар бўйича операциялар тўғрисидаги тасдиқланган маълумотларни потенциал кредиторларга узатиши мумкин бўлади. Яна бир ташаббус — муқобил маълумотлар: солиқ, тўлов, сотувлар ва коммунал тўловлар тўғрисидаги маълумотлар асосидаги скоринг моделидир. Қарз олувчилар кредит бериш рад этилиши сабабларини тушунтиришни сўраш ҳуқуқига эга бўлишади. КИБ учун молиявий хизматлар рақамли маркетплейси мобил версияга эга бўлади, унга нобанк ташкилотлари ва финтех компаниялари уланади, кредит шартлари эса молиялаштиришнинг тўлиқ қиймати кўрсатилган ҳолда очиқланади.
Учта маҳсулот ташаббуси экспорт олди молиялаштириш, молиявий маҳсулотлар тизимини кенгайтириш ва халқаро факторингни ривожлантиришга тегишли. Тижорат банклари билан биргаликда мавсумий сўндириш жадвалларига эга маҳсулотлар, айланма маблағларни тўлдириш учун қайта тикланадиган кредит линиялари, ускуналар ва товар захиралари гарови остида молиялаштириш, шунингдек, гаровсиз бизнес учун маҳсулотларни ишлаб чиқиш режалаштирилмоқда.
Халқаро факторингни қўллаб-қувватлаш учун Инвестициялар, саноат ва савдо вазирлиги «Савдони ривожлантириш компанияси» АЖ ҳузурида кафолат ташкилотини ташкил этади. У 10 млрд сўмгача эквивалентдаги, лекин факторинг операцияси қийматининг 50% идан ошмаган миқдорда регресс ҳуқуқи билан кафолатлар беради. 2029 йил 1 январгача компания халқаро факторинг бўйича дисконт ёки ҳисобланган фоизларнинг 50% ини йилига 4% доирасида қоплаб беради. Давлат истиқболли лойиҳалар агентлиги билан биргаликда хорижий қарздор томонидан мажбуриятлар бажарилмаган тақдирда товон тўлашнинг соддалаштирилган тартибига эга стандарт суғурта маҳсулоти ишлаб чиқилади.
Ҳужжатда, шунингдек, секторнинг жорий ҳолати тўғрисидаги маълумотлар ҳам мавжуд. Миллий статистика қўмитаси маълумотларига кўра, 2026 йил 1 январь ҳолатига кўра фаолият кўрсатаётган 474,9 мингта корхона ва ташкилотлардан 403,8 мингтасини ёки 85% ини кичик корхоналар ва микрофирмалар ташкил этди. 2026 йил 1 июль ҳолатига кўра, якка тартибдаги тадбиркорлар, деҳқон хўжаликлари ва ҳунармандларни ҳисобга олган ҳолда кичик бизнес субъектлари сони 1 236,1 мингтага етди. Улар орасида 526,7 мингта микрофирма, 375,1 мингта якка тартибдаги тадбиркор, 334,4 мингта деҳқон хўжалиги, 23,2 мингта ҳунарманд ва 5,1 мингта оилавий корхона бор.
2026 йилнинг биринчи ярмида кичик бизнес 518,7 трлн сўмлик қўшилган қиймат яратиб, ЯИМнинг 50,5% ини таъминлади. Ушбу даврда 44 мингта янги кичик корхона ва микрофирмалар очилди. КИБ экспорти 7,48 млрд долларни ёки мамлакат умумий экспорт ҳажмининг 47,2% ини, импорти эса 13 млрд долларни ёки 51,8% ини ташкил этди. 2025 йилда секторда ишчи кучининг қарийб 74% и, яъни 10,5 млн га яқин киши банд бўлган. Кичик бизнеснинг ЯИМдаги улуши 2023 йилдаги 53,8% дан 2025 йилда 52,2% гача камайди.
Жаҳон банкининг 2025 йилги баҳолашига кўра, кичик корхоналарнинг 10% и ва ўрта корхоналарнинг 16% и кредит олиш имкониятига эга. 2026 йил 1 июль ҳолатига кўра, банк тизимининг кредит портфели 642,8 трлн сўмни, шу жумладан юридик шахсларга ажратилган кредитлар 407 трлн сўмни ташкил этди. Факторинг хизматлари ҳажми 5,2 трлн сўмга етди, шу жумладан 0,6 трлн сўм халқаро факторингга тўғри келади. КИБ субъектларининг 24% ида фаол кредит ҳисобварақлари мавжуд, 68% и кредит бюросида рўйхатдан ўтган. Жаҳон банки маълумотларига кўра, КИБ сотувларининг 30% дан камроғи электрон шаклда амалга оширилади. Ўзбекистонда акциядорлик капиталига бўлган талабни Жаҳон банки 20–30 млрд долларга баҳоламоқда, мамлакатда фаолият юритаётган тўғридан-тўғри инвестициялар фондларининг жами мажбуриятлари эса қарийб 2 млрд долларни ташкил этади.
2026 йилда Президент топшириғига кўра КИБни қўллаб-қувватлашга 140 трлн сўмлик кредитлар йўналтирилиши режалаштирилмоқда. Иқтисодий жиҳатдан орқада қолаётган 37 та туманда оилавий тадбиркорлик дастури бўйича кредитлар стандарт 17,5% ўрнига 12% дан берилмоқда. Чекка ва анклав ҳудудлардаги 562 та маҳаллада лойиҳалар учун кредитнинг максимал миқдори 1 млрд сўмгача оширилмоқда. Оилавий тадбиркорлик дастурлари учун режалаштирилган 3,6 трлн сўмдан ташқари қўшимча равишда 2 трлн сўм ажратилмоқда.
Концепцияни ишлаб чиқишда Германиянинг KfW, British Business Bank, Ҳиндистоннинг SIDBI ва Кореянинг Кредит кафолатлари фонди KODIT тажрибаси ўрганилди. Шунингдек, Корея Республикаси Кичик ва ўрта бизнес ҳамда стартаплар вазирлиги, Япония Иқтисодиёт, савдо ва саноат вазирлиги ҳузуридаги Кичик ва ўрта тадбиркорлик агентлиги ҳамда Бразилия Тадбиркорлик, микрокорхоналар ва кичик бизнес вазирлигининг ёндашувлари кўриб чиқилди.