Дебет ёки кредит карта: харажатлар учун қайси бирини ишлатган маъқул?
ТБС Банкъда дебет ва кредит карталари ўртасидаги фарқни ҳамда қайси вазиятда қайсинисидан фойдаланиш қулайроқ эканини айтиб беришди. ТБС Осмон картаси мисолида банк лимит, фоизсиз давр ва фоизлар қандай ишлашини тушунтирди.
**Дебет ёки кредит карта: харажатлар учун қайси бири маъқул?**
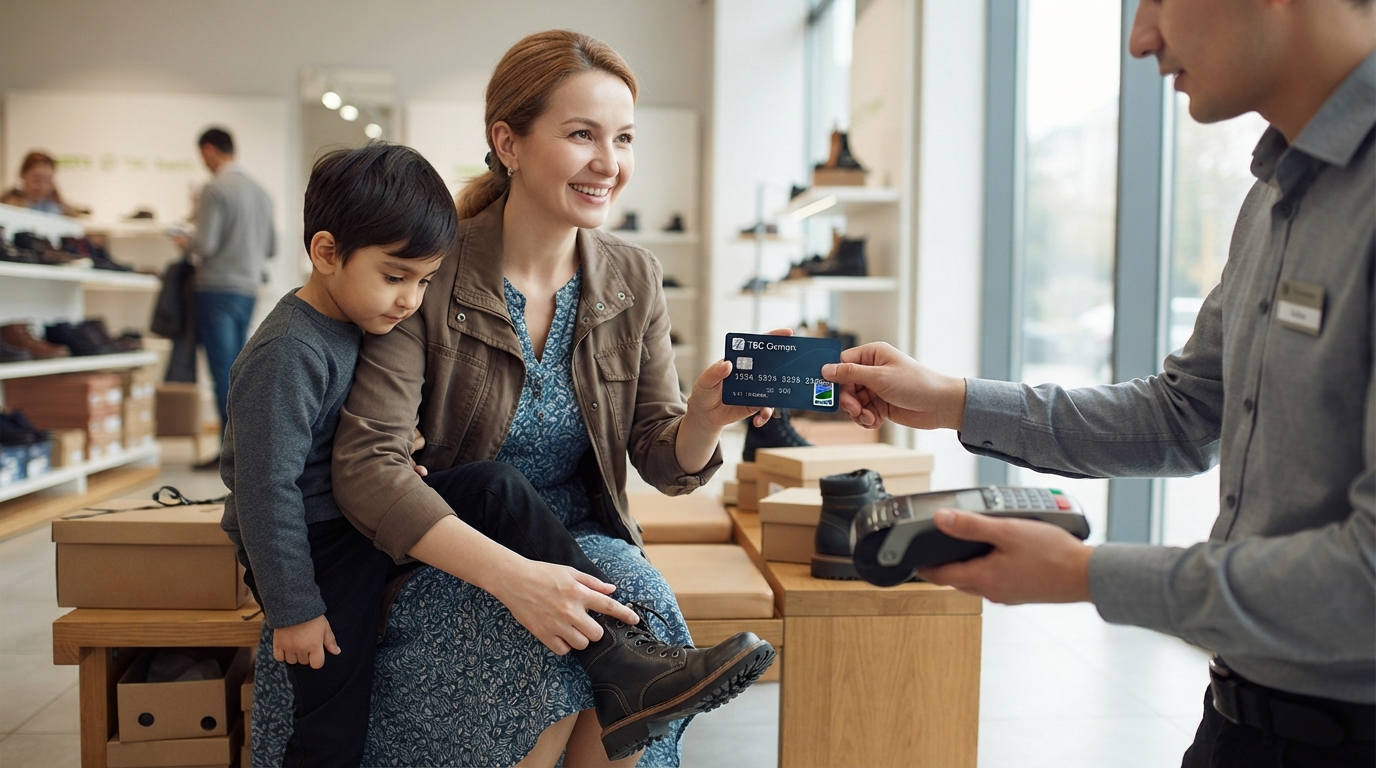
Вазиранинг ўғлига янги кузги поябзал керак бўлиб қолди, аммо маошга ҳали бир неча кун бор эди. Шу сабаб у харидни ТБС Осмон кредит картаси орқали тўлашга қарор қилди.
Агар Вазира дебет карта билан тўлаганида, ўз маблағини ишлатган бўларди. Кредит карта эса бошқача ишлайди: харид банк ажратган лимит доирасида амалга оширилади, сарфланган пул эса кейинроқ қайтарилади.
Дебет карта кундалик харажатлар — озиқ-овқат, транспорт, харидлар ва хизматлар учун қулай. Бунда одам картадаги ўз пулини сарфлайди ва уни банкка қайтариш мажбурияти бўлмайди.
Кредит карта ҳам кундалик харажатлар учун мўлжалланган, бироқ бунда одам ўз пулини эмас, банк маблағини ишлатади. Масалан, ТБС Банкънинг ТБС Осмон картасида кредит лимити 50 млн сўмгача бўлиши мумкин. Бу ўз пулини ишлатишни истамаганида ёки маошгача пул зарур бўлиб қолганида жуда қулай.
Поябзал харидидан кейин Вазира сарфланган суммани белгиланган муддат ичида банкка қайтариши керак бўлади.
Картадаги барча операцияларни ва тўланиши лозим бўлган суммани ҳисобот орқали кузатиш мумкин. ТБС Осмон картасида 55 кунгача фоизсиз давр мавжуд. Бу имтиёз харидларга тегишли, аммо картадан картага пул ўтказмалари ва нақд пул ечиш амалиётларига татбиқ этилмайди.
Агар тўлов кунигача одам кредит карта бўйича сарфланган барча суммани қайтармаса, қолган қарздорликка фоиз ҳисобланади. Бунда фоиз бутун кредит лимитига эмас, фақат сарфланган суммага ҳисобланади. Масалан, кредит лимити 10 млн сўм бўлиб, 1 млн сўм сарфланган бўлса, фоизлар бутун лимитга эмас, айнан шу 1 млн сўмлик қарздорликка ҳисобланади.
Қарздорлик ўз вақтида ёпилмаса, қолган сумма кредит карта ставкаси бўйича фоизланади. Масалан, йиллик 32% дан бошланадиган ставкада 1 млн сўмлик қарздорлик учун 20 кун давомида тахминан 17 534 сўм фоиз ҳисобланади.
Ҳисоблаш: 1 000 000×32% х 20 / 365 = 17 534 сўм
Қарздорлик қанчалик тез ёпилса, тўланадиган фоиз шунчалик кам бўлади.
Фоизсиз давр шартлари барча операцияларга ҳам тааллуқли эмас. Нақд пул ечиш ва пул ўтказмалари учун бошқа қоидалар ҳамда комиссиялар амал қилади.
Кундалик харажатлар учун ҳам дебет карта, ҳам кредит карта мос келади. Фарқи шундаки, дебет картада одам ўз пулини сарфлайди, кредит картада эса банк пули ишлатилади ва у кейинроқ қайтарилади.
Энг муҳими — карта шартлари билан олдиндан танишиб чиқиш ва тўлов муддатларини унутмасликдир.
Фоиз ставкаси индивидуал тарзда белгиланади ва йиллик 0% дан 50% гача бўлади. Максимал сумма — 50 млн сўм. Имтиёзли давр нақд пул ечиш ва унга тенглаштирилган амалларга нисбатан қўлланилмайди. Нақд пул ечиш комиссияси — 3%, бироқ 90 минг сўмдан кам эмас. Кредит карта бўйича мажбуриятларни бажармаслик молиявий хатарларга олиб келиши мумкин.