

«Бу менга 10 минг фунт стерлингга тушиши мумкин, аммо пул ҳозир керак»: Нима учун Z авлоди пенсия жамғаришни рад этмоқда
Ҳаёт кечириш қийматининг ошиши билан боғлиқ қийинчиликлар туфайли ушбу схемалардан воз кечаётган одамлар сони тобора ортиб бормоқда.
«Бу менга 10 минг фунт стерлингга тушиши мумкин, аммо пул ҳозир керак»: Нима учун Z авлоди пенсия жамғармаларидан воз кечмоқда?
Доктор Ҳассан Нассар имкони бўлиши билан пенсия тизимига қайта қўшилишга қатъий қарор қилган
Сентябрь ойи бошигача 26 ёшли Ҳассан Нассар ҳар ой NHS (Миллий соғлиқни сақлаш хизмати) иш жойидаги пенсия жамғармасига тахминан 430 фунт стерлинг ажратиб келаётган эди.
Аммо Уэст-Мидлендсда ишлайдиган стажёр-терапевт пулдан «жуда қийналиб қолганини» ва тахминан «6 ойдан 12 ойгача» жамғаришни тўхтатишга қарор қилганини айтади.
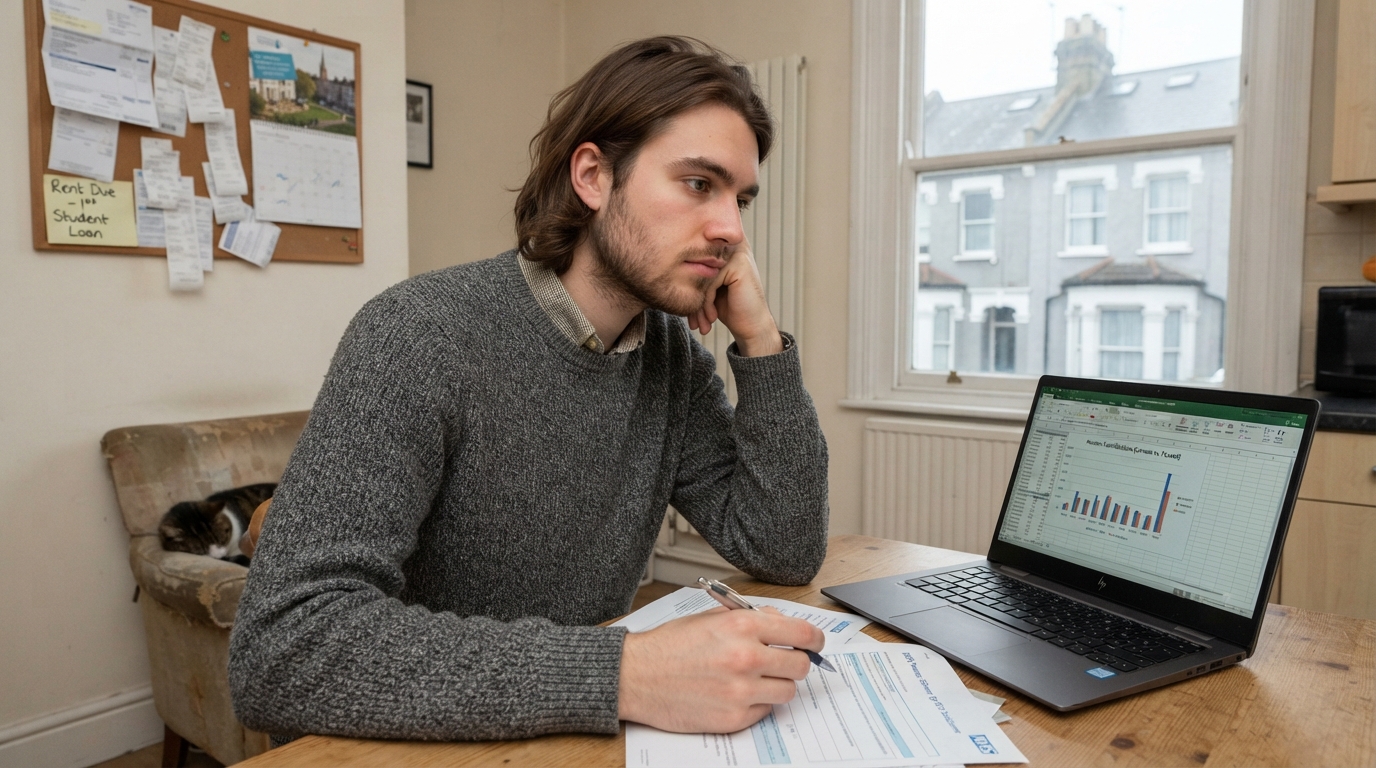
Унга бу пул касал оила аъзосига ғамхўрлик қилиш, биринчи уйи учун пул йиғиш, ижара ҳақи ва талабалик кредитини тўлаш учун керак.
У шунингдек, тизимдан чиқишнинг баҳоси борлигини билади ва ҳозир пул жамғармаслиги сабабли бой берадиган ўн йиллик мураккаб фоизлар туфайли келажакдаги пенсия даромадидан «5 000 дан 10 000 фунт стерлинггача» йўқотиши мумкинлигини тахмин қилмоқда.
«Одамлар: „Сен аҳмоқсан, келажакда нималардан маҳрум бўлишингга бир қара“, дейишади, — дейди у BBC билан суҳбатда. — Аммо мен ҳозир тизимдан чиқмасам, нималарни йўқотишимга қарашим керак».
Бироқ, яшаш таннархининг ошиши босими туфайли Z авлоди ва миллениалларнинг тобора кўпроқ қисми ушбу схемаларни тарк этмоқда ва ҳукумат уларнинг хусусий пенсия даромадлари бугунги кунда нафақага чиқаётган одамларникидан пастроқ бўлиши мумкинлигидан огоҳлантирди.
Бу жуда муҳим, чунки Буюк Британиядаги аксарият одамлар охир-оқибат давлат пенсиясини олсалар-да, у фақат минимал даражадаги пенсия даромадини таъминлайди ва кўпчилик уни тўлдириш учун хусусий пенсияга қараб қолади.
Ҳассаннинг айтишича, у ҳар ой ялпи даромадининг 10,7 фоизини иш жойидаги пенсия жамғармасига ўтказиб келган, NHS эса бунга қўшимча равишда сезиларли миқдорда маблағ қўшган.
Аммо баъзи иш берувчилардан фарқли ўлароқ, NHS пул танг бўлганда ходимларга ўз бадалларини камайтиришга рухсат бермайди.
Шунга қарамай, у «30-40» йиллик фаолиятидан кейин нафақага чиқиш учун етарли маблағга эга бўлишига ишончи комил эканини ва имкони борича тезроқ пенсия тизимига қайта қўшилишга қатъий қарор қилганини айтади.
Меҳнат ва пенсия таъминоти вазирлиги (DWP) маълумотларига кўра, тахминан 22,6 миллион киши ёки «автоматик равишда аъзо бўлиш» пенсия тизимига муносиб бўлганларнинг 90 фоизи бадал тўламоқда, 2,5 миллионга яқини эса тўламаяпти.
Бироқ, Пенсия ишлари бўйича вазир Торстен Белл BBC'га «жамғармаётган ёш ишчилар сони ортиб бораётганини ва умуман олганда, эртанги кун нафақахўрлари бугунги кундагидан кўра пастроқ хусусий пенсия даромадига эга бўлиш хавфи борлигини» айтди.
Ўтган йилнинг декабрь ойигача бўлган уч ой ичида яқинда иш бошлаган 22 ёшдан 29 ёшгача бўлган муносиб номзодларнинг 11,5 фоизи пенсия тизимидан воз кечган. Бу кўрсаткич 2020 йилнинг шу давридаги 6,6 фоизга тенг эди.
30 ёшдан 39 ёшгача бўлганлар учун бу кўрсаткич 7,4 фоиздан 12,7 фоизга ошган.
Корнуоллдан бўлган 22 ёшли Иви ўзи ишлайдиган Лондондаги тадбирлар ташкил этувчи компанияда иш жойидаги пенсия тизимига қўшилишдан воз кечганини айтади.
Яқинда драма мактабини тамомлаган қизнинг айтишича, у озиқ-овқат, йўл кира ва ижара учун тўлайдиган 800 фунт стерлинг каби харажатларини қоплашга қийналган бўларди.
Иви нафақа жамғармасини бой бераётганини тушунади, лекин унга пул керак бўлган бошқа нарсалар борки, бу ҳозирги вазиятда жамғаришни реалликдан узоқлаштиради.
«Қандай қилиб уйга пул йиғишим, қандай қилиб машинага пул йиғишим ва харажатларимни қоплашим мумкин? Мен шунчаки яшаш учун кунма-кун ишлашни хоҳламайман, ҳаётдан завқланиш учун ишлашни хоҳлайман».
The Private Office лицензияланган молиявий маслаҳат фирмасидан Эйприл Лисоннинг айтишича, у одамларга, агар иложи бўлса, пенсия бадалларини тўлашни тўхтатмасликни маслаҳат беради, ҳатто бу кўплаб иш берувчилар рухсат берадиган бадалларни камайтиришни англатса ҳам.
Бу қисман улар йўқотадиган иш берувчининг бепул бадаллари, шунингдек, улар маҳрум бўладиган мураккаб фоизлар билан боғлиқ.
«Ҳозирги минимал пенсия ёши — 57 ёш, шунинг учун 20 ёшлигингизда жамғарган ҳар қандай пул мураккаб фоизлар ҳисобига кўпайиши ва ўсиши учун камида 30 йил вақт бўлади.
Ҳозир жамғарилган ва 30 йил давомида йилига 4% мураккаб фоиз билан кўпайган 100 фунт стерлинг, 15-20 йилдан кейин жамғариладиган 100 фунт стерлингдан анча қимматлироқ бўлади».
У шунингдек, ёшларни келажакни режалаштиришга чақиради. «Сиз ҳақиқатан ҳам келажакдаги ўзингиз ва ушбу инсон фаровон нафақага чиқиши учун нималар кераклиги ҳақида ўйлашингиз керак».
Лондоннинг жануби-шарқидан бўлган 47 ёшли ўқитувчи Харли буни жуда яхши тушунади. У молиявий сабабларга кўра сўнгги беш йил ичида икки марта иш жойидаги пенсия бадалларини тўхтатиб қўйган.
Харли фаровон нафақага чиқа олмаслигидан хавотирда
Ва у ўз пенсия жамғармасига тахминан 5 000 фунт стерлинг йиғиш имкониятини бой берганини ҳисоблайди.
Ҳозир унинг молиявий аҳволи яхшироқ, аммо яқинда у ўзини ўзи банд қилган ва энди хусусий пенсия тизимида эмас, у буни ўзгартиришга умид қилмоқда.
«Мен пенсиям хавфсиз эканини ҳис қилишни хоҳлардим, лекин буни ҳис қилмаяпман. Нафақа ёшида фаровон яшай олмаслигимдан хавотирдаман».