

Бизнес ва фуқароларнинг иқтисодий ҳимояси: Ўзбекистонда суғурта бозори қандай ишламоқда
Фуқароларнинг аксарияти суғурта тизимига дуч келган ва «суғурта» сўзини яхши билишади, аммо суғурта аслида иқтисодиётимиз ва жамиятимизнинг кўплаб соҳаларини қамраб олишини камдан-кам одам билади. Суғурта тизимининг усуллари ва технологияларини учта суғурта компанияси асосчиси, соҳада 20 йилдан ортиқ тажрибага эга эксперт, форум доирасидаги INSUR Asia треки спикери Умид Худайбердиев очиб беради […]
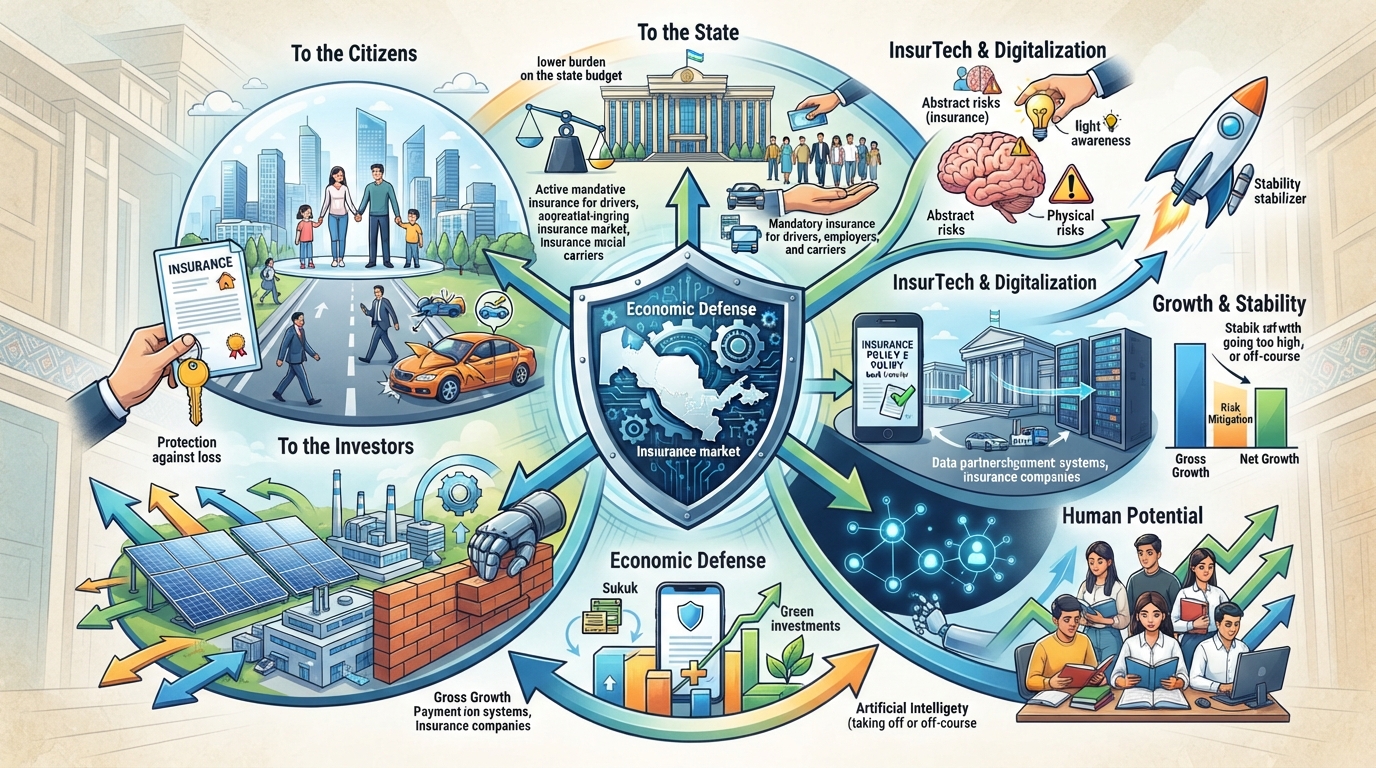
**Бизнес ва фуқароларнинг иқтисодий ҳимояси: Ўзбекистонда суғурта бозори қандай тузилган**
Суғурта тизими билан деярли барча фуқаролар тўқнаш келган ва «суғурта» сўзи ҳаммага таниш. Лекин суғурта иқтисодиёт ва жамоат ҳаётининг кўплаб соҳаларини қамраб олишини жуда кам одам тушунади. Суғурта тизимининг усуллари ва технологиялари қандай тузилгани ҳақида учта суғурта компанияси асосчиси, соҳада 20 йилдан ортиқ тажрибага эга эксперт, FINNEXT Asia форуми (19 ноябрь, Тошкент) доирасидаги INSUR Asia треки спикери, ўтмишда эса — Ўзбекистон Республикаси Молия вазирлиги ҳузуридаги Давлат суғурта назорати ходими Умид Худайбердиев сўзлаб беради.
— Умид, сиз суғурта бизнесида йигирма йилдан ортиқ вақтдан бери ишлаб келмоқдасиз, йирик компанияларни бошқаргансиз ва регуляторнинг шаклланиш манбаларида тургансиз. Тажрибангиздан келиб чиқиб, Ўзбекистон иқтисодиётида суғуртанинг глобал ролини қандай тавсифлаган бўлардингиз?
— Иқтисодиёт — бу жуда мураккаб организм бўлиб, унда ҳар дақиқада фуқаролар, бизнес ва давлат манфаатлари кесишади. Ва бу организмга жуда ҳам ҳимоя керак. Айнан суғурта молиявий мудофаанинг асосий воситаси сифатида намоён бўлади. У халқ хўжалигининг барқарорлигини қўллаб-қувватлайди, инвестицияларни жалб қилишга ёрдам беради ва, энг муҳими, давлат бюджетига тушадиган юкламани камайтиради.
Агар суғуртанинг фойдасини йўналишлар бўйича ажратадиган бўлсак, учта асосий сегмент ютади:
1. Халқ. Фуқаролар ижтимоий ва ишбилармонлик ҳаётида барқарорликка, шунингдек, кутилмаган молиявий йўқотишлардан ҳимояга эга бўладилар.
2. Давлат. Жамият тепасидаги тузилма сифатида у аҳолини ҳимоя қилишга мажбур. Суғурта иқтисодий хавф-хатарларни бутун жамият бўйлаб тенг тақсимлаган ҳолда ушбу функциянинг бир қисмини ўз зиммасига олади.
3. Инвесторлар. Улар ҳақида албатта алоҳида тўхталиб ўтамиз.
— Мамлакатимизда молиявий саводхонлик даражаси анча паст деб ҳисобланади. Шу сабабли одамлар кўпинча суғуртани эътиборсиз қолдиришади. Бунга қўшиласизми?
— Мен таърифга бироз аниқлик киритган бўлардим. Бу ерда «саводхонлик» сўзи унчалик аниқ эмас. Етарлича хабардор эмаслик ҳақида гапириш тўғрироқ бўлади.
Жисмоний хавф-хатарларни одамлар жуда яхши тушунишади: улар ариқдан қандай ҳатлаб ўтишни ёки белгиланмаган жойдан йўлни кесиб ўтиш мумкин эмаслигини билишади, чунки машина уриб юбориши мумкин. Мия хавфни зудлик билан аниқлайди ва секинлашишга буйруқ беради. Лекин суғурта ва молия — бу махсус билимларни талаб қилувчи мавҳум тизимлардир. Жисмоний жиҳатдан биз хавф-хатарлардан хабардормиз, лекин иқтисодий жиҳатдан — ҳали йўқ.
— Сўнгги йилларда Ўзбекистонда рақамли экотизимлар — Gov.uz, MyID, банк финтех-хизматлари шиддат билан ривожланди. Лекин бу билан бирга фирибгарликлар сони ҳам ортди. Суғурта шу каби таҳдидлардан ҳимоя қиладими?
— Сўзсиз. Хавф-хатарга ҳар ким дуч келиши мумкин — фирибгарларга ишонган инсон ҳам, бир лаҳзада активларини йўқотган муваффақиятли компания ҳам. Кўпинча бу айнан молиявий ҳимоя соҳасидаги билимларнинг етишмаслиги сабабли содир бўлади.
Кўплаб одамлар киберсуғурта (маълумотларни ҳимоя қилиш) ёки ҳужжатларни суғурталаш каби маҳсулотлар мавжудлигини ҳалигача билишмайди. Ёки омонатларни олайлик: давлатда аҳоли омонатларини кафолатлашнинг яхши тизими мавжуд, аммо у 200 миллион сўмгача бўлган суммаларни қамраб олади. Агар инсоннинг ҳисобида ундан кўп бўлса-чи? Шундай ҳолатлар учун биз ушбу суммадан ортиқча бўлган ҳисоб-китоб варақларидаги пул маблағларини суғурталаш имконини берувчи махсус маҳсулотларни ишлаб чиқдик. Агар одамлар фирибгарларга дуч келишса, улар одатда банкларга ёки давлатга югуришади. Лекин биз ҳам ёрдам қўлини чўзамиз ва уларнинг маблағларини асраб-авайлаш учун маҳсулотлар яратамиз.
— Сиз инвесторларни тилга олдингиз. Ривожланган суғурта бозори хорижий капитал учун қандай роль ўйнайди?
— Асосий роль. Агар унинг пулларини ҳимоя қилишнинг шаффоф механизми бўлмаса, жиддий инвестор мамлакатга келмайди. Йирик инвесторнинг биринчи саволи — «Қанча ишлаб топаман?» эмас, балки «Пулим хавфсиз қоладими? Инвестициянинг асосий суммасини қайтариб оламанми?» бўлади.
Ривожланган жамиятларда корпоратив бошқарув коллегиал тарзда йўлга қўйилган. Битта топ-менеджер бир ўзи: «О, Ўзбекистонга инвестиция киритишга югурдик!», дея олмайди. Унинг ортида Кузатув кенгаши ва стратегия ҳамда риск-менежмент учун масъул бўлган 30 нафар экспертдан иборат жамоа туради. Уларга битимнинг хавфсизлигини исботлаш керак.
Улар қарашади: «Яхши, биз у ерда ўнлаб миллион долларлик завод қурамиз, машиналар сотиб оламиз. Лекин ёнғин ёки ўғрилик содир бўлса-чи, мамлакатда суғурта соҳаси ёмон ривожланган бўлса-чи? Ахир олов қанча миллион инвестиция киритганимизни сўраб ўтирмайди, у ҳамма нарсани олиб кетади». шунинг учун инвесторлар иқтисодиётнинг ишончлилигини суғурта бозорининг етилганлигига қараб баҳолайдилар: у тез тўлайдими, мамлакат ичидаги хавф-хатарларни қамраб оладими ёки бутунлай хориждаги қайта суғурталашга боғлиқми. Давлат чексиз равишда давлат кафолатларини бера олмайди.
— Агар суғурта шунчалик муҳим бўлса, нега Ўзбекистонда банк сектори анча илгарилаб кетди, суғурта эса орқада қолмоқда? Бу қонунларнинг мукаммал эмаслиги ёки давлатнинг кучсиз қўллаб-қувватлаши билан боғлиқми?
— Бу мураккаб ва комплекс савол. Молиявий тизим мутаносиб равишда ривожланиши керак. Агар банклар илгарилаб кетиб, суғурта орқада қолса — бу хавфли номутаносибликдир. Ўзбекистонда банклар ҳақиқатан ҳам олдинга ўтиб кетишди, чунки улар кўпроқ очиларди ва жамиятда тўғридан-тўғри боғловчи ҳисобланади.
Шунга қарамай, суғурта соҳаси ҳозирда фаол равишда етиб олмоқда. Банклар бунда бизга ёрдам беришмоқда, чунки уларнинг ўзлари мувозанатнинг муҳимлигини тушунишади. Давлат ҳам регулятор сифатида кучли қўллаб-қувватламоқда. 2008 йилдан бошлаб бизда мажбурий суғурта тўғрисида учта энг муҳим қонун қабул қилинди:
• Автотранспорт воситалари эгаларининг жавобгарлиги;
• Иш берувчининг жавобгарлигини суғурталаш;
• Ташувчининг жавобгарлигини суғурталаш.
Давлат энг ижтимоий муҳим соҳаларни қамраб олди. Бугунги кунда ҳар бир ҳайдовчининг полиси бардачокда ҳам, миясида ҳам бор. Хабардорликни ошириш айнан шудир: рулга ўтирар экан, инсон ЙҲҲ содир бўлган тақдирда етказилган зарар қопланишини аллақачон билади. Қолаверса, умуман олганда давлат органлари бизнес ва халқга нисбатан анча дўстона ва харихоҳ бўлиб қолди, улар ишлашга халақит беришмаяпти.
## Трендлар: исломий суғурта
— Сизда шундай маҳсулотлар борми?
— Ҳа, албатта. Бу восита бозорнинг уйғун ривожланиши учун зарур. Давлатга ишончли ҳимоя, иқтисодиётга — янги инвестициялар оқими, фуқароларга эса — ўз қадриятларига мувофиқ ички жамғармаларини сақлаш керак. Исломий суғурта ушбу эҳтиёжларни жуда яхши қондиради.
## Демография, камбағаллик ва инсон салоҳияти
— Ўзбекистон ҳозирда ҳақиқий демографик бумни бошдан кечирмоқда — бизда туғилиш кўрсаткичи жуда юқори, ёшлар кўп. Бир томондан, бу ҳайратланарли ресурс, иккинчи томондан — инфратузилма, иқтисодиёт ва УЖХ (Кўчмас мулк ва уй-жой коммунал хўжалиги)га жуда катта юклама. Бу мувозанатни қандай баҳолайсиз?
— Бизнинг ёшларимиз ва болаларимиз — бу катта ресурс ва асосий устунлигимиздир. Мен Японияда ўқиганман, Европада ўқиганман — хорижий ҳамкорлар айнан ушбу салоҳият сабабли бизга кўп жиҳатдан ишонишади.
Ҳа, бугунги кунда демографияни қандайдир тарзда чеклаш керак, чунки бунча одамни таъминлаш, боқиш, сув, уй-жой коммунал ва инфратузилма муаммоларини ҳал қилиш — бу жуда катта чақириқ, деган фикрлар янграмоқда. Лекин давлатимиз буни уддаламоқда. Ва мен шунчаки ишонмайман, бундан буён ҳам уддалай олишини биламан.
Агар биз ушбу инсон салоҳиятига ва таълимга тизимли равишда инвестиция киритсак, Ўзбекистон нафақат иқтисодий ўсиш, балки ижтимоий ривожланиш бўйича ҳам кўплаб мамлакатларни осонликча ортда қолдиради.
— Аҳолининг ўсиши камбағаллик муаммоси билан тўғридан-тўғри боғлиқ. Давлат бу масалани қандай ҳал қилмоқда ва бунга қурилиш секторининг қандай алоқаси бор?
— Агар аҳоли кўп бўлса, тегишли бошқарувсиз камбағаллик даражаси ҳақиқатан ҳам ошиши мумкин, бу эса мамлакатнинг бизнес учун жозибадорлигини камайтиради. Лекин бизда бу билан бутун бир соҳавий вазирлик тизимли равишда шуғулланмоқда ва натижалар ёмон эмас.
Президентимиз яқинда ҳақли равишда биз қуришни ўрганганимизни таъкидлади. Бу нимани англатади? Биз тезлик, сифат ва, энг муҳими, чекланган ресурслар, вақт ва пулларни самарали бошқариш бўйича Туркия ва Европа даражасига чиқдик. Энди, ушбу пойдевор қўйилганидан сўнг, биз уй-жой коммунал тизимини ҳам худди шундай аниқ йўлга қўйишимиз ва фуқароларнинг ижтимоий ҳимоясини ривожлантиришимиз керак.
## Суғуртанинг молиявий сектордаги роли ва иқтисодий юксалиш формуласи
— Биз суғуртанинг давлат ва фуқаролар учун фойдасини батафсил муҳокама қилдик. Лекин нега унинг ривожланишидан молиявий секторнинг ўзи — масалан, банклар шунчалик манфаатдор?
— Келинг, тижорат банкларининг хавф-хатарларига қарайлик. Банк кредитлар беради ва унда ҳар доим NPL (ишламайдиган кредитлар) пайдо бўлиш хавфи мавжуд. Ёки, масалан, банкда миллиардлаб сўмлик гаровда бўлган мол-мулк йўқ қилинган ёки жиддий зарар кўрган. Суғуртасиз бу гаров нолга айланади ва бутун хавф тўғридан-тўғри банкнинг чекига тушади. Шунга кўра, банклар учун суғурта соҳаси ривожланган бўлиши жуда муҳим.
Бизга, суғуртачиларга келадиган бўлсак, бу бизнинг касбимиз, биз бу билан пул топамиз ва ривожланамиз. Лекин молия тизимининг бир қисми сифатидаги асосий мақсадимиз — суғурта воситасини жамият ва иқтисодиётга чуқур жорий этиш, Ўзбекистон ривожига ўз ҳиссамизни қўшишдир.
Суғуртасиз парвоз қилиш мумкин, лекин баландга учиб бўлмайди.
— Нега? Бу парвозни айнан нима секинлаштиради?
— Хавф-хатарлар. Тезлик ва баландликни олаётганингизда, агар суғурта ҳимояси бўлмаса, эътибор йўқотиш қўрқувига қаратилади. Бизнес таваккал қилишдан қўрққани учун ўзини-ўзи секинлаштиришни бошлайди.
Ҳозирда бизда жуда кўп мураккаб технологик объектлар — энергетика, нефть, ирригация объектлари қурилмоқда. Иқтисодиёт тўхташга, тезликни пасайтиришга, тўртинчи узатмадан иккинчисига ўтишга, оқибатларни бартараф этишга вақт ва ресурсларни сарфлашга, кейин эса яна тезлашишга мажбур бўлади.
Ҳар қандай иқтисодий юксалиш — бу сальдодир. Соф ўсиш олдинга ҳақиқий ҳаракат ҳажмидан хавф-хатарлардан кўрилган йўқотишларни айриб ташланганига тенг. Масалан, агар қайсидир секторнинг расмий ўсиш индикатори 8% ни ташкил этса, бу реал равишда биз 10% га ўсганимизни, лекин авариялар, ёнғинлар ёки бошқа кутилмаган офатлар сабабли 2% ни йўқотиб, ортга чекинганимизни англатади.
Суғуртанинг вазифаси — ушбу 2% ни бошқариладиган қилиш ва уларни минимал даражага келтиришдир. Агар биз бизнесни ушбу йўқотишлардан ҳимоя қилсак, иқтисодиёт 8% эмас, балки тўлиқ 10% ўсишни кўрсатади. Давлат миқёсида ҳатто бир фоизлик соф ўсиш ҳам жуда катта рақамлардир. Қолаверса, бизнес қўрқув ва хавф-хатарларга чалғимаганида, унинг эътибори фақат яратувчиликка қаратилади ва потенциал ўсиш 15% ни ҳам ташкил этиши мумкин. Европа ва Американинг ривожланган мамлакатлари айнан уларнинг молиявий ва суғурта бозорлари энг юқори даражада бўлгани учун ўсди. Суғурта энг муҳим нарсани — олдинга ишончли қадам ташлаш учун ишонч ва хотиржамликни беради.
## Турдош бозорлар билан кесишиш: капитал бозори тўғрисидаги янги қонун
— Умид, ҳозирда мамлакатда капитал бозори тўғрисидаги янги қонун устида фаол иш олиб борилмоқда. Унинг ташаббускорлари Президент администрацияси ва сизнинг регуляторингиз — Истиқболли лойиҳалар миллий агентлиги (ИЛМА) ҳисобланади. Бу қонун суғурта секторига қандай таъсир қилади? Ишлашингиз осонлашадими?
— Бизнинг регуляторимиз ҳақиқатан ҳам ноёб — бу ҳам капитал бозорини, ҳам суғурта бозорини мувофиқлаштирадиган «иккиси бирда» тизимидир. Биз Hayot Invest Insurance компаниясида кутилаётган ўзгаришларни максимал даражада ижобий баҳолаймиз ва муҳокамаларда фаол иштирок этмоқдамиз.
Суғурта компаниялари учун қимматли қоғозлар бозорининг ривожланиши жуда муҳим, чунки инвестиция фаолияти — бу суғуртанинг ўзидан кейинги иккинчи асосий функциямиздир. Биз жамғармаларнинг йирик эгалари ҳисобланамиз ва ўз маблағларимизни қаердадир «айлантиришимиз» ва кўпайтиришимиз керак.
Ҳозирда бозорда сифатли воситалар етишмаяпти ва портфелимизнинг 90% гача бўлган қисмини оддий банк депозитлари ташкил этади. Лекин корпоратив мижозлар учун банклар бугунги кунда йилига ўртача 15% дан 20% гача таклиф қилмоқда. Шу билан бирга, фондовом бозоридаги акциялар йилига 30–40% ва ундан юқори ўсиши мумкин. Янги қонун бизга воситалар хилма-хиллигини беради, даромадлиликни оширади ва инвестиция майдонини кенгайтиради. Бундан ташқари, капитал бозорининг ривожланиши — бу янги хавф-хатарларнинг пайдо бўлиши, демак, суғурта маҳсулотларимиз учун янги фаолият майдонидир.
## Сукук ва яшил инвестициялар
— Биламан, қонун лойиҳасида қонунчилигимиз учун янги бўлган тушунчалар пайдо бўлмоқда: кастодиал фаолият, исломий қимматли қоғозлар сукук. Бу биз гаплашган исломий суғуртанинг ривожланишига ёрдам берадими?
— Бу фундаментал қадамдир. Hayot Invest Insurance компаниясида биз такафулни (исломий суғурта) фаол ривожлантирмоқдамиз. Лекин қоидаларга кўра, биз ушбу жамғармалардан олинган маблағларни анъанавий тижорат банкларига йўналтириш ҳуқуқига эга эмасмиз. Ҳозирда баъзи банклар шариат стандартлари бўйича депозитларни таклиф қилишмоқда, лекин бу бозор учун етарли эмас.
Капитал бозори тўғрисидаги қонун биз учун сукукни очади — бу, аслида, ўша облигациялар, лекин исломий молиялаштириш стандартларига тўлиқ мос келади. Энди биз такафул-жамғармалари маблағларини у ерга қонуний ва самарали инвестиция қила оламиз.
— Қонун лойиҳасида ўз аксини топган яна бир жаҳон тренди — бу «яшил» инвестициялар ва ESG (экология, жамият, корпоратив бошқарув) стандартларидир. Бу йўналишда суғуртачиларнинг роли қандай?
— Экологияни сақлаш, сув ва инфратузилма муаммоларини ҳал қилиш, келажак авлодлар учун соғлом ер — бу мамлакатни ривожлантириш стратегияси ва Президентимиз дастурининг ўзак қисмидир.
Ўзбекистонга йирик хорижий инвесторлар келганида, улар ESG стандартларига риоя қилинишини қатъий талаб қилишади. Араб мамлакатлари, Индонезия ёки Малайзиядан келган капитал шариат воситаларини, Европа капитали эса — экологик дўстона (eco-friendly) ечимларни талаб қилади. Янги қонун бир вақтнинг ўзида сукукни ҳам, яшил инвестицияларни ҳам ривожлантиради.
Бундан ташқари, капитал бозори — бу ҳар доим шаффофлик ва барқарорлик ҳақидадир. Инвесторлар сифатида биз учун аниқ индикаторлар, ҳисоботлар ва компанияларнинг рейтинглари жуда муҳим, бу ҳам қонуннинг янги таҳририда амалга оширилмоқда.
## Ноёб маҳсулотлар: топ-менежерларни суғурталаш
— Янги қонун бўйича корпоратив бошқарувни ривожлантириш туфайли талабгир бўладиган специфик маҳсулотга мисол келтиринг.
— Халқаро амалиётдан ажойиб мисол — директорлар ва топ-менежерларнинг жавобгарлигини суғурталаш (D&О — Диресторс анд Оффисерс лиабилитй инсурансе).
Янги қонун коллегиал бошқарувни ривожлантиради: компанияларда 3–5 кишидан иборат тўлиқ кузатув кенгашлари ва директорлар кенгашлари яратилади. Булар юқори даражадаги топ-менежерлардир. Вазиятни тасаввур қилинг: директорлар кенгаши аъзоси лойиҳага 10 миллион доллар инвестиция киритиш тўғрисида қарор қабул қилади, лекин касбий хатога йўл қўяди ва пуллар куйиб кетади. Директорнинг шахсий мол-мулки, ҳатто унинг юқори маошида ҳам, бундай зарарни қоплаш учун етарли бўлмайди. Агар уни ўн марта қамоққа ташласангиз ҳам — бу компанияга 100 миллион долларни қайтариб бермайди.
Топ-даражадаги хатолар қимматга тушади ва бизнеснинг ярмини тортиб олиши мумкин. Ва бу ерда саҳнага биз чиқамиз: ушбу полис хатонинг ўзини суғурталайди ва жуда катта зарарларни қоплайди. Ҳар бир алоҳида директор учун бундай суғурта жуда қиммат турмайди, лекин у ердаги суғурта суммалари жуда катта. Бундан ташқари, хорижда ҳар бир топ-менежернинг ҳаёти ва соғлиғини суғурталаш қабул қилинган, чунки бундай даражадаги инсон капиталининг ўзи жуда катта пул туради. Капитал бозорининг ривожланиши ушбу маҳсулотни Ўзбекистонга ҳам сўзсиз олиб келади.
## Рақамли экотизимлар, СИ ва FINNEXT Asia
— Бу каби тадбирларда асосан банкчилар йиғилиши керакдек туюлади. Суғурта соҳасининг бунга қандай алоқаси бор?
— Бу ажойиб савол! аслида бугунги кунда си барча молиявий секторлар бир-бири билан чамбарчас боғлиқ. FINNEXT Asia — бу шунчаки «йиғилиб, вақт ўтказиб, кофе ичиб кетиладиган» жой эмас. Бу Ўзбекистон бозорига аниқ натижалар билан кириб келган обрўли ва тажрибали ташкилотдир. У молиявий хизматлар бозорининг мутлақо барча иштирокчилари: банклар, давлат, лизинг компаниялари, ломбардлар ва, албатта, суғуртачилар учрашадиган стратегик чорраҳа сифатида намоён бўлади.
Лекин энг муҳими, у ерда замонавий молиявий экотизимлар учрашади: PayMe, Click, Uzum. Таъкидлаш жоизки, бугунги кунда одамлар жисмоний банкларда «яшашмайди», улар ушбу иловаларда яшашади. Биз ҳар куни электр энергияси учун тўлов қилиш, қариндошларимизга пул ўтказиш ёки QR-код бўйича ҳисоб-китоб қилиш учун уларни очамиз. Биз бошқа навбатларда турмоқчи эмасмиз. Иловадаги беш дақиқа ичида биз илгари икки кун вақт кетадиган вазифаларни ҳал қиламиз.
Лекин ҳар бир рақамли экотизим ортида аслида анъанавий банк, ҳисоб-китоб рақами, Visa каби тўлов тизимлари билан ҳамкорлик туради. Суғурта учун FINNEXT Asia — мукаммал майдондир. Биринчидан, бу соф маркетинг, ҳамкорлар ва мижозлар билан учрашув жойи. Иккинчидан, бу соҳанинг умумий муаммоларини очиқ айтиш мумкин бўлган минбардир.
— Нега молиявий технологиялар ва анъанавий суғуртачилар айнан ҳозир бирлашишлари керак?
— Чунки технологиялар космик тезликда ривожланмоқда. Ҳозирда аренага сунъий интеллект (СИ) чиқди. Лекин унинг салбий томони ҳам бор — киберхавфсизлик хавф-хатарлари, ахир биз кўпинча хорижий СИ-хизматларидан фойдаланамиз ва конфиденциал маълумотларни йўқотишимиз мумкин. Биз ҳамкорлик қилишимиз ва СИдан хавфсиз фойдаланиш тажрибасини бир-биримиздан ўрганишимиз керак.
Иккинчи энг муҳим жиҳат — Катта Маълумотлар (Big Data). Мен ахборот технологиялари институтини менежмент йўналиши бўйича тамомлаганман ва миямга битта қоида маҳкам ўрнатилган: ахборот — дунёдаги энг қиммат нарсадир. Банклар, финтех ва суғурта компаниялари ўз серверларида жуда катта маълумотлар массивларини йиғишади. Биз ахборот ҳамкорлигини ўрнатишимиз мумкин ва шарт.
Банкларда фуқароларнинг фаровонлиги ва уларнинг кредит тарихи ҳақида маълумотлар бор. Суғурта компанияларида — ЙҲҲ, табиий офатлар, ҳайдаш эҳтиёткорлиги ёки аҳолининг умумий саломатлиги ҳолати бўйича статистика бор. Албатта, ҳеч ким қонунни бузмайди: банк ва суғурта сири, шунингдек, шахсий маълумотларни ҳимоя қилиш муқаддасдир, шахсий маълумотларни биз баҳам кўрмаймиз. Лекин биз Тошкент ёки умуман мамлакат бўйича умумлаштирилган, анонимлаштирилган статистика билан ишлашимиз мумкин.
Суғурта тўғридан-тўғри статистика билан озиқланади. Бутун бизнесимиз унга қурилган. Асосий суғурта тарифини — масалан, 1% миқдорида ҳисоблаб чиқиш учун, биз жамиятда ушбу хавф-хатар 100 дан 1 каби амалга ошишини аниқ билишимиз керак (қўпол қилиб айтганда, 100 та уйдан биттаси ёнади ёки 100 та машинадан биттаси урилади). Биз ушбу 1% ни юзта автоэгасидан йиғамиз, 100% лик жамғармани шакллантирамиз ва улардан бири ЙҲҲга учраганида, унинг зарарини тўлиқ қоплаймиз. Биз эса ушбу йиғилган маблағларни суғурта ҳодисаси юз бергунча инвестиция қилишимиз ҳисобига пул топамиз. Ушбу инвестиция даромадидан биз яшаймиз.
— Технологиялар ва маълумотлардан ташқари, бозорда бошқа умумий чақириқлар борми?
— Сўзсиз, бу кадрлардир. Малакали мутахассисларнинг танқислиги ва уларни ўқитиш — Ўзбекистоннинг бутун молия ва IT-сектори учун катта муаммодир. Банкларда кўпинча кучли риск-менеджерлар етишмайди — биз уларга ўз экспертларимизни таклиф қилишимиз мумкин. Суғурта компанияларида мижозларга хизмат кўрсатиш бўйича мутахассисларга эҳтиёж бор — ва бу ерда биз банклардан энг яхши амалиётларни ўрганишимиз мумкин. Бундай ҳамкорликда корпоратив хасисликка ўрин йўқ.
— Суҳбатимиз бошида сиз ўзингизнинг салмоқли бошқарув тажрибангизни тилга олдингиз. Анча аниқроқ сўрашга ижозат беринг: Ўзбекистонда қайси лойиҳаларни бошқаргансиз?
— Мен суғурта соҳасига 20 йилдан ортиқ вақтимни бағишладим ва бутун ҳаётим давомида фақат ушбу соҳада ишладим. Мен яратилиши ёки трансформациясига алоқадор бўлган компаниялар ҳақида гапирадиган бўлсам, булар учта йирик иштирокчидир.
Даставвал мен My Insurance компаниясини трансформация қилиб, уни бозорнинг кучли иштирокчисига айлантирдим. Кейин нолдан Simurg Insurance компаниясига асос солдим. Учинчи кенг кўламли лойиҳа Hamkorbank иштирокида яратилган Hamkor Sug’urta компанияси бўлди, у ерда мен узоқ вақт давомида бошқарув раиси бўлиб ишладим.
Ҳозирда олдимизда янги амбицияли чақириқ турибди. Янги рақамли Hayot Bank билан биргаликда биз Hayot Invest Insurance суғурта компаниясини очдик. Бу умумий (ҳаётдан ташқари) суғурта соҳасидаги мутлақо янги компаниядир. Ўзбекистон бозорига принципиал жиҳатдан янги даражадаги молиявий ҳимояни бериш учун биз у ерга юқорида айтиб ўтилган барча илғор технологик воситаларни жорий этмоқдамиз.
— Умид, бозорнинг бевосита иштирокчиси сифатида, шахсан сиз ва ҳамкасбларингиз келажакда FINNEXT Asia форумидан нималарни кутмоқдасизлар? Ушбу форумни қандай қилиб янада самаралироқ қилиш мумкин?
— Мен хоҳлаган энг муҳим нарса — бу ўлчанадиганлик ва аниқ метрикалардир. Одамлар аниқ натижа учун боришади, «шунчаки гаплар» ёки оддий йиғилиш учун ҳеч ким вақт сарфламайди. FINNEXT Asia жамоаси учун бошланғич нуқтани аниқлаш ва кейинги натижаларни ўлчаш муҳим: ҳамкорлар ўртасида қанча шартнома тузилди, қандай синергия яратилди.
— Суҳбатимизнинг якуний қисмига ўтсак. Сизнинг Hayot Invest Insurance компаниянгиз ва умуман суғурта соҳаси ушбу технологик майдонда ҳамкорларга ва давлатга айнан нималарни таклиф қила олади?
— Биз суғурта маҳсулотларини ҳар қандай мавжуд технологияларга чуқур IT-интеграция қилишни таклиф қилишимиз мумкин. Суғурта ва IT туташган жойда InsurTech (иншуртех) пайдо бўлади. Биз ҳар қандай экотизимлар: банклар, лизинг компаниялари ёки тўлов хизматлари учун «қариндош» ва тўлиқ ҳамкор бўлишни хоҳлаймиз.
Бу амалиётда қандай ишлайди?
• Финтех-маҳсулотларга интеграция: банк автокредит сотади — жараён ичида полисни расмийлаштириш пайдо бўлади. Омонат берилади — унга автоматик равишда ҳаётни ёки омонатларни суғурталаш қўшилади. Инсон тўлов тизимида ўтказмани амалга оширади — ичида шартли бир тийин эвазига «ўтказмадаги муаммолардан суғурталаш» белгиси жойлаштирилган.
• Ахборот ҳамкорлиги ва электрон KYC: илгари, ривожланган IT-тизимлар бўлмаган вақтда, банкнинг кредит қўмитаси ҳафтада бир марта йиғилар эди. Сиз душанба куни келардингиз, жавобни эса фақат жума куни олардингиз. Бугунги кунда скоринг ва кредит тарихини текшириш сонияларни олади. Бунда банк мижоз ҳақидаги маълумотлар ташқи базалардан фон режимида қандай сотиб олинаётганини кўрмайди. Биз банкларга уларнинг верификация тизимларини бойитиш учун суғурта тарихи бўйича (ЙҲҲ, авариялар, тўловни амалга оширмасликлар) ўз маълумотлар базаларимизни тақдим этишимиз мумкин. Бу хавфсизлик ва биометрия соҳасидаги тайёр ечим — электрон KYC (Know Your Client — «мижозингни ўрган»).
• СИ-агентларининг ўзаро ҳамкорлиги: суғурта компанияларида ўз сунъий интеллект тизимлари, банкларда эса — ўз тизимлари бор. Биз СИ-агентларимизни тўғридан-тўғри боғлашимиз мумкин, токи улар бир-бирлари билан зудлик билан мулоқот қилишсин ва мижозга аниқ, тўғри қўшма ечимларни беришсин.
— Технологик эшитилади, лекин бундан, масалан, банкларга қандай тўғридан-тўғри тижорат фойдаси бор? Нега улар сизнинг маҳсулотларингизни илгари суришлари керак?
— Фойда жуда катта. Ўзбекистонда суғурта бозори ҳозирча бўш, ва банклар бундан жуда катта пул ишлаб олишлари мумкин. Марказий банк тижорат банкларига суғурта агентлари сифатида чиқишга ва операциялар учун комиссия олишга расман рухсат берди.
Комиссия 25% гачани ташкил этади — бу жуда катта рақамлар. Биз банкларга ўз мижозлари ҳақидаги, акс ҳолда серверларида бекор ётадиган маълумотларни монетизация қилганликлари учун ушбу пулларни расман тўлашга тайёрмиз.
Ҳозир ҳеч ким офисларга ўз хоҳиши билан бормайди, бутун мижозлар оқими рақамли каналлар орқали ўтади. Агар мижоз бизга банк иловасидан келса ва, масалан, 10 миллион сўмга полис сотиб олса, биз зудлик билан банкка агентлик мукофоти сифатида 2,5 миллионни қайтарамиз. Натижада банкнинг даромадлилиги ошади, унинг мижози эса бизнес, мол-мулк, автомобиль ёки омонатларни суғурталаш бўлсин — комплекс молиявий ҳимояга эга бўлади. Банк ҳатто фойдаланувчиларнинг шахсий маълумотларини бизга узатиши ҳам шарт эмас. Ўз томонида: «Биз Hayot Invest Insurance билан ҳамкорлик қилдик. Активларингизни ҳимоя қилишни хоҳлайсизми?», деб таклиф қилишнинг ўзи етарли. Агар мижоз «Ҳа» тугмасини босса, автоматик ва ўзаро манфаатли жараён ишга тушади.
— Айтилганларнинг ҳаммасини якунлайдиган бўлсак, Ўзбекистон учун суғуртанинг асосий функцияларини қандай шакллантириш мумкин?
— Умумлаштирадиган бўлсак, суғурта бозорининг сифатли ривожланиши учта фундаментал сабабга кўра Марказий банк, Вазирлар Маҳкамаси, банк соҳаси ва бутун жамият учун жуда зарурдир:
1. Фуқаролар ва бизнесни ҳимоя қилиш. Бу асосий, қоплаб берувчи функциядир. Бунга ЙҲҲ, ёнғинлар, бизнес муаммолари, бахтсиз ҳодисалар ва касалликлардаги йўқотишларни қоплаш киради. Бизнинг катта мамлакатимиз ва ўсиб бораётган аҳолимиз учун тиббий суғурта энг биринчи даражали аҳамиятга эга.
2. Тадбиркорликни қўллаб-қувватлаш ва иқтисодиётни кенгайтириш. Суғурта хавф-хатарларни ўз зиммасига олади, бу эса бизнесга ишонч билан инвестиция киритиш ва ўсиш имконини беради.
3. Инвестицияларни жалб қилиш ва ҳимоя қилиш, бу ҳақда илгари батафсил гаплашган эдик.