Выплаты компенсаций по автокредитованию отложены до следующего года
Миллионы людей могут иметь право на компенсацию в результате комиссионных соглашений между кредиторами и автодилерами.
Выплата компенсаций по автокредитам отложена до следующего года
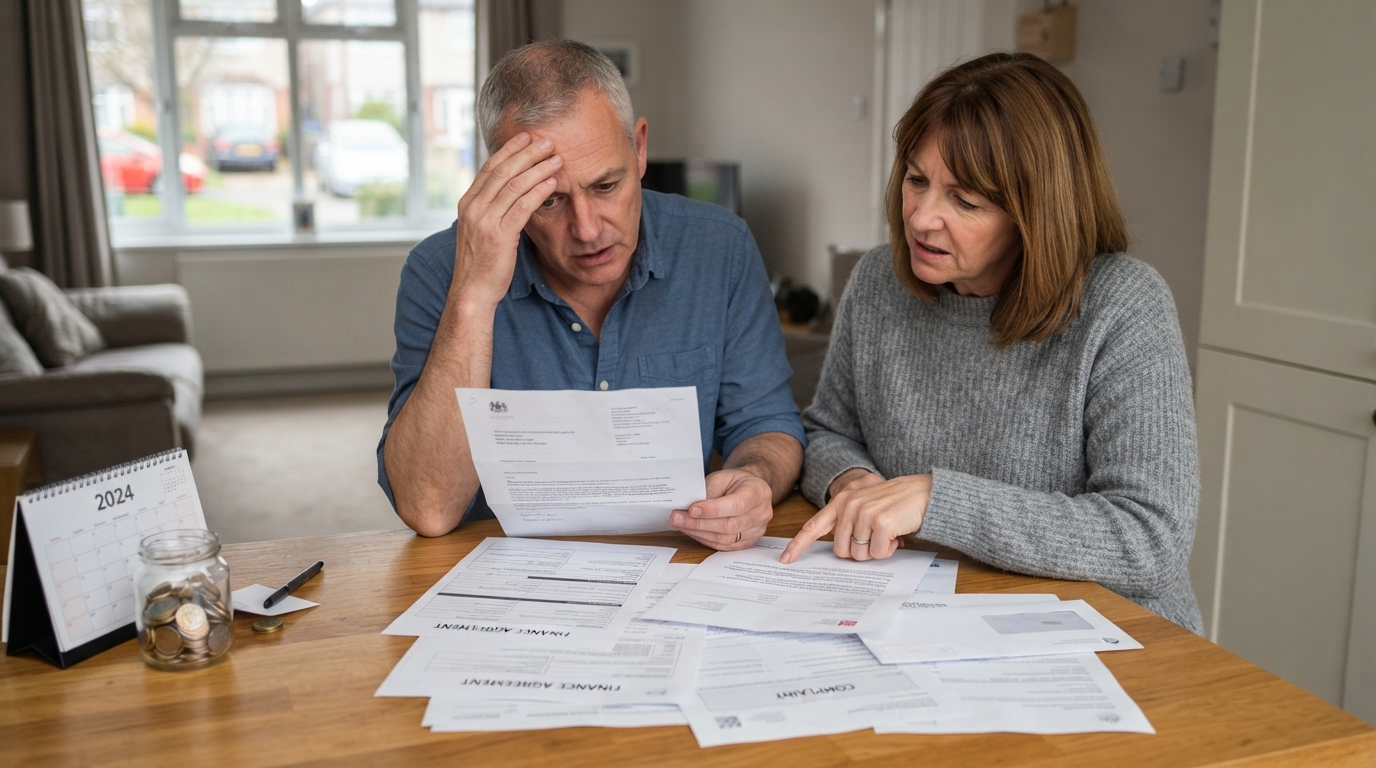
Миллионам автовладельцев, которым были навязаны невыгодные условия автокредитования, придется ждать компенсации как минимум до 2027 года, заявили регуляторы.
Согласно правилам, опубликованным Управлением по финансовому регулированию и надзору (FCA), средний размер выплат, как ожидается, составит около 829 фунтов стерлингов.
Однако судебные оспаривания схемы, которые будут рассмотрены в феврале 2027 года, отложили как расчеты компенсаций, так и сами выплаты.
Большинство новых автомобилей и многие подержанные приобретаются с использованием финансовых соглашений. Покупатели вносят первоначальный взнос для бронирования транспортного средства, а затем выплачивают ежемесячные взносы с процентами.
Компенсация может быть доступна многим людям, оформившим автокредит в период с апреля 2007 года по ноябрь 2024 года.
Решение FCA охватывает около 12 миллионов автокредитов, что составляет чуть более 40% от общего их числа за этот период.
В 2021 году FCA запретило схемы, при которых автодилеры получали комиссионные от кредиторов в зависимости от процентной ставки, взимаемой с клиента. Они назывались соглашениями с дискреционной комиссией (DCA), и клиентам о них часто не сообщали.
По заявлению FCA, это создавало стимул взимать с покупателей более высокую процентную ставку, чем необходимо, то есть они платили больше, чем должны были.
Также было установлено, что другие покупатели автомобилей подписывали несправедливые контракты из-за того, что комиссия, выплачиваемая дилеру, была слишком велика и составляла не менее 35% от общей стоимости кредита и 10% от суммы займа.
Некоторым клиентам не предоставляли точных данных о наиболее выгодном финансовом предложении из-за эксклюзивных соглашений между автодилерами и кредиторами.
Согласно последним предложениям, FCA ожидает, что средняя компенсация составит 829 фунтов стерлингов за каждое соглашение с навязанными услугами.
Общие расходы на компенсацию, включая администрирование, могут достигнуть 9,1 млрд фунтов стерлингов.
Сумма, которую получит каждый потребитель, будет зависеть от того, какой ущерб он понес.
Для некоторых клиентов, особенно тех, у кого изменились контактные данные, может пройти много месяцев, прежде чем будет произведена какая-либо выплата.
Жалобы уже поданы по четырем миллионам финансовых соглашений. Этим клиентам ничего предпринимать не нужно.
Регулятор призвал всех, кто еще не подал жалобу, обращаться напрямую к своему поставщику автокредита, а не использовать сторонние компании по управлению претензиями.
Его централизованная схема компенсации позволяет людям подавать жалобы и потенциально получать компенсацию за соглашения с навязанными услугами без необходимости нанимать юриста или обращаться в суд.
Автовладельцев также предупредили о необходимости остерегаться мошенников, выдающих себя за автокредиторов и предлагающих фальшивые компенсации.
FCA опубликовало это руководство о том, как подать жалобу.
В соответствии с его планами: кредиторы будут отвечать на претензии, объясняя, причитается ли компенсация и в каком размере, однако сроки отправки этих писем теперь неопределенны из-за судебного оспаривания; люди, подавшие жалобу до полного запуска схемы, скорее всего, получат компенсацию раньше; людям, подавшим жалобу до 30 июня, которым компенсация не причитается, должны сообщить об этом до 18 ноября; тем, кто подал жалобу до 31 августа, сообщат об отсутствии права на компенсацию до 18 января 2027 года; с теми, кто не подавал жалобу, свяжется их кредитор. Людям будет предложено выбрать, хотят ли они присоединиться к схеме, чтобы их дело могло быть рассмотрено. Заемщики по автокредитам, не получившие письмо — например, потому что у кредиторов больше нет их данных и они не могут их найти — все еще могут подать претензию.
Регуляторы предупредили компании по управлению претензиями и юридические фирмы, участвующие в исках по комиссионным за автокредиты, чтобы они следили за тем, чтобы у потребителей не было более одного представителя по одной и той же претензии и чтобы с них не взималась чрезмерная плата за расторжение договора.
Глава FCA Нихил Ратхи заявил в программе Today на BBC, что существует «множество юридических фирм, которые хотели бы получить 30% от любой компенсации», добавив, что схема регулятора является «бесплатной для использования» потребителями.
Ожидалось, что миллионы водителей получат компенсацию в этом году, а большинство остальных должны были получить выплаты до конца 2027 года.
Однако FCA подтвердило, что ни одна компенсация не будет выплачена до 2027 года из-за судебных оспариваний схемы.
Организация Consumer Voice заявила, что схема оставила «слишком много людей обделенными».
FCA также столкнулось с оспариванием со стороны трех кредиторов: Volkswagen Financial Services, Mercedes Benz Financial Services и Credit Agricole Auto Finance.
Верховный трибунал Великобритании согласился рассмотреть эти судебные оспаривания, заседание назначено на 16–26 февраля.
Это означает, что кредиторам больше не придется рассчитывать или выплачивать компенсации людям, которым причитаются деньги по схеме, до завершения судебного процесса.
В FCA заявили, что им придется решать, что делать дальше, если суды отменят программу. По его оценкам, без действующей схемы придется индивидуально рассматривать до 19 миллионов жалоб, что займет три года и обойдется кредиторам на 6 млрд фунтов стерлингов дороже.
Ведомство заявило, что будет «решительно защищать схему как законную и являющуюся лучшим способом решения такой широкомасштабной, застарелой и комплексной проблемы».
В конечном итоге ожидается, что отрасль понесет полные расходы по любой схеме компенсации, включая административные расходы.
Кредиторы, включая некоторые из крупнейших банков Великобритании и специализированные компании по автофинансированию, уже отложили миллиарды фунтов стерлингов на возможные выплаты.
Ассоциация финансов и лизинга (Finance and Leasing Association), представляющая кредитную отрасль, заявила, что у нее есть «опасения» по поводу программы, но она решила не подавать судебный иск.
Santander, Barclays и Lloyds также приняли схему, несмотря на опасения, что уровень возмещения несоразмерен понесенному ущербу.
Даже если водители имеют право на компенсацию от этих кредиторов, им придется подождать.
FCA пошло на некоторые уступки кредиторам в сокращенном окончательном плане компенсации.
Верховный суд рассмотрел три прецедентных дела, которые повлияли на решение FCA и в конечном итоге ограничили возможный размах программы компенсации.
Он изучил вопрос о том, были ли автодилеры обязаны действовать в интересах своих клиентов, а не в своих собственных.
В его деле Верховный суд заявил, что условия его финансовой сделки были несправедливыми из-за размера комиссионного вознаграждения и из-за того, что он, по-видимому, был введен в заблуждение относительно отношений между финансовой компанией и дилером.