В Узбекистане получателям высокого дохода от дехканских хозяйств и приусадебных участков будут возвращать 90 процентов земельного налога
В Узбекистане начиная с 2027 года лицам, получающим высокий доход от реализации сельскохозяйственной продукции, выращенной в дехканских хозяйствах и на приусадебных участках, будет возвращаться 90 процентов уплаченного земельного налога из местного бюджета. Порядок в порядке эксперимента первоначально будет введен в Наманганской области.
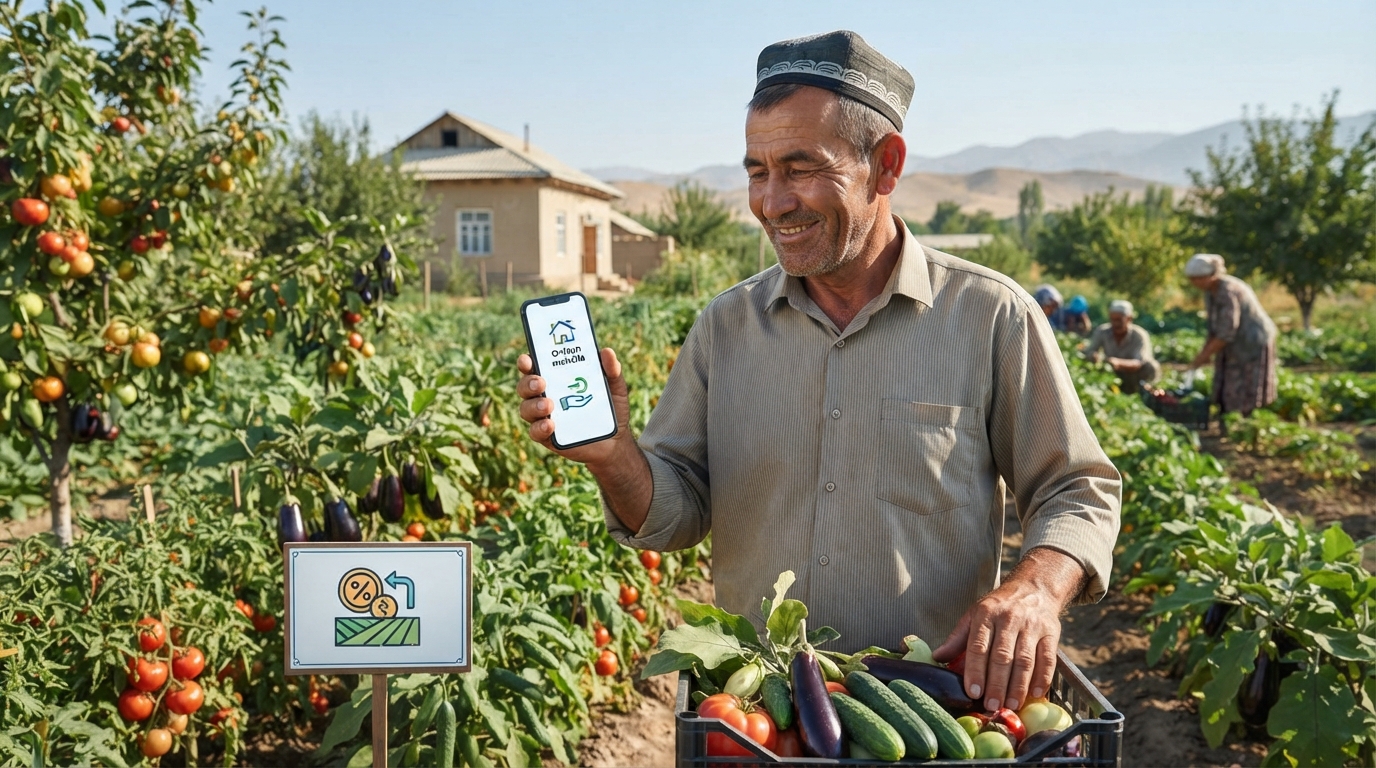
В Узбекистане получившим высокий доход с дехканских и приусадебных хозяйств вернут 90 процентов земельного налога
Постановлением Кабинета Министров № 547 от 9 октября 2026 года утвержден порядок возврата части уплаченного земельного налога лицам, получившим высокий доход от реализации сельскохозяйственной продукции, выращенной в дехканских хозяйствах и на приусадебных землях.
Согласно постановлению, утверждено временное положение, в соответствии с которым начиная с 2027 года лицам, получившим высокий доход от реализации сельскохозяйственной продукции, выращенной в дехканских хозяйствах и на приусадебных землях, будет возвращаться 90 процентов уплаченного в бюджет земельного налога.
Для этого получатель дохода должен соответствовать следующим условиям:
В постановлении установлено использование электронных данных при определении получателей дохода и расчете возвращаемой части налога.
Сведения об объеме, виде продукции и посевной площади, а также о доходах, полученных от ее реализации в дехканских хозяйствах и на приусадебных землях, вносятся в платформу «Onlayn mahalla». Эти данные используются в расчетах наряду со средними реализационными ценами на продукцию на электронной торговой платформе «UzexAgro».
После внесения данных в платформу «Onlayn mahalla», если выращивание и реализация сельскохозяйственной продукции продолжаются, сведения могут вноситься дополнительно.
Средняя цена реализации продукции определяется исходя из сделок, совершенных в ближайший период между датами внесенных в платформу данных, в размере 80 процентов от их средней цены.
Если доход получателя, приходящийся на одну сотку земельного участка, превышает 25-кратный размер базовой расчетной величины, соответствующие данные направляются в автоматизированную программу. Возвращаемая сумма налога рассчитывается на основе этих данных.
В положении также предусмотрены случаи использования земельного участка без документов или на площади, превышающей указанную в документах, подтверждающих право на землю.
При выявлении такого случая разница между фактически используемой площадью земли и площадью, указанной в документах, учитывается при расчете возвращаемой части налога.
Кроме того, основанием для расчета служат общий доход получателя от реализации сельскохозяйственной продукции, используемая площадь земли и виды продукции.
Постановлением определено, что процесс возврата части земельного налога осуществляется в несколько этапов.
Во-первых, владельцы дехканских хозяйств и приусадебных земель вносят сведения о выращенной продукции, посевной площади и доходе от реализации в платформу «Onlayn mahalla».
Во-вторых, автоматизированная информационная система Налогового комитета обрабатывает эти данные и рассчитывает сумму налога, подлежащую возврату.
В-третьих, на основе данных автоматизированной программы в трехдневный срок заявка по возвращаемой сумме налога представляется в Казначейство.
В-четвертых, Казначейство переводит средства не позднее трех рабочих дней со дня поступления заявки. Налоговый комитет в течение одного рабочего дня после поступления средств переводит их на счет, открытый в уполномоченном банке, и представляет реестр получателей дохода.
В-пятых, уполномоченный банк в течение одного рабочего дня переводит средства на банковские карты получателей дохода, указанные в специальном мобильном приложении налоговых органов.
Если представленные получателем дохода сведения и документы для возврата части налога не соответствуют установленным требованиям, в возврате может быть отказано. При этом сообщается о причинах отказа. Получатель дохода может обжаловать решение в вышестоящем органе или в суде в установленном законодательством порядке.
Согласно постановлению, новый порядок будет введен в Наманганской области в 2027 году. Министерство сокращения бедности и занятости должно проанализировать результаты апробации и до 1 февраля 2028 года внести в Кабинет Министров предложение о внедрении данного механизма в других регионах республики.
Расходы, связанные с разработкой и внедрением в практику необходимых программных продуктов для реализации постановления, покрываются за счет средств специального фонда Министерства сокращения бедности и занятости.
Финансирование же возвращаемой части земельного налога осуществляется за счет средств, запланированных на возврат земельного налога в доходной части местных бюджетов.