

ЦБ: влияние курса доллара на инфляционные ожидания ослабло
Замглавы ЦБ Нодирбек Ачилов: представление о неизбежном росте курса доллара на 5–10% в год меняется, и его вклад в инфляционные ожидания снижается.
**ЦБ: влияние курса доллара на инфляционные ожидания ослабло**
Население и бизнес Узбекистана постепенно отходят от представления о том, что курс доллара должен ежегодно увеличиваться на 5–10%.
Изменения на валютном рынке уменьшают влияние курса на инфляционные ожидания, заявил 4 ноября на пресс-конференции заместитель председателя Центрального банка Нодирбек Ачилов.
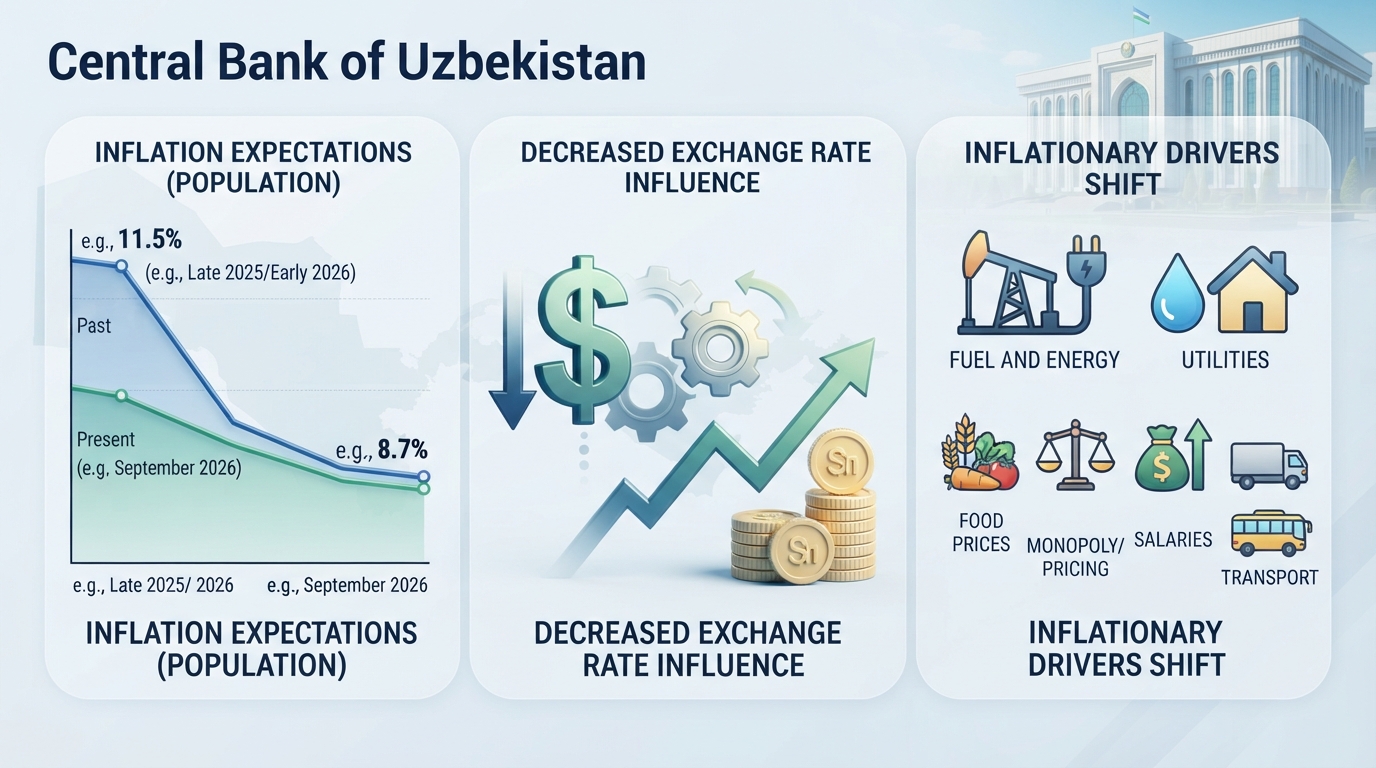
По словам Ачилова, на протяжении долгого времени валютный курс был основным фактором, который формировал ожидания населения и предпринимателей относительно будущего роста цен. «Как вам известно, до 2025 года в динамике валютного курса преобладала тенденция к росту. Изменения валютного курса формировали почти 60% инфляционных ожиданий», — сказал он.
С 2025 года ситуация начала меняться. «После 2025 года изменения на валютном рынке, увеличение предложения валюты и двусторонние колебания курса привели к снижению влияния этого компонента на инфляционные ожидания», — пояснил замглавы ЦБ. По его словам, меняющаяся структура ожиданий учитывается при подготовке макроэкономических прогнозов и решений по основной ставке.
Согласно данным опроса Центробанка, в сентябре 2026 года инфляционные ожидания населения на ближайшие 12 месяцев снизились до 8,7% с 9,8% в августе.
В декабре 2025 года этот показатель составлял 11,5%. Ожидания предпринимателей снизились до 9,2% против 9,6% месяцем ранее и 11,1% в декабре прошлого года.
Изменение валютного курса как возможную причину роста цен в сентябре назвали 22% опрошенных жителей против 14% в августе.
Этот фактор по-прежнему упоминается реже, чем ряд других. Чаще всего население связывало будущее подорожание с ростом цен на топливо и энергоресурсы (50% против 52% в августе) и коммунальные услуги (38% против 53%).
Подорожание основных продуктов питания указали 31% респондентов, монополию и искусственное завышение цен — 30%, повышение зарплат и пенсий — 29%, рост транспортных расходов — 26%.
Предприниматели также чаще всего называли подорожание топлива и энергоресурсов (52%) и коммунальных услуг (38%). При этом доля представителей бизнеса, ожидающих давления на цены из-за удорожания сырья и материалов, за месяц выросла с 19% до 37%, а доля указавших на высокую налоговую нагрузку — с 15% до 29%.
С 2025 года ЦБ отдельно изучает ожидания финансовых экспертов. «Это третья группа наряду с населением и предпринимателями.
Их инфляционные ожидания формируются на уровне около 6,3%. То есть они ожидают значительно более низкую инфляцию через год, чем население и бизнес», — рассказал Ачилов. Фактическая годовая инфляция в сентябре составила 6,4%, в том числе 7% в сфере услуг, 6,3% по продовольственным и 5,8% по непродовольственным товарам.
Решения по основной ставке влияют на экономику с задержкой до 16–18 месяцев, поэтому регулятор ориентируется не только на текущую инфляцию, но и на ожидания.
«Именно снижение инфляционных ожиданий до 8,7% стало одной из причин, по которым сегодня на рассмотрение был вынесен вариант снижения основной ставки до 13,5%», — сообщил замглавы ЦБ. Если тенденция сохранится во всех трёх группах, вопрос о смягчении политики может вновь обсуждаться на следующих заседаниях правления.
4 ноября Центробанк сохранил основную ставку на уровне 14% годовых, сославшись на высокий внутренний спрос и инфляционные риски. Регулятор допускает снижение ставки до однозначного уровня в 2027–2029 годах при устойчивом замедлении инфляции до 5%.
С начала 2025 года сум укрепляется: за 2025 год он прибавил к доллару почти 7%, за девять месяцев 2026-го — ещё около 1,9%.
Торговый дефицит при этом остаётся высоким. В конце августа председатель ЦБ Тимур Ишметов заявил, что регулятор сохранит плавающий курс и не будет управлять им административно.