

Торговля между странами Центральной Азии в 2021–2025 годах
Статья посвящена развитию торговых отношений между странами Центральной Азии в 2021–2025 годах, структуре и динамике внутрирегиональной торговли, роли стран во взаимной торговле и усилению экономической взаимосвязи. Также проанализированы возможности дальнейшего расширения региональной торговли и развития производственной кооперации.
Торговля между странами Центральной Азии в 2021–2025 годах
Экономическая взаимозависимость государств региона усилилась
В 2021–2025 годах внутрирегиональная торговля в Центральной Азии развивалась в условиях, с одной стороны, расширения внешнеторговых связей стран региона с остальным миром, а с другой — посткризисного восстановления после пандемии в 2020 году, изменения логистических маршрутов и роста значимости соседних рынков как источников сырья, продовольствия, промышленных товаров и транзитно-торговых потоков.
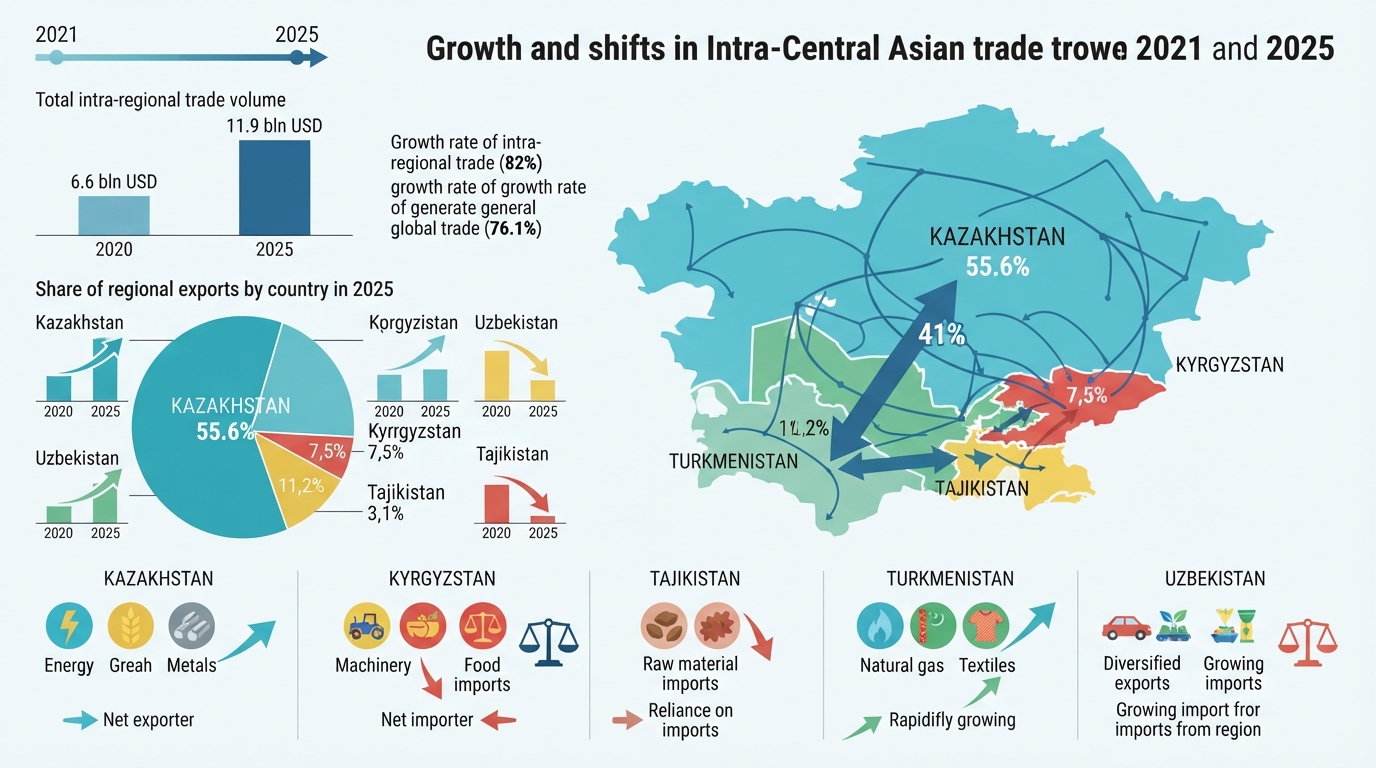
В 2021–2025 годах внутренняя торговля Центральной Азии выросла на 82%, увеличившись с 6,6 млрд долларов в 2020 году до 11,9 млрд долларов в 2025 году
(в данном анализе в качестве показателя внутрирегиональной торговли взят совокупный объем экспорта стран Центральной Азии в другие государства региона, что позволяет избежать двойного счета, так как один и тот же поток не учитывается одновременно как экспорт одной страны и импорт другой).
Для сравнения, общий товарооборот стран региона с миром увеличился на 76,1% — со 143 млрд долларов до 253 млрд долларов.
Следовательно, в 2020–2025 годах внутрирегиональная торговля росла быстрее, чем общий товарооборот региона с миром. Тем не менее, ее доля в общей внешнеэкономической системе региона по-прежнему ограничена: в 2021–2025 годах соотношение объема внутрирегиональной торговли и общего товарооборота Центральной Азии со всем миром оставалось на уровне 5% (отношение взаимного товарооборота стран Центральной Азии к товарообороту Центральной Азии с миром за этот период также практически не изменилось и составило около 8-10%).
Это показывает, что, несмотря на динамичный рост региональной торговли, внешние рынки за пределами Центральной Азии сохраняют свой приоритет. Центральная Азия еще не сформировала крупный контур внутренней торговли, сопоставимый по масштабам с внешней торговлей региона с Китаем, Россией, ЕС, Турцией и другими партнерами.
Динамика структуры внутрирегиональной торговли в Центральной Азии в 2021–2025 годах
В 2020–2025 годах структура внутренней торговли Центральной Азии оставалась концентрированной. В 2025 году на долю Казахстана пришлось 55,6% совокупного экспорта стран Центральной Азии в другие государства региона. Это даже выше показателя 2020 года, когда доля Казахстана составляла 53,3%. В стоимостном выражении объем увеличился в 1,9 раза — с 3,5 млрд долларов до 6,6 млрд долларов. Таким образом, Казахстан не только сохранил, но и укрепил свою роль крупнейшего поставщика товаров на региональный рынок.
Доля же Узбекистана снизилась с 28,5% в 2020 году до 22,6% в 2025 году. Это не означает, что его экспорт в регион сократился в абсолютном выражении: объем поставок увеличился на 44% — с 1,9 млрд долларов до 2,7 млрд долларов. Однако экспорт Казахстана и Туркменистана рос относительно быстрее, из-за чего относительная доля Узбекистана во внутренней торговле Центральной Азии снизилась.
Доля Туркменистана существенно выросла — с 7,3% до 11,2%. Страна продемонстрировала самые высокие темпы роста экспорта в государства Центральной Азии — рост в 2,8 раза, с 475 млн долларов в 2020 году до 1,3 млрд долларов в 2025 году. Это отражает то, что экспортное направление Туркменистана в большей степени ориентировано на соседние рынки, прежде всего на Узбекистан, экспорт в нашу страну увеличился в 2,6 раза.
Доля Кыргызстана практически не изменилась: 7,2% в 2020 году и 7,5% в 2025 году. Экспорт Кыргызстана в страны Центральной Азии вырос почти в 1,9 раза — с 471 млн долларов до 896 млн долларов. В Таджикистане наблюдалась умеренная динамика — рост составил 51,7%, увеличившись с 245 млн долларов до 372 млн долларов. Доля Таджикистана в межрегиональной торговле снизилась с 3,7% до 3,1%.
На уровне двусторонних направлений связка Казахстан – Узбекистан остается основным торговым ядром региона. В 2025 году Казахстан экспортировал в Узбекистан товары на сумму 3,5 млрд долларов, а Узбекистан в Казахстан — на 1,3 млрд долларов. В целом эти два взаимных направления составили почти 4,9 млрд долларов, или около 41% всей внутренней торговли в Центральной Азии. Это подтверждает, что торговая ось Казахстан-Узбекистан остается центральной для всего региона.
Второе по величине направление — экспорт Казахстана в Кыргызстан. В 2025 году он составил 1,7 млрд долларов, увеличившись по сравнению с 2020 годом почти в 2,9 раза. Данное направление стало одним из основных источников роста внутрирегиональной торговли. Также значительный рост наблюдался в экспорте Казахстана в Таджикистан (до 1,1 млрд долларов) и экспорте Туркменистана в Узбекистан (до 1,1 млрд долларов).
В целом в 2020–2025 годах структура внутренней торговли Центральной Азии изменилась в сторону усиления роли Казахстана и Туркменистана как поставщиков товаров на региональный рынок, при этом наблюдалось относительное снижение долей Узбекистана и Таджикистана. Однако в институциональном и геоэкономическом плане Узбекистан остается центральным звеном региональной торговли, так как он является важным рынком сбыта продукции практически для всех соседних стран и одновременно крупным экспортером в регион.
В 2020–2026 годах было отмечено сохранение доминирования торговых связей вокруг Казахстана и Узбекистана. Вместе с тем укрепились связи Узбекистана с Кыргызстаном, Таджикистаном и Туркменистаном, что указывает на возрастающую роль Узбекистана как регионального торгового хаба. Кроме того, торговые отношения перестали быть односторонними: в торговле Казахстана выросла роль Кыргызстана, в торговле Таджикистана — Узбекистана, в торговле Туркменистана — Казахстана, а в торговле Узбекистана — Туркменистана и Таджикистана.
Роль региональной торговли для стран Центральной Азии
Региональная торговля играет двойственную роль для стран Центральной Азии. С одной стороны, она остается относительно небольшой частью в общем товарообороте региона со всем миром. С другой стороны, для отдельных стран она имеет системное значение как рынок сбыта товаров, источник импорта, канал промышленной и агропромышленной кооперации, а также как механизм компенсации внешних шоков. Это особенно очевидно для стран с относительно небольшим масштабом экономики и высокой зависимостью от соседних рынков.
Для Казахстана значимость региональной торговли умеренно возросла. Доля стран Центральной Азии в общем товарообороте Казахстана увеличилась с 5,4% в 2020 году до 6,1% в 2025 году. Объем товарооборота Казахстана с регионом в абсолютном выражении вырос почти в 1,9 раза, то на 4,1 млрд долларов — с 4,7 млрд долларов до 8,8 млрд долларов. При этом Казахстан сохраняет явно положительный торговый баланс с регионом: в 2025 году экспорт Казахстана в государства Центральной Азии составил 6,6 млрд долларов, а импорт из региона — 2,2 млрд долларов. Это отражает роль Казахстана как крупного поставщика продовольствия, сырья, энергоносителей, металлов и промышленной продукции для соседних стран.
Структура экспорта Казахстана в регион осталась ориентированной на Узбекистан, однако усилилась роль Кыргызстана. В 2025 году 53,2% экспорта Казахстана в Центральную Азию пришлось на Узбекистан, 25,1% — на Кыргызстан, 17% — на Таджикистан, а 4,8% — на Туркменистан. По сравнению с 2020 годом опережающими темпами росли поставки особенно в Туркменистан и Кыргызстан, но Узбекистан сохранил статус основного регионального рынка для казахстанских товаров.
Для Кыргызстана региональная торговля остается одним из важнейших компонентов внешнеторговой системы. В 2020 году Центральная Азия составляла 21,1% общего товарооборота Кыргызстана, а в 2025 году — 18,8%. Несмотря на снижение доли, абсолютный объем торговли с регионом вырос почти в 2,5 раза — с 1,2 млрд долларов до 3,0 млрд долларов. Основная особенность Кыргызстана — его растущая зависимость от импорта из региона: объем импорта из стран Центральной Азии увеличился с 729 млн долларов в 2020 году до 2,1 млрд долларов в 2025 году, в то время как объем экспорта вырос с 471 млн долларов до 896 млн долларов. В результате в 2025 году региональный торговый баланс Кыргызстана был отрицательным и зафиксирован на уровне 1,2 млрд долларов.
Структура экспорта Кыргызстана в регион осталась практически двухцентровой. В 2025 году 50,6% кыргызского экспорта в регион пришлось на Казахстан, а 45,3% — на Узбекистан. При этом объем поставок в Узбекистан рос быстрее, чем в Казахстан: экспорт Кыргызстана в Узбекистан увеличился примерно в 2,7 раза по сравнению с уровнем 2020 года, а экспорт в Казахстан — в 1,6 раза. Это свидетельствует о постепенном усилении роли Узбекистана как рынка сбыта для Кыргызстана.
Для Таджикистана региональная торговля традиционно имеет большое значение, однако в 2020–2025 годах ее относительная роль снизилась. Доля Центральной Азии в общем товарообороте Таджикистана сократилась с 28,3% до 18,4%. Это было связано с тем, что общий товарооборот страны со странами мира вырос в 2,4 раза, тогда как торговля с регионом увеличилась на 54,2%. Тем не менее, Центральная Азия остается основным направлением внешней торговли Таджикистана: в 2025 году объем торговли с регионом приблизился к 2 млрд долларов. При этом структура торговли характеризуется большим дефицитом: экспорт Таджикистана в государства Центральной Азии составил 372 млн долларов, а импорт — 1,6 млрд долларов, что сформировало отрицательное сальдо в размере почти 1,2 млрд долларов.
В 2025 году 74,1% экспорта Таджикистана в государства Центральной Азии пришлось на Узбекистан, а 22,9% — на Казахстан. Объемы поставок в Кыргызстан и Туркменистан были минимальными. Это означает, что региональный экспорт Таджикистана остается в значительной степени зависимым от одного направления — узбекского рынка.
Для Туркменистана значимость региональной торговли еще более возросла. Согласно расчетам на основе имеющихся данных, доля стран Центральной Азии в общем товарообороте Туркменистана увеличилась с 4,6% в 2020 году до 11,2% в 2025 году. Это означает, что региональный рынок стал гораздо более важным для страны. Товарооборот Туркменистана с Центральной Азией вырос почти в 2,8 раза — с 628 млн долларов до 1,8 млрд долларов. При этом объемы экспорта и импорта росли практически равномерно, но экспортная база оставалась значительно выше: в 2025 году экспорт Туркменистана в регион составил почти 1,3 млрд долларов, импорт — 435 млн долларов, а положительное сальдо — около 0,9 млрд долларов.
Основным региональным партнером Туркменистана по-прежнему остается Узбекистан — в 2025 году наша страна обеспечила 78,2% экспорта Туркменистана в Центральную Азию.
Несмотря на снижение доли в общем товарообороте, для Узбекистана региональная торговля имеет стратегическое значение. В 2020 году страны Центральной Азии составляли 13,9% внешнеторгового оборота Узбекистана, а в 2025 году — 11,7%. Снижение доли связано не с сокращением региональных связей, а с более быстрым ростом торговли Узбекистана с остальными странами мира. В абсолютном выражении объем товарооборота Узбекистана с государствами Центральной Азии вырос в 1,7 раза — с 4,6 млрд долларов до 7,7 млрд долларов. При этом импорт Узбекистана из региона рос быстрее, чем экспорт: региональный экспорт увеличился на 44%, достигнув 2,7 млрд долларов против 1,9 млрд долларов, а импорт вырос на 86% — с 2,7 млрд долларов до 5 млрд долларов. В результате в 2025 году отрицательное региональное сальдо Узбекистана составило почти 2,3 млрд долларов.
В то же время, по сравнению с другими странами региона, структура экспорта Узбекистана в Центральную Азию в разрезе стран выглядит более диверсифицированной. В 2025 году Казахстан занял 49,3% экспорта Узбекистана в Центральную Азию, Кыргызстан — 26,8%, Таджикистан — 19,9%, а Туркменистан — 4%. При этом наиболее заметный рост по сравнению с 2020 годом зафиксирован по направлению Таджикистана, где экспорт Узбекистана увеличился примерно на 85%, а также по Казахстану — на 73%.
Таким образом, роль внутрирегиональной торговли различается в разрезе стран. Казахстан и Туркменистан выступают в регионе в основном как нетто-экспортеры, в то время как Кыргызстан, Таджикистан и Узбекистан имеют отрицательное сальдо в торговле со странами Центральной Азии. Для Казахстана регион является неприоритетным, но важным направлением. Для Кыргызстана и Таджикистана он остается одним из основных источников импортной и торговой зависимости. А для Туркменистана значимость региона резко возросла. Для Узбекистана Центральная Азия, несмотря на относительное снижение доли в общем товарообороте, является одним из важнейших направлений экономического сотрудничества.
Заключение
В 2021–2025 годах внутрирегиональная торговля в Центральной Азии стабильно расширялась, что свидетельствует об усилении экономической взаимозависимости стран Центральной Азии и росте практической значимости соседних рынков для экспорта, импорта, логистики и производственной кооперации.
В то же время рост региональной торговли пока не изменил кардинально ее долю в общей внешней торговле Центральной Азии. Удельный вес внутрирегиональной торговли практически не изменился. Это означает, что страны Центральной Азии одновременно углубляют региональные связи и активно расширяют торговлю с внешними партнерами.
Казахстан и Узбекистан остаются основным ядром региональной торговли. На их долю приходится более двух третей общего внутрирегионального товарооборота стран Центральной Азии. Казахстан является крупнейшим поставщиком в регион, сохраняя значительное положительное сальдо. Узбекистан является вторым по масштабам участником региональной торговли, однако имеет отрицательное сальдо за счет опережающего роста импорта из соседних стран. Это отражает как расширение внутреннего спроса в Узбекистане, так и растущую взаимосвязь с региональными поставщиками.
Наиболее заметные относительные изменения наблюдались в Туркменистане и Кыргызстане. Туркменистан резко повысил значимость регионального рынка. Таджикистан сохранил высокую степень зависимости от регионального рынка, но его относительная роль снизилась.
По своей структуре внутрирегиональная торговля остается в определенной степени концентрированной, но постепенно диверсифицируется. Торговля Казахстана и Узбекистана остается основным направлением. Вместе с тем укрепились связи Казахстана с Кыргызстаном, Узбекистана с Туркменистаном и Таджикистаном, а также Кыргызстана с Узбекистаном. Это показывает, что региональная торговля постепенно выходит за рамки двух-трех традиционных осей, формируя более плотную сеть взаимных поставок.
Основной вывод заключается в том, что Центральная Азия в 2021–2025 годах стала более взаимосвязанной в торговых отношениях, однако потенциал внутрирегиональной торговли еще не задействован полностью. Для дальнейшего роста важное значение имеют снижение нетарифных барьеров, упрощение процедур на границах, развитие транспортно-логистической инфраструктуры, расширение промышленной кооперации, гармонизация технических требований и поддержка совместных производственно-сбытовых цепочек. При сохранении текущих тенденций региональная торговля может стать одним из ключевых факторов повышения устойчивости экономик Центральной Азии и перехода от преимущественно сырьевой и импортоориентированной модели обмена к более глубокой производственной интеграции.