

Смета по-новому: к чему готовиться строительным компаниям с 2027 года
Кабинет Министров принял постановление № 583 от 21.10.2026 г., меняющее подход к формированию сметной стоимости, расчету прочих и производственных расходов подрядных организаций. Документ нацелен на полную автоматизацию процессов в Национальной информационной системе (НИС) и стандартизацию затрат.
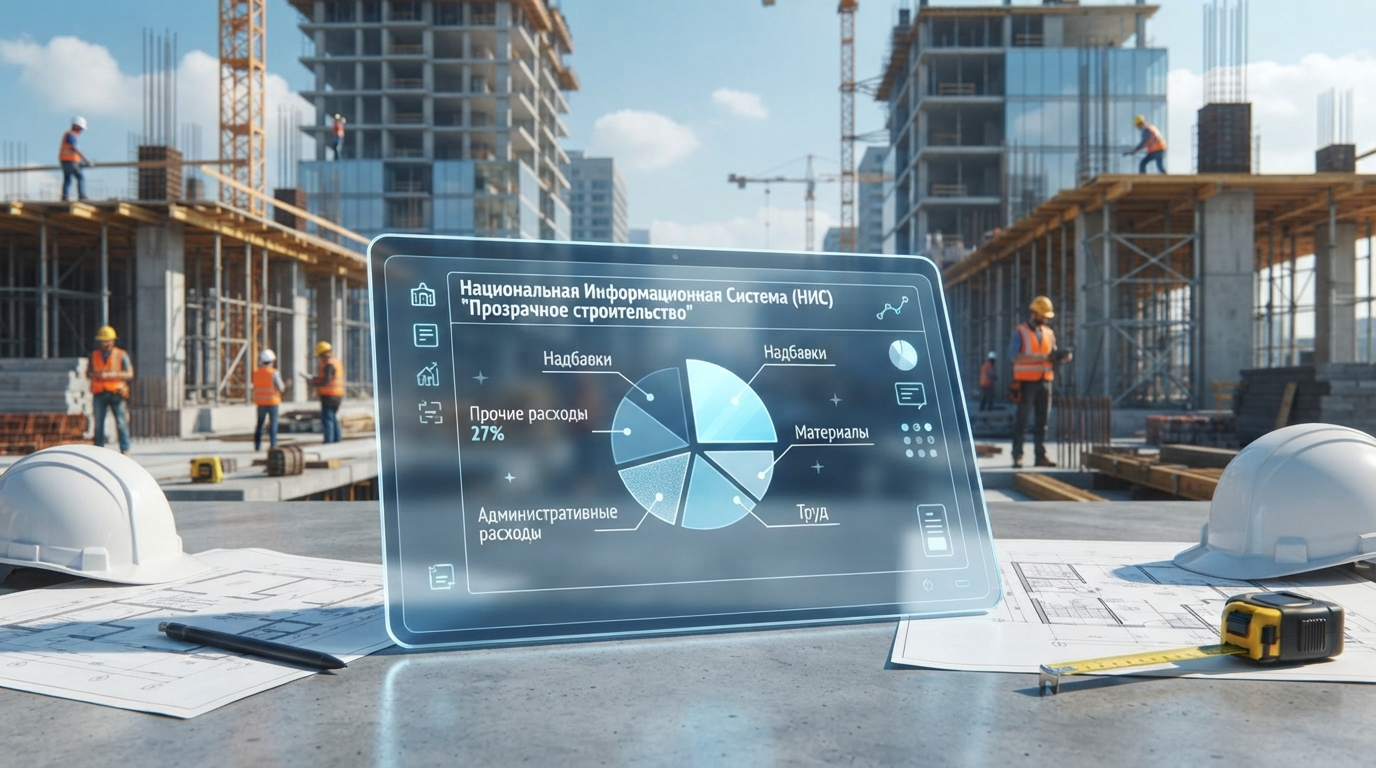
Смета по-новому: к чему готовиться строительным компаниям с 2027 года
Кабинет Министров принял постановление № 583 от 21.10.2026 г., которое меняет подход к формированию сметной стоимости, а также к расчету прочих и производственных расходов подрядных организаций. Документ ориентирован на полную автоматизацию процессов в Национальной информационной системе (НИС) и на стандартизацию затрат. Эти нововведения напрямую влияют на финансово-хозяйственную деятельность строительных компаний.
Что именно изменится в расчетах, лимитах расходов и отчетности подрядчиков с 2027 года — в нашем обзоре.
Как будут рассчитываться прочие расходы организаций-подрядчиков
С внедрением цифровых инструментов через НИС «Прозрачное строительство» процедуры расчета, проверки и утверждения накладных расходов организаций-подрядчиков будут переведены на автоматический расчет.
При определении начальной (базовой) стоимости строительства прочие расходы подрядных организаций устанавливаются в размере 27% от суммы прямых расходов в сметной стоимости:
Какие лимиты и статьи затрат утверждены для бухучета
Приложение №2 к утвержденному ПКМ № 583 Положению о порядке определения прочих расходов подрядных организаций при расчете договорных текущих цен строительных объектов регламентирует долю конкретных расходов в их общей структуре: