

Пять причин, почему фондовый рынок Индии падает даже на фоне роста ее экономики
Самая быстрорастущая крупная экономика мира демонстрирует одни из худших показателей среди крупнейших фондовых рынков в 2026 году.
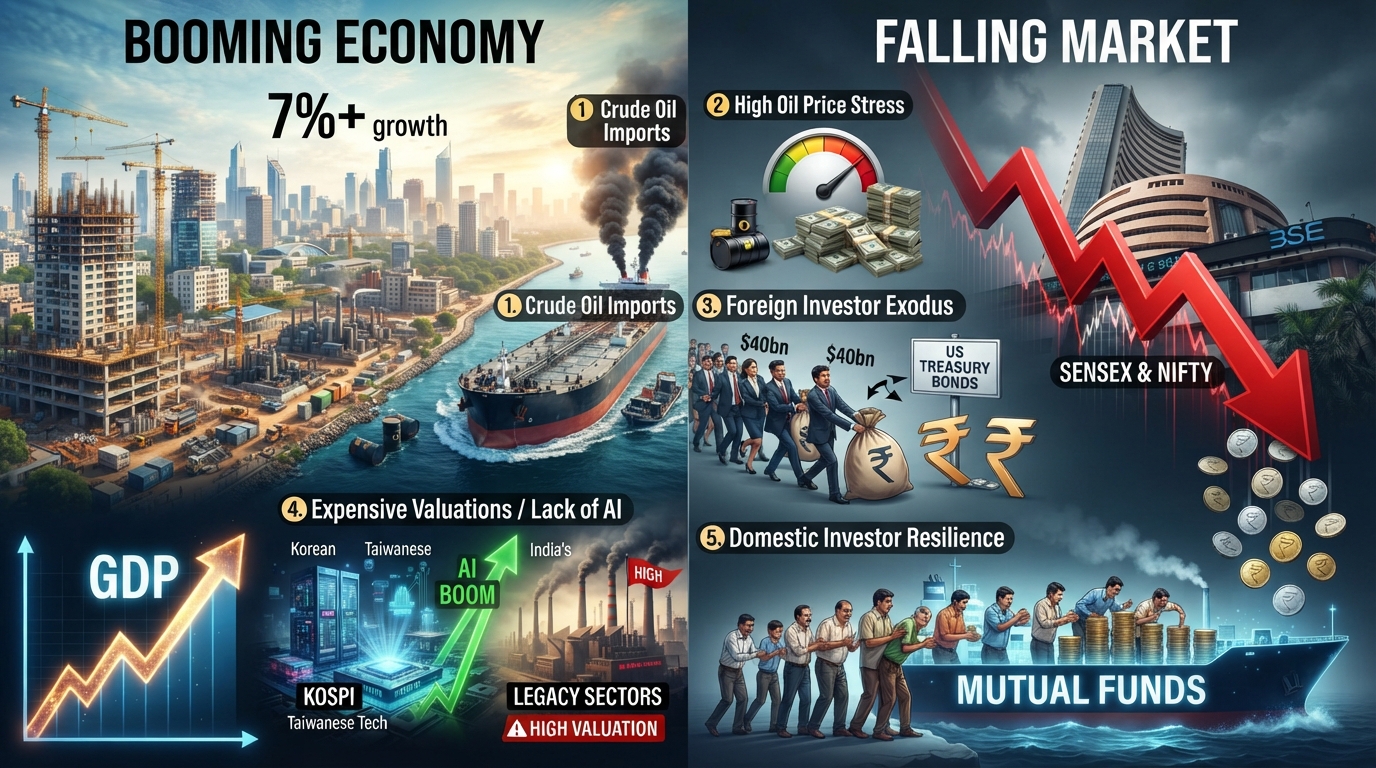
Пять причин, почему фондовый рынок Индии падает даже на фоне роста экономики
В 2026 году фондовый рынок Индии демонстрирует одни из худших показателей среди крупнейших мировых площадок.
Экономика Индии растет завидными темпами — более чем на 7%, несмотря на глобальные энергетические шоки, более высокие процентные ставки, неопределенность с тарифами и перебои, вызванные погодными условиями.
Тем не менее, самая быстрорастущая крупная экономика мира в 2026 году также имеет один из худших по показателям крупных фондовых рынков. Более того, падение индийских акций в последние недели только усилилось.
Базовые индексы Sensex и Nifty, отслеживающие крупнейшие компании страны, немного выросли с понедельника после восьми недель снижения подряд — по данным Reuters, это самая продолжительная серия потерь за последние 25 лет.
Индийские частные инвесторы, вложившие деньги в Nifty, в этом году потеряли около 15% своего капитала. Для сравнения, на корейском индексе Kospi они заработали бы 62% с января или 170% за последние два года.
В совокупности объем средств, вложенных иностранными инвесторами в индийские рынки за последнее десятилетие — за вычетом продаж и вывода средств — сейчас близок к нулю. По данным Bernstein Research, только за последние два года иностранные институциональные инвесторы вывели колоссальные 40 миллиардов долларов.
Именно огромный объем средств отечественных институциональных и розничных инвесторов, поступающий в такие инструменты, как взаимные фонды, помог предотвратить более резкое падение рынка.
Активы под управлением отечественных взаимных фондов выросли со 125 миллиардов долларов в 2016 году примерно до 900 миллиардов долларов в этом году, а число индийцев, вкладывающих деньги в акции и взаимные фонды, увеличилось более чем втрое — до 150 миллионов человек.
Это делает недавнее падение рынка еще более тревожным, поскольку домохозяйства, уже столкнувшиеся со слабым рынком труда, высокой инфляцией и замедлением потребления, теперь видят, как сокращаются и их сбережения в акциях.
Так что же пошло не так?
Вот пять причин, почему бурно развивающаяся экономика Индии не способствует росту ее фондового рынка.
Индия импортирует более 90% необходимой ей сырой нефти
Цены на сырую нефть держатся в диапазоне от 90 до 100 долларов за баррель, поскольку перебои в судоходстве через Ормузский пролив продолжаются уже восьмой месяц — гораздо дольше, чем ожидали аналитики. До сих пор нет ясности относительно того, когда ситуация нормализуется.
«Этот единственный фактор, как правило, весьма негативно влияет на рынки», — рассказал BBC Хари Шьямсундер, управляющий фондом Franklin Templeton Asset Management India. — «Рынки могут поглощать нефть по цене от 70 до 90 долларов, но когда цены поднимаются выше 100 долларов за баррель, это начинает оказывать давление на макроэкономические показатели, такие как инфляция, а также на доходы и маржу компаний».
Индия импортирует более 90% своих потребностей — почти половина импорта сырой нефти, наряду с большой долей поставок сжиженного углеводородного газа (СУГ) и сжиженного природного газа (СПГ), проходит через Ормузский пролив.
Хотя Дели диверсифицировал свои источники энергии за счет выхода на российский нефтяной рынок, президент США Дональд Трамп недавно пригрозил ввести пошлины до 100% для стран, торгующих с Москвой, что добавило еще один уровень сложности.
По мере роста цен на нефть растет и инфляция, и, как следствие, процентные ставки растут во всем мире. Эффективная доходность государственных облигаций США превышает 5%, что близко к 25-летним максимумам.
Они часто рассматриваются как безрисковые инвестиции. Поэтому, когда ставки растут, иностранный капитал, как правило, уходит из более рискованных активов развивающихся рынков, таких как индийские акции, в сторону более безопасных вариантов, таких как облигации США.
Для иностранных инвесторов слабая доходность усугубилась снижением курса рупии. В долларовом выражении с поправкой на курс валют они пострадали от падения индийской валюты.
За последнее десятилетие Nifty приносил лишь 6% годовой доходности в долларах — едва ли привлекательный показатель, особенно по сравнению с несколькими другими конкурирующими рынками.
Индийские акции остаются дорогими по отношению к прибыли по сравнению с другими развивающимися рынками
Оценка стоимости акций стала еще одним поводом для серьезного беспокойства.
Рыночная коррекция за последние два года сократила премию, которую индийские акции когда-то имели по сравнению с аналогами из развивающихся стран.
«Акции стоят дешевле, чем в среднем за последние десять лет», — говорит Шьямсундер, добавляя, что премия, которую индийские акции имели по сравнению с другими развивающимися экономиками, резко сократилась в последние годы.
Тем не менее, они остаются дорогими по отношению к прибыли, особенно потому, что компании в таких странах, как Южная Корея и Тайвань, выиграли от масштабного бума искусственного интеллекта (ИИ), который увеличил их прибыль.
В Индии ИИ, или новая экономика в более широком смысле, является главным недостающим элементом в истории роста.
«Многие из индийских компаний с большой капитализацией представляют собой ушедшую экономическую эпоху», — отмечается в недавнем отчете Bernstein Research. — «Большинство из них инвестируют не в будущее, а в укрепление своего прошлого, часто ожидая, что государственная политика продолжит защищать их от глобальной конкуренции».
Индия стремится к прорыву в области ИИ — но не отстает ли она?
Ее более мелкие компании также еще не достигли масштабов, необходимых для привлечения иностранных институциональных фондов.
В то время как индийские компании инвестируют в центры обработки данных и производство микросхем, страна не создала глобального гиганта, подобного OpenAI, Anthropic или даже китайской DeepSeek, где сосредоточена наибольшая доля прибыли в цепочке создания стоимости ИИ.
По мнению Bernstein, интерес иностранных инвесторов вернется в Индию в значительной степени только в том случае, если она сможет создать глобально конкурентоспособные отрасли в этих развивающихся областях.
«Мы видим первые признаки этого в таких областях, как космос, оборона, полупроводники и глубокие технологии, но большинство из них пока слишком малы, чтобы существенно повлиять на решения по распределению капитала на протяжении большей части этого десятилетия».
Приток внутренних сбережений во взаимные фонды не замедлился, несмотря на коррекцию рынка
Что же будет дальше?
Ряд краткосрочных факторов определит, как будут двигаться индийские рынки в дальнейшем.
«Ослабление геополитической напряженности и относительно привлекательная оценка стоимости могут способствовать возобновлению притока иностранных портфельных инвесторов (FPI)», — считают в брокерской компании CareEdge, хотя торговая напряженность и более высокие цены на энергоносители остаются «вызовом для показателей корпораций в будущем».
На данный момент, хотя иностранные инвесторы, возможно, и опустили руки, индийские вкладчики — пусть и испытывающие все большую тревогу — не сократили свои ежемесячные инвестиционные потоки во взаимные фонды.
Настоящим испытанием станет то, сохранится ли эта устойчивость в случае более глубокой коррекции впереди.